2026-05-09 10:33
速览
本文来自微信公众号:红餐网,作者:周沫,头图来自:AI生成
又一连锁巨头,盯上能量碗。
近日,披萨连锁巨头达美乐比萨一口气推出三款能量碗产品:元气和牛谷粒能量碗、三文鱼谷粒能量碗,以及香溢嫩鸡谷粒能量碗,售价35-40元。
此前,短短一年多时间,奈雪、赛百味、Tims 天好咖啡、米村拌饭、肯德基、皮爷咖啡等头部餐饮品牌,均已加入了卖能量碗的行列当中。
能量碗,这个原本只活跃在健身圈和轻食专门店的小众单品,如今被许多餐饮巨头当成了“新标配”。
但问题来了,巨头们为何纷纷盯上这一碗饭?这波“能量碗热”,又真能破解轻食行业长期以来“叫好不叫座”的困局吗?
一、餐饮连锁巨头,集体盯上“能量碗”这门生意
达美乐此次入局轻食赛道,推出的“能量碗”系列产品共有三款,均采用统一的谷物基底:糙米、三色藜麦、大麦仁三种谷物,搭配圣女果、西兰花、南瓜等8种蔬菜。区别主要在于蛋白质来源——牛肉、鸡肉或三文鱼。
从营养构成来看,达美乐能量碗符合当下“高蛋白、优质碳水、多样化蔬菜”的消费偏好,不过,与市场上已有的专业轻食品牌如超级碗、wagas相比,其在食材组合上的创新性仍较为有限。
定价方面,市场上的轻食专门品牌定价集中在38至60元的区间,而部分线上轻食品牌或便利店轻食产品价格可低至20至30元。达美乐35至40元的定价,处于轻食市场的中位水平。
对于达美乐推出能量碗一事,目前市场反响不一。
有消费者觉得食材丰富,适合健身吃;也有消费者对其口味和性价比提出质疑,认为与同价位或更低价格的替代品相比,优势并不明显。
而早在达美乐之前,多个不同领域的品牌也已相继入局轻食赛道,推出了各自的能量碗产品。
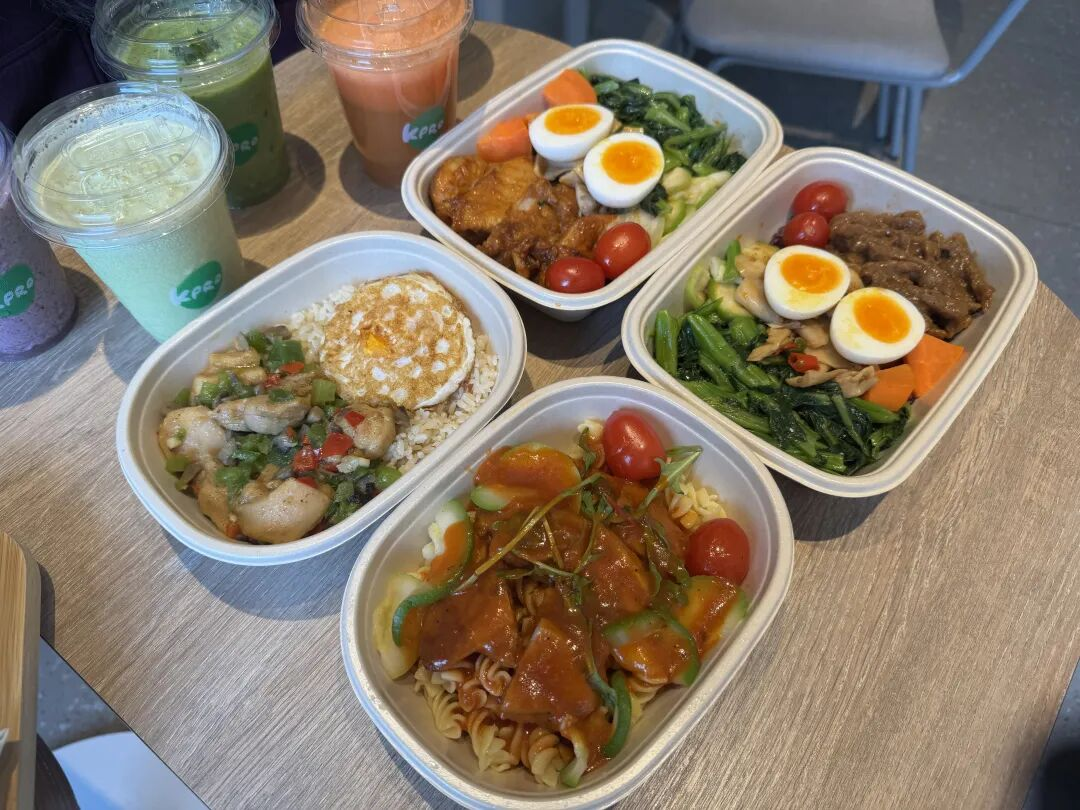
在西式快餐领域,肯德基走在前列。2017年,肯德基在杭州开出了全球首家KPRO餐厅,2025年正式更名为“KPRO肯律轻食”(下简称KPRO),并开始迅速扩张。
图片来源:红餐网摄
近日,百胜中国公布了2026年第一季度财务业绩报告。截至一季度末,KPRO门店数已增至280多家。同时,KPRO的盈利能力也在增强,目前,百胜中国已将KPRO的全年目标上调至600家,相比2月披露的目标增加了200家。
KRPO主要以谷物能量碗、焖饭能量碗系列为主,SKU10款上下,产品定价在30-42元之间。
茶咖赛道也有不少品牌完成了布局。例如奈雪的茶2025年3月在深圳开出首家“奈雪的茶・green 轻饮轻食”店(下简称奈雪的茶・green ),店内提供多款能量碗和饮品,全天供应。两个多月后,又在北京、上海、广州和深圳四地开设超过30家门店。
以奈雪的茶・green深圳益田假日店为例,小程序显示该店共上线了三款谷物能量碗,包括厚切茄汁牛肉能量碗、傣味打抛饭鸡肉能量碗以及新疆辣皮子牛肉能量碗,定价在31-35元之间。
米村拌饭则推出多款牛油果系列能量碗,提供时蔬、金枪鱼、照烧鸡腿、烤牛肉等产品,定价20.9-33.9元/份,比常规拌饭产品略高。此外,赛百味、Tims天好咖啡、皮爷咖啡等品牌,也都在原有菜单基础上,增加了能量碗这一选项。
餐饮连锁巨头,为何集体押注能量碗?
首先是这一单品迎合了健康化的趋势。《2025年中国轻食行业发展状况与消费者行为调查数据》显示,轻食正从“偶尔尝鲜”转变为日常饮食习惯。数据指出,2025年,有41.87%的中国消费者每周食用轻食3–4次,另有34.30%保持每周至少一次的频率。
与此同时,传统快餐、茶饮、咖啡等赛道竞争日趋白热化,同质化严重,亟需通过新品类打开增量空间。
以奈雪的茶・green为例,品牌相关负责人在媒体采访中指出,轻食的目标客群与茶饮客群高度重合,超过六成轻食用户会同时购买茶饮。通过“新鲜现制”轻食,奈雪不仅打造了覆盖全时段的复合消费场景,还能复用现有门店空间与供应链体系,提升单店产出效率。
Tims天好咖啡首席财务官李东也认为,面对咖啡赛道的价格战,推出轻食产品是实现差异化的选择之一,在他看来,轻食能帮助品牌跳出低价竞争,构建长期价值。
随着越来越多品牌的入局,能量碗正从健身圈的小众单品,加速成为大众餐饮的新标配,品类或将迎来新一轮的规模化发展。
二、能量碗“卷土重来”,这次有什么不一样?
轻食品类在国内餐饮市场不是新面孔。但传统轻食长期面临“价格高、口味寡淡、同质化严重”等痛点,如今,餐饮连锁品牌正通过一系列的组合拳,试图重塑这一品类。
首先是价格下探,推动轻食从“小众尝鲜”走向“大众日常”。
过去,能量碗普遍定价在四五十元,被消费者戏称为“吃草比吃肉贵”,高门槛限制了复购与普及。而随着餐饮巨头入局,凭借规模化供应链和成熟的运营体系,有效将价格拉回合理区间。
以奈雪的茶・green为例,其能量碗单点价格落在30元出头,会员价27.8元起,加5元可得一杯饮品。米村拌饭也延续了品牌一贯的高性价比策略,轻食系列定价在20.9–33.9元;KRPO轻食能量碗的产品大部分则在30元出头,部分套餐使用优惠后可低至20.9元。
其次是更懂“中国胃”。
传统轻食长期以冷食为主,与国人偏爱热食、口味较重的饮食习惯存在天然隔阂,复购率不高。连锁玩家入局后,加速了本土化创新,不同品牌通过热食化、口味调整和食材融合,打造出更贴合“中国胃”的产品,试图以差异化构建真正的竞争壁垒。
例如,奈雪的茶・green通过泰式青柠鸡扒的酸辣、泡菜的发酵咸鲜等风味元素,提升能量碗的味觉层次;赛百味推出的“237能量碗”(2份蛋白、3种谷物、7种蔬菜)则明确采用加热å