2026-09-14 08:44

速览
本文来自微信公众号: 技术领导力 ,作者:Mr.K
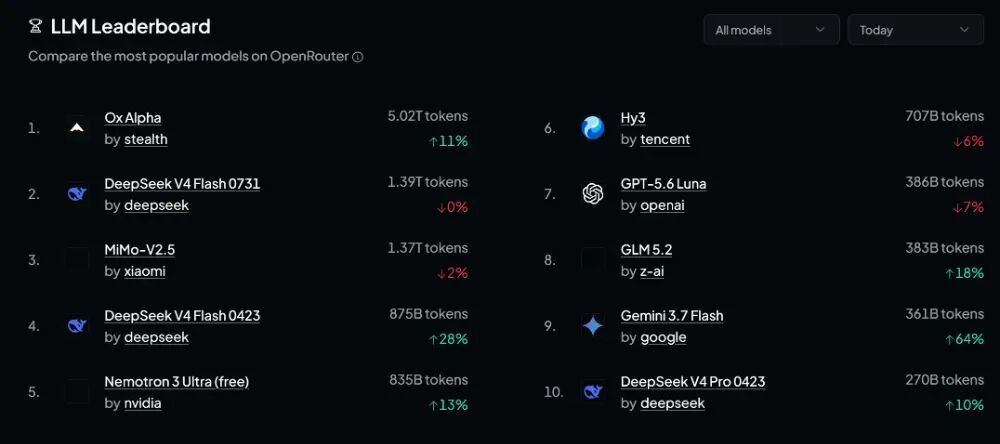
智谱的中报出来了。上半年MaaS开放平台及API服务收入8.25亿元,同比增长约2736%。Token调用量涨了40多倍,付费日活涨了603%。
在模型研发方面,旗舰模型GLM-5.3发布之后,一度拿下国产模型的SOTA位置。Coding Plan套餐连着加价三次,还经常卖断货。
就在昨天,智谱又通过配售加可转债的方式,完成了新一轮约50亿美元的融资。“中国大模型第一股”上市后的第一份中期成绩单以及业务进展,确实可圈可点。然而,亮眼的数据背后,暗藏着危机。
01
涨价101%,Token疯长40倍
2026年2月到4月,智谱连续三次上调API价格,累计涨幅超过83%。海外版Coding Plan涨幅在80%到150%之间。到中报口径,API平均售价比年初提升了大约101%。
Token调用量增长数十倍的同时,前十大用户的日均调用量,涨了98倍。
这在科技行业是不常见的,一般做生意,涨价就得掉量,价格翻一倍,客户跑一半算客气。智谱倒过来了,价格翻倍,用量翻了几十倍。
为什么会这样?智谱管理层说过一句话:智能上界决定定价权,Token消耗规模决定价值体量。
写成公式就是:AGI的商业价值=智能上界×Token消耗规模。
说句大白话就是,模型越强,愿意深度使用的用户就越多,Token消耗越大,公司也就越值钱。
Token暴涨40倍的背后,是AI应用形态正在发生根本性变化。从问答式的Chatbot,转向行动式的Agent。
02
AI原生应用只有两种:Chatbot和Agent
在K哥看来,自从2023年大模型爆火之后,真正算得上AI原生应用的,一共就两类。
一类是早期的ChatBot,海外的ChatGPT,国内的文心一言,都属于这一类。一问一答,用完关掉,Token消耗到此为止。
另一类,是2026年初以“龙虾”(OpenClaw)为代表的Agent应用。现在国内AI办公大战的这些WorkBuddy、千问办公、豆包工作,都属于Agent应用。Agent能够自己拆分任务、查资料、调用工具、检查结果,中间可能来回跑几十轮、上百轮。
当然了,这一轮AI浪潮也出现过很多号称AI原生的产品,或者过渡形态。但个人认为,真正能称之为AI原生应用的,就这两类。
而且可以肯定的是,Agent仍然不是终局,还会演化出新的AI原生应用形态。
智谱Token暴涨,跟Agent应用的爆发脱不开关系。AI应用从聊天到能干活,最大的区别除了模型智能水平提升之外,就是Token消耗量随之暴涨。
Agent处理的是长程任务。一个编程任务,模型要读代码库、写代码、跑测试、看报错、再改,每一步都在消耗Token。推理模型,输出的中间过程也全是Token。多Agent协作的耗费更大,一个主Agent调度几个子Agent,每个子Agent又有自己的上下文,Token消耗成倍增长。
这就解释了,智谱Coding Plan的调用量涨了23倍以上,前十大客户日均调用量涨了98倍。这些大客户,大都在跑Agent工作流、编程任务。
03
赚得多,亏得也不少
模型能力、Token用量、营收规模都大幅增长,利润表却没那么好看。
上半年,智谱亏损20.72亿元,同比收窄12.1%。但剔除股权激励、金融工具账面变化这些项目之后,经调整净亏损从17.5亿元扩大到了19.6亿元,经营亏损也扩大到21.5亿元。收入涨了四倍,实际亏得比去年还多。
那钱都花哪了?都投入到模型研发上了。上半年智谱研发开支21.3亿元,是同期收入的2.2倍,超过总毛利的8倍。也就是说,赚到的钱,还不够智谱花在新一轮投入上。
毛利率也几乎腰斩。2024年整体毛利率56.3%,2025年41%,今年上半年掉到26.4%。原因是收入结构变了,高毛利的本地化部署业务在下降,低毛利的云端API业务开始挑大梁。
智谱另一个花钱的地方,是智能基础设施。公司今年全面实施All-in-Infra战略,目前已落地1GW级国产AI算力数据中心建设。自建的同时还投资了基流科技、无问芯穹、硅基流动这些AI Infra企业。数据中心的建立、国产芯片的使用,以及模型架构的升级,使得GLM系列模型的推理成本下降了80%。
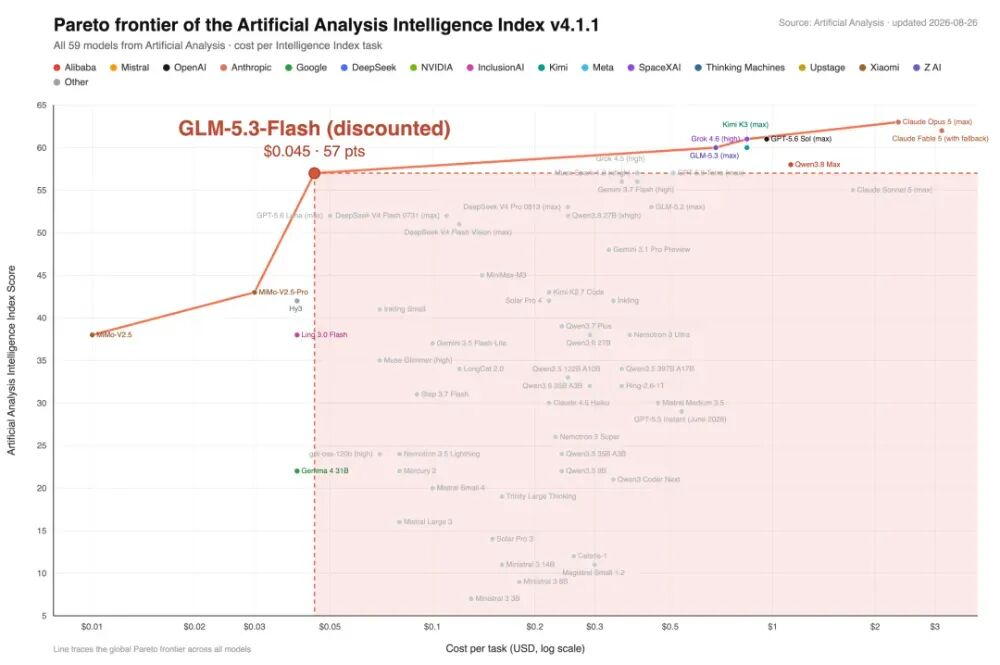
同为港股上市、六小虎之一的MiniMax,跟智谱一样,也在建自己的算力中心。DeepSeek也在乌兰察布招数据中心的人,规划1GW规模的算力。
成本不断挤压利润,这就带来一个尴尬的局面。智谱的收入和毛利都在增加,但大部分利润只是从账上过了一遍,最后还是流向了算力供应商。
巴克莱的AI行业研究也指出这一点。模型公司每获得100美元收入,其中约有35到40美元,会以推理算力费用的形式流向亚马逊AWS、微软Azure和谷歌云三大云平台。
智谱刚刚融的50亿美金,就是用于下一代模型研发、算力基础设施、业务拓展。
结束语
对智谱,以及MiniMax、月之暗面、DeepSeek这些国模创业公司来说,新一轮的战斗已经打响。Agent时代的基模公司,增长飞轮已经很明显:更大的资源投入产生更强的智能,更智能的模型吸引更多Agent来调用,Agent的高质量任务数据反哺模型训练,从而产生更强的智能。
这个循环一旦转起来,领先者会越跑越快。Anthropic就是一个很好的例子,Claude系列模型、Claude Code Agent的爆发,势头甚至超过了老大哥OpenAI,奥特曼急忙调整战略,才勉强保住江湖地位。
对于基模公司来说,Agent时代比拼的不再是模型参数,而是智能上界、Token规模与算力成本。谁能够完美解决这个“不可能三角”,谁就能在这一轮竞争当中胜出,继续留在牌桌上。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。