2026-09-14 11:29

速览
本文来自微信公众号: CULab ,作者:yoloseeyou
2000年互联网泡沫的破裂,本质上是三重力量在同一时间收紧的结果:美联储从1999年6月起连续加息收水,抽走了支撑估值的廉价资金;《巴伦周刊》用“烧钱率”戳穿了多数公司现金流即将枯竭的真相;微软垄断案判决与恐慌抛售则彻底击碎了市场信心。当新钱不再流入,故事就变成了怀疑,怀疑变成恐慌,恐慌变成踩踏——纳斯达克从5048点跌到1114点,数千家公司灰飞烟灭。但要看清这场雪崩,得先回到它被点燃的那一刻。
1995年8月9日,纽约,纳斯达克。
一家公司挂牌。
它成立刚满一年。它的账上,利润一栏是一个干干净净的数字:零
发行价最初定在每股12到14美元。需求太旺,主承销商摩根士丹利三次上调——21美元,24美元,最终定格在28美元。发行股数也从350万股加到500万股。
当天开盘,股价冲上74.25美元,收于58.25美元,涨幅超过100%。成交量突破1380万股——意思是,最初发行的500万股,一天之内被换手了两次以上。
以收盘价算,这家公司总市值19亿美元。和都乐食品、和软件商Intuit差不多。
而它上半年的营收,只有1660万美元。它从未盈利。1995年第二季度,亏损161万美元。
这家公司叫网景(Netscape)。
联合创始人詹姆斯·克拉克初始投入500万美元,到那个周末,身家增加约5亿美元。24岁的马克·安德森——那只真正按下按钮的手——身家增加约5000万美元。
一只没有利润的手,按下了"上市"的按钮。而市场居然鼓掌了。
这不是技术事件。是规则事件。
在此之前,一家公司要上市,得先证明自己赚钱。利润是门票,营收是座位号,市盈率是考官手上的红笔。你可以不优秀,但你不能没有收入。
从这一天起,考题换了。
考官不再问你赚了多少钱。考官问你——你有多少人用?
用户数、浏览量、注册量,这些原本躺在市场部周报里的数字,一夜之间被搬上了招股书首页。"流量与市盈率孰轻孰重",这个从华尔街吵到今天都没吵完的问题,在1995年8月9日有了一个荒诞的临时答案:流量赢。
一个常识,先摆在这儿
股票的价格,理论上等于一家公司未来所有利润折现到今天,再除以股份数。
这个过程很无聊,很慢,很需要算术。
而"想象"不需要算术。你只要告诉我,这家公司未来会很大、很大、比现在大一百倍——我就没法反驳你。因为未来还没来。
在不知道的地方,任何人都可以是最权威的专家。
泡沫的第一块砖,就砌在这里。
不是骗术,是所有人共同保守的一个礼貌的秘密:我们其实都不知道,但我们都不说。
要看懂一场长达五年的集体发烧,光看火焰不够。得看柴。
泡沫的柴,从来不是技术。技术只是火柴。
柴是钱。而钱的路,铺了三段。
第一段:门槛被一点点踩平1980年,硅谷,一个万圣节派对。
威廉·波特和自由职业程序员伯纳德·纽科姆,被朋友介绍认识。波特刚买了一台Apple II。他脑子里冒出一个念头:能不能用这个新玩意儿,在家里买卖股票。
两年后,1982年,两人拿15000美元启动资金创立了Trade_Plus——后来的E_TRADE。
1983年7月11日,密歇根州一位牙医,通过这套早期技术,完成了历史上第一笔在线交易。
在那之前,普通人想在股市里动一下手指,流程是这样的:翻晨报,看昨天的股价;打电话给经纪人,付一笔不便宜的佣金;然后等。
E*TRADE把这三步,压缩成了一次点击。
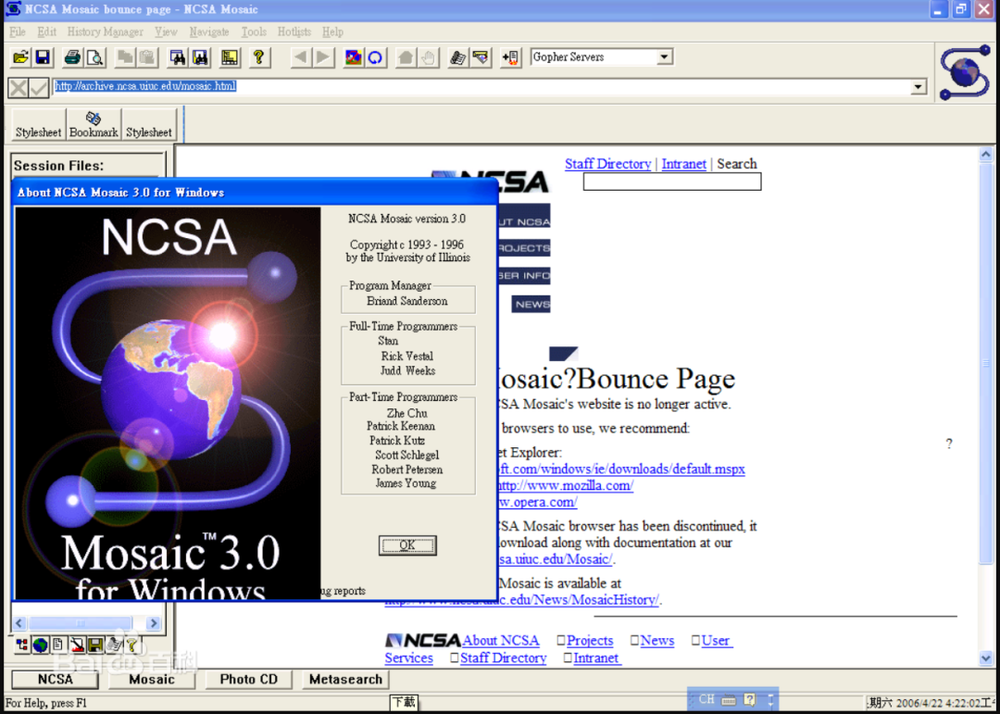
1993年,Mosaic浏览器问世。
马克·安德森等人在美国国家超级计算应用中心,做出了第一款把文字和图像摆在同一页面上的浏览器。万维网从一个纯文本的学术工具,变成了普通人也能看的东西。
1996年8月,E*TRADE完成IPO。
网页版交易上线了。散户不必再装专业软件,打开浏览器就能下单。
三件事串起来看——
工具下乡了。
以前,股市是城里人的俱乐部。西装、电话、内部消息、看不太懂的报价屏。普通人站在门外,隔着玻璃,觉得里面的人很厉害。
现在,玻璃被拆了。
一个人坐在自家客厅,穿着背心,啃着三明治,点一下鼠标,就成了"投资者"。
这很好。
唯一的问题是:投资者变多了,但"投资所需要知道的东西",一点没变多。
第二段:美联储开闸放水1998年8月到9月,全球。
俄罗斯债务违约,连锁反应迅速扩散。一家叫"长期资本管理公司"(LTCM)的巨型对冲基金,撑不住了。
1998年9月2日,LTCM宣布:年初到8月底,已亏损52%,开始寻求外部注资。
高收益债的信用利差,从8月中旬的4.0%,飙到10月中旬的6.8%。
这家基金里坐着两位诺贝尔经济学奖得主。他们用最精密的模型算出,风险不存在。
然后风险来了。
格林斯潘在众议院委员会作证时说得很直白:LTCM的投资组合太复杂,几乎不可能避免"贱卖";考虑到市场的脆弱,这样的清算会引发其他机构倒闭,最终导致市场流动性严重枯竭。
于是美联储出手了:一边组织银行和金融机构组成的财团去救助LTCM,一边连续三次降息,给整个市场输血。
降息为什么能救市?这里有个必须讲清的机制。
降息,不等于"更多钱"。降息,等于"钱变便宜了"。
打个很实在的比方。
假设你手里有100万。银行一年给你5%的利息,也就是5万块。你什么都不用做,躺着就有钱进账——这时候,你没必要去冒任何风险。
可要是银行把利息降到1%,一年只剩1万块呢?你还是那100万,但你会开始坐不住。你会想:与其这么放着贬值,不如拿去买点股票、买套房、投个项目,哪怕冒点险。
钱还是那笔钱。变的不是数量,是它的"脾气"。
降息做的事,就是让全社会的钱,同时变得坐不住。
对企业也一样。借钱的成本从8%变成2%,那些原本算不过账的项目,忽然就算得过账了。于是钱从安全的存款里跑出来,涌向一切"看起来能赚更多"的地方。
而1998年的纳斯达克,就是那个地方。
因为那里有故事。
这一轮放水,还没停。
到了1998年12月,美联储又向银行系统注入大量资金,应对"千年虫"问题。
早期计算机为了节省宝贵的内存,年份只存后两位——1998年被存成"98"。可当时间跨过2000年,那个"00"究竟代表2000还是1900?机器不会猜。银行的利息计算、航空公司的排班、电力调度、证券交割,凡是需要跟日期打交道的地方,都可能因为这一位数而对不上账,甚至整条系统瘫痪。全球为此投入了据估算高达数千亿美元的资金,去逐台排查、逐行修补。美联储提前向银行系统注入大量资金,正是担心跨年夜系统出岔子、市场陷入流动性紧张。
这一连串举动,被普遍认为推动了纳斯达克指数在1999年12月和2000年1月的飙升。
海量廉价资金,涌向市场。其中最大的一股,流进了纳斯达克。
第三段:地球的另一端,刚刚插上网线就在华尔街开始给"故事"定价的时候,中国在干一件很朴实的事。
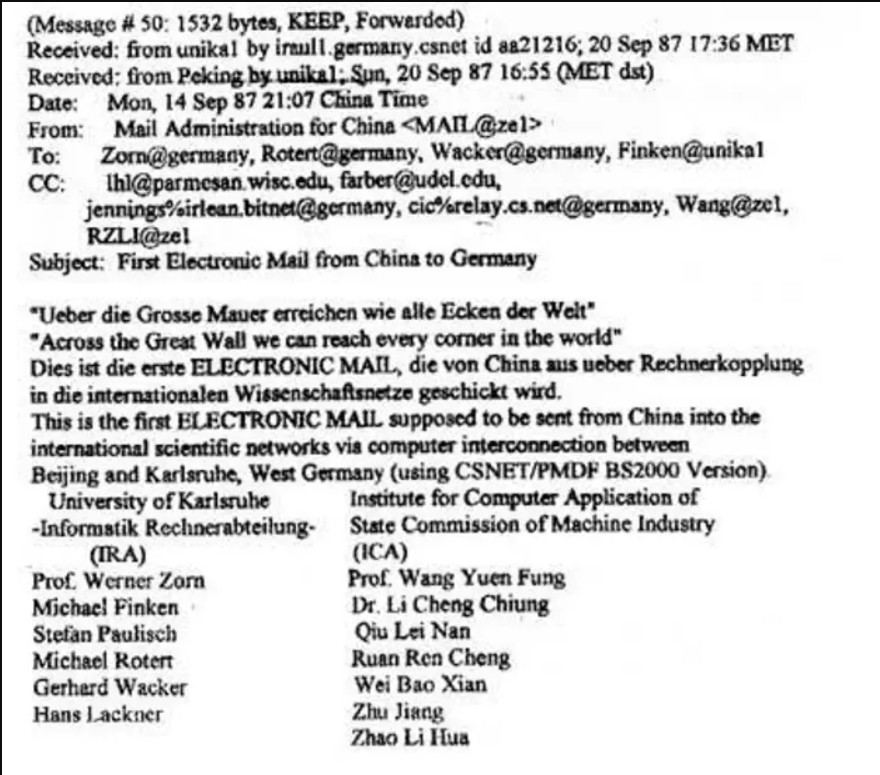
1987年9月14日,21时07分,北京。
计算机应用技术研究所研究员钱天白,发出了中国的第一封电子邮件。
正文是英德双语的一句话:"Across the Great Wall we can reach every corner in the world."——越过长城,我们可以到达世界的每一个角落。
这封邮件本该立刻到达德国卡尔斯鲁厄大学。但CSNET邮件服务器上的PMDF协议有个漏洞,导致死循环;电话线路又不稳定,信号混乱。邮件实际延迟了7天,9月20日才抵达。
当时的线路速率,300 bps。
署名的是王运丰、措恩教授,以及中德双方11名参与人员。因为发出和收到隔了7天,业界对"第一封邮件"到底是哪一天,至今有两种说法。
1994年4月20日,中国全功能接入国际互联网。
中关村地区教育与科研示范网络工程,通过美国Sprint公司连入Internet,64 K国际专线开通。中国成为国际互联网大家庭的第77个成员。
这一年被称作中国互联网元年。
64 K。
今天一段视频的开头缓冲,都比它快。
这条线走得不容易。它通过北京三元桥的国际通信局,租用卫星直通美国洛杉矶,再经电缆连到斯坦福大学的SLAC计算中心。光是争取这条专线,就花了好几年。
中国科学院计算机网络信息中心首任主任宁玉田回忆:"中国互联网的发展史会记住这一天:1994年4月20日。"
时任中科院副院长的胡启恒院士,说了另一句更重的话:"中国的互联网不是'八抬大轿''抬'出来的,而是从羊肠小道艰难走出来的。"
一个月后,中国国家顶级域名"CN"的根服务器,从德国"搬"回了中国,结束了顶级域名服务器由国外代管的历史。
1995年,北京中关村南大街零公里处。
一块巨大的广告牌立了起来,花了18万元:
"中国人离信息高速公路还有多远?"
"向北1500米。"
广告主是瀛海威——中国第一家互联网公司。向北1500米,是它的"1+NET"科教馆,人们可以在那里用"瀛海威时空"软件体验网上冲浪。
创始人张树新,1986年从中国科技大学毕业,是该校历史上第一位女学生会主席。1992年她离开中科院,攒下第一桶金。1994年底一次美国之行改变了她——在同学家里,她看到一份印着E-mail地址的通讯录。互联网从此走进她的世界。
1995年初,她和丈夫把房子抵押给银行,拿着700万元现金和800万元贷款,凑了1500万元启动资金。
这个数字,是同年创业的马云的750倍。
瀛海威的联机服务是收费的,还发行了中国最早的虚拟货币"信用点"。用户充值后登录"瀛海威时空",能用论坛、邮局、聊天室和游戏城。1997年2月,瀛海威全国大网开通,成为中国最早、也是最大的民营ISP/ICP。
同一个年份,同一句话的两个版本。
美国人问:这公司值多少钱?
中国人问:这东西离我们多远?
一个在给未来定价,一个在确认未来是否存在。这就是起点上的差距。
1999年。
只要公司名字里带".com",即使没有任何营收,股价也能暴涨。
到1999年底,纳斯达克的平均市盈率高达152倍,平均市净率7倍。
那一年,在美国上市的457家公司里,有308家来自科技行业。其中117家在上市首日就股价翻倍。市值排名前十的公司里,科技公司占6个。
"互联网女皇"玛丽·米克尔提出了"烧钱换增长"。评价一家公司的指标,从盈利转向了UV、PV、GMV、DAU这些增长数字。
1999年,全美70%以上的风险投资涌入互联网,总额超过300亿美元。
思科的市值从1000亿美元涨到5400亿美元;微软创下当时全球公司市值的历史纪录——6205.8亿美元。
不是"业绩好所以涨"。
是"名字像所以涨"。
这个变化很吓人。它意味着市场已经放弃了对"内含价值"的追问,转而追逐一个身份标签。
这就像夜市里的一个摊子。
一开始,大家围过去,是想看看摊上到底卖的什么货。
后来摊主发现,只要把排队的人显出来,人就会越聚越多。队伍本身就是最好的招牌——看见长队的人,会默认这摊子一定好吃;而正是这份"默认",让队伍变得更长。
围观的人越多,摊子看起来越值钱;摊子看起来越值钱,围观的人就越多。
至于摊上到底卖的是什么,反倒没人再问了。
流量,就这样变成了价值本身。
一场狂欢从来不是一个人疯。是每一环,都有自己的理由。
创业者——最怕的其实不是"不赚钱"。最怕的是"别人都在车上,我没上"。
因为如果这真是个新时代,缺席就是出局;如果这不是,缺席也不额外损失什么。这个"风险不对称"的算法,逼着所有人一起上车。
投行——明知很多公司没有利润。但承销费是真的。而且只要还有人接盘,这单生意就合法、合理、体面。
散户——心里都清楚,总有人要接最后一棒。但每个人都确信:那个人不会是我,我比他早一步。
媒体——负责放大。
2000年1月10日。
互联网巨头美国在线(AOL),宣布以1810亿美元收购传统媒体巨头时代华纳。这是美国乃至世界历史上最大的一宗兼并案。
以合并时的股价计算,收购成本最终确定为1470亿美元;减去时代华纳净资产账面价值约179亿美元,形成了约1100亿美元的商誉。
AOL前董事长史蒂夫·凯斯说:"这是真正具有历史意义的时刻。我们将从根本上改变人们获取信息、与他人联系、购买商品和娱乐的方式。"
这句宣言,在当时没人觉得夸张。
它传递的信号很明确:互联网不是虚拟经济,它可以买下实体经济。
倒过来读也成立——新钱第一次撬动了旧世界最厚重的石头。而撬动它的,是一张画出来的杠杆。但账,从来不会因为你说了漂亮话就变得好看。
欧盟和美国联邦贸易委员会的审批程序,拖了整整一年。漫长的等待侵蚀了投资者情绪——AOL和时代华纳的股价,分别下跌了34%和23%。
到2001年1月12日合并正式完成时,这笔交易的价值,已从1810亿美元降到约1060亿美元,缩水750亿美元。
一年时间。什么都没干,先蒸发掉七千多亿人民币量级的价值。
这就是"用故事定价"的第一笔隐形成本。
中国:另一场热闹,另一种逻辑
1996到1999年,中国第一代互联网公司密集诞生。
1996年,张朝阳创立搜狐前身爱特信。1995年11月,刚过31岁生日的他从美国回国。清华物理系毕业,麻省理工博士。1996年,他写信给催生Intel的风险投资人尼葛洛庞蒂,争取到二十几万美元起步资金,其中17万美元到账。
这是首个携带海外风险投资回国的互联网创业案例,开创了中国互联网公司引入海外风投的融资途径。
1997年,丁磊创立网易。1995年,这个浙江青年从宁波电信局辞职,南下广州。他本科学通信,会写软件,搭过自己的BBS,是中国最早的一批互联网用户。1997年5月自立门户。
网易之名,寓意"让上网变得容易"——当时用网的人很少,因为中文网站少、上网费贵。
他拿着自己写的《丰富与发展CHINANET建议书》,找到了时任广州市电信局数据分局局长张静君,换来了服务器、带宽和办公室。1997年微软花3.5亿美元收购Hotmail,这事触动了他。他找来陈磊华,开发出网易电子邮箱系统163.net——这是网易第一款"杀手级"产品,注册用户每天增长近2000人,半年后达到30万。
1998年,王志东成立新浪。这条线要从一篇帖子说起。1997年10月31日,中国足球队在大连负于卡塔尔。次日凌晨,网友老榕(王峻涛)在四通利方体育沙龙发了《大连金州没有眼泪》,48小时内被点击2万多次——这是第一篇引起公众轰动的网络文章。
1998年法国世界杯期间,四通利方体育论坛日点击达310万次,还拿到了18万元广告收入。
1998年9月,王志东与硅谷华渊中文网创办人姜丰年在北京会面,初步形成四通利方并购华渊成立新浪网的构想。年底宣布并购并更名新浪网——一个以内容服务为主轴、以网络广告为赢利模式的网站,就此诞生。
1998年11月11日,马化腾创立腾讯。他和大学同学张志东注册成立公司,最初是给寻呼台做系统集成,后仿照ICQ开发了OICQ,1999年2月10日第一个版本诞生。
1999年,马云创立阿里巴巴。在杭州湖畔花园一间小公寓里,18个人凑了50万元,被称为"十八罗汉"。马云宣布:"我们要创立世界上最大的电商公司。"
他说过一句话:"互联网是穷人的领地。"
1999年,中国电信主导第一次互联网大提速,从56 K拨号升级到ADSL,网吧大量涌现。
那是中国互联网最朴素的年代。
网吧里烟雾缭绕,一堆十几岁的孩子排队上机,就为了点开一个聊天窗口。QQ在大学校园里迅速风靡,用户暴增。
但用户暴增,没有盈利模式。
马化腾一度连一两千元的服务器托管费都交不起。他甚至打算把QQ以60万元卖给深圳电信数据局——对方嫌价格太高,没成交。
记住这个细节。60万元没人要。
十年后,这个"没人要的东西"会变成一个帝国。而在1999年,它只是一个交不起托管费的服务器。
中国网民的每一次点击,都不产生利润。
但它正在生产一件更重要的东西——中国互联网的第一批用户。
2000年3月20日。
距离顶点,还有10天。
《巴伦周刊》发表封面文章,标题两个字:《Burning Up》
它委托了一项对美国上市互联网公司现金流的研究。根据1999年底的资产负债表、收入和支出模式,文章揭示:许多公司距离耗尽财务资源,只剩数月。
研究统计了207家互联网公司——74%现金流为负,51家的现金将在短期内枯竭。
文章首次提出了"Burn Rate"(烧钱率)这个概念,对市场产生巨大冲击,其论点被全球财经媒体反复引用和放大。
这句话,是这场狂欢里最清醒的一句。
而且它出自谁的口?
出自卖报纸的人。
这其实是个古老的结构。
赌场里,真正稳赚的从来不是赌徒。是发牌的、收台费的、门口卖热狗的。
在金融的剧场里,最先看到真相的,往往是靠转述真相赚钱的人。
2000年3月10日。
纳斯达克综合指数盘中创下历史巅峰——5048.62点。
然后,掉头向下。
这里必须停一下。因为"顶点"这个词最会骗人。
从1998年10月8日到这一天,只用了1年零5个月,纳斯达克从1419点飙到5048点,涨幅约256%。同期标普500和道琼斯的涨幅,只有50%左右。
站在5048点上的那一刻,没有人知道那是顶点。
那天所有人都在讨论"还能涨多久"。分析师上调目标价,创业者准备下一轮融资,散户打开账户截图,准备发到论坛。
顶点不是一个时刻,是一次误会。
当然,裂缝早就有了。微软垄断案的判决即将出结果,人们对微软赢官司的信心越来越弱,股市开始滑落。
另一边,美联储从1999年6月到2000年5月,连续6次加息。
水龙头一关,河床就露出来了。
2000年4月14日。
纳斯达克指数当日暴跌355.61点(9.67%),收于3321.17点——创下当时历史最大单日跌幅。盘中跌幅一度达到11.1%(410点)。
当周,纳斯达克累计下跌1124点(25.3%),创下史上最惨烈的一周。
4月,法院判决微软公司存在垄断行为。这份判决,彻底终止了市场的狂热情绪。
不到两个月,纳斯达克较3月最高点已下挫36%;互联网相关公司股价在2000年上半年下跌近40%。
这就是机制的全部真相。
之前推动股价的那些"想象",本身不产生现金。它们靠的是源源不断流入的新钱。
一旦没有新钱,想象就先变成怀疑,怀疑再变成恐慌,恐慌最后变成抛售。
而抛售是有先后顺序的。
先跑的人少亏,后跑的人接盘。
也是在这个节骨眼上——2000年4月到7月,中国"三大门户"走到了台前
2000年4月13日,新浪通过VIE(协议控制)架构成功挂牌纳斯达克,成为中国早期互联网公司赴美上市的代表,开创了中国互联网企业赴美上市的先河——用以规避外资不能参与互联网业务的限制。此后网易、搜狐也援用此架构赴美。
新浪以每股17美元发行。在当时纳斯达克已接连下跌的情况下,它仍以比初步招股价更高的价格发行。
但结果——搜狐跌破5美元,网易首日大跌22%。
为什么明知要破发,还要上?
因为对它们来说,那扇门随时会关。
这不是贪婪的时刻,是求生的时刻。
在资本的冬天敲门进去,比在自己还没冻死的时候敲门,机会要好。
两个国家,两种疼法
2001年1月11日。
AOL与时代华纳的合并案获批,交易最终完成。合并后公司名为AOL Time Warner,时代华纳股东获新企业45%股权,AOL股东包揽55%。
然后,泡沫彻底破了。
2001年第一季度,新公司亏损140亿美元。一年后,这个数字上升到542亿美元。
公司股票总市值,从合并时的2900亿美元降到800亿美元,缩水70%以上。
AOL时代的商誉减值,最终高达990亿美元。这项合并被广泛视为企业并购史上最大的失败案例。
1810亿美元买来的东西,两年后要一次性减掉990亿。
这就是"用想象付账"的最终结算单。
同年,地球另一端。
新浪——2001年6月1日,公司在美国硅谷举行董事会,出席者包括姜丰年、陈丕宏、段永基、曹德丰、陈立武和王志东。作为首席执行官,王志东与董事会产生了严重分歧。6月3日,王志东"因个人原因辞职"的消息传出,在员工中引起不小的骚动。董事会指派时任COO茅道林接任。
董事段永基后来明确表态:撤换王志东,主要因为他一直在**"哗哗地烧钱"**——投资者要换一个烧钱不那么厉害的人来当家。
**网易——**因误报2000年度财务收入,被美国证监会调查。调查后,网易2000财年净收入从原先的790万美元下调到370万美元,误报收入420万美元,其中广告收入误报110万美元。
2001年9月4日,纳斯达克正式停牌,股价定格在0.6492美元。
股价最低跌至0.51美元,市值蒸发95%以上。
丁磊创立网易,是1997年5月。
从1997到2001,四年。从纳斯达克挂牌到被停牌调查,一年多。
然后股价掉到了0.51美元。
这意味着什么?
意味着一个曾经被华尔街追着要路演、被财经杂志当作封面、被认为代表了中国互联网未来的公司,此刻在资本市场上,贱卖都没人愿意接。
而丁磊,一度想把它卖掉。而且是折价卖。
2002年10月9日,纳斯达克指数收于1114.11点,为6年来最低点。此时距离2000年3月的高点已过去两年半,点位从5048跌到1114,暴跌78%。数千家互联网公司破产倒闭。
昔日明星股大幅缩水:
微软,股价从101美元跌至23.56美元,跌77%;
思科,从136.38美元跌至13.24美元,跌90%;
英特尔,从120.19美元跌至16.01美元,跌87%。
分析师说,尽管当时股票估价已经比较合理,科技股却算不上便宜。那些寄希望于科技股反弹的投资者,可能还要等很长时间——有人甚至估计,最多要等上15年。
这就是那场"集体幻觉"的最终标的物。
到这里,故事该分岔了。
同样的时间,同样的寒冬,两群人做出了完全相反的选择。
不做道德评判。只把事实并排放着。
A面:等一个"盈利故事"
美国互联网公司的大多数路径是这样的——
先拿融资,再烧钱换用户,再用用户换下一轮融资。循环的燃料是新钱,不是收入。
这个循环在1998到1999年运转得很好,因为水龙头开着,新钱永远有人给。
2000年4月14日,水龙头关了。
循环断在"新钱"这一环。前面所有的用户数,都不能直接换成现金。
于是,故事讲不下去了。
它们不是被"说错了"打倒的,是被"没钱了"打倒的。
B面:先想办法,赚到一块钱
而在中国,一批公司做了一件完全不同的事——它们开始琢磨,怎么直接从用户口袋里拿到一块钱。
移动梦网。
中国移动的"移动梦网"(Monternet),是2000年11月推出创业计划、当年12月推出的移动数据业务统一品牌。英文名由"Mobile"与"Internet"组合命名。它本质上是一个手机上网平台,涵盖短信、彩信、WAP上网及手机游戏等服务,采用"一点接入,全网服务"的开放合作模式。
它做了一件在当时非常关键的事:通过手机代收费的"二八分账"协议——运营商分二成、SP分八成,为互联网公司提供了关键的现金流来源。
请注意这个机制的精妙之处。
互联网公司拿不到用户的银行卡。用户也不愿意每隔几个月就填一次支付信息。
但手机话费,是所有人都已经在交的。中国移动说:从我这儿扣,我把钱分给你。
中间商是运营商,通道是短信,用户是一群连电脑都还在用拨号上网的人。
这不是高科技,这是渠道。
但它是救命的那种。
腾讯就从中受益匪浅——只要开通"移动QQ",手机发的短信能显示在QQ上,QQ的信息也能显示在手机上。2001年底,腾讯靠这项业务收入近5000万元,成为中国第一家实现盈利的互联网公司。
这种"直接从用户口袋里收钱"的能力,反过来倒逼中国演化出了全球最发达的移动支付(微信/支付宝)、电商和直播打赏生态。
然后是游戏。
2000年,陈天桥发现了一款韩国游戏《传奇》。他起草文稿,建议中华网运营这个项目。中华网没有重视,结束与他的合作,只给他留下30万美元启动资金。
2001年,陈天桥正式与韩国开发商Actoz签订在中国运营的协议。11月18日,盛大开始收费,《传奇》迅速风靡全国——许多网吧的在线充值业务,月流水能达到数万元。
2001年,《热血传奇》首次引入虚拟交易系统,初步建立付费框架,玩家之间开始大量使用人民币交易虚拟道具。
与此同时,网易推出自研《大话西游Online》。游戏充值与道具消费,成为可持续的盈利模式。
这句话值得划重点。
广告模式的问题在于:它依赖整个行业的景气。景气时,广告主买单;不景气时,第一个被砍的就是广告。
而游戏充值不依赖行业景气。它依赖的是——这个游戏好不好玩
这是一种非常"朴素"的现金流。
朴素,但真实。
2002年第二季度,中国互联网率先造血盈利。
依靠SP业务与网络游戏带来的庞大现金流,三大门户以及腾讯等本土公司扭亏为盈,率先走出全球互联网阴霾。
这里还有一个容易被忘记的注脚:中国电信是CHINANET的建设者与运营者,在2000年互联网泡沫破灭时成了互联网的"拯救者"。广东电信系统成功孵化了网易、163.net、广州视窗、169网、21 CN等互联网企业,曾经占据全国互联网三分之一的天下。
2003年10月。
10月14日(纽约时间13日下午3点59分),网易股价达到70美元的历史最高位。
和两年前0.52美元停牌警告风波之下的网易,俨然是天堂和地狱之间的差距。
32岁的丁磊,身家达到91亿人民币,成为首位来自互联网界的"中国首富"。
网易股价从2002年1月的0.95美元到2003年10月的70美元,翻了70多倍。
从0.51美元,到70美元。
中间隔了两年。
同一家公司。同一个创始人。什么都没换,只是换了一种赚钱的方式。
2003年12月。携程网挂牌纳斯达克。
12月9日(北京时间晚11时45分),携程旅行网在美国纽约纳斯达克正式挂牌交易。初始发行价18美元,开盘价24美元,当日摸高到37.35美元,最后收盘价33.94美元,涨幅88.56%。
这是3年来纳斯达克市场开盘当日涨幅最高的一支股票。
携程是自2000年7月以来首个在美国上市的中国网络公司。
业内认为,携程上市会刺激盛大网络、腾讯、百度等"第二代中国互联网"的上市冲动。
到这里,我们可以把故事拆成几条能带走的道理。
这些道理不是我说给市场听的。是市场自己演出来的。
第一,泡沫的燃料是流动性,不是技术
很多人以为,互联网泡沫是"技术太超前"造成的。
不是。
真正的转折点有两处,都不是产品。
1998年8到9月,LTCM濒临破产,美联储为防金融系统崩溃迅速降息,海量廉价资金流入纳斯达克。
2000年4月14日,美联储为遏制通胀连续第6次加息,紧缩的资金流成了"压垮骆驼的最后一根稻草"。
一放,一起。
放水的时候,故事有人听;收水的时候,故事没人付钱。
早在1999年底,纳斯达克的平均市盈率已经高达152倍——那不是一个关于技术的数字,那是一个关于钱的数字。
所以,研究泡沫,与其研究它讲了什么,不如研究钱从哪来、往哪去。
第二,"人人都在赚钱"本身,就是最危险的信号
这一点,《巴伦周刊》给出了最好的注脚。
2000年3月20日,在纳斯达克见顶前10天,它发文《Burning Up》,用207家公司的账本指出:74%现金流为负,51家即将枯竭。
十天。
倒计时已经开始,而场内的人还在加仓。
为什么会这样?
因为"赚钱"这个东西是会传染的。而"看穿"这个东西,需要一个人敢于不合群。
当《巴伦周刊》用"烧钱率"这样的新词去描述一个行业时,这个行业的商业模式已经被说穿了。
当所有人都觉得"这次不一样"的时候,最该问的问题是:不一样在哪?
如果答不上来,那它可能和上次一模一样。
第三,能穿越寒冬的,从来不是估值最高的公司,而是最先找到现金流的公司
这一点,中美两条线给了最直接的对照。
美国这边,靠概念和融资烧钱的公司成批死去。微软跌77%,思科跌90%,英特尔跌87%。
中国这边,靠SP分账和游戏充值,在2002年第二季度扭亏为盈。
同样是寒冬,一个在等钱,一个在挣钱。
等的那个,永远是被动的。
挣的那个,至少手里有一根能划着的火柴。
那根火柴是什么?是"二八分账"里的那八成,是网吧里一次几毛钱的点卡充值,是一个玩家想不想再打一局。
所以,判断一家公司,与其看它讲的故事有多大,不如看它的钱,是从哪一行数字里长出来的。
故事养不活公司。现金流可以。价格是预期,价值是现金流。
而预期,是会被人心一夜之间改写的。
2004年6月。
两件事几乎同时发生。
6月16日,腾讯在香港上市。
它交出的成绩单很硬:2003年营收7.35亿元,利润3.22亿元。同年,马化腾获CCTV经济年度人物新锐奖。
2003年,腾讯一年赚3.22亿。而1999年,它连一两千元的服务器托管费都交不起,QQ想卖60万都没人要。
盛大网络登陆纳斯达克,陈天桥随后成为新首富。
从这一刻起,中国互联网正式摆脱了西方的"复制模式"(Copy to China),迈入自建造血机制的全新时代。
它不是复制出来的。它是在一轮全球性的废墟上,靠本土的支付通道、本土的游戏消费、本土的用户习惯,长出来的。
这就是"中国模式"的诞生。
它不好看。它一开始很土。它靠短信和点卡起家。
但它活下来了。
而在同一场风暴里,1810亿美元买下时代华纳的AOL,后来成了一桩990亿美元减值的教科书案例。
同一个时代,同一个风口,两种结局。
这场泡沫里,其实没有太多坏人。
有的是急着上车的创业者,是担心错过行情的散户,是奉命救市的美联储,是怕被时代抛在后面的所有人。
它更像一场善意推动的误会。每个人都在做"当下最合理"的选择,而所有合理的选择叠在一起,变成了一个不合理的结果。
而在这同一段时间里,地球另一端的中国,用300 bps的线路发出第一封邮件,用64 K的专线接入世界,用一块广告牌问出"中国人离信息高速公路还有多远"。
他们没赶上给未来定价的时代,这或许是运气。
他们被迫先想清楚"钱从哪来",这也是运气。
金融的剧场里,最常见的剧本就是这样——
散场之后,有人学会了先看账本,有人还是先看招牌。
而下一次狂欢到来时,你猜,我们会记住哪一个?
(全文完|以上事件与数字均据公开记录整理)
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 金融财经