2026-09-14 19:36

速览
本文来自微信公众号: 字母榜 ,作者:薛亚萍
邵天兰质疑行业“虚假收入”的朋友圈,算是将具身智能的乱象彻底推到了台前。
不仅如此,具身智能行业的萧墙之风,越来越猛烈了。
据第一财经报道,有网传消息称,千寻智能、星海图、星动纪元遭遇某同行向“主考官”举报。不过,举报内容尚未公开。
针对传闻,这三家公司有的回应称消息不实,有的暂不回应。而据此前报道,这三家均已秘密向港交所递交申请书,估值均超过200亿元。
截至目前,这些争议都没有实质性结果。但可以确定的是,当人形机器人扎堆进入资本市场,行业的竞争已愈发激烈。
恒业资本创始合伙人江一告诉字母榜,一级市场对人形机器人的估值已经比较充分甚至偏热,后续融资难度和估值倒挂风险在上升。对于还没有稳定订单和现金流的企业,IPO是续命的关键,错过这一轮资本市场的热度,再融资成本会明显抬高。
过去三年,这个行业成为最“吸金”的赛道之一,但商业化落地的质疑也越来越多,如今到了检验时刻,它开始遭遇最严厉的拷问。
9月9日和10日,梅卡曼德创始人邵天兰,在其朋友圈质疑一些具身智能公司,利用“数采中心”的关联交易来制造虚假、不可持续的收入。他称这些公司为“攒局型”具身智能企业。
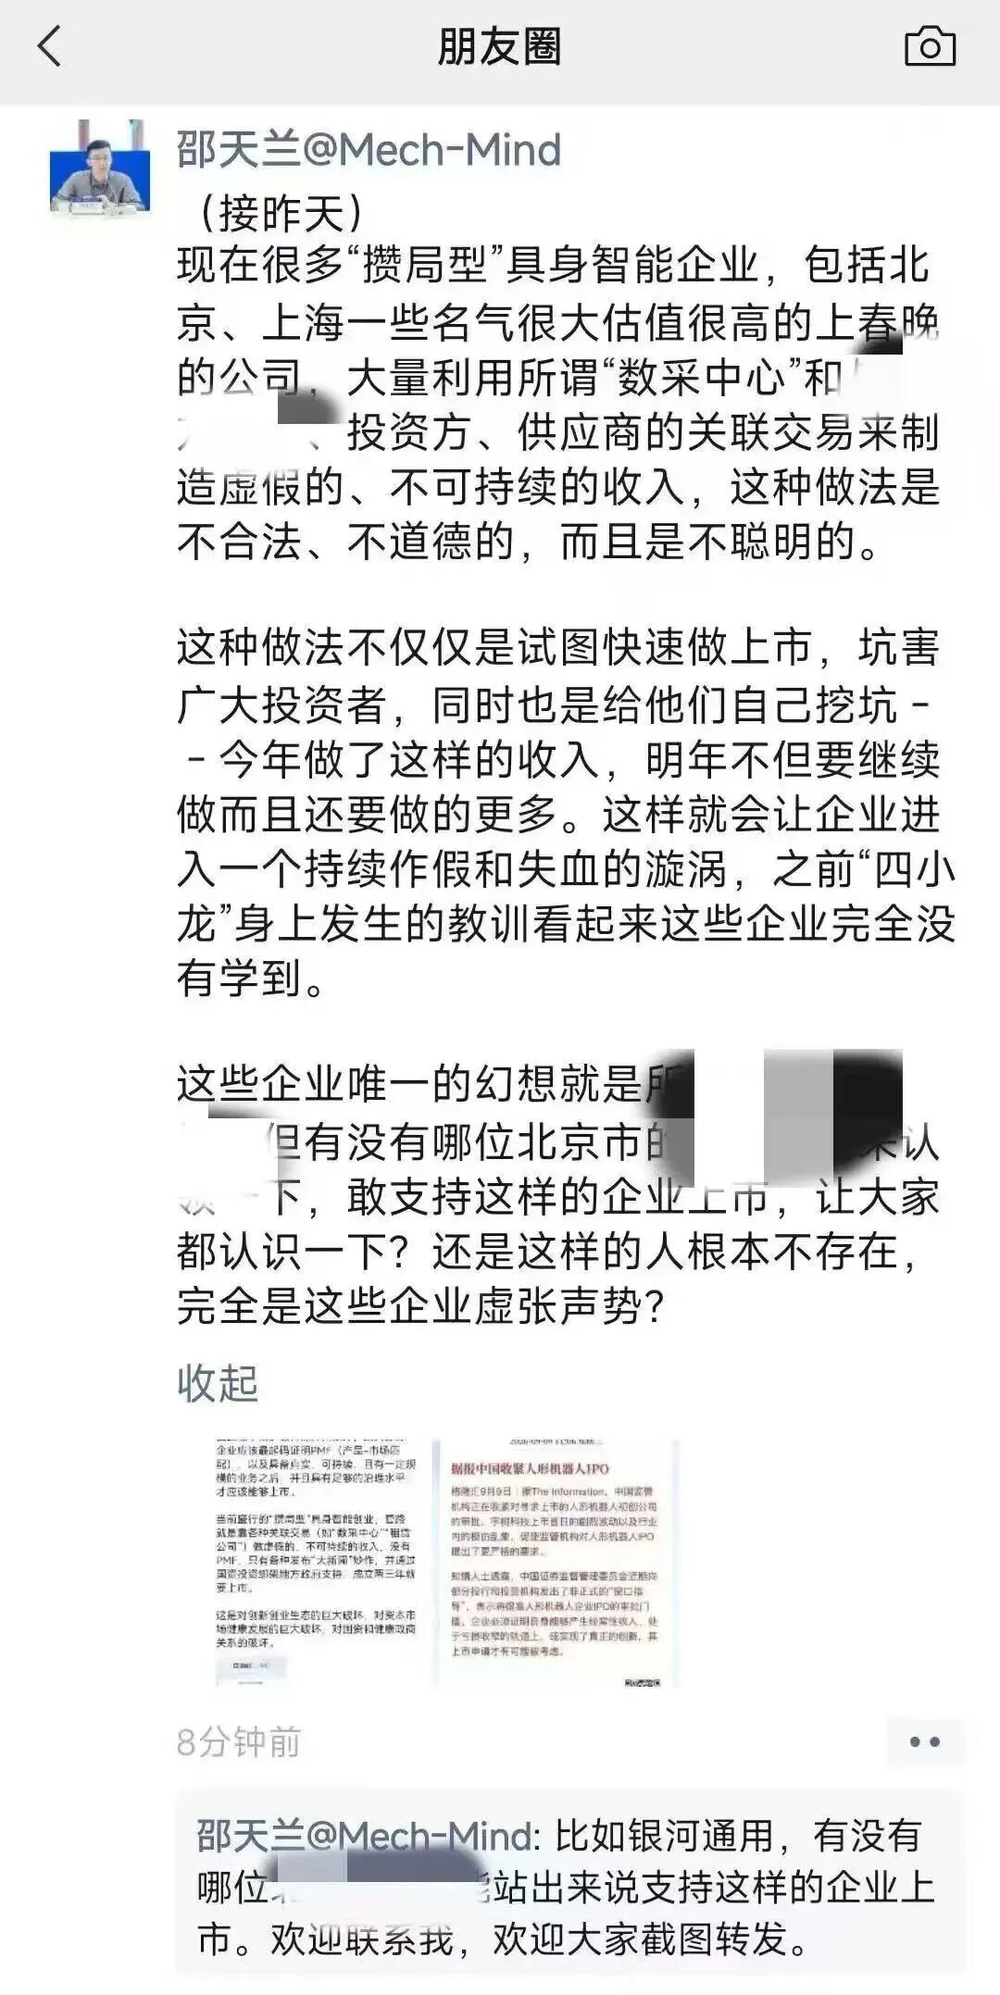
一位机器人行业七年从业者告诉“字母榜”:“这是行业里公开的秘密”。
那么,所谓的利用“数采中心”做关联交易,到底是怎么一回事儿?
数据,是今年具身智能行业最火的概念之一。今年,甚至被行业视为“具身数据规模化元年”。
原因很简单:具身智能大模型的训练需要数据,而数据不会凭空产生,方法之一就是向数据采集机构采购。
它的商业模式大致是这样的:数据采集中心向机器人公司采购机器人,再用这些机器人来采集数据,最后把数据集卖给具身智能公司等,用于具身智能大模型训练。
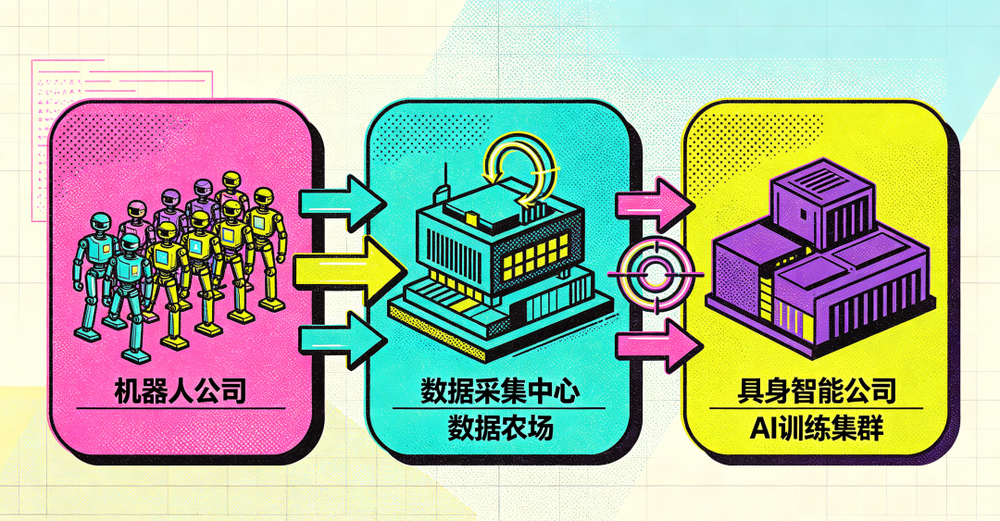
这样一来,机器人公司有了订单,增加了营收;数据中心也赚到了机器人公司的钱。
比如,今年二季度递交招股书的乐聚智能,其主打产品夸父系列近45%的收入就来数据采集中心。
这种模式本身并不构成问题,它确实是机器人产业发展过程中真实存在的一环。问题在于,当这种商业模式被“套路化”,它就可能变成另一回事。
邵天兰所抨击的“攒局式创业”,核心是利用这种方式来虚增企业营收。
“智能纪元AGI”分析指出这种模式的核心问题在于,运营方不够专业,企业要短期营收,双方诉求偏离了“做好数据”的核心,最终项目很难持续。
最近,邵天兰在接受“腾讯科技”采访时再次提到,这样的玩法短期内可能会让报表上出现一些收入,但长期副作用很大。无论从财务准则还是公司治理的角度来看,都不是一件好事情。
而通过“数采中心”形成收入,只是这个行业关联收入构成的一部分。这个行业,还存在一种关联收入,来自股东和产业合作伙伴。
《晚点LatePost》曾在报道中称,多重身份和交叉交易已经是具身智能行业普遍现象。在这套模式下,产业伙伴可以同时获得多种收益:向机器人公司销售零部件、承接代工等,再采购机器人进入工厂或训练场。机器人公司获得产能、场景、投资和订单。
上述那位七年的行业从业者,是一位机器人现场应用工程师。他观察到,这个行业并没有真正能够落地的应用场景,机器人大部分都卖给了股东和渠道,包括用于租赁。
这部分收入在资本市场也存在争议。据晚点报道,一家头部机器人公司去年四季度递交上市文件时,部分存在关联交易性质的营收被审计机构要求剔除。
之所以出现这种情况,是因为大部分人形机器人公司还没有真正跑通“PMF”。
所谓PMF,即Product-Market Fit,产品市场匹配,简单来说就是,产品能够满足真实市场需求。
云岫资本合伙人兼智能制造组负责人的符志龙曾在接受字母榜采访时提到,PMF能不能真正跑通,产品得让客户觉得有用且付费意愿高。一方面,是否具备大规模生产的能力。另一方面,销售能否闭环,决定了商业逻辑是否成立。
当收入更多靠关联交易支撑,所谓PMF就很难成立。而PMF难以成立,本质上还是因为人形机器人缺乏真实的商业落地。
最先公开指出这一点的,是金沙江创投主管合伙人朱啸虎。
自去年人形机器人出圈以来,他是第一个公开质疑这个行业商业模式的投资人。金沙江曾参投星海图和松延动力的早期阶段,后来退出。
去年3月,朱啸虎谈起人形机器人时说,自己见了一些具身智能企业的CEO,创始人们说出的客户都是自己想象出来的客户。
他还质疑,“谁会花十几万买一个机器人去干这些活?”当时,这番话很快引来一众机器人创业者的反击。
质疑并没有因此消散。给这个行业泼冷水的,还有一线从业者。
如美国家用机器人公司Weave Robotics的首席执行官卡恩·多格鲁索兹曾说,“这方面确实在做很多了不起的技术工作,也有大批优秀的人才投入其中,但它们仍远不是定义清晰的成熟产品。”
有“机器人教父”之称的罗德尼·布鲁克斯更是警告,人形机器人泡沫注定会破裂,向人形机器人初创企业投入数十亿美元是在浪费钱。
这些质疑落到了一个非常现实的问题上,机器人卖给谁?
宇树曾在回复问询函时披露,其2025年前九个月,人形机器人营收中73.6%来自科研教育客户,来自商业消费场景的营收仅占17.39%。
换句话说,它卖出的人形机器人,更多是被用作研究而非进入生产环节。
今年6月,星海图首席CEO高继扬也曾表示,目前真正成熟的市场只有两个:第一,开发者和科研教育市场;第二,展演娱乐市场。“真正的生产力市场还没有打开,目前没有任何一家企业真正实现了在生产力场景中的大规模有效作业。”
科研教育、展演娱乐,这些场景有一个共同点:机器人不需要真正“干活”,只需要动起来。而一旦进入生产环节,对机器人的要求就完全不同了。
这正是商业化难题的根源:现实和技术之间还存在一道鸿沟。
大模型技术远未成熟,人形机器人终究难以像人一样干活,眼下更像一个大型玩具。这也是这个行业一直遭受质疑的底层原因。
美国人形机器人公司Agility Robotics的首席技术官Pras Velagapudi就说过,制造一个机器人是一回事,但制造一个能从事“有用工作”的机器人,完全是另一回事。
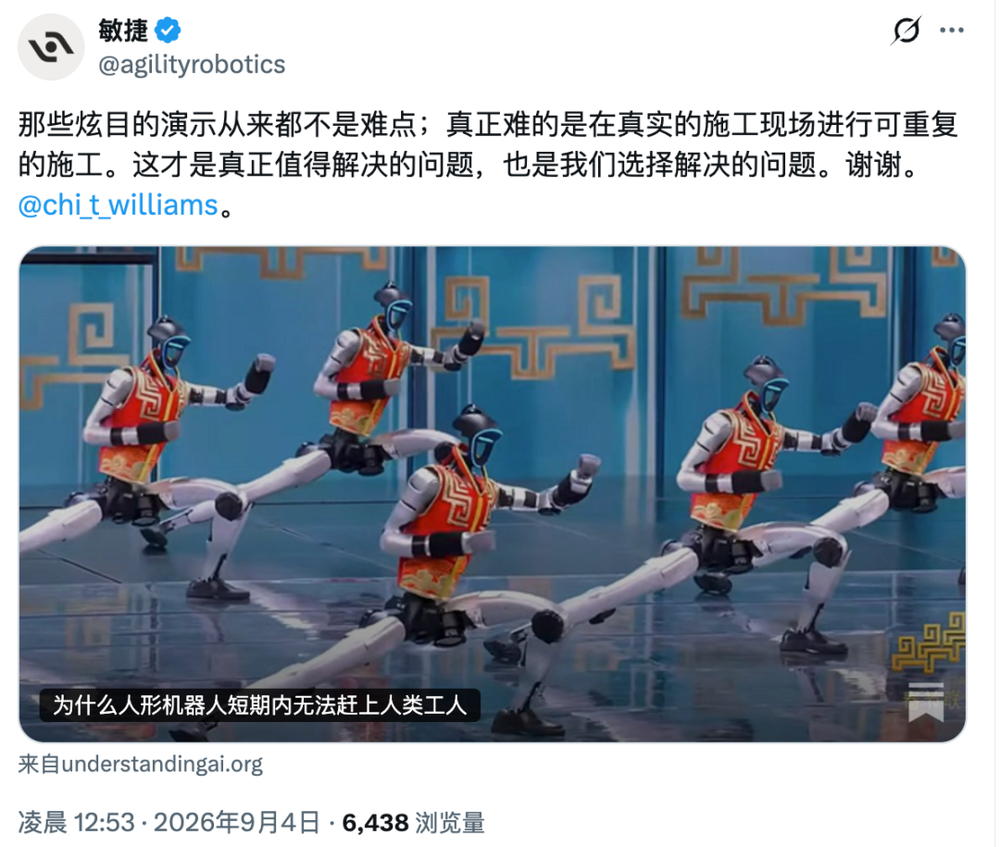
今年,Agility Robotics试图冲刺美股人形机器人第一股,这是一家聚焦仓储和物流市场的机器人公司。9月4日,Agility递交相关文件的当天,在社交平台转发了一篇文章,并配文:
“那些花哨炫技的演示从来都不是难点;真正的挑战,是在现实地面环境下完成可重复落地的实际工作。”
有意思的是,显示的文章配图,正好卡在宇树春晚表演武术的一幕。
这道技术鸿沟之所以难以跨越,从研发投入上也能看出部分原因。
宇树虽逐年加大具身智能大模型的研发,但研发投入占比依然不足。据宇树招股书,2023年至2025年,宇树研发投入为4995万元、7001万元、1.4亿元。
优必选去年一年的研发费用是5亿元,其创始人周剑接受晚点采访时说,这可能已经是国内机器人领域最高的。
作为对比,AI大模型公司的研发费用已经高出了一个量级:智谱2025年的研发开支为32亿元;MiniMax2025年的研发费用约17亿元。
当然,当前具身智能行业技术尚未收敛,技术路线没有跑通,企业在研发投入上难免谨慎。
但商业化尚未跑通,研发投入又不足,急于冲刺IPO的人形机器人,自然会面对更严苛的拷问。
自2025年春晚爆发之后,具身智能行业可以用一个“快”字来形容。过去半年,这种快还在加速。年初,人形机器人独角兽的新门槛还是百亿元估值,仅半年后,这一门槛已经是200亿元了。
上市节奏同样在加快:有公司融资至A+轮就冲刺上市,有公司量产刚刚过千台就启动IPO。
而冲刺上市的原因,也非常现实。
有正在冲刺港股的人形机器人公司在接受《财新》采访时说,“不上市就可能出局”。一方面,公司手握资本,才能吸引更多资本;另一方面,人形机器人技术尚无法撑起大规模商业落地,行业在可见的未来仍要靠资本输血续命。
江一也表示,“不上市就可能出局”有一定道理,但不是绝对。他表示,人形机器人研发烧钱周期长、量产验证慢,资本需要IPO这个输血渠道来对冲持续的资本开支压力。
为了抢占上市位置,一些企业不惜重金造势。今年春晚就是一个很典型的例子。
最开始,有多家人形机器人角逐上春晚的机会,但最后只有宇树、松延动力、魔法原子和银河通用四家成功。后来,《晚点LatePost》报道称,这四家各家的花费均接近1亿。
这一费用已经超过了宇树一年研发投入的一半。2025年,宇树研发投入为1.4亿元。
对于一家初创机器人公司而言,这当然是一笔不小的钱,堪称豪赌。但站在IPO前夜再看,这笔账不难算,品牌曝光关系到商业化进程、估值以及上市进程。
春晚之后,各家资本进程明显提速。宇树在今年8月成功上市;松延动力不仅完成股改,又完成了10亿元的B轮融资;银河通用也完成了25亿元的A+轮融资,并被曝向港交所秘密递交申请书。
更多没能登上春晚的机器人公司,同样在争抢上市机会。据不完全统计,截至今年7月,已有50家机器人公司进入上市流程。
虽然A股和港股,都已经有了各自的“人形机器人第一股”,A股是宇树科技,港股是优必选。
但是这两家公司均为早期机器人公司,优必选成立于2012年,宇树科技成立2016年,并非是踩着具身智能概念成立的公司。
优必选上市时,其主要营收来自中小学教育平台软件、四足机器人等;直到2025年,全尺寸具身智能产品收入才升至41%。
换句话说,眼下这批冲向港股的公司,争抢的是一个更纯粹的“具身智能概念”上市标签。
但能上市的终究是少数。宇树早期投资人之一俞文超在接受《财新》采访时表示,在第一波具身智能港股上市潮中,能顺利IPO的可能只有3家左右。
这意味着,上市本身也正在成为一场淘汰赛。而留给这批公司的时间窗口,可能比想象中更窄。
据媒体报道,有知情人士称,国内监管部门近期已向部分投行和投资机构进行非正式“窗口指导”,以提高人形机器人企业IPO的审批门槛。新要求里提到,拟上市企业需要证明能够形成持续性收入,正在走向减亏,或者拥有真正重要的技术创新。
如果这些要求最终成为行业共识,那么对于人形机器人公司来说,IPO就不再只能是“讲故事”。
正如江一称,IPO意味着要接受更严格的财务和信息披露审视,商业化能力不够扎实的公司,即便勉强上市,后续也可能面临破发、减持压力,对产业资本的长期战略布局反而是噪音。
参考资料:
《梅卡曼德CEO邵天兰:具身智能越热,越要警惕“急功近利”》腾讯科技
《机器人:先上市为强》财新周刊
《说真话的邵天兰捅破遮羞布:整个具身智能行业,谁在裸泳?》智能纪元
《具身智能的金钱游戏》晚点LatePost
《人形机器人,困在A轮里》字母AI
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。