2026-09-14 20:00

速览
本文来自微信公众号: 大橘财经 ,作者:张志峰
9月13日,深圳市欢创科技股份有限公司通过港交所上市聆讯,中金公司、国信证券(香港)联席保荐。
近年来,中国扫地机器人产业飞速发展,出货量快速跃居全球第一,科沃斯、追觅、石头、云鲸的头部品牌产品远销海外。作为产业上游核心零部件供应商之一的欢创科技的行业地位随之水涨船高。
公开资料显示,欢创科技主营激光雷达和线激光传感器。按灼识咨询的数据,2024年欢创科技收入排名全球扫地机器人空间感知方案第一,出货量份额超过50%,头部品牌厂商几乎都在其客户名单中,成立以来累计出货超3900万台。
但财务数字和这个地位不太匹配。
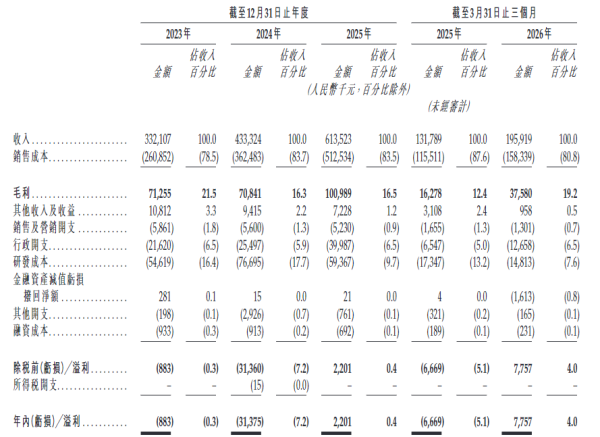
招股书显示,2023年到2025年,欢创科技营收从3.32亿元涨到6.14亿元,复合增速35.9%;净利润分别是-88.3万元、-3137.5万元、220.1万元,2025年才扭亏,净利率0.4%。
今年一季度,企业收入1.96亿元,净利润约780万元,净利率回到4%。
主业几乎全部押在扫地机器人上,三年里这块业务贡献了98%以上的收入。
想分散也难:行业前五名吃掉了60%以上的份额,客户跟着集中,前五大客户收入占比2023年是93.6%,2025年降到80.4%,今年一季度又回到85.6%。
一方面,新产品的账还没算过来,2024年企业推出的dTOF激光雷达和线激光传感器当年都是负毛利,把整体毛利率从21.5%拖到16.3%。
另一方面是价格战,三角测距激光雷达均价从2023年的68.6元/件降到2025年的43.3元/件。公司招股书坦言,为抢份额采取了一定销售和营销措施。
2025年情况有所好转。
dTOF激光雷达收入从420万元涨到6500万元,线激光传感器从1930万元涨到1.34亿元,两款新产品合计贡献了32.4%的收入,三角测距的占比从98.3%降到65.7%。毛利率稳在16.5%,一季度回升到19.2%。
但扭亏没有带来现金流。
2023年到2025年,企业经营活动现金流净额分别流出3483万元、3999万元、904万元,连续三年为负。截至今年2月底,账上现金及等价物约4609万元,另有约7408万元理财产品。
事实上,作为国产扫地机器人“隐形冠军”的欢创科技自有其独特性。自研芯片加算法,172项已核准专利,和头部客户连续合作三到六年。
扫地机器人渗透率还在往上走,割草机器人、泳池清洁机器人、人形机器人的订单也开始有了,公司已接获2家泳池清洁品牌、1家割草客户的意向订单,2026年前五个月出货1290万台,同比增114.4%。
但盯上这门生意的对手不少。
大疆旗下Livox的混合固态雷达已进入清洁机器人,华为的视觉感知方案进了科沃斯、云鲸的中端机型,速腾聚创的MEMS雷达是追觅、石头部分机型的标配。技术路线一旦切换,眼下过半的份额未必守得住。
XR业务2025年收入不足百万元,基本可以忽略。
或许正是因此,其上市道路走得并不顺利。
2023年底公司跟国信证券签了A股辅导协议,后来转道港股;2025年9月首次递表,期满失效;今年4月二次递表,9月通过聆讯。
值得一提的是,公司首次从幕后走向公众视野,是因股权与薪酬爆发的舆论风波。
2025年扭亏当年,创始人周琨、王健薪酬分别涨到170.2万元、133.8万元,涨幅超过40%,同期技术总监、财务总监薪酬反而下调;快播创始人王欣的妻子彭鹏2018年成为股东,2021年和2023年两次转让股权合计变现4500万元,递表时仍持股3.18%。
证监会国际司此前也要求公司就“新增股东入股价合理性”“是否存在利益输送”补充材料。
行业普遍认为,一家把市占率做到全球第一的公司,上市前夜还在为净利率和现金流发愁,背后是行业的普遍处境:客户强势、价格下行、路线未定。通过聆讯只是第一步,上市之后怎么把出货量变成利润,才是真问题。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经