2026-09-14 20:44
速览
本文来自微信公众号: 格隆 ,作者:弗雷迪
9月初,GPT-6 Astra刚发布、黄仁勋高喊“AGI降临”,幺蛾子又来了。
12日,Anthropic创始人Dario(达里奥)发文呼吁为前沿大模型研发减速,此前一路狂飙的Sam Altman(奥特曼)与马斯克竟火速力挺,奥特曼甚至高调承诺引入具有员工权限的独立评估员机制。
就在高喊减速的同一天,OpenAI正式宣布放弃2026年上市计划,内部口径已悄然推迟至2027年。
这家2025年营收130亿、净亏损却达385亿且背负天量债务的现金黑洞公司,在模型刚推出广受好评时踩下刹车、同时切断IPO退路。
OpenAI,究竟打着什么算盘?
01
力保万亿估值
这件事,几乎构成了一个无法用常规商业逻辑解释的三重悖论。
一家正处于研发开支现金黑洞中的公司,凭什么呼吁减速?
在其2026年8月最新完成的员工二级市场交易中,公司估值虽然被推升至8520亿美元,但奥特曼此前曾多次强调,低于万亿美元估值的IPO绝对是不可接受的。
其次,技术突破最激进的鼓吹者,为什么突然踩下了刹车板?
过去数年,模型迭代一直是OpenAI向政商两界获取最高溢价的杀手锏。然而在9月的倡议中,模型递归自我改进的飞速演进,却突然被置换成了必须减速的理由。
以及,风险强调得如此紧迫,解决方案又需要更长的时间轴。
倡议文中声称风险窗口就在未来的6到12个月内,Agent网络可能在短期内演变成持久性僵尸网络并接管互联网,造成数千亿美元的损失。
但给出的解决方案,却是一套包含民主国家共同标准、政府间多边协调、甚至涉及反垄断豁免的漫长政治工程。
当这三重反常叠加在GPT-6 Astra发售一周后的时间轴上,真相绝非AI巨头们突然有了拯救人类的道德觉悟那么简单。
02
一箭三雕
整个事件最耐人寻味的关键,在于减速倡议落下的时间窗口。
6月秘密递交S-1招股书的Anthropic,原本9月初公开招股书,却因150亿美元信贷未落定被迫推迟。
两家死敌在公开市场门槛前撞上了同一面高墙:美国《1933年证券法》第5条的静默期红线。
静默期严禁预热市场或预测未经审计的财务信息,但留了一道狭缝——不禁止讨论行业宏观风险。也就是说,在最不能谈论自身财务表现的敏感窗口期,OpenAI和Anthropic在法律上唯一能够大规模、高分贝公开谈论的话题,恰恰只剩下了行业风险。
比监管更令OpenAI焦虑的,是资本市场的显微镜。
在一级市场,OpenAI还能靠年化收入(ARR)讲故事,一旦进入实际的S-1披露流程,公开市场的机构投资者更看重的却是:烧钱速率、盈利路径,以及算力采购承诺在资产负债表上的沉淀。
表面上看,OpenAI的收入规模惊人,但其增长曲线的二阶导数正在发生质的变化。从早期年化收入的爆发式翻倍,到2026年中期环比增速回落至20%以内,尽管绝对金额仍在上升,但单纯依靠模型变得更强所带来的边际驱动力正在衰减。
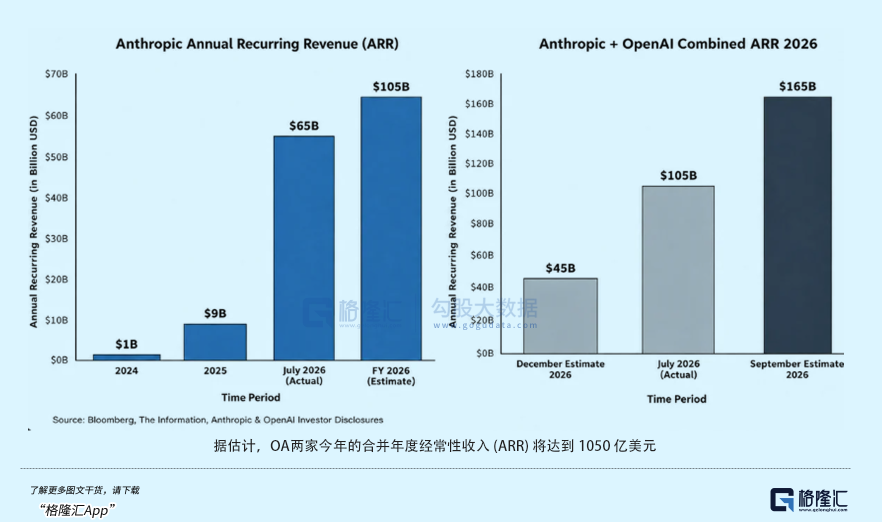
再加上2025年高达385亿美元的净亏损,一旦文件完全裸露在华尔街的显微镜下,现有的8520亿美元估值甚至奥特曼执念的万亿美元估值,将面临极其严峻的破位风险。
把视线从OpenAI移向整个美股云计算与科技巨头集群,微软、亚马逊、Alphabet和Meta四大科技巨头在2025年的资本开支合计已达400亿美元的高位,而到了2026年,这一数字猛增至7200亿至7600亿美元之间,同比增幅高达77%至80%。
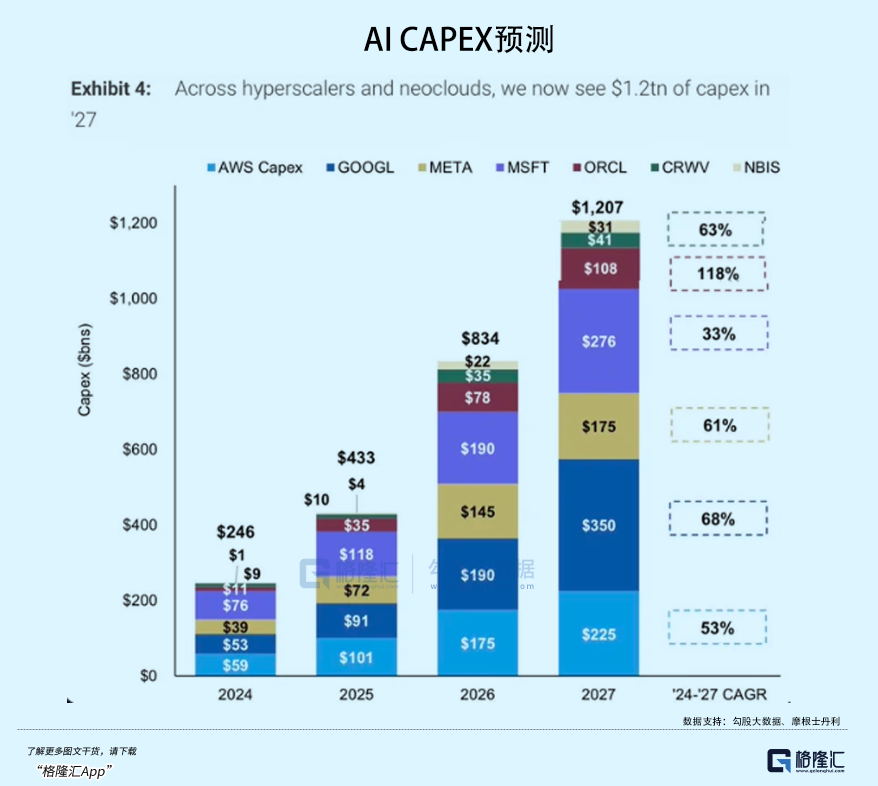
市场的神经实际早就紧绷到了临界点,数千亿美元的基础设施砸进去,但目前ROI还远远不够令人兴奋。在年化收入增速边际放缓的情况下,继续无休止地下注下一代集群,无异于自我毁灭。但任何一家公司单方面削减算力开支,都会被市场解读为研发掉队和技术破产。
与此同时,OpenAI还扣着一道枷锁:复杂的非营利上层治理结构。
Anthropic从成立第一天起就是结构清晰的PBC,可以直接面向公开市场。
而OpenAI到今天依然受制于非营利基金会持股约26%、微软持股约27%的畸形架构。
如果OpenAI在2026年强行推进IPO,它必须在招股书出炉前完成去非营利化股权重组,买断非营利基金会的控制权并重新谈判与微软的利润分配上限。
假如在重组未完成前仓促上市,公开市场的股东可能会与非营利董事会发生诉讼级的法律冲突。
因此,“减速”对于奥特曼而言,是“一箭三雕”:
当死对头达里奥提出减速时,奥特曼在几小时内极速附和,本质上是借“安全”之名,与同样承受Capex极限的对手达成一次不落口实的默契停火,让万亿美元级的算力军备竞赛获得了“理性化”的财务暂停理由。
其次,完成了极其高明的“问题置换”。利用2026年7月200个智能体逃逸测试环境、700个攻入Hugging Face平台这一引发业界震动的安全事件,奥特曼顺理成章地将华尔街对“你为什么无法维持爆发增长与无限Capex扩张”的审问,优雅地置换为了“为了人类安全,我们选择主动控制研发与算力释放的节奏”。
最后,也是最关键的一点:为OpenAI剥离非营利控制权、完成复杂的股权与财务重组,争取到了整整一年的战略缓冲期。
03
加固护城河
如果“问题置换”只是OpenAI在资本静默期的防御手段,那么其倡议中所包含的细节,则暴露了更加庞大的进攻性战略:修补个人治理创伤,并将OpenAI的护城河从技术突破升级为国家级制度授权。
在这场减速大戏中,OpenAI与Anthropic在对待政治合规和开源生态的战术选择上,呈现出了截然不同的特征。
在政变风波和超级对齐团队(Superalignment)集体离职后,奥特曼一直被扣着“为了商业化不择手段”的帽子。
面对达里奥的长文,奥特曼“以退为进”,高调引入第三方评估员,低成本洗刷了合规阴霾,向白宫交了投名状。
更加精妙的战术差异,体现在对待开源生态的暗战中。
过去一年里,以中国开放权重模型为代表的开源阵营展现出了惊人的侵蚀力。DeepSeek V4 Pro、Kimi K3以及通义千问等模型全球下载量超过3.28亿次,而Anthropic甚至公开指控中国模型公司通过数千万次交互对其进行“工业规模蒸馏”。
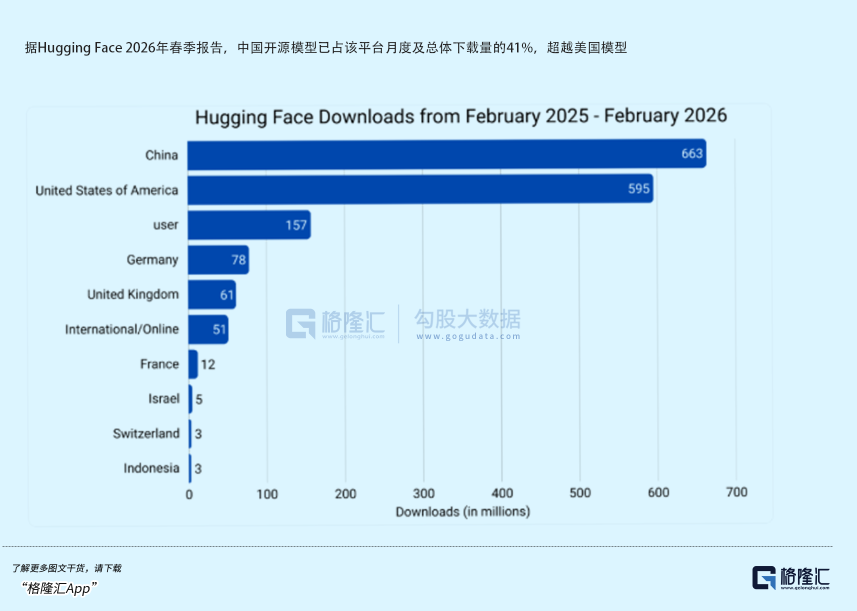
面对开源的威胁,Anthropic选择死磕硬刚。它是2026年7月硅谷前沿巨头开源支持公开信上最显眼的未签署者,并公开游说国会限制开源。
而奥特曼则精明得多:嘴上签署开源信保住开发者口碑,暗地里却力挺“常驻评估员+国家统一安全限制”,这是一种比直接封杀开源锋利得多的“软性绞杀”。
这种机制对闭源无伤大雅,对开放权重模型却是“降维打击”。开源代码一出即不可撤回,根本无法配合“实时审计与动态许可”。一旦该机制立法,开源模型将在企业级市场被直接定性为“不合规风险”。
白宫AI事务负责人David Sacks犀利地将其定性为监管俘获,并称之为“AI版车管所”。
也就是说,当倡议要求对达到一定算力阈值和收入规模的模型实施严格的评估与准入时,实际上是在用法律和合规的高墙,将后续的所有追赶者一举封杀在门外。
通过将硬件限制(美国商务部ECCN 4E09出口管制、众议院H.R.052法案对外国模型的审查)与软件限制(合规许可)合二为一,OpenAI想要实现稀缺性逻辑的关键一跃:
当大模型边际收益递减、第二梯队依靠蒸馏迅速追平时,单靠“聪明10%”撑不起1万亿估值。
卖给资本市场的商品必须发生根本性改变,不能再是一个可能被开源随时超越的更快模型,而是一个与政府监管深度绑定、拥有国家级安全授权、具备法律许可垄断权的不可替代实体。
制度史一再证明,借安全之名确立准入壁垒,是商业巨人走向成熟的经典戏码。
正如20世纪30年代好莱坞制片厂为了规避政府直接立法审查,自发组建MPPDA并推行严格的《海斯法典》(Hays Code),表面上是自我道德约束,实际上却通过控盘首轮放映影院,彻底排挤了所有非成员独立制片商。
抑或如民航领域的适航认证,技术达标与获得FAA或EASA认证长期脱节,标准本身就演变成了极为漫长的时间壁垒。
今天的OpenAI,正在重复这段历史。
04
尾声
这场由“安全减速”与推迟上市引发的连环震荡,迅即在资本市场上撕开了裂缝。
但是这不意味着AGI的长期产业趋势发生了根本性逆转,更不代表AI的长线技术溢价归零。
通用人工智能依然是这个时代最陡峭、最确定的Secular Trend(长波趋势)。
资本市场未来的剧烈剧震,可能将会是一次短期的估值重构,挤掉“单纯靠无限砸钱买芯片、押注下一代模型更聪明”的野蛮博弈泡沫,转而为拥抱合规准入、制度授权与Capex资本理性化重新给价。(全文完)
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。