2026-09-15 11:12

速览
本文来自微信公众号: 青萍见 ,作者:shushuhn
2026年9月11日,燧原科技登陆上交所科创板。
首日大涨179.22%,市值1708亿元。至此,摩尔线程、沐曦股份、燧原科技在科创板,壁仞科技在港交所——国产GPU“四小龙”在资本市场完成会师。以9月11日收盘价计算,四家合计市值6132亿元人民币(其中壁仞科技为港股,按汇率折算)。
这是国产算力产业的一个里程碑。但里程碑的另一面,是一组更值得追问的数据:最先上市的摩尔线程,股价已从最高点回撤超过60%。四家公司上半年营收全部高速增长,但按扣非口径,全部未盈利。
上市不是终点。当“有没有国产GPU”这个问题已经被验证之后,市场要问的下一个问题变成了“谁能真正跑出来”。
一、四种模式,四种活法
四小龙齐聚资本市场,但它们走的是四条完全不同的路。
燧原科技是深度绑定路线的极端样本。腾讯既是燧原的第一大股东,也是第一大客户。2024→2025年,腾讯占比从37.77%翻倍至83.79%,同期毛利率从40.78%降至31.78%(-9pct)——这个时间序列是集中度上升、议价权下降最硬的证据。2026年上半年,燧原毛利率仅30.37%,只有沐曦(57.2%)的一半多一点。上半年营收11.20亿元,同比增长279.08%,但归母净亏损6.32亿元,亏损同比扩大3.57%。经营活动现金流-8.78亿元,资产负债率78.70%。
但有一个被忽略的正面数据:燧原6月末合同负债66.65亿元,较2025年末暴增18.26倍。腾讯在用预付款为燧原锁定产能,订单能见度极强。但合同负债是负债——66.65亿预收款推高了资产负债率,公司自己解释亏损扩大时也提到预收客户款项预提的利息费用。预付款既是订单能见度的证明,也在当期侵蚀利润,且这笔预收款绑定的是腾讯定向场景,很难直接转化为对外可复制的通用市场订单。
燧原招股书预测2026H1净利-6.08亿至-5.77亿,实际净利-6.32亿——既低于预测下限,也没能收窄。所以前三季度预告(-8.6亿至-7亿)应当打折看待。
沐曦股份走的是分散布局路线。前五大客户集中度约61%,是四家中最低的。2026年上半年,沐曦营收13.24亿元,毛利率57.2%,同比提升1.1个百分点。归母净利润6.12亿元(含非经常性损益6.61亿),扣非后仍亏损0.49亿元。但沐曦二季度扣非后已实现单季度盈利0.54亿元。需要提醒的是:单季度盈利可能受阶段性项目交付和验收时点影响,未必是可持续稳态。
沐曦有一个独特的对赌机制:实控人陈维良及一致行动人承诺,若2026/2027/2028任一年度未盈利或扣非净利较上市前一年下滑50%以上,逐次延长锁定期12个月。(未盈利的口径是归母还是扣非,目前有歧义——按归母口径2026H1已+6.12亿大概率达标,按扣非口径则未必。)
摩尔线程是营收规模最大的一家(17.36亿元),上半年毛利率从上年同期的69.14%降至56.95%,二季度单季骤降至49.26%。但这不是简单的产品不赚钱——二季度6.6亿元夸娥智算集群大单确认收入,占当季营收近七成。芯片卡本身毛利率约70%,而集群项目含外采集成、服务器组装、系统调试,毛利率被压低。这是卖芯片赚钱、卖系统证明能力的战略取舍,而非竞争力衰减。但大量承接低毛利系统集成业务,会消耗现金流、占用交付资源,挤压芯片自研迭代资源——这是战略取舍的代价。
摩尔线程上半年扣非净亏损1.51亿元,同比收窄。非经常性损益1.39亿(主要为政府补助等)。经营性净现金流流出21.69亿元,主要发生在Q1(-14.87亿),Q2已收窄至约-6.82亿,趋势在改善。同时应收账款8.8亿元、同比+102.89%,回款质量值得跟踪。但账上弹药充足:A股IPO募资80亿元,截至6月末募资专户仍留存约56亿元。短期“烧钱断粮”的风险并不成立。
壁仞科技是营收增速最猛的一家。上半年营收12.36亿元,同比增长1997.56%。但去年同期营收仅约0.59亿元,近20倍不说明天花板,只说明起点低。壁仞期内亏损3.77亿元(IFRS口径;经调整亏损3.37亿,减亏38.9%),毛利率提升至42.7%,同比+10.8pct,是四家改善最多的。它坚持云端大算力训练芯片路线,已完成互联网大客户认证,存货12.1亿、预付款15.34亿(+230%锁定产能)。
二、一张表看清四家的分化
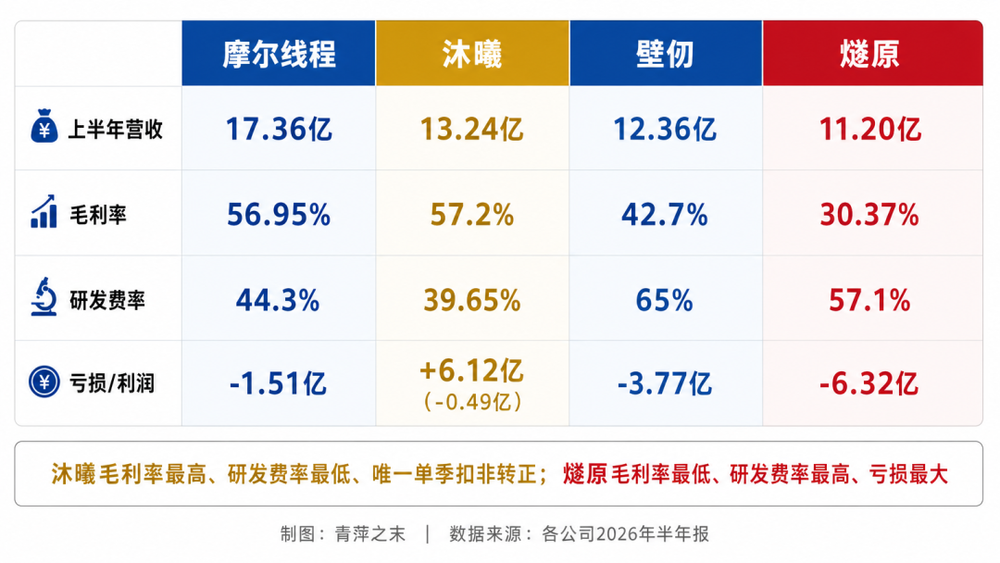
注:摩尔线程为扣非归母口径;沐曦同时列出归母与扣非;壁仞为港股IFRS期内亏损口径(经调整亏损为非IFRS口径);燧原为归母净利润口径。跨市场比较时需注意口径差异。
三、四小龙在争剩余份额
2022年,英伟达在中国AI芯片市场的份额约95%。2026年,这个数字已跌至约8%——黄仁勋本人5月公开承认把中国AI芯片市场拱手让给华为。国产AI加速卡份额突破60%,昇腾约50%—62%。
也就是说:国产替代不是想象空间,是已经发生完大半的事实。
按旧框架:稀缺溢价退场=替代想象被证伪。按实际数据:稀缺溢价退场=替代已经完成,而四小龙不是最大受益者。真正的问题变成了——蛋糕分完了,你分到多少?
摩根士丹利2026年预测,在国产AI加速卡的内部盘子里,昇腾约62%、寒武纪约14%,CR2=76%、CR4=86%。放到包含海外厂商的全市场口径,英伟达份额降至约8%、AMD约12%;四小龙在整体大盘里,需要和平头哥、昆仑芯一起争夺剩余份额。寒武纪9月11日H1营收59.96亿、净利润23.11亿;海光信息9月11日市值5366.66亿——这才是国产AI芯片前二的量级。
四、一个必须看的标杆:寒武纪
四小龙在争剩余份额,但剩余的量级有多大、什么样的公司能从中跑出来——寒武纪提供了一个最直接的参照。
先看一组同等市值的对比:
四小龙合计市值6132亿,H1营收54.16亿,亏4.09亿(归母/期内亏损口径简单加总,非统一会计口径;若按更严格的扣非口径,亏损显著更大)。
寒武纪9月11日H1营收59.96亿,净利润23.11亿。
一家寒武纪的H1净利润,比四小龙H1营收的一半还多。而四小龙H1营收同比增速约174.8%,寒武纪约108.13%——增速只差1.6倍,不足以解释盈利与亏损的鸿沟。
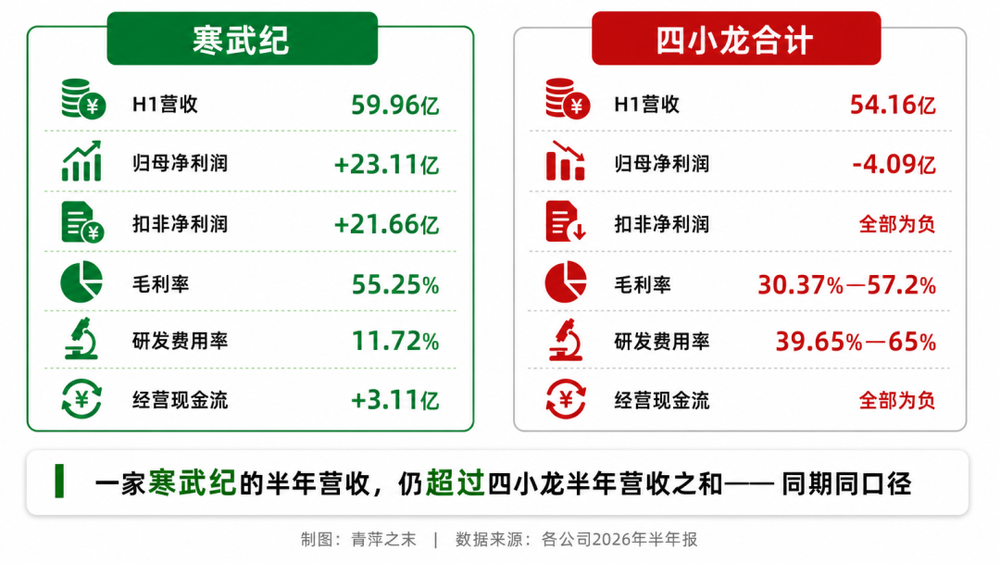
一家寒武纪的半年营收,仍然超过四小龙半年营收之和——同期同口径。
但真正的诊断不是效率差,是规模差。至少毛利率最高的沐曦已经证明——它缺的不是单位经济性,是规模。沐曦57.2%的毛利率已经超过寒武纪55.25%,它亏损不是因为产品不赚钱,而是5.25亿研发摊在13.24亿营收上(39.65%),而寒武纪7.02亿摊在59.96亿上(11.72%)。但壁仞42.7%、燧原30.37%仍低于标杆,说明对另外几家而言,规模不足与产品结构问题是并存的。
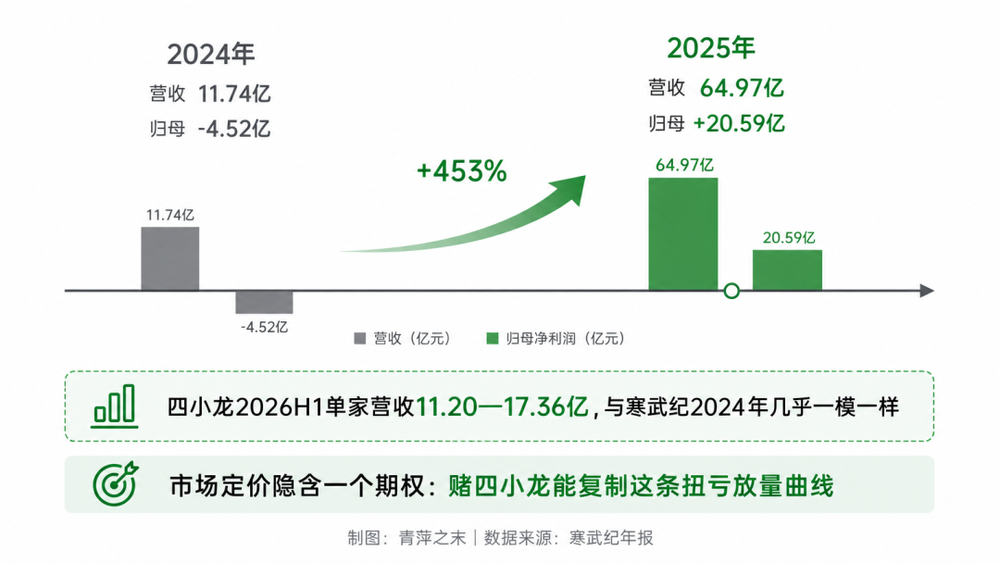
而寒武纪2024年,就是今天的四小龙(单家)。寒武纪2024年营收11.74亿、净利-4.52亿——和今天的四小龙单家营收(11.20—17.36亿)几乎一模一样。一年后,它做到64.97亿、盈利20.59亿。这就是市场买的那张期权:赌四小龙能在两年内复制这条曲线。
关于研发费用的绝对值:四小龙里研发投入最高的两家,单期研发费用(流量)绝对值已经超过寒武纪,产出却只有它的五分之一。但需要加一个限定——单期研发费用衡量的是投入流量而非存量。寒武纪的当期营收,兑现的是此前多年的累积投入。这个对比说明的不是投得少还产得多,而是投入期与收获期的阶段差。
还有一个反向启发:寒武纪第一大客户占比从2024年的79.15%降至2025年的26.21%,前五大中四名为新增客户,集中度在下降;燧原的腾讯占比从33.34%→37.77%→83.79%,在上升。一个在把集中变分散,一个在把分散变集中。但需要注意:寒武纪客户分散是面向多家政企与算力平台,而燧原是单一股东兼客户腾讯,两类集中的风险性质并不等同。
五、股价的回撤,比营收的增长更值得看
四小龙的上市首日表现,曾是资本狂热的最佳注脚:沐曦首日涨692.95%,摩尔线程涨425.46%,燧原涨179.22%。
但狂热之后,是冷静。摩尔线程的股价从最高941元跌至9月11日盘中低点约345元(当日收盘357.85元),回撤幅度超过60%。沐曦从1033元跌至489元,区间调整超过50%。
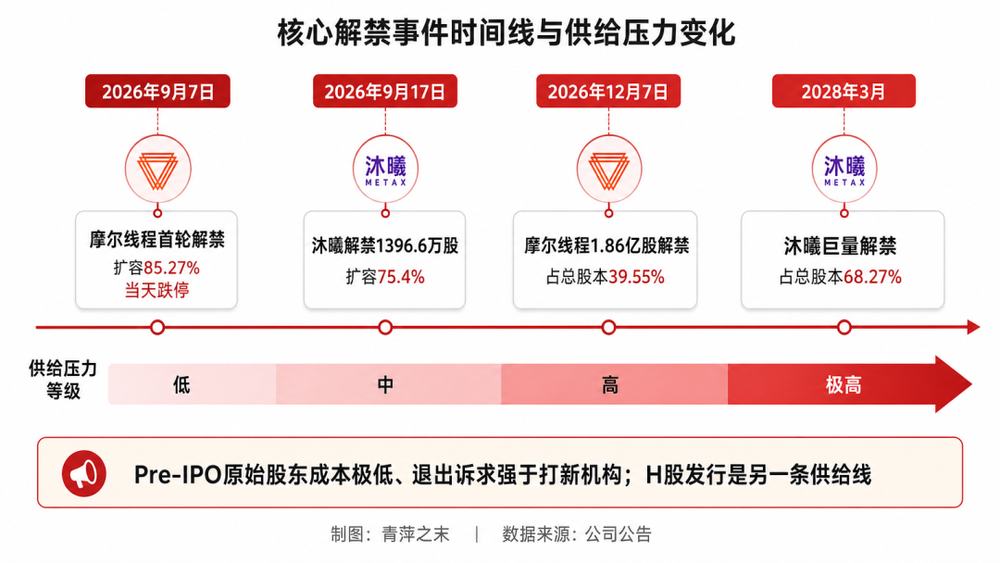
9月7日,摩尔线程迎来首轮大规模限售股解禁,2577万股流通,可流通股票一夜之间扩容85.27%。解禁当天,股价封死20%跌停,龙虎榜前五大卖出营业部均为机构专用席位,累计卖出14.62亿元。机构选择在这个时点集中兑现,原因不难理解:即便按跌停价出手,打新机构的账面浮盈仍超过260%。
9月的解禁只是序幕。摩尔线程12月7日还有约1.86亿股首发前老股解禁,占总股本39.55%,规模是本次的7倍。沐曦9月17日也有1396.6万股解禁,扩容比例75.4%(低于摩尔线程的85.27%),但绝对流通盘更小——解禁前仅1853万股,且叠加了7连跌、累计跌超20%后的脆弱情绪。真正的压力在于盘子薄、情绪弱。
更远期,沐曦2028年3月有占总股本68.27%的巨量解禁。
但解禁不是确定的利空。A股减持规则对大宗交易、集合竞价比例、窗口期、减持预披露均有约束;老股东也可以选择锁仓。不过,Pre-IPO原始股东成本极低、投资周期很长,退出诉求天然强于打新机构——哪怕走大宗转让,接盘机构未来依然会有减持预期,中长期抛压没有消失,只是延后。
另外两个被忽略的供给变量:摩尔线程2026年8月已通过H股发行决议,拟发行不超发行后总股本10%、设15%超额配售权;沐曦也在筹划赴港。这既是融资弹药,也是未来12—24个月的股本摊薄与供给增量。
六、技术路线的分野与成本约束
四小龙的技术路线存在一个根本性分野:摩尔线程、沐曦、壁仞均采用自研软件栈在不同程度上兼容CUDA生态(摩尔线程另兼顾图形渲染,自称全功能GPU);燧原走的是完全不兼容CUDA的DSA路线。
CUDA兼容是短期商业化落地的核心抓手——绝大多数客户已有CUDA代码,不兼容很难拿到规模化订单。但需要区分:API/生态层面兼容,不等于底层架构完全独立。长期仍存在专利、生态绑定层面的不确定性,兼容策略本身是商业选择,不等于完全摆脱生态依赖。
DSA路线的短板更显著:算子、编程模型完全独立,外部客户要迁移业务,需要大规模改写算子、重构应用,迁移成本远高于CUDA兼容路线。燧原能够走通这条路,很大程度上得益于腾讯提供的联合适配场景——如何将这种联合验证形成的产品能力复制到更多客户,是从依赖走向共生的关键。
供应链约束同样不能一概而论。HBM(高带宽内存)供给紧张对壁仞超大算力训练卡的冲击,和对以推理芯片为主的厂商冲击完全不是一个量级。HBM涨价、代工报价波动,会直接侵蚀毛利率。这些隐形壁垒,正是四小龙在财报之外必须跨越的“暗礁”。
国产GPU“四小龙”齐聚资本市场,是这一代中国芯片创业者的阶段性答卷。
但资本市场的耐心从来有限。摩尔线程60%的回撤、即将到来的12月大规模解禁、沐曦Q2单季扣非转正但整体仍亏损、燧原亏损扩大但合同负债暴增——这些信号都在说同一件事:上市只是拿到了牌桌的入场券,真正决定座次的比赛,才刚刚开始。
市场定价隐含一个期权:赌四小龙有机会复制寒武纪2024→2025那条扭亏放量曲线。而这张期权的行权条件,是把收入、毛利、现金流、利润串成一条可持续的链条——前提是产品、生态、客户结构不发生恶化。放量,不必然自动带来同等毛利率与盈利改善。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。