2026-09-15 11:29

速览
本文来自微信公众号: Bio新势力 ,作者:Bio研究院
今年的医药行业,有一家公司多少带点反常。
恒瑞在卖自己的创新药,百济神州靠泽布替尼走向全球,康方、信达、科伦博泰都在等下一条管线兑现。
结果站到市值前面的,却是一家不靠卖自己药物赚钱的公司。
截至9月14日收盘,药明康德A股总市值约4876亿元,重新超过恒瑞医药、百济神州,站到国内医药板块市值最前列。H股盘中仍一度涨至199港元,市值逼近6000亿。
药明康德当然不是“不做药”。它的主要业务是替客户找分子、做实验、跑测试、开发工艺,最后还可以把药生产出来。但它不靠一款属于自己的PD-1、ADC或者GLP-1去决定明年的收入。
这也是这家公司最容易被忽视的一层。药企下注的是一款药能不能成,药明康德下注的是,全球药企还会不会继续下注。
过去两年,这门生意一度被市场嫌弃。
可现在,钱又回到药明康德身上来了。
01
卖药的人赌爆款,不卖药的人赌概率
创新药行业有一条绕不开的规则,十个项目进去,最后能走到上市的只是其中一部分。
对恒瑞、百济、信达这样的药企来说,一个III期项目失败,损失的不只是研发费用,还有未来几年收入、销售峰值和估值。
这是创新药最让资本市场担忧的地方。一款药成功,公司可能会迎来重新定价。一款药失败,也可能直接砍掉几十亿甚至几百亿市值。
药明康德处在另一端。
它不需要判断哪一个靶点最后成为赢家。当一个分子在早期药物发现阶段,药明就可以收一次钱;进入临床,公司又可以继续做测试和工艺;走到III期,订单量开始增加;一旦上市,又可能转成商业化生产订单。
项目每往前进一步,对药明康德都是一笔可观的收入。如果这款药失败,对药企可能是当头一棒,可于药明康德,只是项目池里少了一个项目。
截至2026年6月底,药明康德小分子D&M管线里共有3731个分子,其中3148个还处于临床前和I期,394个II期,94个III期,95个已经商业化。仅2026年上半年,商业化和III期项目就增加了15个。
这是一套和创新药公司不同的数学题。药明康德追求的是,只要进入漏斗的项目够多,总会有一批不断往后推进。
2025年,药明康德给客户合成并交付超过42万个新化合物,这一年有310个分子从早期药物发现推进到开发阶段。比例看似不高,却已经撑起近6000亿的市值。
这种模式的价值,不在于预测下一款药王。而在于把“谁会成为药王”的不确定性,摊到几千个项目里。这就是为什么一家没有自有创新药销售收入的公司,反而可能比很多药企拥有更稳定的收入结构。
02
新业务抢镜,老业务赚钱
回望三年前,药明康德的资本叙事,还不是现在这个故事。
2023年,公司收入403.4亿元,同比增长2.5%。2024年,收入反而降到392.4亿元,归母净利润94.5亿元,同比下降1.6%。
表面看,一家曾经靠CXO扩张的公司已经增长停滞。实际上,这里面夹着一笔疫情留下来的旧账。
新冠商业化项目退出以后,总收入被高基数压住。2024年剔除相关项目,公司收入实际上同比增长5.2%,自由现金流达到79.8亿元。
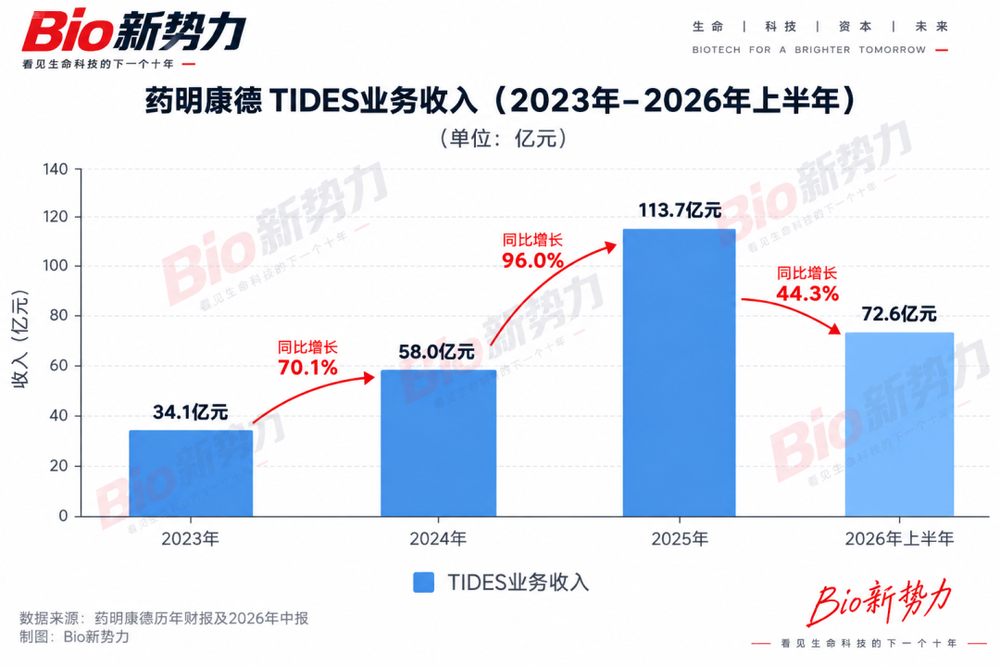
同一时间,另一个TIDES业务开始长出来(多肽和寡核苷酸相关业务)。2023年至2025年的收入分别是34.1亿元、58亿元和113.7亿元。两年增长到原来的3倍以上。2025年TIDES已经占到公司收入约四分之一。
于是市场很容易得到一个答案,药明康德涨,是因为多肽、GLP-1、小核酸。
到了2026年,这个解释开始走不通了。上半年,TIDES收入72.6亿元,同比增长44.3%。而增长更快的,却是很多人已经当成老业务的小分子D&M,收入149.9亿元,同比增长72.7%。
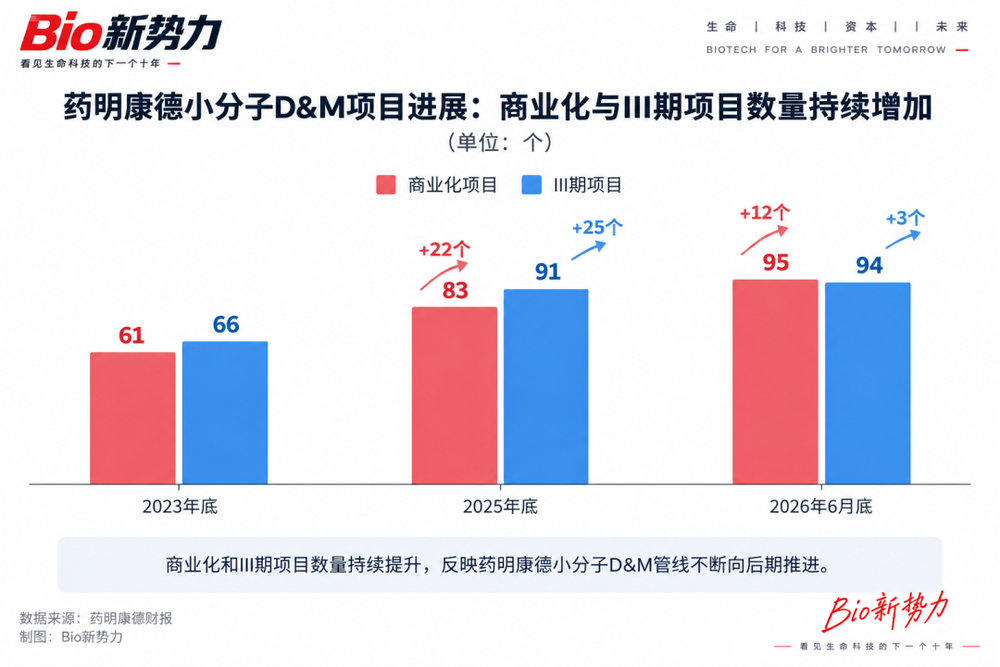
2023年底,小分子D&M有61个商业化项目、66个III期项目。
2025年底,变成83个商业化项目、91个III期项目。
到了2026年6月底,又变成95个商业化项目、94个III期项目。
项目开始从早期研发阶段,逐步进入临床后期和商业化阶段了。对CXO不是简单的“多做一次实验”,而是生产规模、订单金额、合作周期都会改变。
于是另一个变化出现。2026年上半年,药明康德收入289亿元,同比增长38.9%;持续经营业务增长48%。扣非归母净利润105.7亿元,同比增长89.4%。经调整毛利率从去年同期44.5%升到53.9%,经调整自由现金流达到70.2亿元。
收入涨四成,扣非利润接近翻倍。
原因并不神秘,也不在新业务。而是因为过去几年建的产能开始被更多后期和商业化项目填进去,设备还是那些设备,厂房还是那些厂房,单位收入需要分摊的固定成本却下降了。2025年报上,药明康德扣非利润已经同比增长32.6%,公司给出的原因就包括临床后期和商业化项目增加带来的产能效率提升。
总结下来,2023年的药明康德还在消化新冠订单退出;2024年新业务多肽和寡核苷酸业务就已经开始放量;到了2025年,该业务订单已经跨过百亿。
到了2026年,药明康德的变化已经不只是新业务在增长,而是过去几年积累的大量项目,开始从早期研发阶段进入临床后期和商业化生产阶段。项目越往后走,订单金额通常越大,合作周期也越长,产能利用率和利润率也会随之提升。
所以,单一的业务增长很难推动资本市场青睐,多点开花反而是推动药明康德跨进药王最前排的重要原因。
03
赢的不是CXO复苏,而是CXO分层
如果整个CXO(医药研发生产外包)行业都在恢复,那么药明康德的表现也没什么特别。可问题在于,同行业的财报并没有往一个方向走。
2026年上半年,康龙化成收入75.95亿元,同比增长17.9%;其中实验室服务增长13.7%,其中化学大分子CDMO增长32.8%,归母净利润增长7%。
凯莱英同期收入36.07亿元,同比增长13.1%。它的新兴业务增长72.5%,达到13.04亿元,其中化学大分子CDMO增长94.1%,生物大分子增长122.8%,但它的小分子业务收入只有22.97亿元。
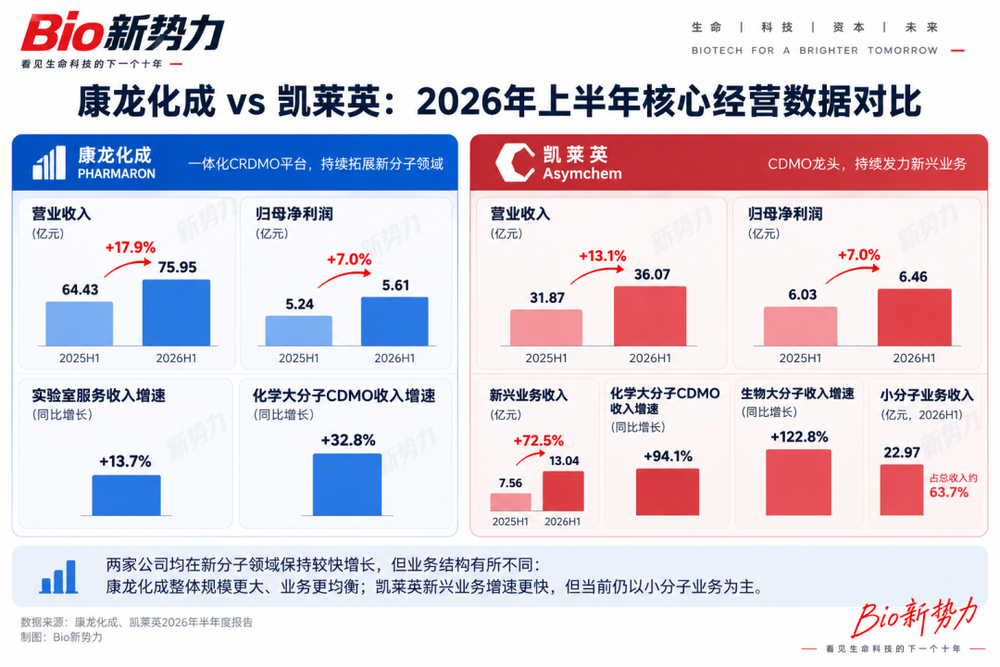
这三家公司都在扩展多肽、寡核苷酸、生物大分子等业务,最大的区别在于,凯莱英现在主要靠新业务提供增量;康龙的CDMO在增长,但实验室服务仍占大头。
药明康德则最不一样。TIDES在涨,小分子D&M也在涨,测试业务也在恢复增长。它压中的不是一个赛道,而是几个业务同时进入订单兑现期。
全球市场也在出现同样的变化,项目进入后期、产能利用率提高,利润增速开始超过收入增速。
2026年上半年,跟药明康德相似赛道的龙沙,收入同比增长16%,利润增长27.4%,利润率提高4.4%。其中,高级合成业务收入增长27.7%,主要受产能利用率提升、项目结构改善和规模效应推动。
赛默飞世尔科技二季度收入增长10%,其中包括旗下生物制药服务品牌Patheon在内的实验室产品与生物制药服务业务收入达到66.93亿美元,同比增长约12%。
这说明药明康德身上发生的事,并不只属于中国。当全球Biotech融资恢复、GLP-1、ADC、多肽、寡核苷酸等项目继续推进,药企需要的不只是早期实验。而是越接近上市,越需要工艺、产能、质量体系和跨地区交付。
于是CXO行业的竞争,也从“谁能接项目”变成了,谁能把一个分子从实验室一路跟到商业化。
这也是为什么这一轮上涨并不是所有CXO一起重回巅峰。单点业务仍然要面对价格、订单和产能利用率。拥有前端流量、后端产能和跨阶段服务能力的平台,则有机会把客户一个项目的生命周期拉得更长。
当然,这并不意味着药明康德已经没有风险。超过八成收入来自化学业务,地缘政治、美国政策、汇率、客户项目失败以及新增产能,每一样恶化都可能重新改变它的利润模型。公司在2026年半年报中也把国际地缘政治、立法限制和司法程序列入未来经营风险。
所以“药王”只是一个资本市场的称呼,而药明康德没有自己的药王,它更像站在赌场门口卖筹码的人。
当恒瑞、百济、康方们还在回答下一款创新药是什么的时候,药明康德更加需要向市场交代,下一年全世界还会有多少家公司继续押注新药?因为创新药的赛道越火热,它的项目才会越多。
现阶段的二级市场,已经不愿意给创新药企更高的估值定价,他们更偏爱的是卖铲子的公司。因为不论药企押中哪一款药,药明康德都能从几千款药的生老病死里持续做生意,这才是药明康德能够站到医药市值前排的核心原因。
然而,资本市场的偏好总会随着市场变化而调整,眼下药明康德可能是资本的宠儿,并不意味着明年、后年还能一直享受同样高的估值。
如果创新药企业持续无法获得二级市场更高的估值定价,融资也无法像前几年那样顺利,影响就不会只停留在股价层面。
钱变少以后,药企通常会先砍掉最早期、最不确定的项目,放缓临床推进,把有限资金集中到少数核心管线上。对药企来说,这是控制现金消耗;可对药明康德来说,却意味着前端项目减少、订单节奏放慢,未来进入临床后期和商业化阶段的项目也可能变少。
这正是药明康德商业模式里容易被忽略的一面。它不直接承担一款药失败的全部损失,却要承担整个创新药行业“不敢继续下注”的后果。
一旦市场开始怀疑新增订单和产能利用率,估值逻辑就会从“平台型成长公司”切换成“重资产制造企业”。届时,药明康德的利润增速、现金流质量和估值中枢都可能被重新压低。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 医疗