2026-09-15 15:04

速览
本文来自微信公众号: 医线Insight ,制图:医线Insight,作者:雨山,原文标题:《中国最牛医药夫妻:旗下两家药企总市值已突破4500亿!》
中国创新药行业最近出现了一组颇有戏剧性的同步进展。
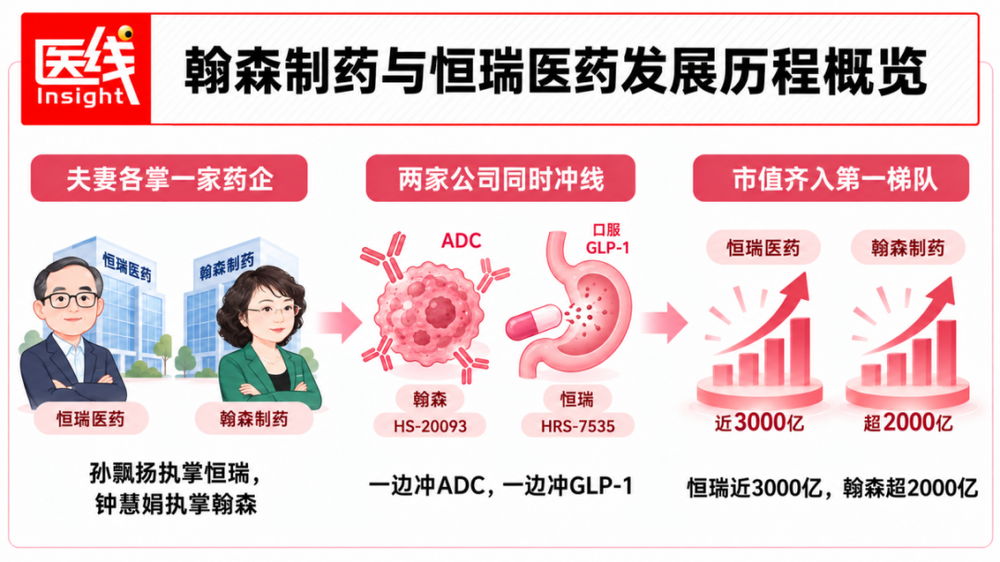
9月13日,在2026世界肺癌大会(WCLC)上,翰森制药自主研发的B7-H3 ADC——HS-20093公布关键III期数据。
用于经含铂治疗后进展或复发的小细胞肺癌患者,中位总生存期达到18.5个月,较托泊替康组的10.3个月显著延长,死亡风险下降54%。此前,该药的上市许可申请已获国家药监局受理。
另一边,恒瑞医药也在GLP-1赛道密集冲刺。其口服小分子GLP-1受体激动剂HRS-7535,用于成人2型糖尿病和肥胖或超重成人长期体重管理的上市申请先后获受理。
随后,GLP-1/GIP双受体激动剂瑞普泊肽用于成人2型糖尿病的上市申请也获受理。
短短十余天,一家公司拿出了B7-H3 ADC足以改变二线治疗格局的III期生存数据,另一家公司则连续把GLP-1产品推到上市门前。
更特别的是,两家公司背后的掌舵者,是一对夫妻。
丈夫孙飘扬执掌恒瑞医药,妻子钟慧娟是翰森制药创始人、董事会主席兼CEO。
资本市场也把两家公司重新推到聚光灯下。
恒瑞医药市值约2800亿元人民币,在A股长期位列医药企业市值前三;翰森制药市值约2000亿港元(约1700亿元人民币),在港股也已进入医药企业市值前三。两家企业总市值超4500亿元人民币。
过去几年,中国医药行业先后经历集采和Biotech融资寒冬。为什么这对夫妻掌舵的两家公司,反而在此时同时来到高位?
答案藏在两家公司各自完成的转型里:它们都受益于中国仿制药工业崛起,也都经历传统药品承压,并把增长重心转向创新药和全球市场。
走到今天,两条路线已经明显分开。
恒瑞试图成为创新药的平台企业,翰森则更强调持续产出高价值资产,再借助全球合作放大价值。
在两家市值处于中国药企第一梯队的背后,更值得讨论的是,两条路径为何形成,又映射出怎样的行业趋势。
01
都从连云港起步:
两个“药王”的创业史
如果只看今天的恒瑞和翰森,很难想象,两家市值数千亿元的药企,皆不在当下最火的苏州Biobay和上海张江,而是起步于连云港。
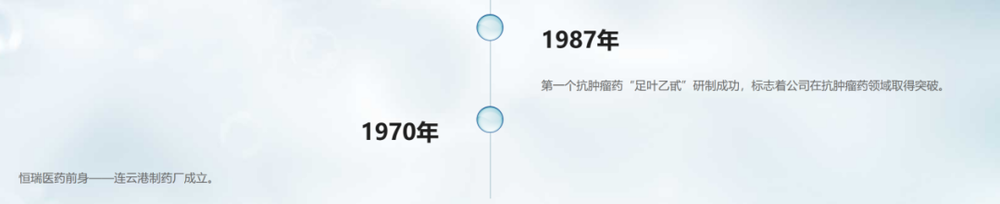
恒瑞的前身,是1970年成立的连云港制药厂。
清华经管学院的一则企业案例记载,1990年,32岁的孙飘扬接手时,这家企业只有300多名员工,年利润仅8万元,此前主要生产红药水、紫药水等低技术含量产品。
孙飘扬此后做出的一个关键选择,是将公司资源逐步转向技术门槛更高的抗肿瘤药。
恒瑞官网的发展史显示,早在1987年,公司首个抗肿瘤药“足叶乙甙”已经研制成功。
图片来源:恒瑞官网
但直到孙飘扬接手企业后,公司则进一步将经营和研发资源向技术门槛更高的抗肿瘤药倾斜。
1997年药厂完成改制,2000年登陆上海证券交易所。
今天恒瑞最为市场熟知的“肿瘤”和“研发”两个标签,其实都可以追溯到这一时期。
翰森的起点则不同。
1995年,翰森制药在连云港创立。钟慧娟大学学习化学,曾在当地中学任教,之后进入医药行业,并最终创办翰森。
如今,她担任集团创始人、董事会主席、首席执行官兼执行董事。
因为孙飘扬和钟慧娟的夫妻关系,加上两家公司长期处于相近的医药赛道,外界很容易把恒瑞与翰森理解为同一体系下成长起来的两家公司。
但事实上,从创立之初,它们就是两套彼此独立的公司体系。
这一关系甚至一度受到监管关注。
2015年,上交所曾要求恒瑞说明其与翰森前身豪森医药之间的股权关系,以及双方在研发、销售渠道和同业竞争等方面的情况。
恒瑞随后公告称,孙飘扬不直接或间接持有豪森医药股权,钟慧娟为豪森医药实际控制人,并逐项说明双方在产品、研发和销售体系上的独立性。
此后几十年,两家公司也一直沿着各自的股权、组织和商业路径发展。
2019年,翰森在港交所上市。
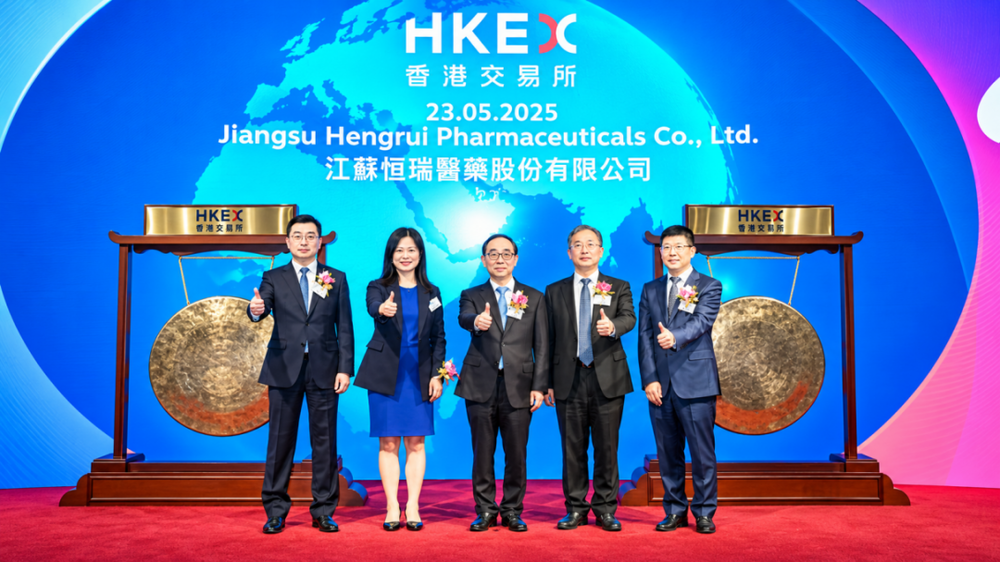
2025年,恒瑞登陆港交所,形成A+H架构。
图片来源:连云港经开区发布公众号
不过,这里面有一个关键的问题是,为什么两家彼此独立的大型制药企业,会在同一座城市同时成长起来?
答案要放回中国制药工业化的历史进程中寻找。
作为中国制药业颇具代表性的产业集群,2000年前后,连云港新医药产业基地进入国家火炬计划体系,此后当地又围绕企业技术中心、工程研发平台、产学研合作,以及上海、南京等地的异地研发机构持续完善产业链。
除恒瑞、翰森外,正大天晴、康缘等大型药企也长期扎根于此。
虽然产业集聚并不会直接造就一家头部药企,却能够为企业成长提供一套共同的外部条件。
人才可以在区域内持续沉淀,上下游服务更加集中,企业也更容易借助南京、上海等科研中心补充本地研发资源。
更重要的是,连云港药企的崛起恰好踩中了中国制药工业快速成长的窗口期。
20世纪90年代,中国本土药企首先要解决的并不是“全球创新”,而是更基础的工业化问题。
其一,能否完成仿制和工艺开发?
其二,能否稳定地规模化生产?
其三,能否建立覆盖医院终端的商业渠道?
恒瑞和翰森都在这一阶段完成了最早一轮能力积累。
制造能力解决产品供给,销售网络带来持续现金流,而现金流又反过来支持更大的研发投入。资本、制造、渠道和研发能力由此逐步形成闭环。
这也是理解“连云港现象”的关键切口。
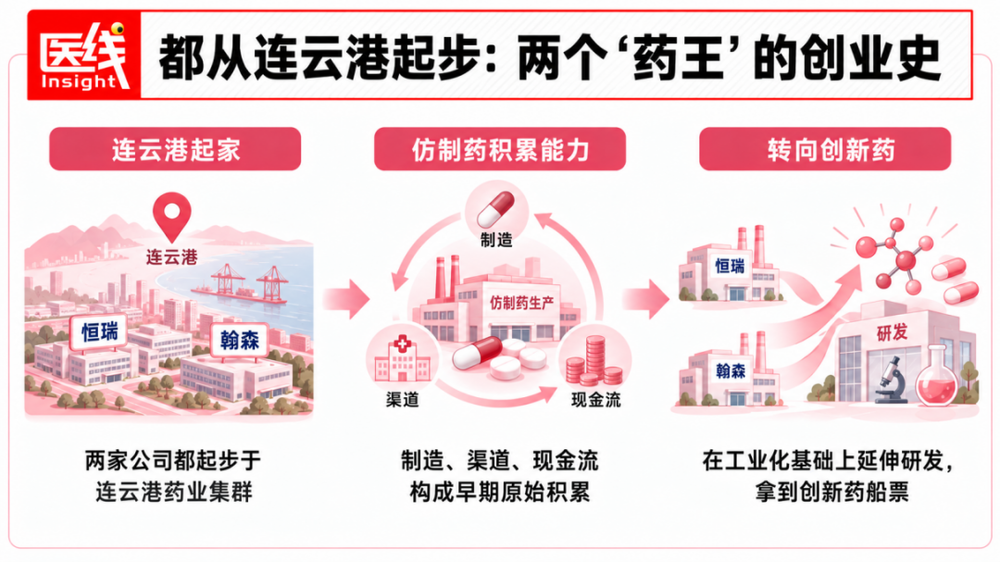
这里跑出的并不只是几家恰好位于同一座城市的药企,而是一批在中国制药工业化窗口期完成原始积累、并在行业升级过程中继续向研发端延伸的本土企业。
当然,连云港提供了产业土壤,但真正能拉开企业差距的,是企业在获得第一轮工业化能力之后,如何选择下一步。
恒瑞和翰森后来转向创新药,本质上都是在原有制造、渠道和现金流基础上,继续向产业链更高价值的研发环节延伸。
而这,也为它们拿下了创新药时代的船票。
02
同向创新
两家公司为何走向不同路线?
但拿到创新药时代的船票,并不意味着会驶向同一个方向。
随着传统仿制药红利逐步消退、创新药成为新的增长核心,恒瑞和翰森面对的是同一道选择题。
核心就是,已经积累起来的研发、资金和商业能力,究竟该如何继续放大?
过去几年,两家公司都在提高创新药占比、增加研发投入,也都加快了全球化步伐,但资源配置和价值兑现方式已经逐渐出现差异。
到了今天,这种分化已经能够清晰地反映在财务结构和业务构成上。
先看2026年上半年的成绩单。
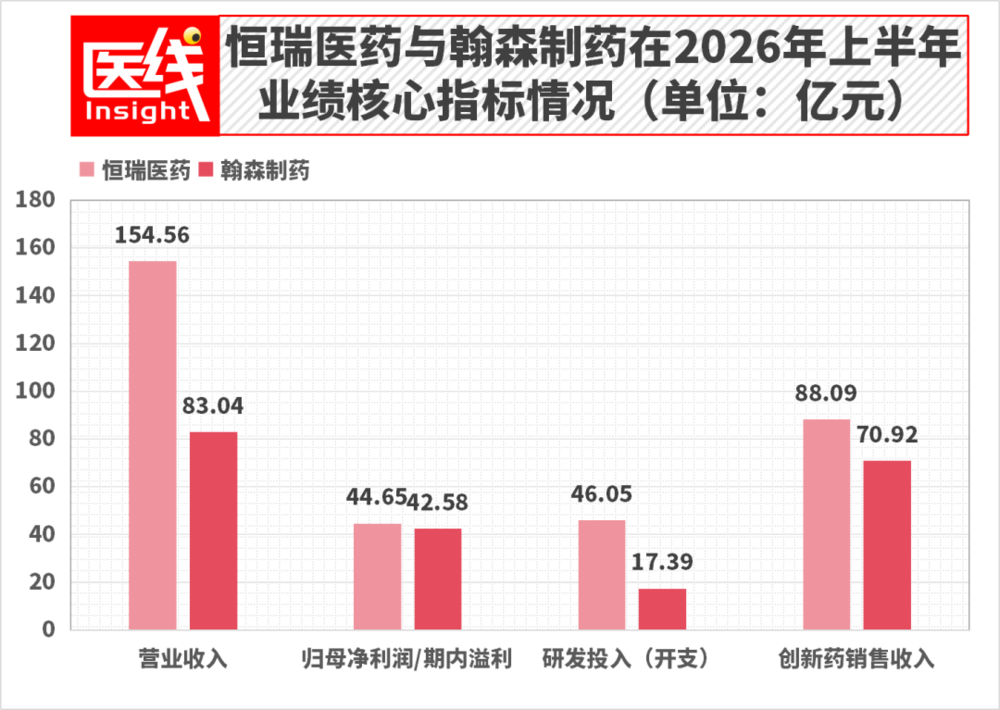
恒瑞实现营业收入154.56亿元,同比下降1.94%;归母净利润44.65亿元,同比增长0.34%。
同期药品销售收入139.48亿元,同比增长1.87%,其中创新药销售收入88.09亿元,同比增长16.38%,占药品销售收入63.16%。
翰森同期实现收入83.04亿元,同比增长11.7%;期内溢利42.58亿元,同比增长35.8%。
创新药收入70.92亿元,占总收入85.4%;研发开支17.39亿元,同比增长20.7%,占收入20.9%。
按两家公司各自披露口径粗略计算,翰森上半年收入约为恒瑞的54%,期内溢利接近恒瑞归母净利润的95%。
数据来源:恒瑞医药与翰森制药2026年年中报
需要注意的是,两家公司采用的会计准则、利润指标、合作收入确认和产品组合均有差异,因此这组数字更适合观察结构,不能直接用于比较盈利能力。
更关键的信号来自收入构成。
恒瑞创新药销售占比已超过六成,但庞大的传统药业务仍会拖动整体增速。
2026年上半年,创新药销售增长16.38%,总营收却下降1.94%,说明新业务已经足够大,旧业务及阶段性合作收入的波动仍会影响集团表现。
翰森的结构转换更彻底。
2025年,公司创新药与合作产品收入123.54亿元,占总收入82.2%;到2026年上半年,直接披露的创新药收入占比升至85.4%。
公开资料显示,2020年其创新业务相关收入占比约18%。
尽管不同年份“创新药”“创新药及合作产品”的统计口径并不完全一致,传统仿制药权重快速下降的趋势十分明确。
收入结构的差异背后,是两家公司放大研发价值的方式开始分叉。
首先,恒瑞更强调研发体系的规模效应。
2026年上半年研发投入46.05亿元,占营业收入29.8%,拥有5600余人的研发团队,覆盖ADC、双/多抗、蛋白降解、小核酸、口服多肽等多个技术平台。
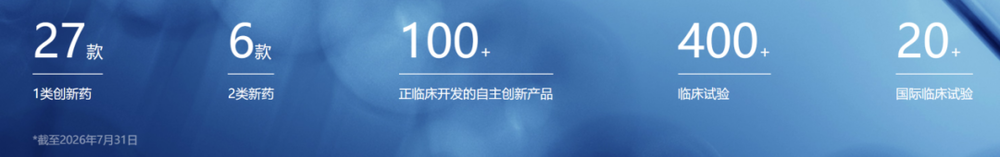
创新产品主要临床研发管线情况
图片来源:恒瑞官网
更大的管线组合、更广的技术平台和持续投入,目标是提高连续产出创新药的概率。
反观翰森,其特点是更强调以相对集中的资源持续筛选和推进具有全球开发潜力的高价值资产,并在资产价值逐步得到临床验证后,通过License-out等方式引入跨国药企接力海外开发和商业化。
这种模式的核心,是把自身优势更多集中在药物发现、临床开发和中国市场商业化等环节,而将成本更高、周期更长的全球后期临床、注册及商业化部分交由合作伙伴承担。
这样一来,翰森既可以通过首付款、里程碑和销售分成提前实现部分研发价值,也能够借助跨国药企的全球开发和销售网络,放大单个创新资产的海外价值。
同期,翰森研发开支为17.39亿元,规模低于恒瑞,但也拥有超过2500名研发人员、40多个候选创新药项目和70多项临床试验。
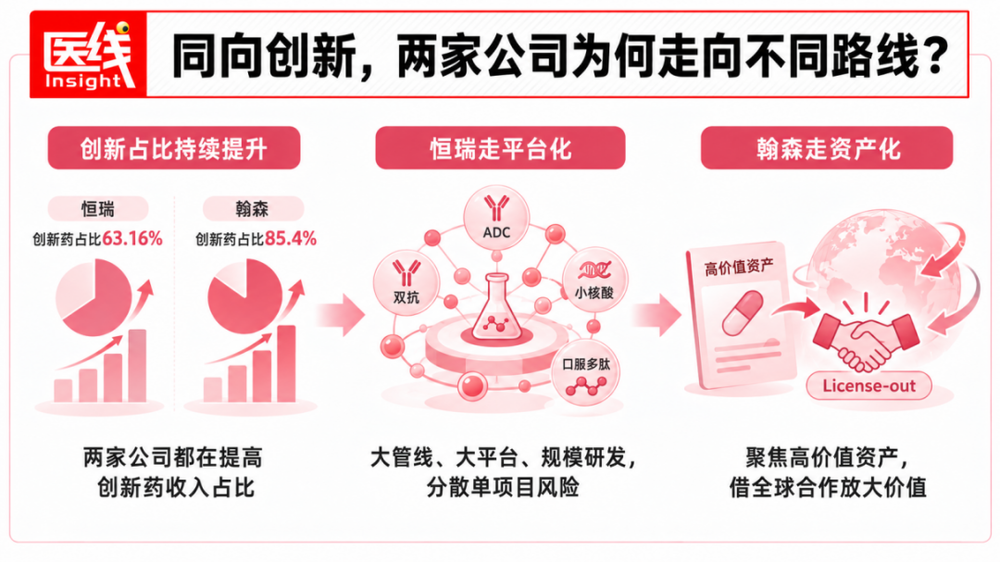
相比恒瑞依靠更庞大的管线组合和技术平台分散单一项目风险,翰森更强调高价值资产的持续产出、较早的全球合作以及由此带来的资本效率和国际化兑现速度。
那于资本市场而言,两家公司的市值逻辑又是如何用实际进展支撑的呢?
03
近3000亿市值
恒瑞发生了哪些实质变化?
作为中国医药行业标杆,恒瑞长期处于市场关注中心。
2026年上半年,公司营收同比下降1.94%,归母净利润仅增长0.34%,资本市场对它的定价重点,已经从传统品种销量逐步转向能否持续产出创新药,并把创新能力推向全球。
第一个变化,是产品结构和研发组织同时换挡。
2025年,恒瑞全年营收316.29亿元,同比增长13.02%;归母净利润77.11亿元,同比增长21.69%。
创新药销售收入163.42亿元,同比增长26.09%,占药品销售收入58.34%;全年研发投入87.24亿元,占营收27.58%。
到2026年上半年,创新药销售占比进一步升至63.16%。
今天判断恒瑞,核心指标越来越指向持续生产新药的能力。
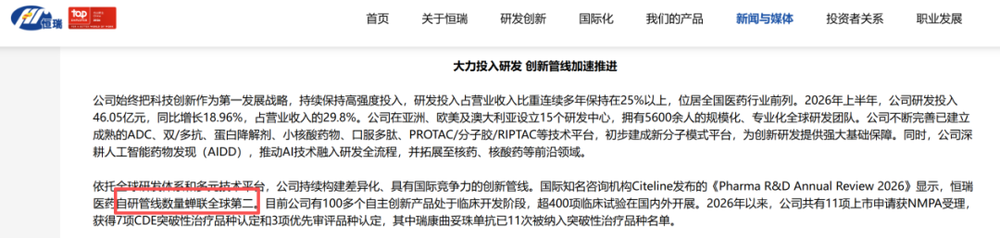
截至2026年8月底,公司称已有100多个自主创新产品处于临床开发阶段,超过400项临床试验在国内外进行;2026年以来已有11项上市申请获NMPA受理。
据全球知名咨询机构Citeline发布的《Pharma R&D Annual Review 2026》,恒瑞自研管线数量位居全球第二。
图片来源:恒瑞官网
管线数量不能直接等同于药物价值,但足够密集的管线和足够广的技术平台,可以降低单一产品失败对公司的冲击。
对于押注少数核心管线的Biotech,一次III期失败可能改变公司走向;恒瑞试图通过平台化研发,把单点风险分散到更大的组合中。
第二个变化,是全球药企开始为这套研发系统定价。
恒瑞披露,自2023年以来已完成13笔海外业务拓展交易,涵盖License-out、NewCo和战略联盟,潜在总交易价值约420亿美元,合作对象包括BMS、GSK等大型跨国药企。
这里的420亿美元包含大量开发、注册和销售里程碑,实际兑现规模仍取决于后续进展。
2026年5月与百时美施贵宝的合作最具标志性。
按照双方公告,合作涉及13个早期项目:4个来自恒瑞的肿瘤和血液项目,4个来自BMS的免疫项目,另外5个将依托恒瑞的研发引擎和技术平台共同发现和开发;恒瑞还负责相关项目的早期临床开发,推动临床概念验证。
资金安排同样体现了合作深度。
BMS将向恒瑞支付最多9.5亿美元,包括6亿美元首付款、1.75亿美元首个周年付款,以及2028年满足条件后的另1.75亿美元周年付款。
若计算联合发现项目选择权及全部开发、注册和商业化里程碑,协议潜在总价值最高约152亿美元,恒瑞还可获得境外销售的分级特许权使用费。
该交易已于2026年7月完成交割。BMS披露,将于2026年第三季度支付6亿美元首付款,另包括2027年1.75亿美元周年付款,以及在未提前终止协议等条件满足情况下于2028年支付的1.75亿美元周年付款。
这笔合作的意义在于,交易对象开始从具体药物延伸到持续研发能力。
早期License-out通常围绕单款资产展开,此次合作同时包含双方共同发现的未来项目,甚至有BMS资产进入恒瑞负责的区域,跨国药企由此开始为恒瑞的研发系统本身付费。
第三个变化,是恒瑞在补齐全球化链条。
2024年,公司将HRS-7535、HRS9531和HRS-4729组成的GLP-1产品组合大中华区以外权益授权给Kailera Therapeutics;Kailera于2026年4月登陆纳斯达克。
恒瑞自身也在2025年登陆港交所,产品已进入50多个国家,在海外取得约20个注册批件,并在美国、欧洲、澳大利亚、日本等市场推进I期至III期国际临床项目。
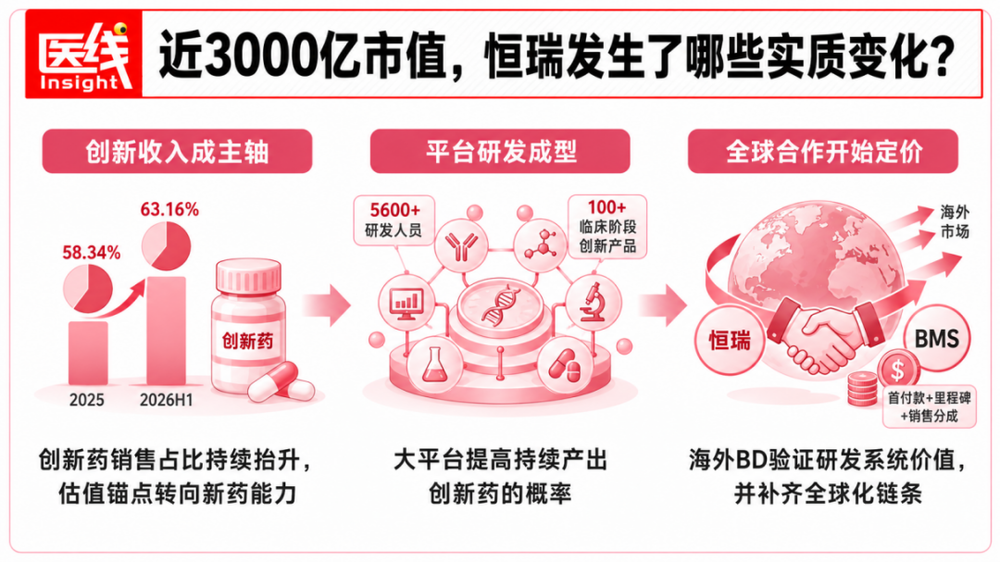
因此,恒瑞维持高市值背后的变化可以归纳为三层。
第一层,创新药收入占比持续提高。
第二层,研发平台的规模效应逐步形成。
第三层,全球合作开始验证研发资产的外部价值。
它正越来越接近一家拥有全球研发资产定价权的平台型药企。
这套估值逻辑仍有明确前提。
潜在交易金额要经过临床成功、监管批准和商业销售层层兑现;百亿美元级BD与百亿美元收入之间仍有很长的链条,III期成功也只是迈向商业成功的重要一步。
恒瑞下一阶段需要证明的,是能否把研发平台、海外临床和合作网络最终沉淀为稳定的全球销售收入。
04
约2000亿市值
翰森的底牌有哪些?
如果说恒瑞的估值逻辑来自研发平台不断扩张,翰森更吸引市场的地方,是以更小的公司体量持续打出高价值资产。
2026年上半年,创新药已贡献70.92亿元收入,占总收入85.4%,公司的收入结构基本完成换挡。
第一张底牌,是肿瘤资产持续兑现。
阿美替尼是翰森目前最重要的创新药之一。
2026年2月,欧盟委员会批准阿美替尼在欧盟用于两类EGFR突变晚期非小细胞肺癌患者;按照翰森公告,这是首个获得欧盟批准上市的中国原研EGFR-TKI。
这一批准意味着,翰森的国际化能力已经从资产授权进一步延伸到原研创新药进入欧美监管体系。
更受市场关注的产品,则来自ADC。
2023年10月,翰森将B7-H4 ADC HS-20089的大中华区以外权益授权给GSK,获得8500万美元首付款,并有资格获得最高14.85亿美元里程碑款及销售分成。
两个月后,B7-H3 ADC HS-20093的大中华区以外权益也授权给GSK,首付款为1.85亿美元,最高里程碑达到15.25亿美元。
三年后,HS-20093开始进入关键兑现期。
2026年7月,其治疗经含铂治疗后进展或复发小细胞肺癌的III期ARTEMIS-008研究达到总生存期主要终点;9月2日,上市申请获得NMPA正式受理。
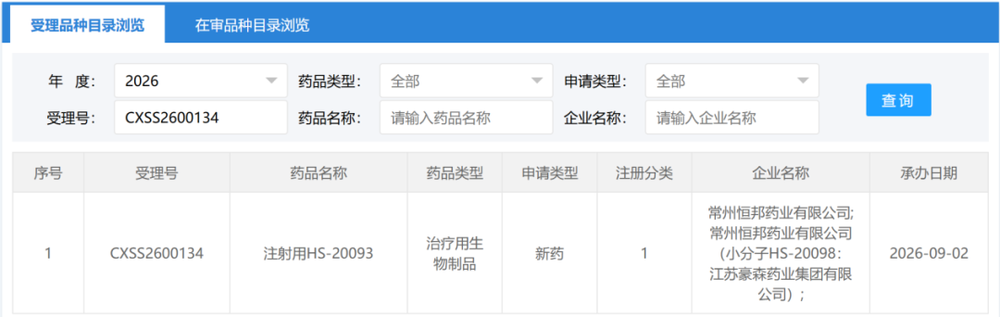
图片来源:国家药品监督管理局药品审评中心官网
资产在III期继续证明临床价值,也成为几年前License-out交易重新被市场定价的核心原因。
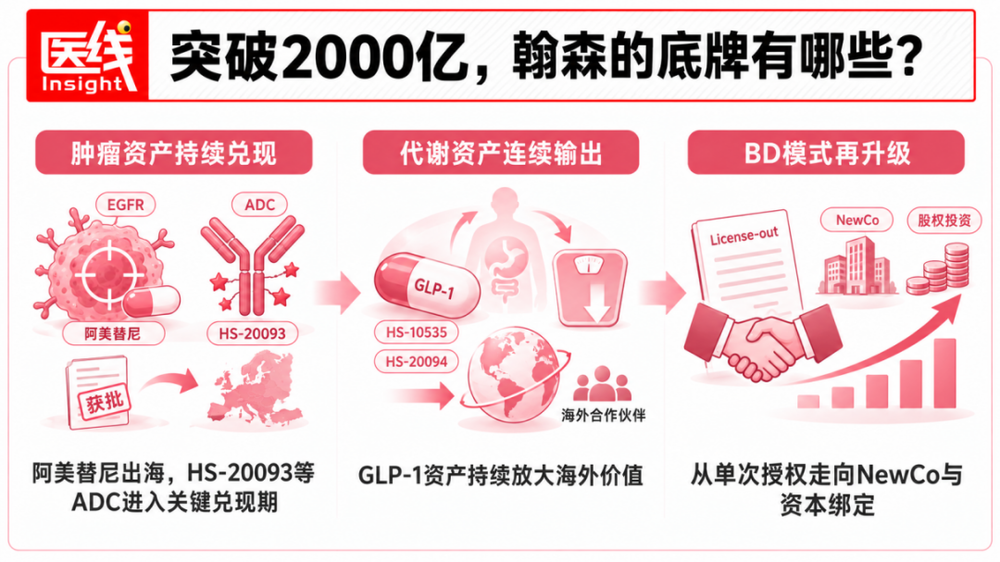
第二张底牌,是代谢领域形成连续资产输出。
同样布局GLP-1,恒瑞和翰森采用了不同的全球化节奏。
恒瑞的HRS-7535在2026年9月同时冲击2型糖尿病和体重管理两个适应症上市;翰森更早把部分海外价值交给全球伙伴兑现。
2024年12月,翰森将口服小分子GLP-1受体激动剂HS-10535全球独家授权给默沙东,获得1.12亿美元首付款,并有资格获得最高19亿美元开发、注册和商业化里程碑及销售分成。
2025年6月,翰森又将GLP-1/GIP双受体激动剂HS-20094的中国内地、香港及澳门以外权益授权给Regeneron,首付款8000万美元,最高里程碑19.3亿美元,并约定未来潜在产品销售的双位数百分比特许权使用费;中国市场由翰森自行推进。
2026年3月,公司公布HS-20094中国III期研究结果:治疗48周,平均体重降幅最高19.3%;6月,其用于成人肥胖或超重长期体重管理的上市申请获得NMPA受理。
这一组资产也进一步体现了两家公司的路径差异。
恒瑞依托更庞大的研发体系,希望在更多区域参与开发乃至商业化。
翰森则更熟练地把海外权益交给具备全球临床和销售能力的跨国药企,同时保留中国市场,并提前锁定首付款和潜在里程碑。
第三张底牌,是BD能力开始跨越单一技术平台。
2026年7月,翰森宣布将口服IL-23受体拮抗剂HS-20118在中国内地及港澳台以外的权益授权给Avere Therapeutics,可获得合计1.2亿美元首付款以及最高21.8亿美元开发和销售相关里程碑,并获得未来销售提成。
同时,翰森通过可转换票据对Avere进行少数股权投资。
这类交易已经从单次权益授权进一步延伸到NewCo和资本绑定:公司在出售海外权益的同时,也保留未来公司价值上升带来的部分收益。
截至2026年上半年,翰森披露已有7款创新药完成海外授权,合作伙伴包括GSK、默沙东、Regeneron等,累计潜在交易金额超过120亿美元。
与恒瑞类似,这一总额主要包含尚未兑现的里程碑,不能直接视作营业收入。
由此,翰森约2000亿市值背后的逻辑是,市场关注公司能否持续复制HS-20093、HS-10535、HS-20094和HS-20118这类高价值资产。
这种模式的优势很直接。
翰森无需在每个海外国家从零搭建庞大的商业化体系,就能借助GSK、默沙东、Regeneron等公司的开发和销售网络,把研发成果推向全球。
当然,风险也更加集中。
明星资产权重越高,单个项目临床失败对估值的冲击越直接;全球商业化越依赖合作伙伴,公司能够分享的价值链环节也越有限。
翰森已经具备较强的全球创新药资产供应能力,但若要成长为成熟的全球Big Pharma,仍需继续补齐后端能力。
恒瑞同样面对这一课题。
两家公司由此把问题共同推向最后一层:中国什么时候能真正诞生自己的全球Big Pharma?
05
中国何时诞生自己的全球Big Pharma?
把恒瑞和翰森放在一起,可以看到中国创新药产业正在经历一次重要的角色转换。
过去很长时间,中国药企谈国际化,更多指仿制药通过欧美认证,或把中国生产的药卖到海外。
如今,海外Big Pharma开始反向到中国寻找下一代创新药。
医药魔方NextPharma统计显示,2025年中国License-out交易达到157笔,披露的总交易金额约1357亿美元,首付款70亿美元。
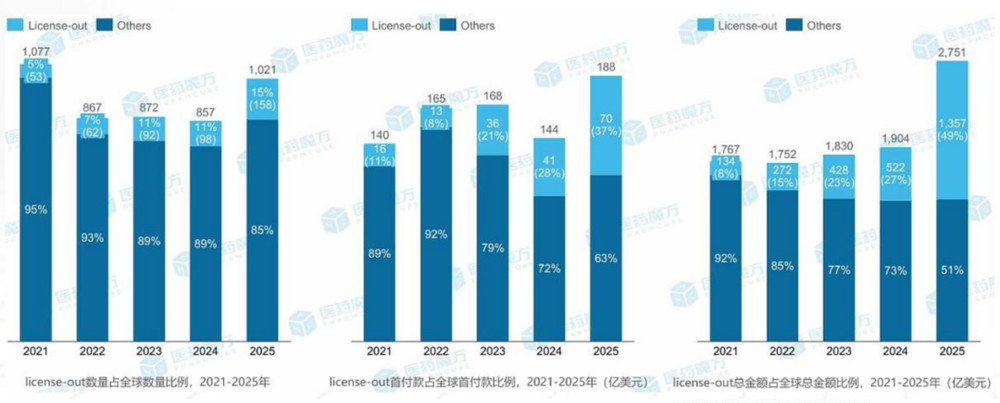
图片来源:医药魔方
这轮“买药”增长由供给和需求两端共同推动。
供给端,中国创新药产业经过十多年投入,已经积累起大规模研发人员、临床试验资源和成熟的药物开发体系,一批项目从早期“跟随创新”走向具备全球开发价值;ADC、双抗、代谢、自免等领域持续出现可以进入跨国药企全球管线的资产。
需求端,全球Big Pharma同样面对专利到期和新产品接续压力。
相比从头建立一个早期项目,如果一家中国药企已经完成分子发现、临床前研究甚至早期临床验证,跨国药企通过License-in引入一个已经部分去风险的项目,往往更有利于提高时间和资本效率。
因此,过去两年License-out爆发更深层的变化,是全球药物研发分工正在重组。
中国企业越来越多承担发现和早期临床环节,跨国药企则利用自身全球III期、注册和商业化体系接力后半程。
恒瑞和翰森的分叉,恰好体现了两种不同的应对方式。
恒瑞与BMS的152亿美元潜在合作、翰森连续把ADC和代谢资产授权给全球药企,都说明中国创新药产业中已经出现了一批能够反复产出、并被全球大型药企认可的研发资产和企业。
但从把创新资产卖给Big Pharma,到自己成长为Big Pharma,中间仍横着一条完整的能力链。
一款药从中国I、II期临床走向全球市场,还要完成跨国III期试验、FDA和EMA注册、药品准入、全球定价,并建立覆盖多个国家的商业团队。
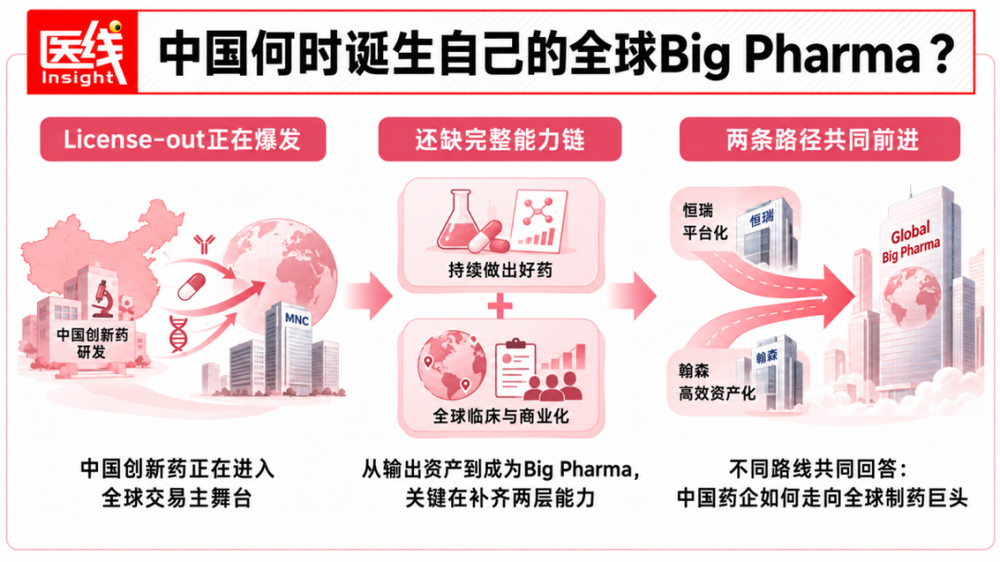
真正的全球Big Pharma,核心有两层能力。
一是持续做出好药,二是依靠自己的体系,把好药做成全球产品。
前者决定药企能否持续拥有新资产,后者决定这些资产的价值有多少能留在自己手中。
当前,中国药企与全球制药巨头最大的差距,主要就在后一层。
恒瑞和翰森,正在走两条不同的路。
恒瑞拥有100多个临床阶段创新产品和5600余人的研发团队,产品进入50多个国家,并在美欧日开展国际临床。它正在从研发、全球临床到商业化,逐步补齐跨国Pharma的能力链。
翰森则选择更轻、更快的模式:聚焦药物发现、临床验证和中国商业化,再通过全球BD释放资产价值。
阿美替尼获欧盟上市许可、参与Avere股权投资,也表明其正在向传统License-out之外延伸。
孙飘扬和钟慧娟回答的,其实是同一个问题。
恒瑞要证明,中国大型药企能否通过平台化研发、全球临床和自主商业化成长为Big Pharma。
翰森则要证明,高效率创新药公司能否从全球药企的资产供应商继续向产业链后端延伸。
三十多年前,这个问题还不存在。
1990年,孙飘扬接手的是一家年利润8万元的地方药厂;1995年,翰森成立。当时中国药企最重要的任务,是把海外已经验证过的药做出来。
今天,两家公司讨论的是ADC、GLP-1、IL-23、双抗和全球临床,谈判对手则变成了BMS、GSK、默沙东和Regeneron。
两家公司也由此浓缩了中国制药产业三十多年的变化。
从仿制到创新,从中国市场到全球交易,从替代进口药,到被全球Big Pharma主动购买创新资产。
下一阶段真正值得期待的,是更多中国药企能够持续在全球发现药物、完成临床并获得FDA和EMA批准,再依靠自己的商业体系,把中国原研药做成全球重磅产品。
届时,中国创新药出海的关键词,也将从“向Big Pharma输出资产”,走向“中国药企自身成为全球Big Pharma”。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 医疗