2026-09-15 15:18

速览
本文来自微信公众号: 过客财经 ,作者:DBS路人甲
金融行业里,信托曾经是那个“坏孩子”,也一度是那个“吃肉”的人。
2001年信托法颁布前,它经历过五轮清理;进入规范时代后,它又靠着一张“万能牌照”,在房地产的盛夏里吃到满嘴流油。可盛夏的果实,终究有人要还账。
2011年,信托业人均利润超过三百万,从业人员一度被视为“金领中的金领”。而近期路人甲翻银行的半年报,看到了某家信托公司上半年亏损8.17亿元,颇为错愕。忍不住翻阅了6家信托公司所有公开的年报,并梳理了它们的历年净利润。
结论是,信托公司仍没有走出挨打周期。
/金融街的“坏孩子”,怎么成了吃肉的人/
做业务的经常觉得被监管捆住了手脚,甚至会有一种错觉:自己被规则束缚,隔壁那个不讲武德的正在吃香喝辣。过去二十年,信托就扮演过这样一个角色。
尤其是公募基金的同学,曾经对两个行业的变化非常沮丧。2007年末,公募基金规模突破3万亿元,当时信托总规模不到1万亿元;到了2012年,信托首次超越保险,占据金融子行业“老二”的位置,规模干到7万亿元。而同一时点,公募基金规模已经不足3万亿元。更扎心的是,公募在2007年的管理规模主要是主动权益,到了2012年,大概四成已经替换为固收基金。
此消彼长的周期中,从公募基金跳槽到信托公司的案例,也为数不少。
从行业属性看,信托和基金才是真正的“卧龙凤雏”。最古早的基金一开始就是信托形态,即“单位信托”,遵循英国信托法律。国内信托和券商是公募基金最早的股东,比银行发起成立基金公司早了7年。早期的“阳光私募”,也都是借用信托通道。国内首只“阳光私募”叫“深国投·赤子之心(中国)集合资金信托”,基金经理以“投资顾问”形式出现。
说到底,信托和公募基金本质上都是信托责任。但在很长一段时间里,市场有个“共识”:信托是“万能牌照”,灵活性极强;公募基金则是所有金融子行业中监管最严格的。
/房地产盛宴,人均创利311万/
回到当初的大基本面:中国房地产市场一片繁荣。作为房地产开发商的最资通道之一,许多信托公司大大受益。公募基金当时扮演的是一个“光站着”的角色。从2008年到2013年,全行业管理规模长期在2万亿—3万亿元区间徘徊,管理费收入持续缩水。
而信托呢?2011年,信托业人均利润达到311万元。这是一个很浮夸的数据。要知道,那一年鹅厂的人均利润也就52万元。
路人甲从一份份年报里扒拉出数据,把几家信托公司的净利润拉长到20年,再比对同类公司,就能看到一条过山车曲线。单看某一年可能很普通,但拉长看,2018年资管新规是一个很重要的时间线。虽然部分公司的净利在2019年还有所增长,但长期进入了一个下行区间。
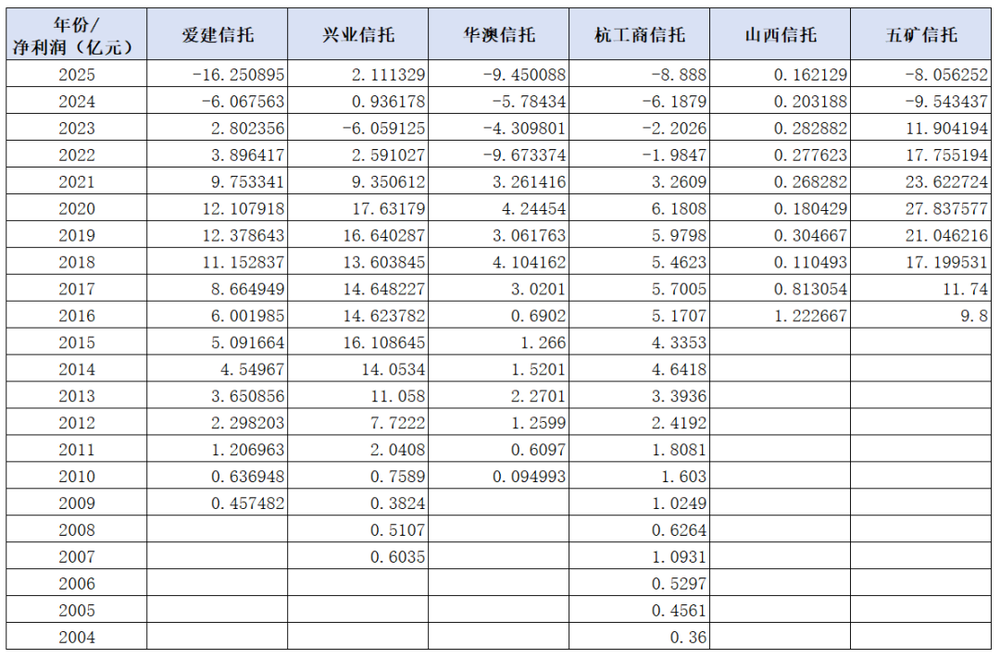
数据来源:信托公司年报DBS路人整理
有人会问:是不是没有资管新规,就可以一直增长?实际上,监管的很多动作也是对于风险的应对,而不是预防。不能认为不去拆弹,就永远不会发生风险。早在2011年,监管就多次对信托公司进行口头“暂停”提示和窗口指导。
/拆弹时刻:有人4年亏光12年利润/
仅仅从财务角度看,最近几年,部分信托公司出现亏损。极端的例子是华澳信托,前面12年赚的小钱钱,4年已经亏光。当然也有山西信托这种“躺平派”,演绎了“光站在那里”。更多的还是“以丰补歉”。
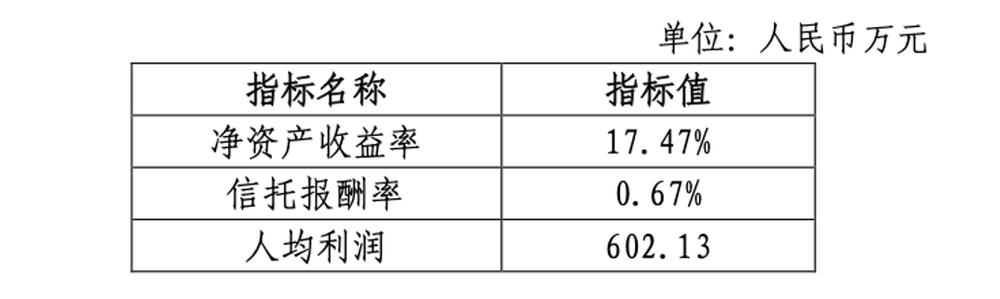
数据来源:信托公司年报
年报里还有一些有趣信息。比如2020年五矿信托人均利润602.13万元。简单对比,2020年鹅厂的人均创利约为186万元。信托吃肉的时候,确实让人眼红。
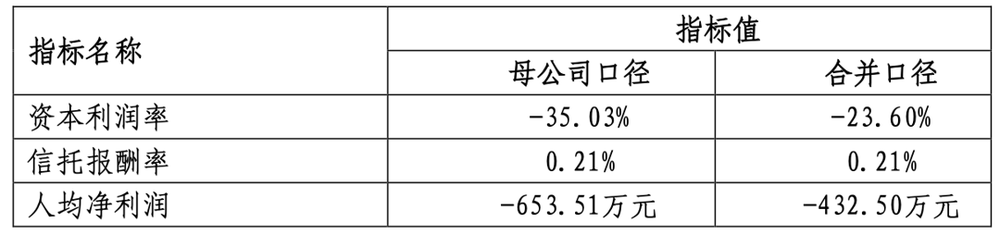
数据来源:信托公司年报
但不能只看贼吃肉,也要看贼挨打。杭工商信托曾经国际化过。2008年,摩根士丹利以受让股权方式入股,持股19.9%,之后在2015年出清了股权。从财务投资角度看,它吃到了整个高速增长的过程,虽然没做到“卖在最高点”,但也完全没有经历之后几年的鸡飞狗跳。
而杭工商信托后来的数据是:人均净利润-653.51万元(母公司口径)、-432.50万元(合并口径)。从人均创利神话,到人均亏损数百万,不过几年时间。
信托是最为稀缺的金融牌照之一,存量只有68张,且多年无新增。从理论上来说,这类行业的繁荣周期相对较长。逻辑很简单:某个行业利润高,就会有更多企业想进来分一杯羹,于是产量增加、供给变大。而牌照管制行业,限制了其他企业进入,延长了繁荣周期。
但牌照管制不是免死金牌。它只能限制供给,不能消灭周期,更不能消灭风险。房地产上行时,信托是开发商融资通道之一;房地产下行时,通道也会变成坏账通道。资管新规之后,非标收缩、通道受限、刚兑打破,信托业从“万能牌照”变成“转型困难户”。
当然,行业头部仍然很强,譬如中信信托2025年净利润仍然高达30.52亿元。
/乖孩子的逆袭/
最后,当初不被看好的“乖孩子”,默默从2013年的3万亿,干到了今年二季末的接近40万亿。这个“乖孩子”,就是公募基金。
这组对比很有戏剧性:曾经信托靠牌照和灵活性吃肉,公募被监管捆得最严,只能站着看;后来信托进入下行区间,公募却靠净值化、标准化、权益和固收产品,一步步把规模做到接近40万亿。
这样看来,公开透明也是一种长期主义。可能会因此错过一些机会,但同样也规避了更大的风险。
人是一种很情绪的动物,在资本市场里尤其如此。我们对于一个事物的认知,跟距离有关。古人直观地将天体排序为日月星,随着科技进步,我们才发现,宇宙里存在比太阳大百亿倍的星球,只是距离我们过于遥远。
此外,观察者看到的现实,其实有可能是历史。即便我们看到的太阳,也是它8分20秒之前的状态。换句话说,我们看到某些亏损严重的信托公司,也存在风险出清到了尾声的可能。
从投资者的视角来看,碰到一个火热赛道,究竟该如何抉择?信托的盛夏果实,有人摘到了,有人只看到果核。不能只看谁在吃肉,还要看谁在还账。所有命运馈赠的礼物,早已在暗中标好了价格。
本文并非严谨的行业分析,出发点只是为了标注一下:当一个赛道火热到人人都在谈论时,周期最后还是会到来。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经