2026-09-16 19:08
速览
本文来自微信公众号: 车云 ,作者:车云菌,原文标题:《【半年报解读】禾赛科技:主业利润被 SGI 吞噬,现金转化未闭环》
禾赛上半年归母净利润0.89亿元、同比增长234.87%,经营现金流为-1.03亿元;激光雷达销量增长78%的同时隐含单价下跌约32%,收入结构仍是渗透率扩张期的以价换量;二季度SGI新业务首次创收0.45亿元、全年指引由1亿元上修至2-3亿元,但当季SGI分部经营亏损0.64亿元,账面盈利实际是主业激光雷达0.66亿元分部利润在补贴第二曲线的投入。
财报亮点:
主业盈利已成常态。二季度GAAP归母净利0.71亿元,连续第五个季度盈利(L3,券商核对口径);主业激光雷达分部经营利润0.66亿元,公司预计三季度收入11.0-11.5亿元、同比提速至+38%至+45%。
SGI第二曲线从叙事进入报表。二季度首次贡献收入0.45亿元(机器人动力模组驱动),全年SGI收入指引由1亿元上修至2-3亿元,并预计2027年SGI收入约1亿美元、同年盈亏平衡(L3,公司指引)。
车端与机器人端定点同步扩张。斩获大众集团全球定点;超远距ETX获长城全新定点、计划年底量产;理想多激光雷达方案下探至25万元级L6;机器人端与宇树、银河通用等全球逾50家具身智能企业合作,JT128加速落地。
潜在风险:
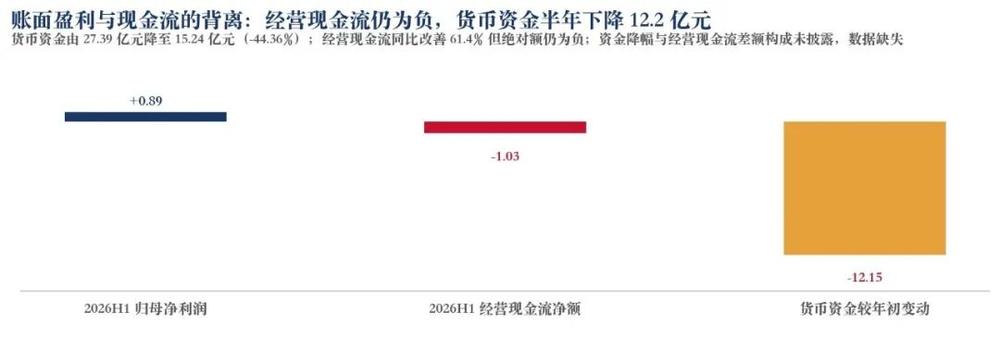
盈利含金量待验。上半年经营现金流-1.03亿元与净利润+0.89亿元背离;股份支付为主要Non-GAAP调整项,利润含非现金成分,且货币资金半年下降约12.15亿元的去向构成未披露。
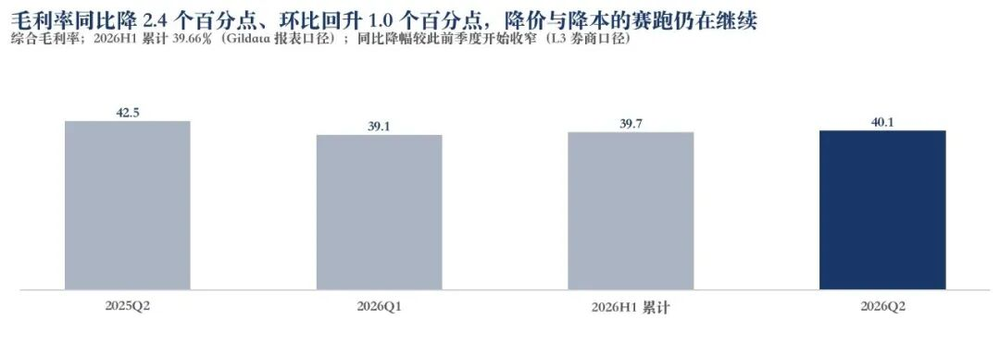
单价下行通道未闭合。二季度隐含单价同比下跌约32%,毛利率同比下降2.4个百分点;以价换量的结构下,盈利的可持续性取决于降本与产品结构的赛跑。
第二曲线由主业利润补贴。二季度SGI分部经营亏损0.64亿元,主业0.66亿元分部利润几乎全部对冲;SGI指引上修部分受关联方Sharpa需求推动,非关联客户拓展进度待验证。
01
业绩总览
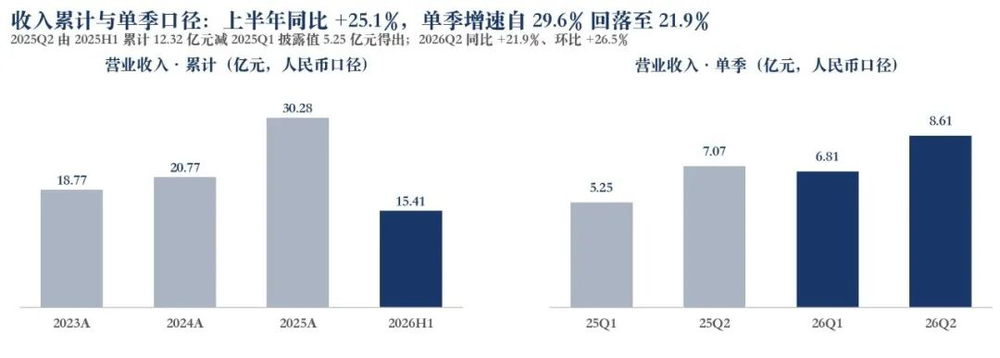
上半年公司实现营业收入15.41亿元,同比增长25.14%;其中二季度单季8.61亿元,同比增长21.86%、环比增长26.5%,落于此前指引区间(8.5-9亿元)偏下位置。收入结构中,二季度SGI首次贡献0.45亿元、约占5.2%,主业激光雷达仍贡献约95%的收入,结构迁移尚在早期。
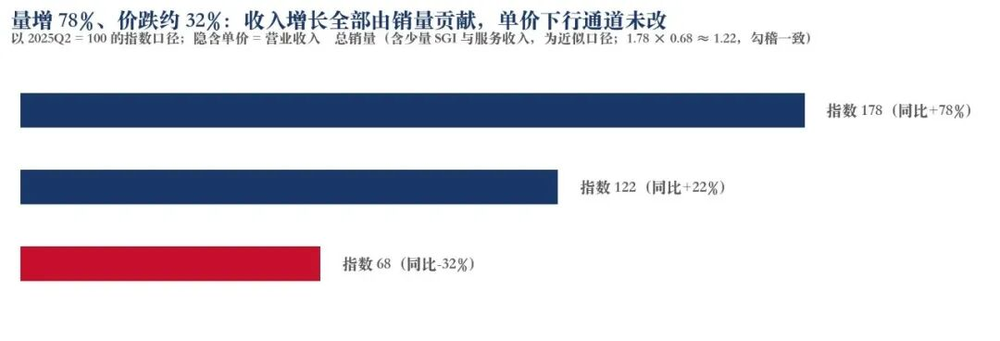
收入结构上,二季度激光雷达总出货62.83万台,同比增长78.4%,而单季收入仅增长21.9%,隐含综合单价由约2,008元降至约1,370元,同比下跌约32%。在智驾渗透率扩张期的以价换量,禾赛凭借份额与规模把单价下行转化成了正的毛利额增长。
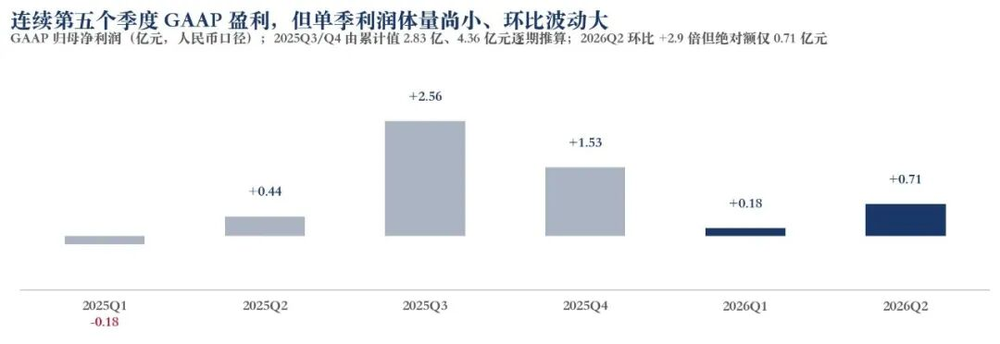
盈利表现方面,上半年归母净利润0.89亿元,同比增长234.87%;Non-GAAP净利润约1.49亿元(Q1 0.48亿、Q2 1.01亿),股份支付为主要调整项。二季度GAAP归母净利0.71亿元、同比增长60%,环比一季度增长约2.9倍,这是连续第五个季度GAAP盈利,但单季利润体量尚小,且2026Q1曾环比回落88%,盈利的稳定性仍待更多季度确认。
在结构上,二季度激光雷达分部经营利润0.66亿元、环比增长58%;SGI分部经营亏损0.64亿元、环比扩大0.14亿元;合计经营利润0.02亿元,由一季度的-0.09亿元转正。关键的边际变化是:主业利润增量(约+0.24亿元)已开始跑赢第二曲线投入增量(约-0.14亿元)——主业激光雷达的经营利润率正在覆盖SGI的前期投入,这是二季度经营利润转正的直接原因。
按"送样→小批量→量产"三阶段划分:目前ADAS激光雷达处于量产放量期,市场份额44%、连续17个月中国第一;机器人激光雷达处于量产放量早期(JT128规模化落地);SGI的动力模组处于小批量转量产期,截至Q2末累计交付超1万套;空间智能平台Kosmo处于送样期,7月交付首批样机,预计三季度起确认收入。公司整体处于"第一曲线盈利+第二曲线导入"并行的阶段。
02
车端守份额,机器人与SGI开第二战场
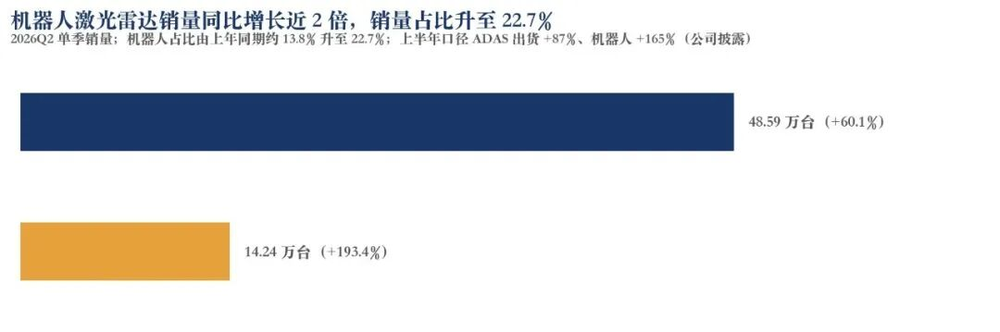
车端基本盘:二季度ADAS激光雷达出货48.59万台,同比增长60.1%;据Gasgoo口径,2026年6月公司在中国车载主激光雷达市场份额达44%、约为第二名两倍,连续17个月第一。上半年定点端斩获大众集团全球定点,覆盖其中国合资品牌多款车型、长城超远距ETX全新定点,计划2026年底量产、广汽丰田铂智7;理想多激光雷达方案由L9/L8扩展至25万元级L6,最高搭载4颗。自研Picasso 6D全彩SPAD-SoC芯片完成量产准备,搭载该芯片的ETX处于客户验证阶段。
机器人端:二季度机器人激光雷达出货14.24万台,同比增长193.4%,销量占比由上年同期约13.8%升至22.7%;上半年口径ADAS出货+87%、机器人+165%。公司与宇树科技、蚂蚁灵波、银河通用、星海图、原力灵机等全球逾50家具身智能企业建立合作;据GGII口径,公司在中国人形及四足机器人激光雷达份额第一。SGI方面:机器人动力模组产线全面投产、截至Q2末交付超1万套,由灵巧手模组向全身关节模组扩展;Kosmo空间智能平台7月交付首批样机,获银河通用等订单,与超200家潜在合作伙伴接洽。
03
费用率优化,现金流背离
上半年研发费用4.36亿元,同比增长13.94%,研发费用率28.3%,同比下降约2.7个百分点;二季度单季研发2.31亿元、同比增长16%,对应SGI业务研发投入加大。
费用率下降部分来自收入基数扩大的分母效应,研发的绝对额与投向都在向第二曲线倾斜。盈利质量的核心问题是净利润与经营现金流的背离。上半年归母净利润+0.89亿元,而经营活动现金流净额为-1.03亿元,同比改善61.36%,上年同期约-2.67亿元。
背离的部分解释是已知的:股份支付为Non-GAAP的主要调整项,上半年Non-GAAP与GAAP利润差约0.60亿元,为非现金成本;但净利与经营现金流约1.9亿元的缺口中,营运资本变动(应收与存货随出货放量扩张)的构成未能从本次检索数据中拆分,标注为数据缺失。
更尖锐的问题是货币资金:期末15.24亿元,较年初下降44.36%,半年减少约12.15亿元,远超经营现金流净额——资本开支、理财调配或回购等去向构成未披露,这是本期盈利质量板块最大的待验证缺口。
04
主业补贴第二曲线可持续吗
本章研究的主题是GAAP盈利的含金量,即主业激光雷达分部利润对SGI投入的补贴强度及其可持续性。选择这个指标,因为它是"全球激光雷达盈利第一股"叙事的定量内核:盈利是主业真实经营利润,还是主业利润与第二曲线亏损的合并净额,两者对未来的含义完全不同。
主业盈利是真实的
二季度激光雷达分部经营利润0.66亿元、环比增长58%;主业利润增量(+0.24亿元)跑赢SGI投入增量(-0.14亿元),推动合计经营利润转正。在连续五个季度GAAP盈利中,车端规模效应与费用率优化是主要驱动,并非是一次性损益或公允价值变动堆砌的盈利。
盈利体量被第二曲线投入吃掉大半
二季度SGI分部经营亏损0.64亿元,主业0.66亿元分部利润几乎全部用于对冲该项亏损,最终账面经营利润仅0.02亿元。换言之,若剔除SGI投入,主业单季经营利润率约7.7%;含SGI投入后仅约0.2%。SGI是利润的减项,也是未来利润弹性的来源——2027年SGI盈亏平衡的公司指引若兑现,利润结构将一次性释放约相当于当前经营利润数倍的弹性;若不兑现,主业利润将持续被侵蚀。
SGI指引上修需要打折看待
鉴于禾赛创始人与AI机器人企业Sharpa存在关联关系,本次SGI指引上调或较多受Sharpa需求和框架协议年度上限调整推动,需关注非Sharpa客户以及灵巧手之外应用的拓展进度。动力模组截至Q2末累计交付超1万套,客户集中于关联方与否、框架协议定价的公允性,半年报均未单独披露。
竞争位置速览
在激光雷达赛道,禾赛上半年的相对位置可以概括为:车端份额第一(44%)且率先跨越GAAP盈亏平衡,是行业内"先盈利路径"的证明者;但单季利润体量尚小、现金流未闭环,盈利地基仍是毛利率与单价下行的赛跑。与速腾聚创的战略分叉清晰可见——禾赛以车端规模与成本控制率先过盈亏平衡,再用主业利润孵化SGI第二曲线;速腾以机器人第二曲线换取收入结构切换。哪条路径更优,2026年报的经营现金流与分部利润将给出第一个对照组。
05
竞品对比
禾赛科技与速腾聚创同为全球激光雷达出货量最大的两家中国厂商,在车端ADAS激光雷达为直接竞争关系,并同时进军机器人感知市场。
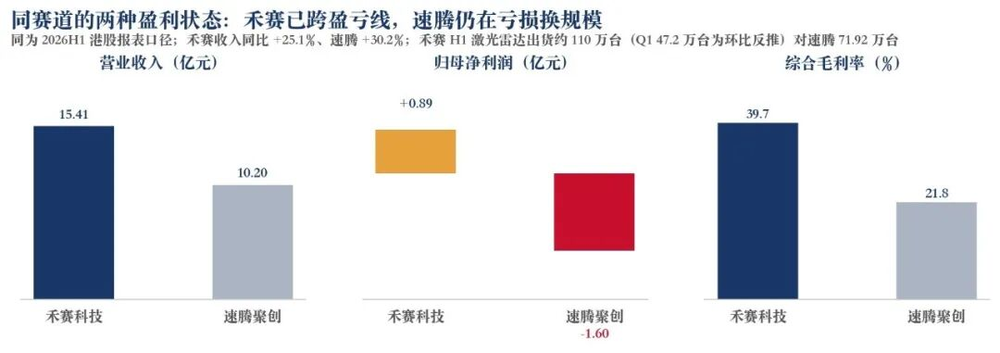
收入维度:禾赛规模约为速腾的1.5倍,速腾增速略快(30.2%对25.14%),差距尚未收敛。
收入结构:速腾的机器人收入占比切换更快(近半),禾赛的机器人销量占比22.7%但单价与收入权重仍低,第二曲线的落点不同:速腾押注机器人感知放量,禾赛押注SGI全栈基础设施。
盈利维度:禾赛GAAP盈利0.89亿元对速腾亏损1.60亿元,毛利率差距近18个百分点,印证了两家公司的定价与产品组合差异:禾赛车端主雷达份额领先、单价与毛利结构更优。
在激光雷达赛道,禾赛上半年的竞争位置为:车端份额第一(44%)且率先跨越GAAP盈亏平衡,是行业内"先盈利路径"的证明者;但单季利润体量尚小、现金流未闭环,盈利大厦的地基仍是毛利率与单价下行的赛跑。与速腾聚创的战略分叉清晰可见——禾赛以车端规模与成本控制率先过盈亏平衡,再用主业利润孵化SGI第二曲线;速腾以机器人第二曲线换取收入结构切换。哪条路径更优,2026年报的经营现金流与分部利润将给出第一个对照组。
06
结论
禾赛科技是全球激光雷达双寡头中率先证明盈利路径的一家:车端规模与成本控制让它在渗透率扩张期跨越了GAAP盈亏平衡,并用主业利润孵化SGI第二曲线,向"物理AI基础设施平台"延伸。
在行业位置上盈利领先一个身位但现金流未闭环,第二曲线已开收入但质量待验。2026年下半年到年报的经营现金流转正、货币资金去向、SGI客户结构、主业补贴强度、单价跌幅收敛将决定"盈利第一股"的成色从账面走向现金的速度。
若经营现金流随收入放量转正且SGI客户结构多元化,盈利模型将首次出现可自我强化的闭环;若单价跌幅扩大快于降本,主业利润对第二曲线的补贴将变得勉强,盈利的连续性将重新受到考验。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经