2026-09-16 20:30

速览
本文来自微信公众号: 财通社 ,作者:财通社
宁德时代(300750.SZ,03750.HK)的股价,正在经历一轮明显调整。
9月16日,宁德时代A股盘中一度跌5.49%至299元,创52周新低,较5月7日盘中468.75元的历史高点回撤36.21%。
与此同时,其H股盘中一度跌5.74%至486.4港元,创今年3月以来新低,较6月6日盘中794.5港元的历史高点回撤38.78%。
截至9月16日下午收盘,宁德时代A股报305.48元,近一月跌幅达23.63%,总市值缩水约4371亿元至1.41万亿元;H股报501港元,下跌2.91%。
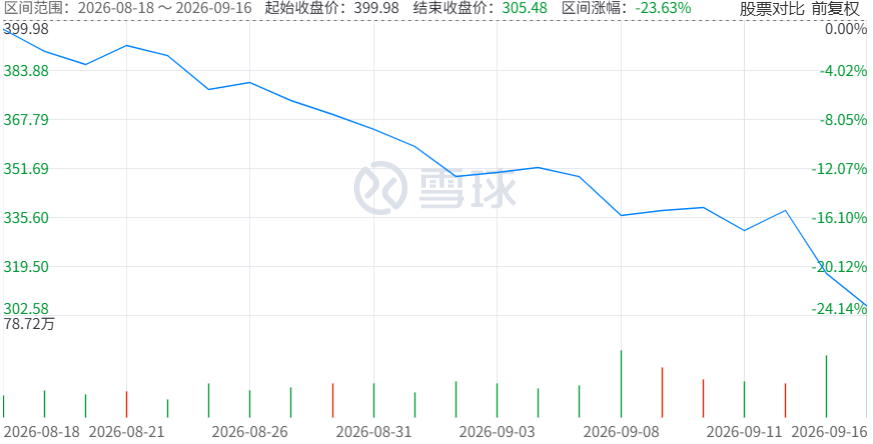
本轮股价下跌背后,市场关注的焦点之一,是宁德时代主要客户正在降低对其依赖。
理想汽车、小米汽车相继通过自研、共研及引入其他电池厂商,分流宁德时代部分供应份额。
不过,与股价形成反差的是,宁德时代的业绩依然保持高速增长。
01
主要客户“去宁德化”
说到最近引发热议的“去宁德化”浪潮,理想汽车是其中最受关注的案例之一。
从2015年理想汽车创立之初,宁德时代就以核心动力电池供应商身份深度参与理想产品战略布局。
从首款车型理想ONE,到L系列旗舰SUV,再到纯电MPV理想MEGA,宁德时代持续为理想产品赋能。
截至2025年6月,搭载宁德时代电池的理想汽车累计交付量近百万辆,从未出现因电池自身原因导致的热失控事故。
今年2月,理想还以12.6%的采购占比,超过特斯拉中国、吉利汽车等成为宁德时代当月动力电池第一大配套整车厂。
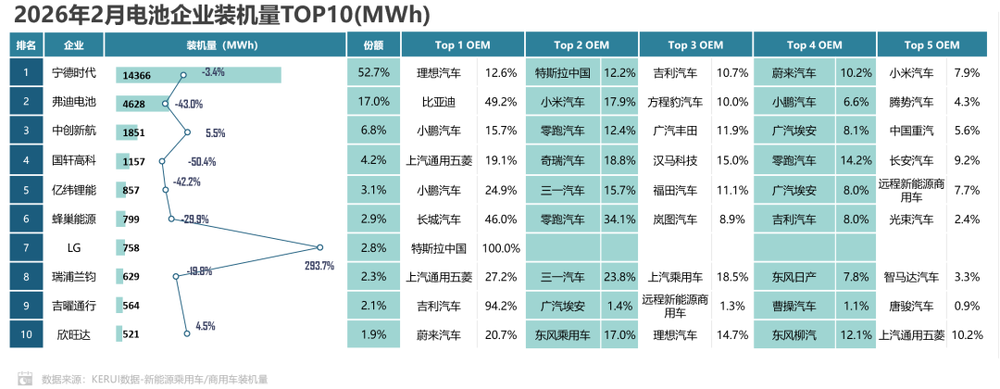
但这位最大客户,如今正加速自己的电池技术体系建设。
2025年9月,在宁德时代与理想签署五年全面战略合作协议的同一时间,上海市场监管局公示,理想与欣旺达拟各出资50%成立电池合资公司。
2025年10月,山东理想汽车动力电池有限公司于山东省枣庄市正式成立,注册资本3亿元。
今年9月4日,欣旺达公告披露,理想拟出资26.5亿元增资子公司欣旺达动力。交易完成后理想相关主体合计持股11.17%,成为欣旺达动力第二大股东。
事实上,通过跟欣旺达合作,理想自研电池目前已在部分车型上实现量产搭载。
6月上市的新一代理想L8,已全系切换为欣旺达电芯,电池包由理想与欣旺达合资企业生产,宁德时代彻底退出该车系的电芯供应。
9月7日,理想进一步披露,由于新一代理想MEGA订单超出预期,宁德时代5C三元锂电池储备接近耗尽,后续将切换至理想自研5C三元锂电池,预计11月起交付。
从采购宁德时代电池,到与其他电池厂合资,再到大举入股供应商、自研电池量产搭载,理想在电池产业链中获得更多主动权。
不仅仅是理想,小米汽车同样也走在“去宁德化”的路上。
此前,小米SU7、YU7主要采用宁德时代的电池;9月上市的澎程N70、N90则搭载小米自定义的“龙甲电池”系统,合作伙伴包括中创新航、欣旺达动力。
9月4日,小米专门召开发布会,强调小米将全链路负责龙甲电池,包括产品定义、全流程质量管控、主导电池包设计开发,并参与电芯设计开发。
而在更早之前,为降低对宁德时代的依赖,小鹏先后引入中创新航、亿纬锂能等电池供应商。
至于蔚来,虽然主品牌以宁德时代电池为主,但在多品牌并行策略下,乐道和萤火虫引入了中创新航、比亚迪弗迪和欣旺达等供应商。
另外,“华为系车企”也有所行动。据36氪6月报道,长期由宁德时代独供的问界品牌,将引入中创新航、国轩高科两家电池供应商。
36氪当时还披露,智界品牌的动力电池,原本由宁德时代与中创新航供应,现即将引入国轩高科与欣旺达。
02
“宁王”地位牢固
当然,上述动作并不意味着车企彻底放弃宁德时代电池,而是越来越倾向于降低对单一供应商的依赖。
背后的原因很现实:动力电池通常占新能源汽车整车成本的30%至40%,高端长续航车型占比甚至更高。
2026年上半年,15家主流上市车企归母净利润合计约210.48亿元,而宁德时代同期归母净利润达到432.84亿元。
当整车企业利润空间被压缩,电池这一最大的成本项目自然成为车企希望重新掌控的环节。
毕竟早在2022年,就有车企掌门人抱怨动力电池成本太高,调侃“我现在不是给宁德时代打工吗?”
如今来看,不少车企想要摆脱“打工人”的窘境,推进“去宁德化”很有必要。
不过,只看最新经营数据的话,宁德时代目前并不像一家正在失去竞争力的企业。
2026年上半年,公司实现营业收入2769.17亿元,同比增长54.80%;归母净利润432.84亿元,同比增长41.98%,相当于平均每天赚约2.39亿元。
其中,动力电池系统收入1921.25亿元,同比增长46.02%;储能电池系统收入532.61亿元,同比增长87.54%。
全球市场方面,宁德时代仍稳居第一。据SNE Research,2026年上半年,其以242.7 GWh的动力电池装车量稳居全球榜首,市场份额为39.9%。
至此,宁德时代已连续九年位居全球动力电池装车量榜首,保持着高于平均值的同比增长率。
国内市场方面,宁德时代还是行业冠军。据中国汽车动力电池产业创新联盟统计,2026年上半年,其在国内市场乘用车装车量份额达到46.7%,同比提升5.6个百分点。
因此,根据上述市场份额来看,宁德时代的行业地位还是比较稳固的,目前很难简单得出它被车企集体“抛弃”的结论。
但另一方面,客户结构和利润空间正在发生变化。
今年2月,理想还是宁德时代最大客户;到了6月,理想已降至第三,降幅有点大。
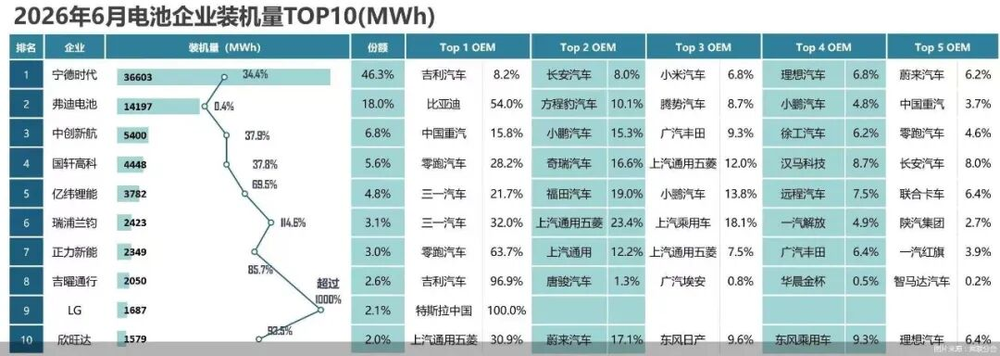
据乘联分会2026年6月动力电池企业装机量榜单,吉利汽车是宁德时代第一大客户,采购占比8.2%;小米汽车则和理想以6.8%的占比并列第三。
随着理想自研电池量产规模扩大,其从宁德时代的采购量仍可能继续缩减。小米等车企则通过多供应商模式,减少对宁德时代电池的依赖。
同时,宁德时代境内业务的盈利能力承压。2026年上半年,公司境内毛利率为21.16%,同比下降1.78个百分点;境外毛利率则达到29.97%,境内外毛利率差接近9个百分点。
更值得注意的是,车企自研电池的出发点并不只是少买一些宁德时代的电池。
燃油车时代,发动机等核心零部件掌握在整车企业手中,车企因此拥有较强的话语权。
进入新能源时代后,动力电池成为整车最核心的零部件之一,但长期以来却主要掌握在专业电池厂商手中。
如今,车企开始重新介入电芯设计、Pack、BMS以及制造环节,本质上是在重新争夺新能源汽车产业链的话语权。
03
结语
尽管“去宁德化”浪潮涌起,但宁德时代目前仍有较强竞争力,尤其是在高端纯电车型、超快充技术以及海外市场方面。
因此,车企增加欣旺达动力、中创新航、国轩高科等二线电池供应商,并不意味着宁德时代会迅速失去龙头地位。
然而,市场如今也在关注:当车企开始并加速争夺电池话语权,宁德时代过去依靠高市场集中度和客户黏性形成的优势,未来是否还能维持。
近来的股价回调,更多反映的是市场对这一变化的重新定价,对车企打破动力电池产业“一超多强”格局的观望。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经