2026-09-16 20:37

速览
本文来自微信公众号: LADYMAX ,作者:Drizzie
法国资本市场洗牌,将引发全球时尚产业的震荡。
据路透社报道,美妆巨头欧莱雅市值意外超过LVMH,成为法国市值最高的上市公司,这也是自2017年以来,巴黎证券交易所首次在收盘时由一家非奢侈品公司占据市值榜首,引发市场的广泛关注。
表面上看,这只是欧莱雅与LVMH之间约11亿欧元的市值差距,但放在过去几年的消费市场变化中极具象征性,资本市场正在把更高的估值溢价,给予价格更低的美妆生意,而不是曾在疫情后消费繁荣中一路领跑的奢侈品生意。
欧莱雅年初至今股价上涨约5%,LVMH则下跌约35%,已回落至疫情导致全球门店关闭时的水平。
在9月15日当天,LVMH股价跌幅超过2%,并因此暂时跌出欧洲市值最大的十家公司,今日开盘LVMH继续下跌,市值在2000亿欧元边缘徘徊,距离2023年巅峰的5000亿欧元已砍去六成。
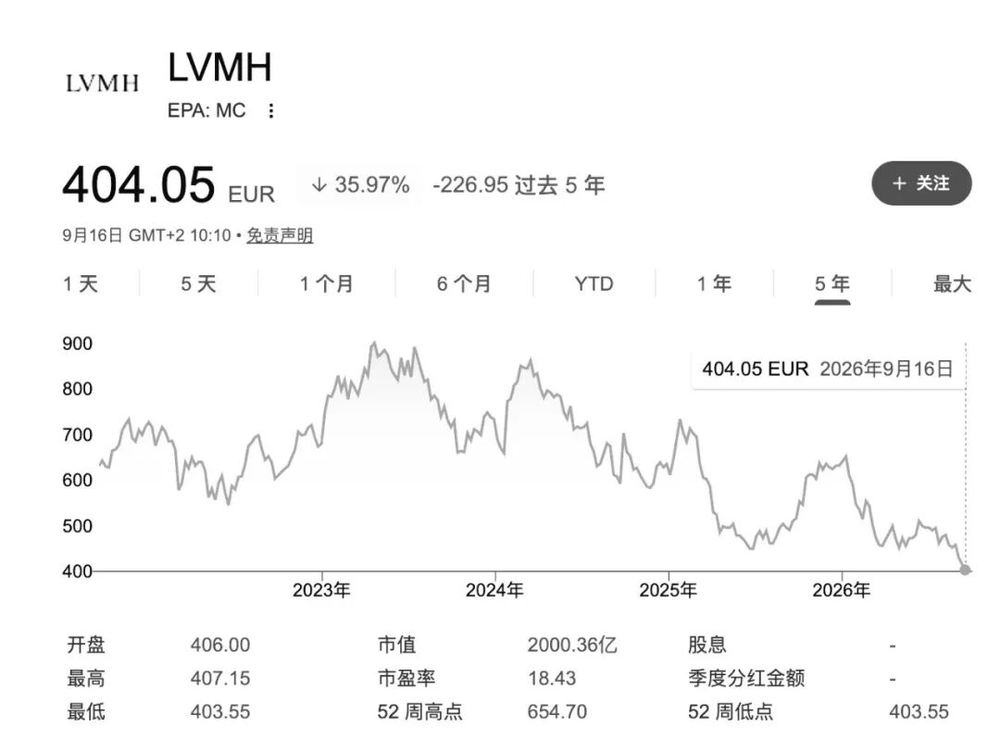
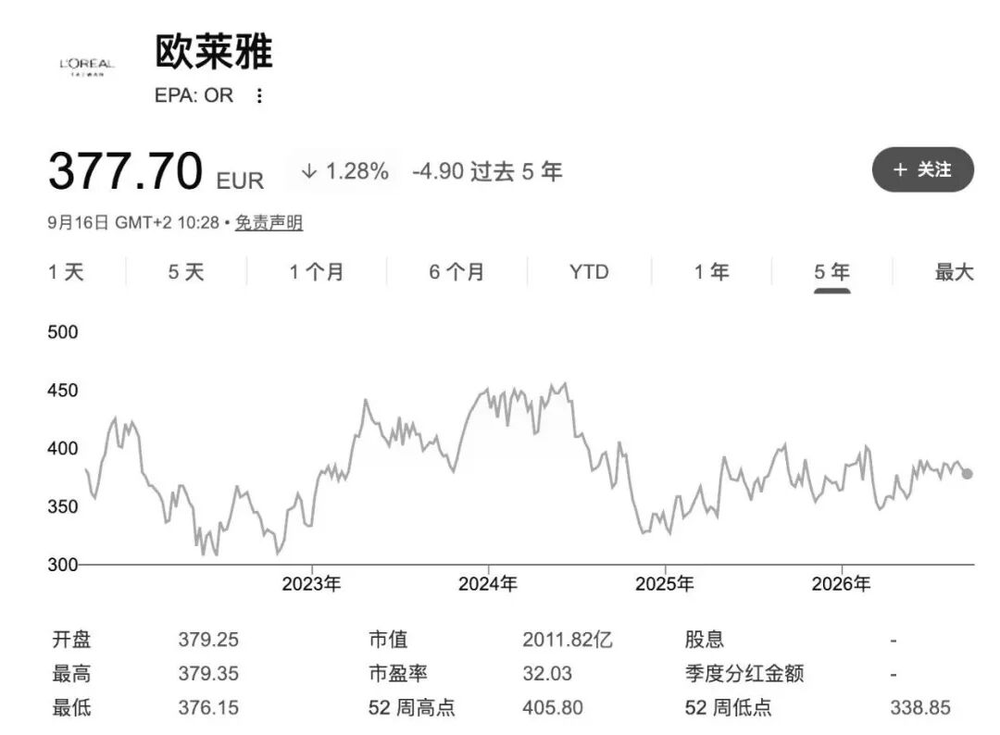
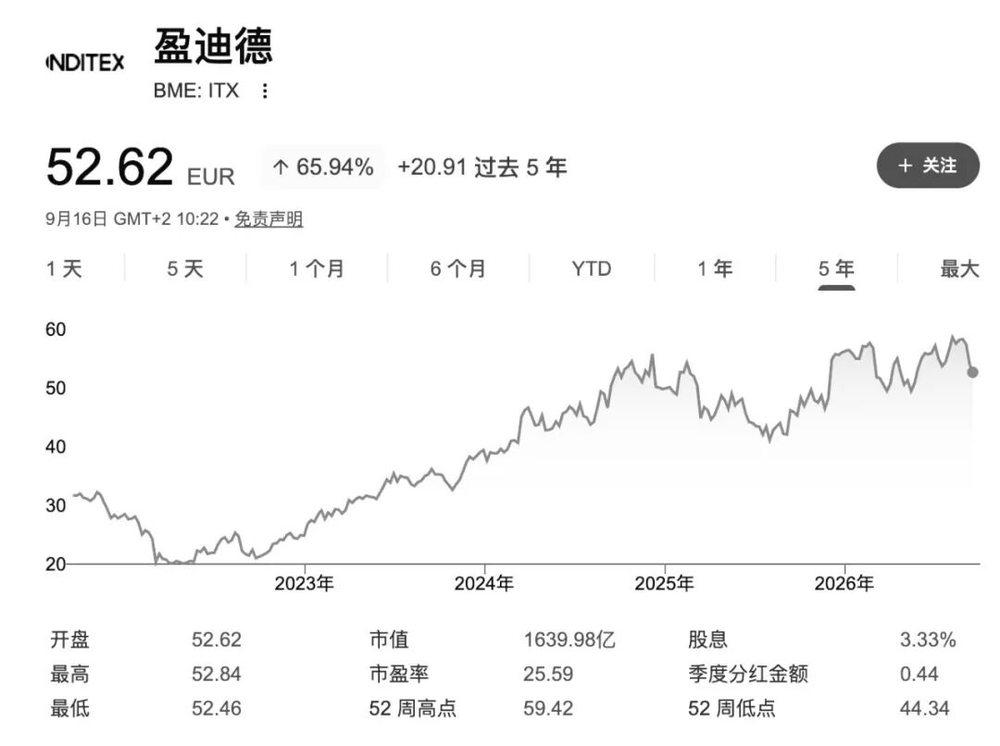
LVMH、欧莱雅和Inditex过去5年的股价走向
这场位次变化并非得益于欧莱雅近期的飞速增长,而更多在于LVMH的失守。
2021年,受疫情期间全球高端消费热潮推动,LVMH一度成为欧洲市值最高的公司,彼时,LV、Dior、Celine等品牌受益于奢侈品消费的强势反弹,LVMH也成为高端消费复苏的最大受益者之一。
如今,市场环境已经发生变化。
奢侈品连续涨价推高了入场门槛,中国市场复苏也不及预期,消费者对高价手袋的购买频率显著下降,贝恩此前的研究指出,持续涨价已令约6000万消费者退出奢侈品市场。
对于依赖规模化高端消费扩张的奢侈品集团而言,这意味着最棘手的问题并非单季销售波动,而是原本支撑增长的中产向往型消费者正在收缩。
相比之下,欧莱雅所在的美妆市场具备更强的抗周期能力。
即使消费者缩减大额购物预算,他们仍会继续消费口红、香水、护肤品和彩妆,贝伦贝格分析师Nick Anderson将其概括为口红效应,即当宏观经济情绪趋弱时,消费者未必还会购买昂贵手袋或成衣,但仍会选择一支口红或一瓶香水,作为成本更低的情绪补偿。
欧莱雅的优势还在于它并不只是大众美妆集团,除兰蔻、YSL、阿玛尼美妆等品牌外,欧莱雅长期深度参与高端香水与皮肤科学业务,在奢侈品消费放缓时,恰好承接了消费者从大件奢侈品向小额高端消费转移的需求。
市值排名的易主之外,另一个有象征意义的变化发生在富豪榜上。
根据福布斯实时亿万富豪榜,Zara创始人Amancio Ortega目前已取代LVMH掌门人Bernard Arnault,成为欧洲首富。
9月初的榜单数据显示,Amancio Ortega身家约为1480亿美元,而Bernard Arnault则因LVMH股价走弱跌出全球富豪榜前十。
这并不意味着Zara的商业规模已经超过LVMH,两家公司所处的细分市场不同,LVMH依然是全球规模最大、品牌组合最完整的奢侈品集团之一。
但财富排名的变化,仍然反映出资本市场对于两种零售模式的态度差异。
Zara母公司Inditex的核心竞争力始终是效率,拥有极强的供应链协同能力和全球门店网络,不依赖少数高净值人群的消费信心,面向的是大多数受众,因此在经济承压期更受消费者欢迎。
尽管Zara品牌在Amancio Ortega小女儿Marta Ortega的带领下,如今正向高端化转型,以补足其品牌力缺失的短板,但是该品牌定位整体受益于当前经济周期。
相较之下,LVMH的增长高度依赖全球富裕阶层和中产群体,以及消费者对奢侈品牌价值的认可度,疫情复苏后,全球经济环境的处境均不利于其业务发展。
因此,Amancio Ortega超过Bernard Arnault并不只是两个亿万富翁之间的较量,本质上是商业周期的体现。
当高端消费进入调整期,市场开始重新偏向那些对价格更敏感,且对消费者变化反应更快的公司。
而奢侈品行业则正在面对的需求疲软更复杂,超级富裕人群仍有消费能力,但更广泛的高收入和中产消费者正在变得犹豫。
分析师指出,LVMH面临的是结构性需求不足,而不仅是单纯的短期波动,中国宏观市场是重要原因之一,此外欧洲潜在加税、通胀压力,以及人工智能对就业市场造成的不确定性,也都可能削弱消费者对非必需高价商品的购买意愿。
头部奢侈品牌仍然拥有难以复制的历史资产,其长期价值并未消失,但如今真正承压的,是过去数年市场对奢侈品的高增长预期,该预期此前主要由中国需求、全球旅行零售、低利率环境和持续提价共同推动。
近一周以来,多家投行也选择下调LVMH的目标价。
伯恩斯坦将LVMH目标价从570欧元下调至520欧元,理由是集团旗下时装与皮具部门承压,中国市场复苏出现停滞,LV持续面临价格可及性而非品牌吸引力方面的挑战。
伯恩斯坦维持LVMH跑赢大市评级,但全面下调财务预测,预计其时装皮具部门2026年第三季度有机增长为负4%,此前预期为正1%,全年有机销售增长指引从正1.1%下调至负0.6%。
摩根士丹利也在同一时期将LVMH目标价从520欧元下调至450欧元,维持与大市同步评级。
当多家机构在同一时间选择下调预期,这往往不仅仅是一个公司的波动,而意味着行业层面的担忧正在加剧。
当消费者预算收紧时,一只手袋和一支口红,谁更能被留下,全球资本市场已经给出了一个答案。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经