2026-09-17 09:14
速览
本文来自微信公众号: 青萍见 ,作者:shushuhn
2026年9月14日晚间,优必选(9880.HK)发布股权激励公告:以每股1元人民币的价格,向409名激励对象授出362.447万份激励,对应362.447万股H股,占已发行股本约0.72%。
按授予日收盘价78.9港元计算,这批激励的公允价值约2.8亿港元(按汇率约0.856折算,约2.4亿元人民币),人均账面浮盈近70万港元。
核心结论前置:一半留人、一半对赌——54%的份额在16天内以B级绩效即可归属,45%押在2026年销售目标上。
一、1元定价:规则允许的最低购买价
公告写明,1元定价参照适用法律法规项下最低许可定价标准厘定。这是规则允许的最低购买价,作为背景即可,不是本文的核心论点。
二、对员工:一份下行风险极低的厚礼
1元的成本,对应78.9港元的市价。股价跌回1元的概率接近于零——这份激励对员工而言下行风险极低。但下行风险极低指的是1元成本下几乎不可能亏本,不等于收益不受股价波动影响。
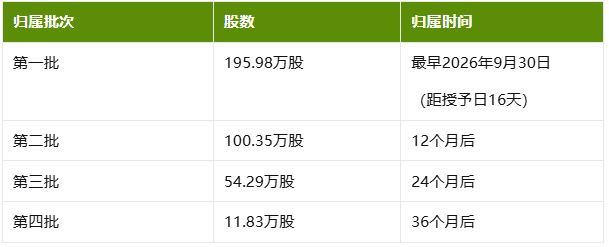
归属节奏(公告原文):
条件结构(公告原文):
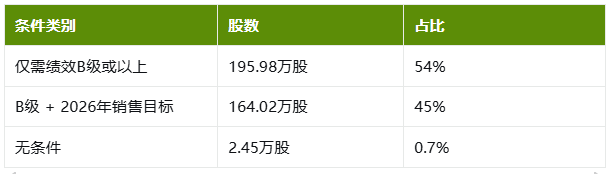
(公告未明示两套分类的对应关系,此处依据数值一致性推断。164.02万股横跨后三个归属批次,不是单一批次。)
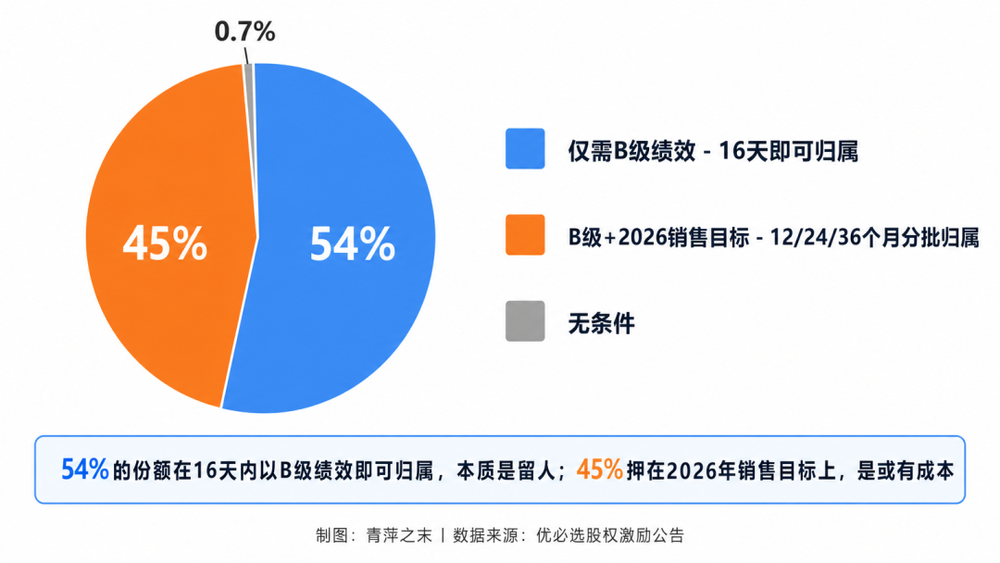
超过一半的激励(54%),在无销售目标、仅需绩效B级的前提下,16天即可归属。按科技企业常见绩效分布惯例,经典三档分布中B类覆盖中间约70%员工;但优必选内部评级规则未对外披露。券商分析师也指出:“考核门槛定在B级绩效评级是否偏松、销售目标的具体数值如何设定,是判断这批激励成色的关键,而公告对此均未披露。”
关于16天的合规性:港交所上市规则第17章2023年修订后,绩效挂钩的归属可以豁免最短12个月归属期要求。合规不等于门槛合理,但制度出处需要说明。
另一个值得注意的细节:9月30日的B级绩效是回顾性的。授予日是9月14日,第一批归属日是9月30日——2026年已过去四分之三。在这个时点评判“2026年绩效B级及以上”,员工当年的表现基本已成定局。
从税负看,居民个人取得上市公司股权激励,在2027年底前不并入当年综合所得,全额单独适用综合所得税率表。普通员工人均61.6万港元(约52.5万人民币),单独按综合所得税率表计算,有效税率约20%,到手约80%;周剑部分落入45%档。
但员工端有实际摩擦:股权激励在归属日纳税,不是卖出日。归属后员工还要付1元对价、缴税、通过受托人办理。优必选是H股公司,境内员工参与需办理外汇登记。卖出环节另有税务处理,需按H股相关规定确认。
三、对股东:2.4亿是上限,其中45%是或有成本
按归属节奏拆开:
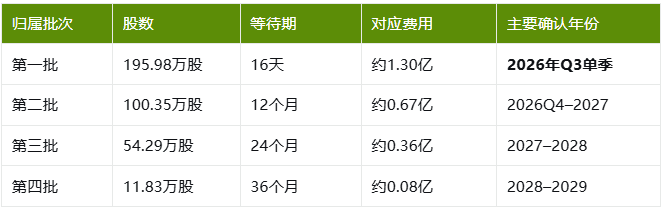
(以上为假设全部归属的上限值,实际确认金额将按预期归属率调整。)
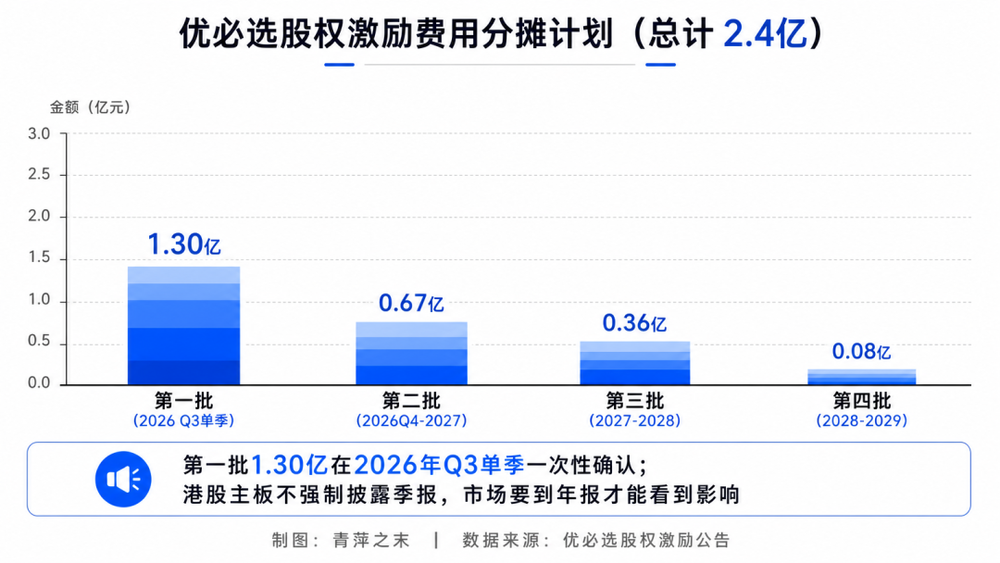
第一批1.30亿在2026年Q3单季一次性确认——9月30日恰好是Q3最后一天。港股主板不强制披露季报,市场要到2026年报才能看到这个影响。
关键区分:2.4亿是上限,不是确定的代价。
第一批(54%,约1.30亿):仅B级绩效,近乎确定发生
第二/三/四批中的销售目标部分(45%,约1.09亿):或有成本——目标未达成则费用冲回、稀释不成真
约1.09亿只有在销售目标达成时才会真正发生。这不是确定的成本换不确定的收益,而是一部分成本与收益同向绑定。
剩余约9.28%的股本额度:该计划有效期10年,授权上限为已发行股本10%,扣除本次授出0.72%,仍有约9.28%额度保留在计划内,存在未来持续稀释的潜在可能性,但并非必然授出。
四、这笔激励贵不贵?三个价值锚
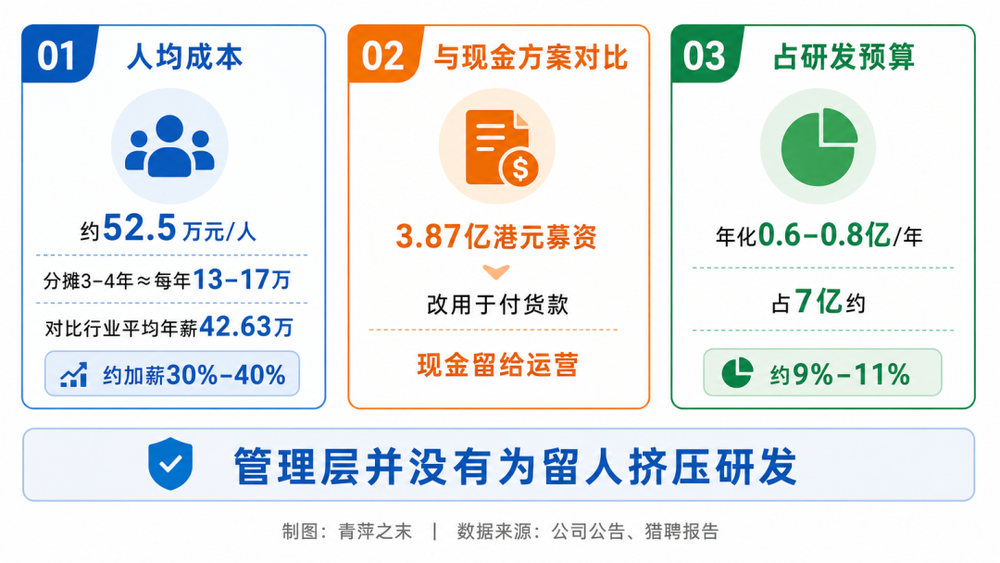
锚一:剔除周剑后,员工端人均约52.5万元。剔除周剑的40万股后,剩余322.447万股×66.5元≈2.14亿,÷408人≈52.5万元/人,分摊3–4年≈每年13–17万元。对比猎聘口径人形机器人相关岗位平均年薪42.63万元(2026年1—7月),约相当于加薪30%–40%。
锚二:跟现金方案比,公司省了什么。8月10日董事会决议显示,公司将3.87亿港元募集资金从“投资或收购上下游标的”改用于“支付供应商和服务提供商”——现金要留给运营,激励用股权。
锚三:年化后占研发预算约9%–11%。2.4亿是3–4年的总费用,2.4亿÷3–4年≈0.6–0.8亿/年,占2026年7亿研发预算约9%–11%。这次激励的总成本还不到一年的研发投入——管理层并没有为留人挤压研发。
五、一个可能不是巧合的数字
周剑获授40万股。按已发行总股本约5.034亿股计算,对应0.0795%;按H股类别股份约4.382亿股计算,对应0.091%——两种口径都恰好卡在0.1%以下。
根据港交所上市规则第17.04条,向董事授予激励若使其在12个月内累计获授股份超过相关类别已发行股份的0.1%,需经股东批准;不超过则只需薪酬委员会批准即可。按H股口径,0.091%距0.1%只差0.9个基点。
需要平衡的是:本次计划已于8月26日经股东批准,董事获授情况已完整披露。0.0795%–0.091%也可能只是按职级比例分配的常规结果,未必是刻意卡线。
周剑持股比例约20.7%–23.5%(不同口径与时点存在差异,差异可能源于2025年末配售导致的股本扩张——8月公告显示当时配售净募资约26亿港元),作为第一大股东再获授0.08%,边际效用很小——这笔授予的信号价值远大于财务价值。但在四年累亏背景下给持股超两成的创始人发激励,容易被市场质疑向关联人士输送利益。
六、这份激励的实质
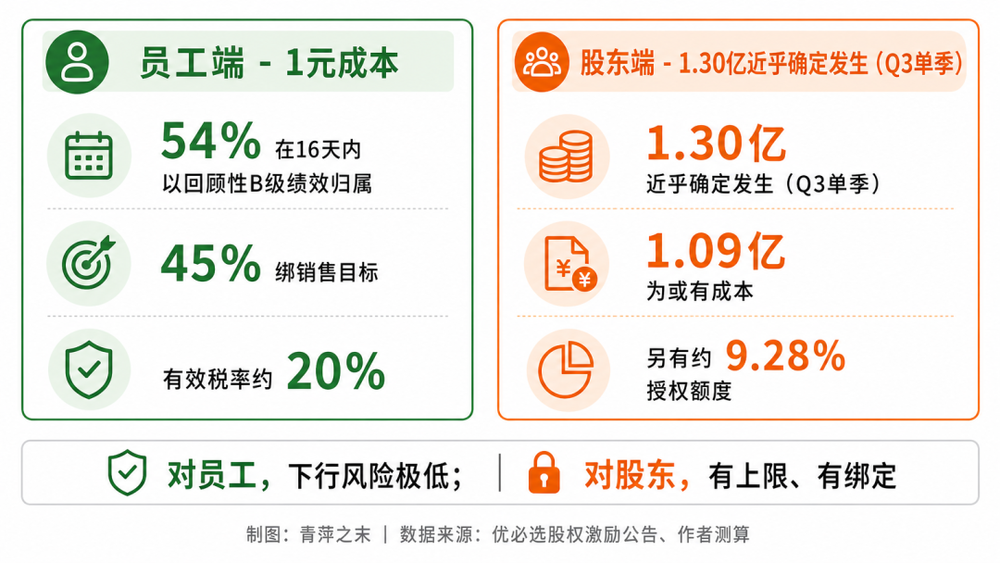
员工端:1元成本、54%在16天内以回顾性B级绩效归属、45%绑销售目标——对员工而言下行风险极低。
股东端:约2.4亿元的股东权益让渡上限——其中1.30亿(54%)近乎确定发生且集中在Q3单季,1.09亿(45%)以2026年销售目标达成为前提;另有约9.28%的授权额度保留在计划内。
绑定机制:公告未披露销售绩效目标的具体考核口径(台数/订单/收入),以下按公司公开的Walker S系列5000台指引作为参照,实际考核指标以公司后续披露为准。
按Walker S口径,2025年实际交付约500–600台,2026年目标5000台,是8–10倍的增长。上半年Walker S2约600台,下半年需交付约4400台,是上半年的7倍以上。
需要提示的是:交付台数≠验收完成、不等于收入确认。如果为冲量低价出货、放宽验收,台数达标,但收入、毛利、现金流未必同步兑现——公司用股东的权益,为一组可能与真实价值创造脱钩的指标买了单。
这份激励方案真正的可跟踪判据有三个:2026年Walker S系列5000台交付目标能否达成、绑定销售绩效的164万股最终归属比例是多少、2026年全年确认约1.5–1.6亿费用(其中1.3亿集中在Q3单季)如何体现在年报中。员工最终的真实收益,还取决于人形机器人板块的估值波动。
对员工,这是一份下行风险极低的厚礼;对股东,这是一笔有上限、且有近一半与业绩绑定的权益让渡。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 金融财经