2026-09-17 09:54
速览
本文来自微信公众号:25号观察,作者:Mr.25,题图来自:视觉中国
近日,外媒the information发了一篇文章,讲了字节最新情况。
虽然之前调侃,字节没上市,却成了恒生科技指数最大的空头。但这次一看数字,才突然发现:字节已经是国内最大的互联网公司了。
一
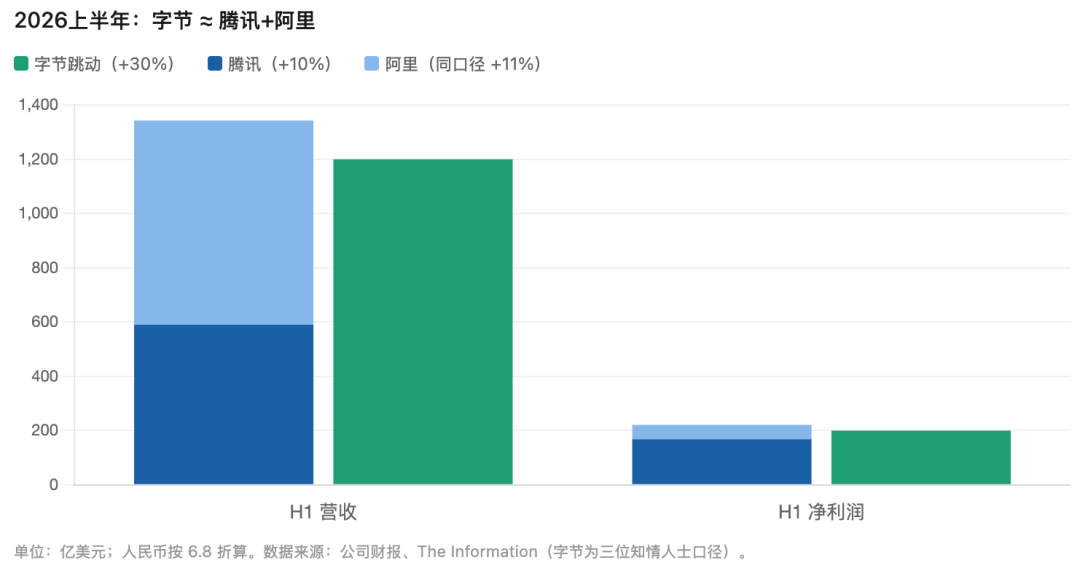
首先是收入和利润规模,字节几乎等于腾讯+阿里。
2026 年上半年,字节收入约 1200 亿美元,阿里753亿美元+腾讯 590亿美元=1343亿美元。字节净利润200亿美元,腾讯168亿美元+阿里53亿美元=221亿美元。
更夸张的是字节的增速。
2025年,字节收入约2000亿美元,同比增长29%。2026年上半年,收入1200亿美元,同比增长30%。
国内互联网公司的收入增速超过20%的已经很少,腾讯、阿里、拼多多、美团上半年的增速都在10%附近,更多的公司降到了个位数、甚至下滑。很难想象,如此规模下还能保持30%的增速,很快字节的收入就会超过腾讯+阿里了。
以字节的收入体量和增速,同Meta倒是比较接近。Meta上半年营收 1171 亿美元,增长 30.4%。
二
字节的增长来自哪里呢?
从收入结构看,字节海外收入占比超过30%,国内60%多。
国内部分,和同行一样在降速。2025年,据媒体报道的字节收入近2000亿美元,国内增速约20%。国内收入的三大支柱是广告、电商、本地生活,其中电商GMV增速接近30%,本地生活趁着外卖大战、加大进攻,GMV增速50%,那么推算广告收入增速10%~20%。
到了今年上半年,增速都在放缓,其中电商GMV增速约15%,本地生活GMV估计30%左右,前不久都下调了全年目标。国内流量的红利正在消退,消费压力也不小,靠广告、电商和本地生活继续维持高增长,难度只会越来越大。
海外部分去年收入约600亿美元,增速超过50%,主要得益于TikTok电商GMV的70%增长。今年初TikTok和美国政府达成协议,海外发展的障碍被扫除,商业化提速。大致推算,上半年30%的收入增长里,国内贡献不到20%,海外可能超过40%。
结论很清晰,国内增长的天花板已经快到了,增速还是得靠全球市场。
局限于国内市场的同行们,收入增速难免会降低。以TikTok目前的收入规模,打开了全球广告和电商市场,参考Meta、Amazon还有很大的空间。
三
旧时代的娱乐、电商、音乐、视频、搜索,已经被字节冲击的七零八落。
新时代的AI战场,字节依然不遗余力。
前段时间,媒体报道字节从银行借了300亿美元,这是公司历史上最大规模的贷款。字节的AI布局也是全方位的,应用端有豆包、飞书、Seedance,云服务仅次于阿里,还在研发推理芯片。竞争对手也在融资,阿里配股800亿,腾讯卖出一众持仓,两家一年的Capex投入都将超过2000亿元。
大模型能力上,字节目前落后于月之暗面、阿里、智谱和DeepSeek等竞争者,但这件事情似乎还没有那么致命。在前不久被Anthropic指控蒸馏的国内公司名单中,字节和腾讯是唯二没有上榜的。字节反对蒸馏,当然有考虑海外业务监管的因素,但更多是张一鸣的方法论使然,他宁可短期落后,也不愿意让字节的上限被别人定义。
AI的竞争方兴未艾,变化转瞬及至,说不定哪天真让字节大力出奇迹了。
字节真正的主业,从来不是短视频,而是算法驱动的注意力分配——用算法理解人,然后把人的时间卖给商业世界。
这一点决定了字节的业务边界可以非常模糊。今天是信息流,明天可以是短视频;短视频里面可以放广告,也可以放商品;商品可以继续往本地生活走;用户在平台上停留的时间越长,可以承载的商业模式就越多。这大概才是美团最羡慕的,无限战争的完美模型。
字节过去十几年的增长,其实只押中了一个东西:用户时间。在国内Top 50 App总使用时长中的份额中,字节系已经达到40%,远远超过腾讯系的29%。
事已至此,我只能期待字节早点上市,给恒科留口汤了。
注:以上字节2026上半年业绩数据来源于the information。
本文来自微信公众号:25号观察,作者:Mr.25
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 金融财经