原创
2026-09-17 10:41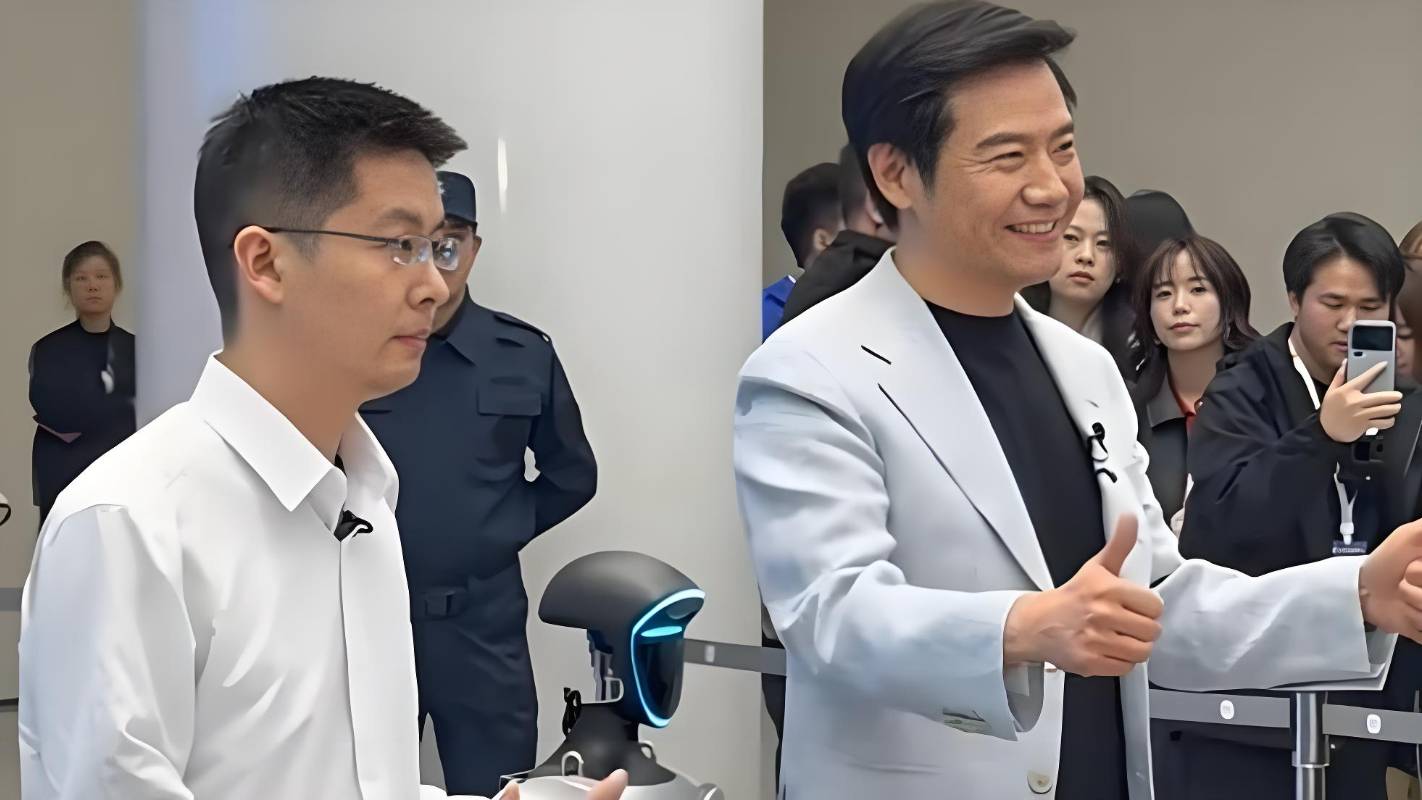
速览
出品 | 妙投APP
作者 | 董必政
编辑 | 丁萍
头图 | 网络
别的投资人看财报,雷军用脚做尽调。
(图片来源:微博)
9月14日,雷军现身杭州宇树科技总部,王兴兴全程陪同,看完人形机器人的武术和毛笔书法表演。
除了这些常规项目,雷军还亲自体现了宇树机器人的招牌——双足控制。
来都来了,雷军上去就是一脚,右脚猛踹机器人,机器人后退几步,稳稳站住,十分OK。
作为宇树的投资人,雷总旗下的顺为资本2021年领投宇树A轮,又在B轮+跟投。后来,宇树登陆科创板,顺为资本也是盈利颇丰。
那么,这一脚只是老板探班的即兴发挥,还是小米正式加码机器人的信号?
一、靠战略驱动
在虎嗅妙投看来,小米是战略驱动型的企业,其成长本质是“战略×时代×组织×创始人”的结果。
在关键节点上,雷军和小米团队总能主动选择改变轨迹,而不是被市场推着走。
例如:2010年,小米用互联网模式做手机;2014年-2015年,小米启动供应链革命与生态链布局;2017年,小米推出"米家"生态链战略;2021年,雷军宣布押上人生所有积累的战绩和声誉为小米汽车而战。
而雷军本人的决策权重在几次关键节点也是十分重要,公司战略和创始人个人意志高度重合。
与其说研究小米的战略,还不如直接关注雷军最近有哪些新动作。
妙投认为,雷军这次探班宇树,会是加码机器人的又一信号。
一方面,宇树不仅证明了跑通能盈利的商业模式,还成功上市科创版,目前为止得到了近2000亿的资本市场的定价。
截至9月16日,宇树科技收于474.28元,总市值为1918.29亿元,较上市首日盘中4449亿元的高点缩水近57%。
而同一天,蔚来、小鹏、理想的港股市值分别约为661.82亿、633.56亿和799.75亿港元,合计约2095.13亿港元,折合人民币约1806亿元。
也就是说,宇树一家机器人企业的市值高于“蔚小理”的港股市值。
当然,妙投认为宇树的估值依旧偏高,我们曾在“别高估了宇树”一文表示,宇树机器人的短期高估值是流动性溢价的体现。
风口来了,猪都可以飞上天。雷军不可能忘记曾说过的这句话,不可能错过风口。
另一方面,小米也有增长压力,还需找到新的增长突破口。
2026年的小米,日子并不好过。
上半年,小米收入2080.63亿元,同比下降8.4%;经营利润161.83亿元,同比大跌39.1%;经调整净利润122.91亿元,同比下降42.8%。
拆开看,是小米手机和小米汽车的两台增长引擎同时在降速。
二季度小米手机出货量3120万台,同比骤降26.5%,连续两个季度下滑,是全球前五大厂商中跌幅最大的一个。
罪魁祸首是存储芯片。据咨询机构统计,存储成本较一年前暴涨近300%,在低价机型成本中的占比已超过65%,而小米超过一半的出货量定价低于200美元,属于被精准打击。
小米的对策是砍低端、提价保利润:手机ASP同比大涨25.9%至1351元,创历史新高,代价则是手机收入同比减少7.5%至421亿元。
也就是说,手机已经从“量价齐升”变成了“涨价保收”。
然而,有机构认为存储的供需紧张,还会持续到2028年,价格仍会维持在高位。
这对基本盘是性价比的小米手机来说,仍是不小的压力。
除了手机,汽车今年也不容乐观。
小米的SU7和YU7累计交付已突破70万辆,月交付连续站稳3万台,SU7系列累计交付超50万台,新车澎程N90 Max预售价29.99万元、9月正式上市。
但,二季度智能电动汽车及AI等创新业务经营亏损26亿元,分部毛利率19.2%,较去年同期回落了7.2个百分点。
规模上去了,钱还没赚到。
与此同时,资本市场自然用脚投票。小米股价从2025年6月61.45港元的高点跌到如今的26港元附近,市值蒸发超9000亿港元。
为了稳定投资者的信心,最近小米也多次启动回购计划。这明显是,管理层在护盘。
手机是存量生意,汽车陷入增收不增利,IoT撑不起估值弹性,小米比任何时候都需要一个新的增长故事。环顾四周,能同时接住AI叙事、生态入口和万亿级市场空间的选项,只有机器人了。
二、早已暗渡陈仓
实际上,小米的机器人故事,开场远比多数人想象中早。
2020年内部立项;2022年发布初代“铁大”——1.77米、21个自由度,说实话,那更像一个昂贵的展示品;2023到2025年,几乎零公开发声,也不想高调。
小米高管卢伟冰曾明确表示,小米不会独立做机器人,而是与人车家全生态协同,覆盖智能工厂、智能出行、家庭等场景。
不过,2026年小米突然开始密集交卷。
2026年3月,雷军官宣铁大进入小米汽车工厂"实习”,压铸车间自攻螺母上件工站实现3小时无人工干预作业,双侧安装成功率90.2%,匹配产线76秒节拍。
2026年8月,全新铁大在世界机器人大会首次公开亮相,展示抓取香片撒花、递送、握手、比心等精细动作。
不过,现阶段机器人赛道上挤满了创业公司和车企,小米机器人能够跑出来吗?
妙投认为,如果复刻汽车的打法,小米机器人仍有机会跑出来。
要知道,小米汽车赶了个晚集,但拿到了大结果。
妙投认为,消费者是把对小米手机、米家十几年的信任,直接迁移到了车上。小米汽车就是这笔信任资产的变现。
时机上,晚到反而是优势。
2015年入场的新势力,是陪着供应链一起趟坑长大的;小米2024年入场时,电池、电机、智驾方案都有现成的顶级供应商,技术路线已经收敛,市场教育早被特斯拉完成。
小米要做的,只是用最擅长的供应链整合,把成熟要素组装成爆品。五年2000亿研发投入、辅助驾驶一期57.9亿元和1800人团队,是站在成熟地基上盖楼。
更何况,小米是手机+IoT现金牛养着汽车亏,而新势力是一边造车一边融资续命。
当然,这套打法也有保质期。
2026年以来YU7首发红利逐渐耗尽。爆发式开局证明了打法的力量,持久战后半程还得靠产品和盈利
说话。
妙投认为,小米造车的真正启示不在于“车卖得火”,而在于验证了一条可复制的路径:品牌信任套现+爆品性价比+成熟供应链整合+生态协同,这套组合拳可以打进任何一个硬件新品类。
汽车是第一次复制,机器人就是第二次——而如果汽车这台发动机在降速,第二次复制就必须更快打响。
说了这么多,人形机器人的估值什么时候会在小米集团上会有体现呢?
三、被藏起来的估值
资本市场还没把这张牌算进小米的估值里。
9月16日,小米盘中报26.2港元左右,总市值约6700亿港元。
小米的估值框架采用的SOTP分部估值,即分别对手机、IoT 、互联网服务、汽车四块业务进行估值进行加总,没有任何一块是单列给机器人的。
也就是说,在卖方模型里,小米机器人业务的估值,是零。
车企自己也在把机器人拆出来单独定价。
8月24日,小鹏宣布机器人业务完成首轮超9亿美元融资,投后估值超63亿美元(约430亿元人民币),由IDG资本领投,高榕创投参投,腾讯、阿里巴巴战略入局——这一估值相当于当时小鹏港股市值的57%左右。
小鹏在公告里说得很直白:独立融资,就是让机器人业务的价值单独体现。已有券商把机器人的价值单独纳入小鹏的分部加总估值,"汽车+机器人+Robotaxi"的估值框架正在浮出水面。
妙投认为,车企的估值锚正在从“单一整车”切换到“整车+机器人”的分部重估,而小米是这张新牌桌上藏得最深的牌。论供应链复用、论生态场景、论投资版图,它的机器人禀赋不在任何一家车企之下,但市场还没有开始为它算这笔账。
那么,小米机器人业务什么时候才配被单独定价?
业内已有相对成熟的判断框架,核心看五项能力:核心零部件自研与垂直整合、具身AI全栈软件、场景定义与商业化落地、规模制造与供应链管理、服务化商业模式。
其中,具身AI全栈软件被视为权重最高的护城河;而能否跳出一次性硬件销售、形成持续服务收入,决定它到底是不是一门真生意。
在妙投看来,小米的制造能力、供应链能力、大模型能力,落地场景都已经具备,剩下的就是产能释放。
因此,小米机器人的产量释放,是会被资本市场开始定价的关键。
截至2026年8月,小米管理层明确表示距大规模商业化仍需时间,暂不设短期目标,优先在自有工厂与家庭场景验证。
这里,我们可以参考宇树、智元等机器人的销量来进行判断。
目前来看,宇树科技创始人王兴兴预计公司2026年将出货人形机器人1万到2万台。
妙投认为,小米机器人的产量达到2000-3000台,就可以考虑将机器人业务开始定价了。
2026年的小米,比任何时候都需要给投资者讲估值的故事,而机器人就是。
但对投资者而言,要分清两件事:机器人故事给小米带来的估值弹性是真实的,而弹性兑现为利润和现金流还需要时间。宇树上市后近六成的回撤,就是叙事定价波动性的现成教材。
雷军自己说过,风口来了,猪都可以飞上天。这一次,他选择提前站进风口,还顺脚试了试风有多大。
本内容未经允许不得转载。授权事宜请联系 hezuo@huxiu.com。
频道: 金融财经