2026-09-18 14:30

速览
本文来自微信公众号: 沧海一土狗 ,作者:沧海一土狗
引子
2026年9月18日,离岸人民币汇率快速拉升,直接突破6.70整数关口,年内升值幅度来到了4%左右。
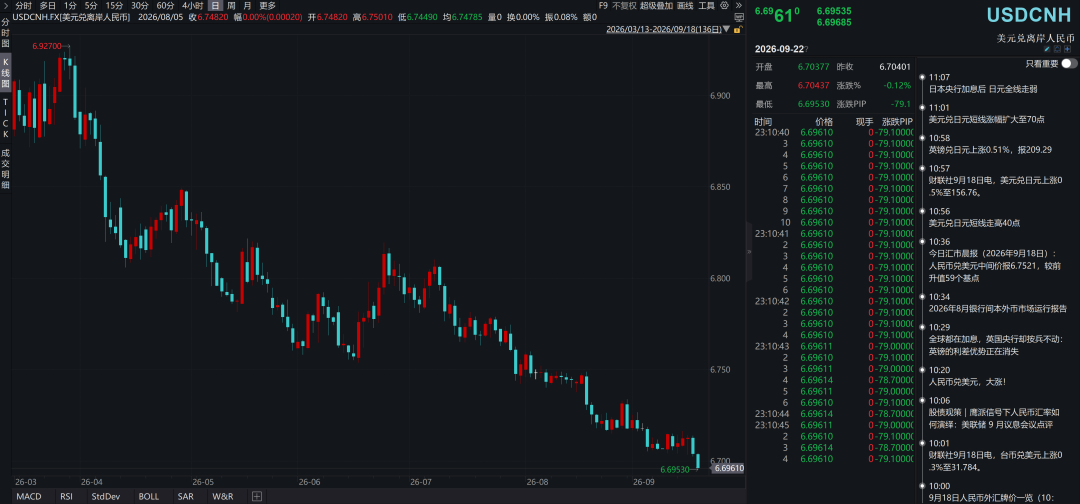
那么,人民币本年升值这4%有什么意义呢??有效地对冲了外部冲击对内需的伤害。
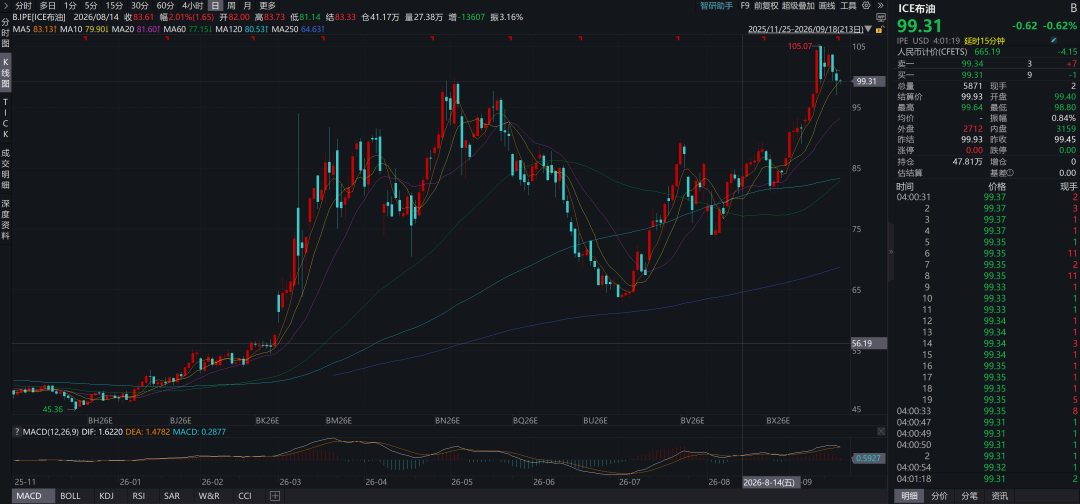
对内需而言,今年外部有两大冲击:1、原油价格翻倍;2、两年美债收益率狂飙;
1、布油主力合约年内翻倍;
2、两年美债利率创4.74%新高;
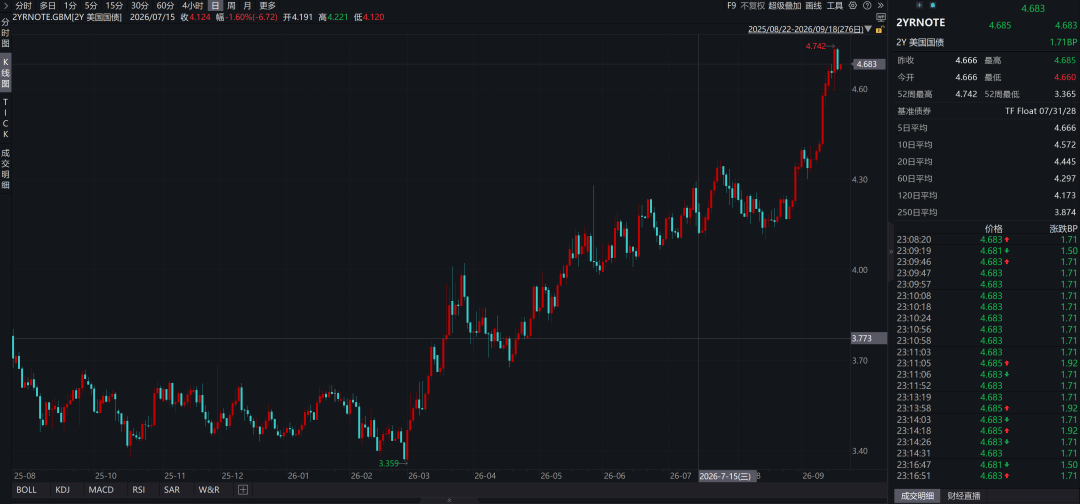
这两大要素均对内需产生了不小的压力,人民币升值这4%像缓冲垫一样对冲了外部的冲击。
内需政策:先楼市,后消费
那么,为什么社零角度所观察的内需很差呢??如下图所示,已经有5个月社零单月增速低于1%。
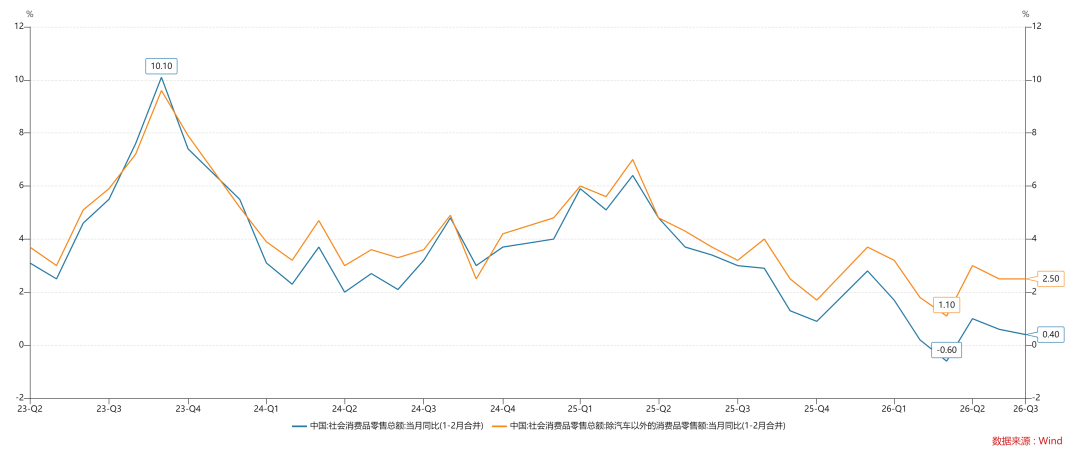
这是因为,本轮内需支持策略存在先后,先稳楼市,后稳消费。稳楼市的策略是一个组合拳,一方面,引导人民币升值;另一方面,保持低政策利率。这既会导致海外人民币大量回流,还会保持楼市投资面临较低的机会成本,即一线城市租售比远高于货币基金利率。
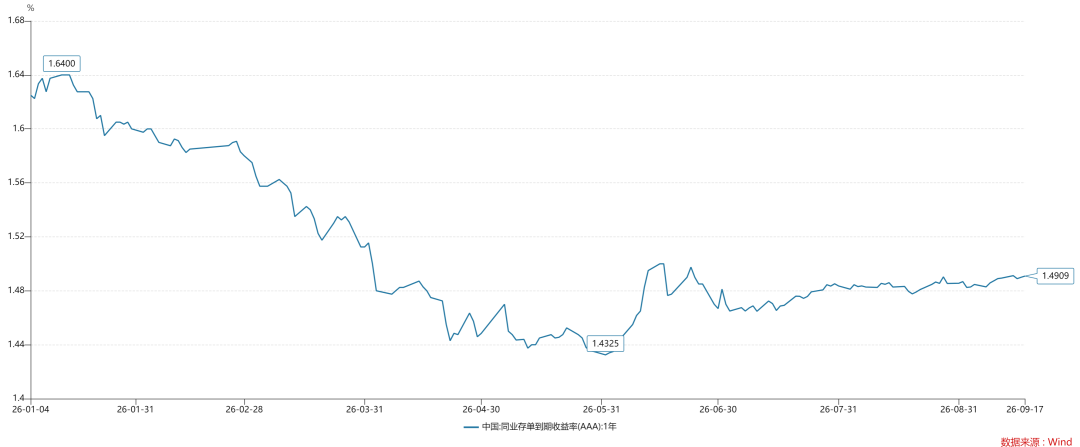
也就是说,支持内需的政策主要体现在CNH升值上,优先支持楼市的政策主要体现在低政策利率上。如上图所示,2026年前三季度,一年存单利率保持在1.49%上下。
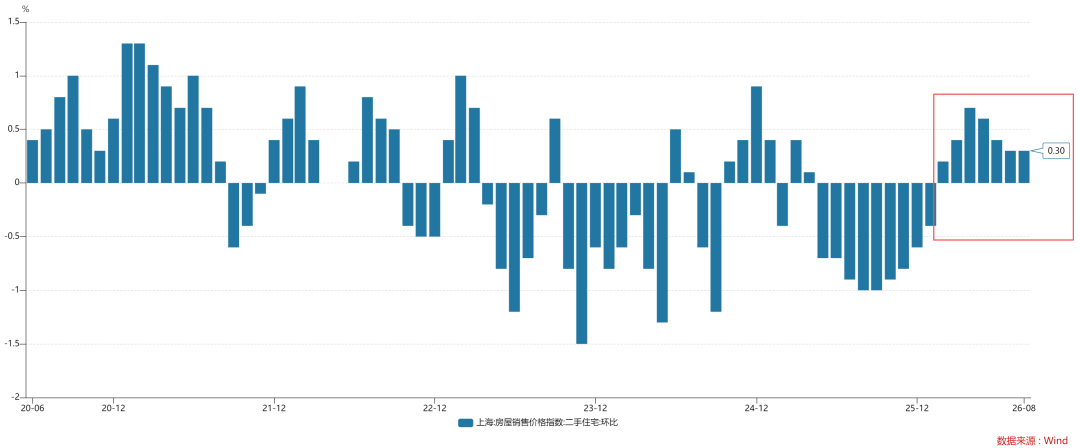
这一举措有效地支撑了二手房的价格,如上图所示,上海二手房价格指数已经连续7个月环比上涨了。
综上所述,今年的外围压力很大(ps:油价翻倍+美联储加息),国内的对冲政策也是结构性的,所以,我们观察到的内需情况也是结构性的:楼市基本企稳,但社零较差。
当然,后续的内需政策不会一成不变,随着更多城市二手房价格企稳,一年存单利率也不会继续停留在低位。也就是说,人民币升值+政策利率攀升的政策组合对消费的刺激会更强。
出口导向型战略的不可能三角
那么,为什么引导人民币升值会刺激到内需呢??这需要我们深入地去理解出口导向型战略的内核。
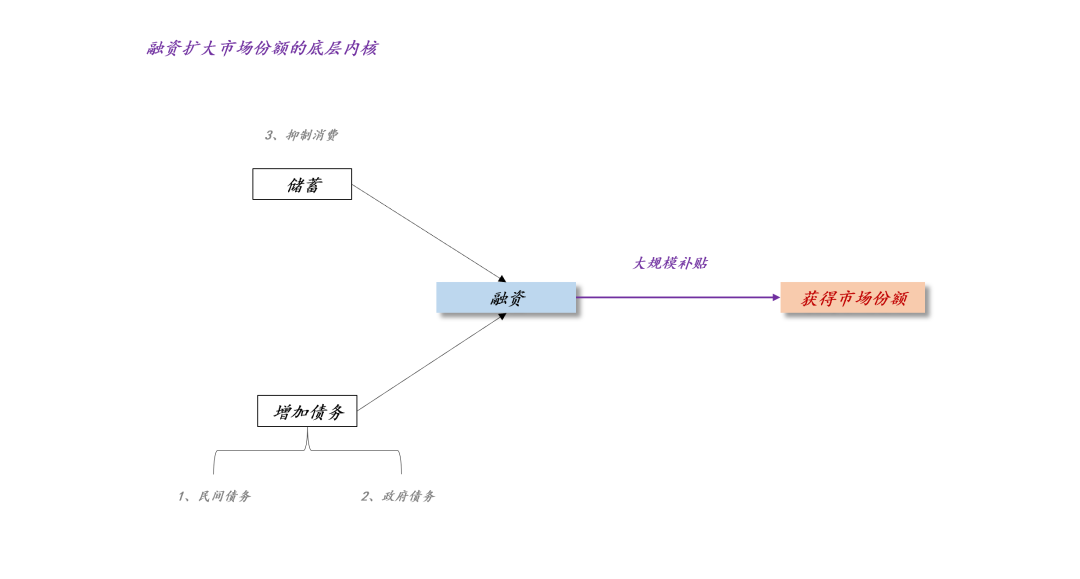
事实上,出口导向型战略的内核跟互联网大厂“打价格战”十分类似。其本质在于“利用大规模补贴获取市场份额”。
那么,补贴的钱又从哪里来呢?其中,最直接的办法就是增加债务,既可以增加政府债务,也可以增加民间债务(ps:依托房地产行业形成的全民高杠杆)。
在这里我们可以做一个思想实验,如果地方政府还搞GDP竞赛并且政策导向依旧是出口导向,那么,会出现什么结果??地方政府会想尽一切办法融资,然后,打价格战获得份额,根本不在乎宏观杠杆率的快速提升。于是,我们就有了土地财政、城投和隐性债务等一系列耳熟能详的东西。
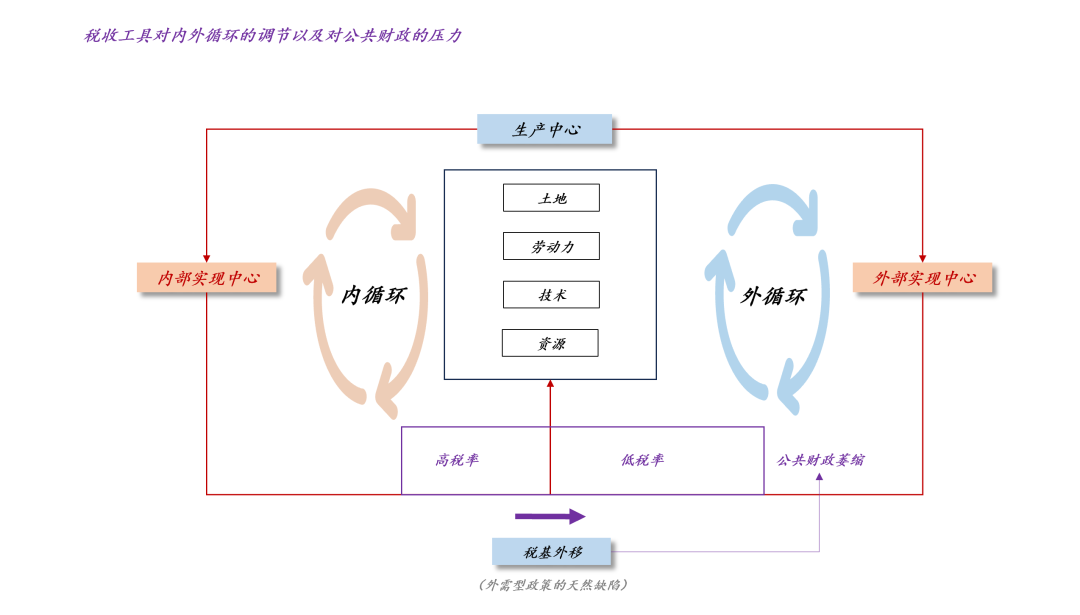
更进一步,如果我们用“财税视角”来审视出口导向战略,会有更深层次的体会。如上图所示,出口导向战略的本质在于税率歧视,外循环享受低税率,内循环接受高税率。随着时间的推演,税基会适应于税率歧视,最终的结果就是,财政收支很难达到平衡。这就要求政府去增加债务规模来平衡财政收支。这正是宏观杠杆率快速提升的根本原因,也是我们狂飙猛进时代习以为常的事情。
然而,一旦进入新的发展阶段,政府债务增速被限制或者地方政府被要求化债,财政收支失衡的局面该如何破解呢??于是,进一步提高内循环的税率变成了唯一的解法。然而,这个解法会强烈地抑制内需。也就是说,在这个解法下,“百亿补贴”的来源是内部消费的减少,投射到互联网大厂的微观案例中,补贴的来源是企业内部员工福利的缩水和内部岗位的减少(ps:宏观体现是通缩和失业)。
综上所述,我们就得到了一个关于出口导向型战略的不可能三角:
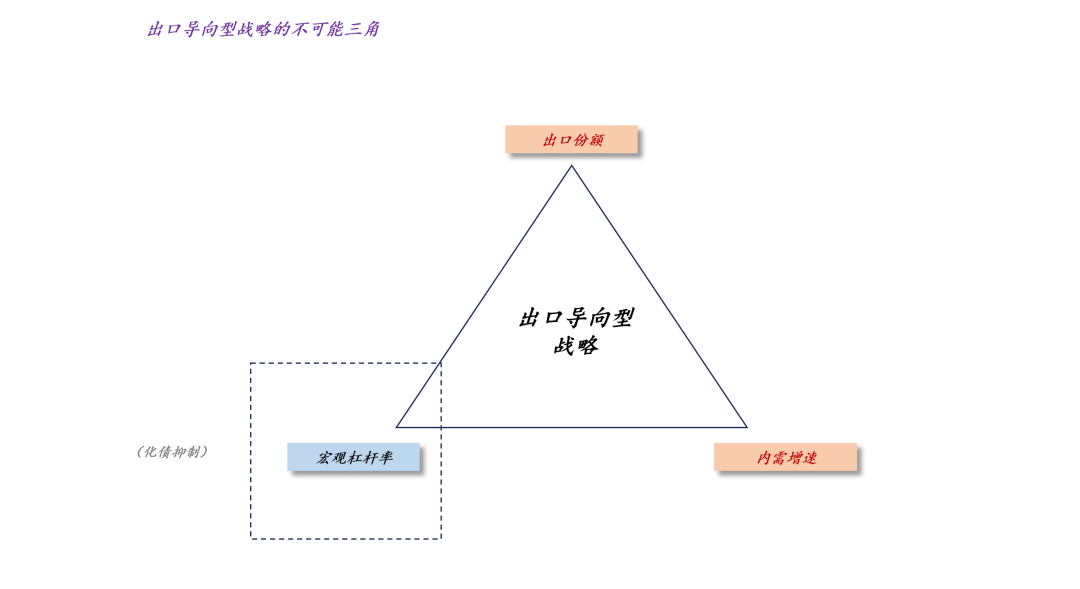
如上图所示,在一定的制度框架、技术条件和地缘政治约束下,我们无法同时保证以下三个命题成立:1、出口份额扩大;2、宏观杠杆率降低;3、内需增速增加。
最近几年,投资者们感觉到一种强烈的宏观变化,出口和内需之间的跷跷板效应越来越强。但是,这种情况是最近几年才出现的,在更早的时候,出口和内需保持正相关。
那么,问题出在哪里呢??出口导向型战略的不可能三角给了一个理论上的解释,更早之前,对宏观杠杆率没有要求,后来对宏观杠杆率的要求越来越严格。
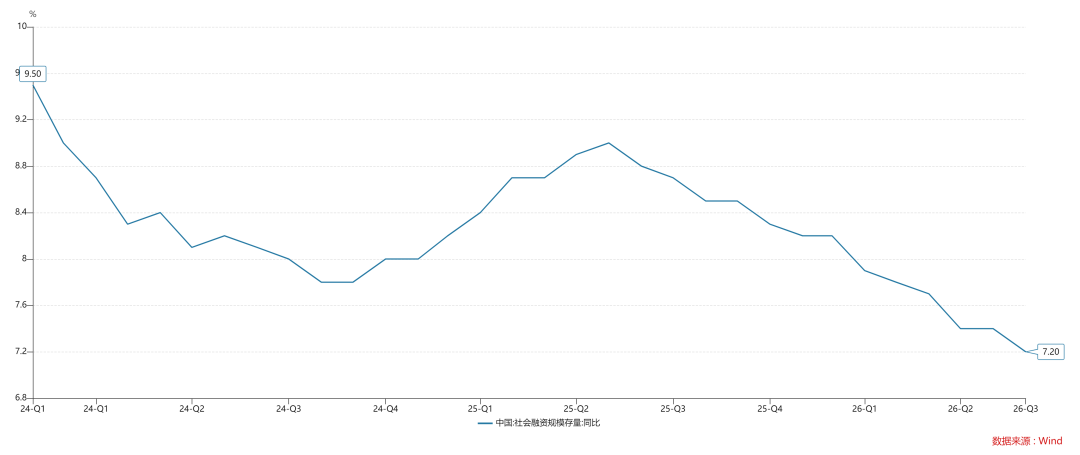
综上所述,当社融增速持续往下运动时,出口和内需之间,必然存在此消彼长的关系。因此,持续引导人民币升值是十分有效的内需政策。
对出口导向型战略的纠偏
近期,政府出台了一系列重大政策,对出口导向型战略进行系统性的纠偏。
1、财税维度
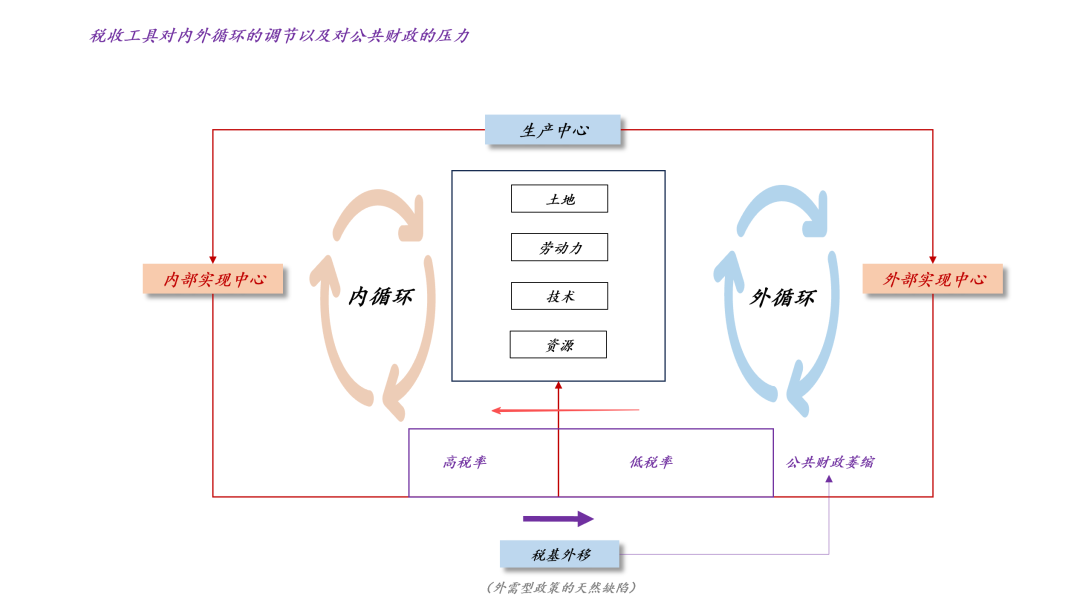
从财税视角来看,税基外移所导致的收支失衡是一个极其关键的问题,亟待得到解决。因此,有关部门正在系统性地梳理和矫正。
1、出口退税维度,《财政部税务总局关于调整光伏等产品出口退税政策的公告》(财政部税务总局公告2026年第2号),2026年1月8日发布;
2、个人投资维度,《财政部税务总局关于离岸信托个人所得税有关事项的公告》(财政部税务总局公告2026年第21号)和《国家税务总局关于离岸信托个人所得税有关征管事项的公告》(国家税务总局公告2026年第15号),2026年月24日发布;
2、宏观杠杆维度
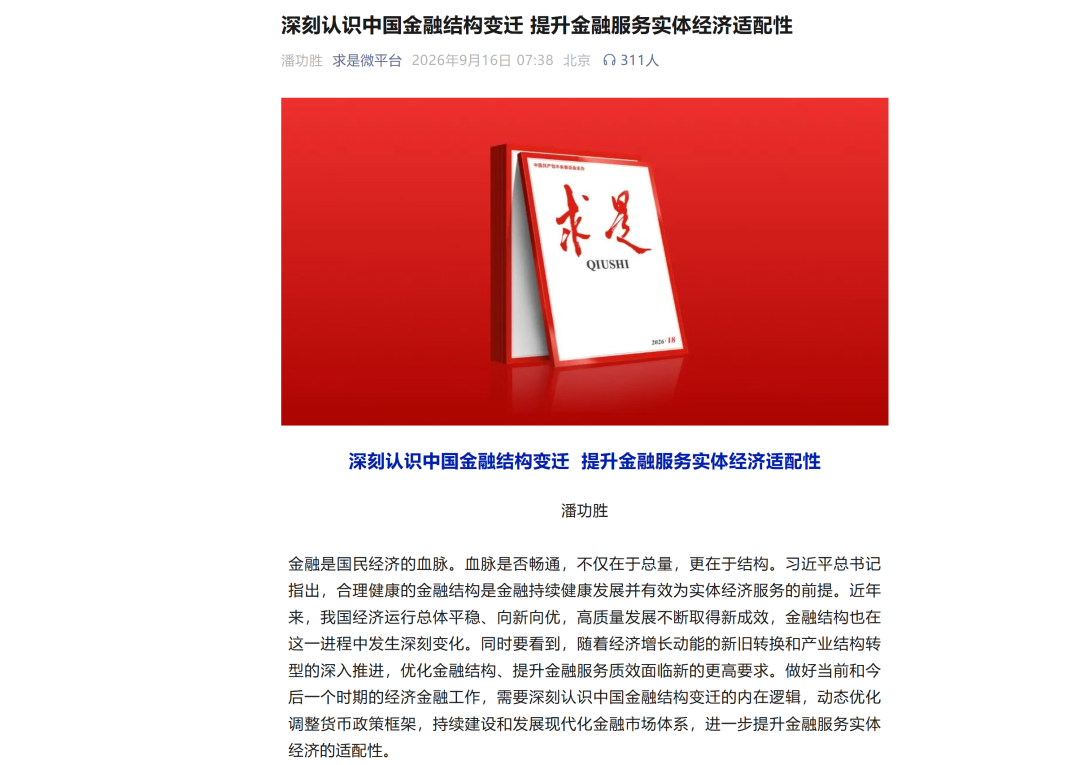
潘功胜行长近期在《求是》上发表了题为《深刻认识中国金融结构变迁提升金融服务实体经济适配性》的重要文章。
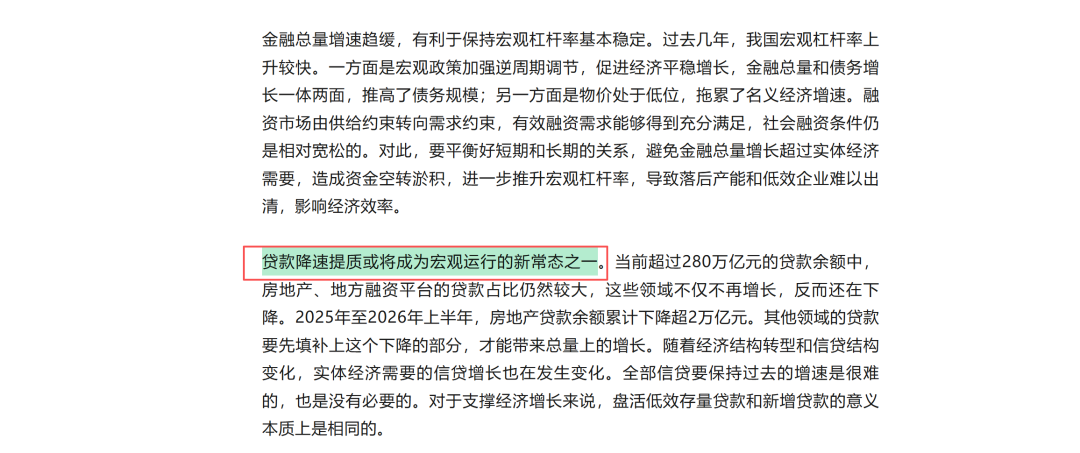
在这篇文章中,有一个重要论断:贷款降速提质或将成为宏观运行的新常态之一。
事实上,从出口导向型战略的不可能三角来看这篇文章,别有一番滋味。我们已经度过了“高债务增速+高出口增速”的粗放阶段,进入到高质量发展的新时期,依赖于债务支持的出口是差的,不依赖于债务支持的出口是好的。
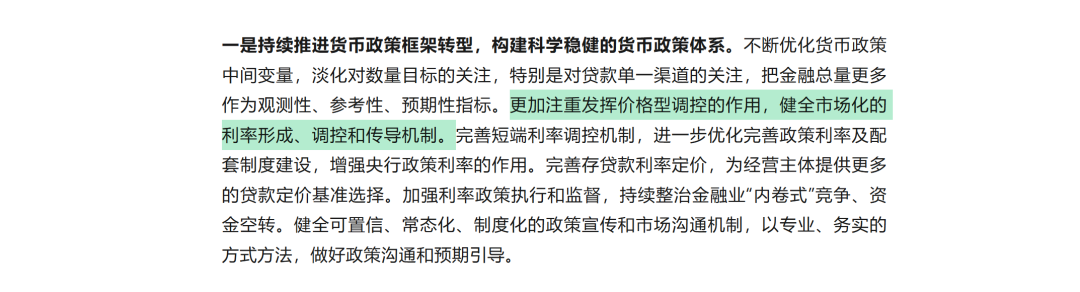
那么,我们该如何鉴别其中的好或者坏呢??央行这边的贡献是,淡化对数量目标的关注,更加注重发挥价格型调控的作用。
3、地产回归本源
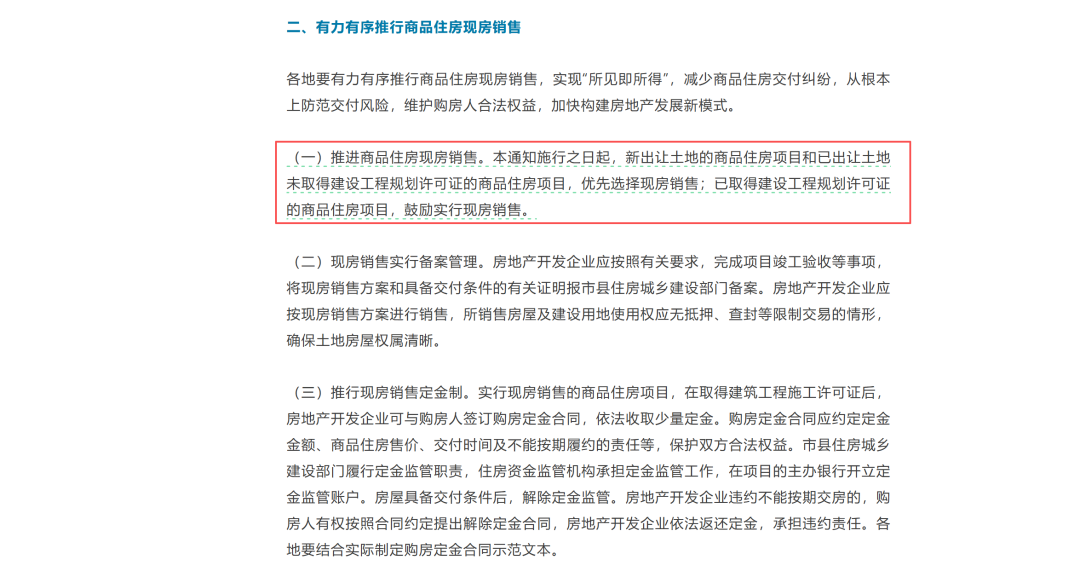
在2026年8月28日,多部门出台了《关于完善商品住房销售制度的通知》,这一通知切断了出口导向型战略利用地产行业进行民间融资的管道。房地产行业将彻底回归本源:为居民盖好房子,改善居民居住生活。
事实上,所谓的土地财政,只是地方政府众多融资手段的一种。因此,高周转、高杠杆的房地产发展模式,并不仅仅是为了加快自身发展,满足居民的住房需求,它还有一个更重要的使命——为出口导向战略融资。所以,在高周转模式最疯狂的年代,房地产开发已经彻底违背了初心,最后的结果就是房屋质量的普遍下降,甚至于出现烂尾楼。
因此,回归本源的房地产行业不必然跟高杠杆绑定到一块,之所以我们有这个错觉,是因为我们经历过一个魔幻的时代。但是,那个魔幻的时代已经结束了。
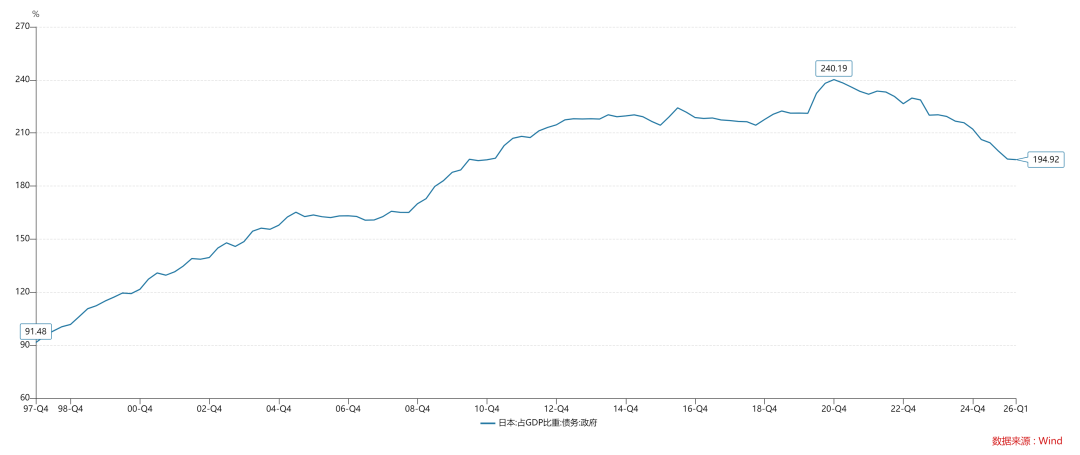
综上所述,出口导向型战略已经基本完成了其历史使命,再往下推进,困难重重,荆棘密布:要么快速提高杠杆率(ps:日本的经历已经告诉我们,这是死胡同),要么强烈地抑制内需(ps:这几年的跷跷板已经让我们感受到足够的痛楚了)。
所以,我们已经处在一个巨大的十字路口处。
结束语
综上所述,我们就完成了对出口导向战略代价的剖析,并指出当前出口导向型战略所处的阶段。
回到现实层面,当下的内需困难不是无解的,只要我们系统性地减少扭曲,把低效率的出口让渡出去,保留有竞争力的高端出口,我们既能降低债务增速,还能提高居民消费,增加居民的获得感。事实上,政府已经在开展这项工作,并取得了一定的成效。
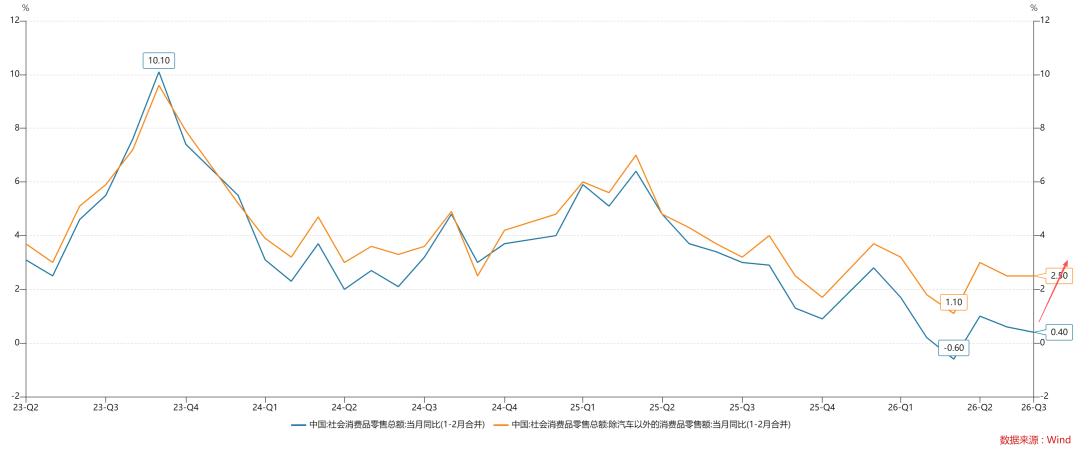
最后,在短期维度,我们如何才能观察到社零增速的快速修复呢??大部分人的思维都太过注重数量了,他们期待政府走老路,在某个地方放一波大量。事实上,我们应该从价格方面找答案。
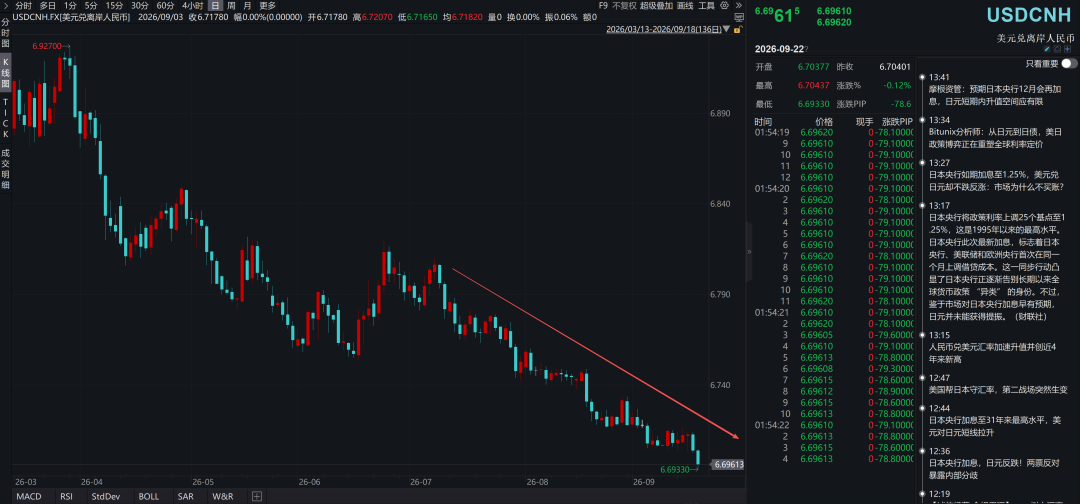
譬如,在国际油价和两年美债利率保持不变的情况下,CNH继续升值1%或者2%,就能带来房价数据和社零数据不错的改观。
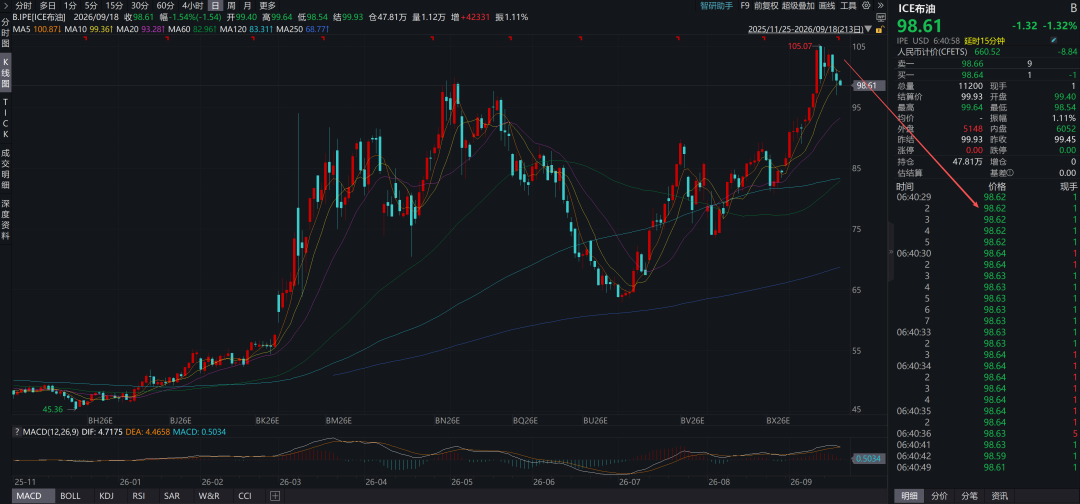
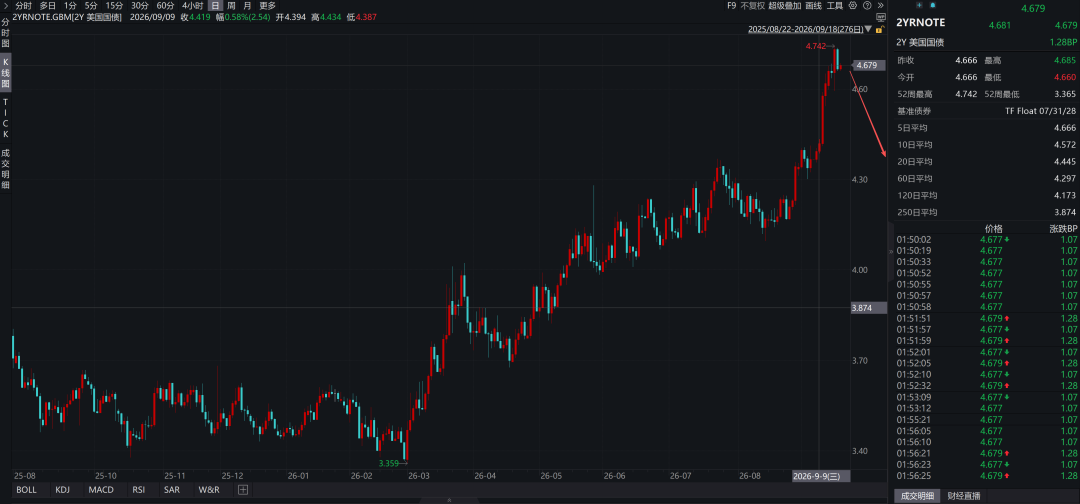
更进一步,如果油价和两年美债利率出现大幅度回落,那么,国内房价和社零数据修复的速度也会改观。
事实上,今年十分特殊,外围环境十分酷烈,我们不要因此就对内需的修复丧失信心。国内的内需政策早已开始,只不过被外围的负面因素所遮盖,暂时效果不明显罢了。请大家耐心地等一等,总有水落石出的一天。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经