2026-09-18 16:20

速览
本文来自微信公众号: 金角财经 ,作者:罗夏
九毛九的股价,真的跌到九毛九了。
9月17日,九毛九盘中一度跌到0.99港元,最低0.985港元。
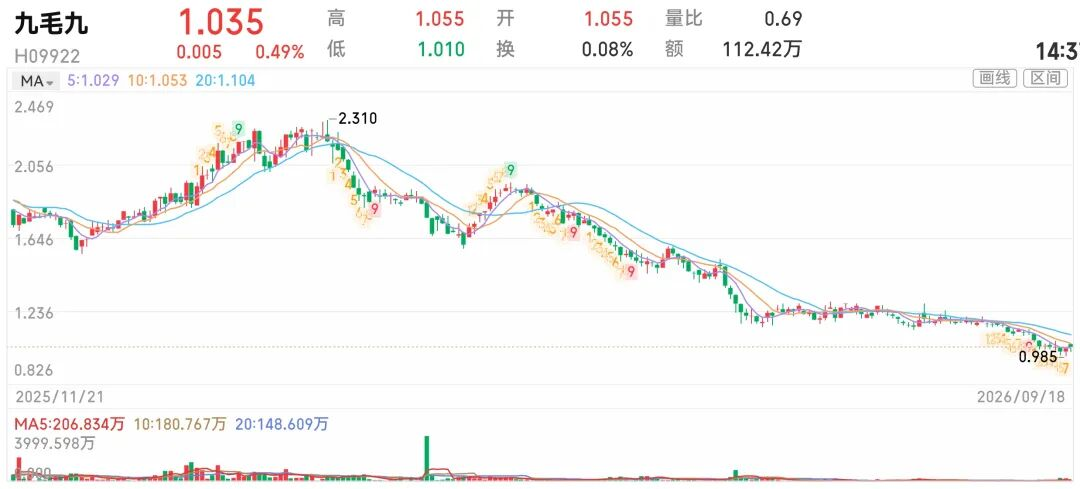
一家叫“九毛九”的公司,股价真的只剩九毛九,这种巧合多少带了点黑色幽默。当天九毛九最终收报1.03港元,9月18日开盘又小幅反弹到1.055港元。
但把时间拉长一点,这点反弹就不太重要了。
九毛九2020年在港交所上市,靠着太二酸菜鱼快速扩张,很快成了港股最受追捧的餐饮公司之一。2021年股价最高曾冲到38.7港元,如今从高点算下来,已经跌去了97%以上。
股价一路往下,九毛九的开店速度也在急剧收缩。今年上半年,集团只新开4家餐厅,却关闭了42家。同期收入23.91亿元,同比下降13.2%。
但偏偏也是在这半年,九毛九的利润回来了。
2026年上半年,九毛九归母净利润7580万元,同比增长24.9%。收入少了,店也少了,赚到股东手里的钱反而多了。
一家靠不断开店长大的餐饮公司,开始在关店中修复利润。九毛九到底是好起来了,还是换了一种活法?
半年关店42家
九毛九最风光的时候,开店速度是按百家算的。
2024年,太二一年新开95家,怂火锅新开28家,刚推出不久的山外面也开了20家。到当年底,九毛九旗下餐厅达到807家,比一年前净增81家。即便那一年公司的利润已经明显下滑,扩张还没有完全停下来。
最早出现问题的是太二。
太二曾经是购物中心里最典型的“排队王”。2018年,它的翻座率高达4.9,到了2022年已经降到2.6。后来消费恢复,数据一度回升,但没有再回到早期水平。
2024年,太二收入44.09亿元,同比下降1.3%,自营门店翻台率从上一年的4.1次降到3.5次,人均消费也从75元降到71元。
到了2025年上半年,太二收入又下降13.3%,半年减少68家门店,从2024年底的634家降到566家。
酸菜鱼这门生意,也早已不像太二刚出来时那么稀缺。
这些年,江渔儿、阿强家酸菜鱼等连锁品牌不断扩张,商场里的酸菜鱼越来越多,口味和产品却很难拉开太大差距。
到了2026年,太二开始把部分门店升级成“新太二·鲜料川菜”,从酸菜鱼增加到鲜鸡、鲜牛肉和热炒;另一家连锁品牌渝是乎干脆把部分门店的“酸菜鱼”三个字从招牌上拿掉,改成“川渝小炒”;鱼你在一起、姚姚酸菜鱼也在增加其他品类。
九毛九原本指望接棒太二的怂火锅,也没支棱起来。
这个品牌前几年扩得很快。2023年底,怂火锅有62家店;2024年继续开到80家,全年收入8.95亿元,同比增长11%,占九毛九收入的比例也升到14.7%。一度看起来,它很有希望从太二手里接过一部分增长任务。
只是收入增长掩盖了一个已经出现的问题:店越来越多,单店生意却没有跟上。
2024年上半年,怂火锅的门店从43家增加到73家,同店日均销售额却同比下降36.6%,人均消费也明显下滑。九毛九当年很快把怂火锅全年原定新开35—40家的目标,下调到了25家。
再往后,扩张彻底踩了刹车。
2025年上半年,怂火锅还有76家店;到了今年6月底只剩54家。今年上半年一间新店都没开,收入2.65亿元,同比下降36.4%,同店日均销售额下降22.9%,翻台率也从2.5次掉到2次。
曾经最能打的太二开始关店,原本准备接棒的怂火锅也停下扩张。九毛九西北菜同样在收缩,今年上半年门店数量从68家减少到61家。
公司在半年报里给出的说法是,主要品牌“大规模主动闭店阶段已基本告一段落”,接下来会更多关注存量门店质量和模型优化,并审慎推进新店布局。
不过有意思的是,九毛九24.9%的净利润增长,也正是在门店越开越少的时候出现了。
砍掉一批店,
太二反而喘过气了
关掉一批门店之后,太二出现了一个挺有意思的变化:
剩下来的店,生意反而变好了。
今年上半年,太二自营门店翻座率从2.2提高到2.5,翻台率从3.1提高到3.5,人均消费也从73元微升到74元。更重要的是,同店日均销售额同比增长7.4%,扭转了此前的下滑。
这里面当然有“关差店”的功劳。
位置不好、客流不足的门店退出之后,留下来的门店平均成绩自然会变漂亮一些。九毛九自己也把太二经营数据改善的原因归结为两方面,一边继续优化门店网络,一边推进过去一年反复强调的“鲜活模式”。
后面这件事,九毛九折腾可不小。
2025年开始,太二逐步推进5.0鲜活模式,后来又出现了“新太二·鲜料川菜”。过去围着一盆酸菜鱼展开的菜单被不断加宽,活鱼之外还有鲜鸡、鲜牛肉、鲜猪肉,爆炒鲜牛肉、泡椒炒鲜猪肉、水煮牛肉等热炒菜也越来越多,部分门店增加明档和现场制作。
这与太二早年的打法,可以说是背道而驰。
太二当初能把几百家店迅速铺出去,一个很重要的原因就是简单。大单品容易形成记忆,菜单相对集中,后厨流程也更容易标准化。同样一盆酸菜鱼,在广州、上海或者成都,都可以用接近的流程快速做出来。
去年9月的一场争议,就很能说明这种变化并不容易。
当时有媒体在杭州一家太二门店实测,从下单到三道菜全部上桌,只用了7分钟。对于一家连锁餐厅来说,这原本应该算效率高,但放在一个越来越强调“活鱼现做”“鲜活”的品牌身上,反而让不少消费者犯了嘀咕:鱼如果是现杀、现切、现煮,为什么能这么快?
这两年,尤其是在罗永浩与西贝的风波后,消费者对预制菜、中央厨房、料理包越来越敏感。鱼是不是现杀的,菜是不是现场炒的,后厨到底完成了多少加工,都可能瞬间决定一家餐厅的命运。
太二客服后来回应,不同门店采用的模式并不一样,“鲜活门店”使用活鱼当天到店现做,其他门店使用的是每日鲜配鱼柳。
这番回应并不能证明太二用了预制菜,但暴露出一个现实:当一个品牌开始把“鲜活现做”当成新的卖点,消费者对“现做”两个字的要求,也会跟着变高。
餐饮的复杂度一旦加回来,成本也会跟着回来。
今年上半年,九毛九员工成本占收入的比例从30.1%升到31.3%,公司提到,其中一个原因就是鲜活模式需要增加单店用工。
另一边,原材料及耗材占收入的比例却从35.6%下降到34.5%。在增加鲜活食材的同时,九毛九却没有让食材成本失控,也多少让人感到意外。
最后这些变化还是落到了门店利润上。
今年上半年,太二店铺层面经营利润约2.68亿元,同比增长2.3%,经营利润率从13.4%提高到14.9%。整个九毛九集团的店铺经营利润率也从11.8%升至13.2%。
至少从这半年看,关掉低效门店,再把剩下的店重新做一遍,这套办法确实让太二缓过来一口气。
不过,要是翻开九毛九整个集团的利润表,事情又没这么简单。
利润回来了,
九毛九还困在太二里
对于这份利润增长,股票市场给出了最直接的反应。
8月28日,九毛九公布2026年中期业绩,当天股价收在1.16港元。此后不到三周,股价一路滑到9月17日盘中的0.985港元,最低又跌了约15%。
至少从股价来看,市场并没有为24.9%的净利润增长买单。
上半年,九毛九核心经营利润只有7911万元,同比下降19.4%;集团收入23.91亿元,也同比下降13.2%。前面提到的关店和鲜活改造,确实让门店端的效率有所恢复,却还没有把主营业务重新拉回增长。
况且,净利润能够逆势增长,还有其他几笔钱帮了忙。
上半年,九毛九其他净收益增加,其中包括处置物业、设备及使用权资产产生的收益;联营公司也从去年同期亏损转为盈利。随着门店数量减少,部分租赁、融资和减值压力也随之下降。
相比利润反弹,市场更在意的,其实是九毛九接下来靠谁增长。
今年上半年,太二收入17.98亿元,同比下降7.8%。可它在九毛九总收入里的占比,却从去年同期的70.8%升到了75.2%。
太二自己还在掉收入,九毛九反而比去年更离不开它了。
原因并不复杂,其他几个品牌的业绩还不如太二。
怂火锅上半年收入2.65亿元,同比下降36.4%;九毛九西北菜收入1.76亿元,同比下降22%。山外面和潮那边还在很早的阶段,截至6月底,前者只有11家店,后者只有1家。
餐饮新品牌开出第一家、十家都不算太难,难的是几十家之后还能挣钱,再把几十家稳定复制成几百家。太二当年走完了这条路,九毛九后面孵化的品牌,目前还没有一个走到同样的位置。
经过这一轮关店和改造,太二的翻台率、同店销售和门店利润率都开始回升,九毛九也把一部分利润慢慢补了回来。
“鲜活”至少证明了一件事:太二这个品牌还远没到失去活力的时候,它依然可以通过改菜单、改门店、改供应链,把单店生意重新做起来。
但股价从38.7港元一路跌到九毛九,市场期待的显然不只是一个“太二又好了一点”的故事。
参考资料:
1.九毛九国际控股有限公司:《截至2026年6月30日止六个月中期业绩公告》,香港交易所
2.界面新闻:《九毛九股价真的跌到“九毛九”,上半年营收下滑13.2%》
3.上海证券报:《九毛九,真的“九毛九”了》
4.每日经济新闻:《7分钟上齐3道菜,太二酸菜鱼客服:鲜活店是活鱼现杀,其余店为每日鲜配鱼柳》
5.界面新闻:《太二酸菜鱼一年关店65家、“鲜活现做”被质疑,客服回应》
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 金融财经