2026-09-18 17:36
速览
本文来自微信公众号: Techmo ,作者:Techmo
一边是每小时超过20万元的训练费用,另一边是每百万输出Token仅需几元的服务价格。小米的两个页面,把AI行业的生意摆在了公众面前。
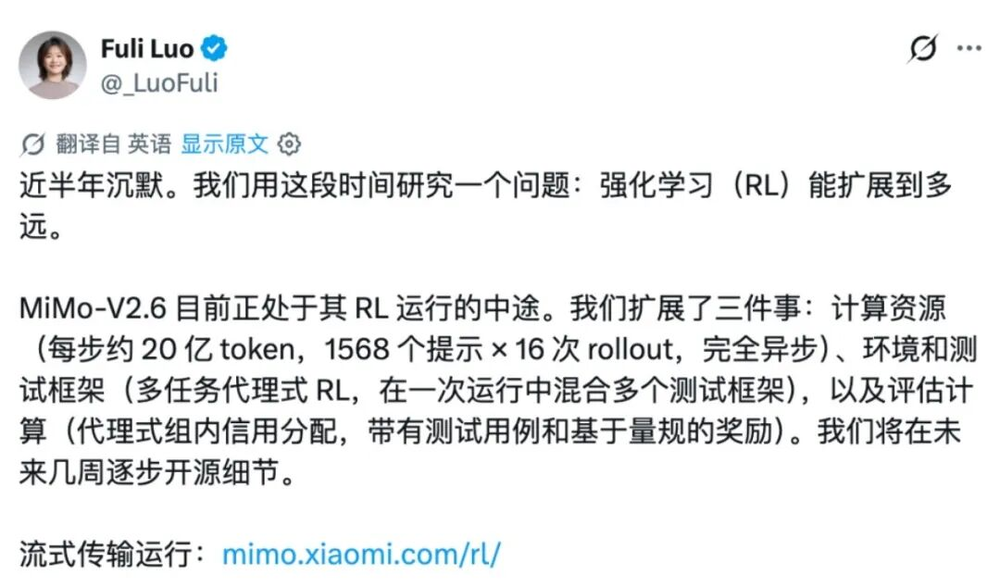
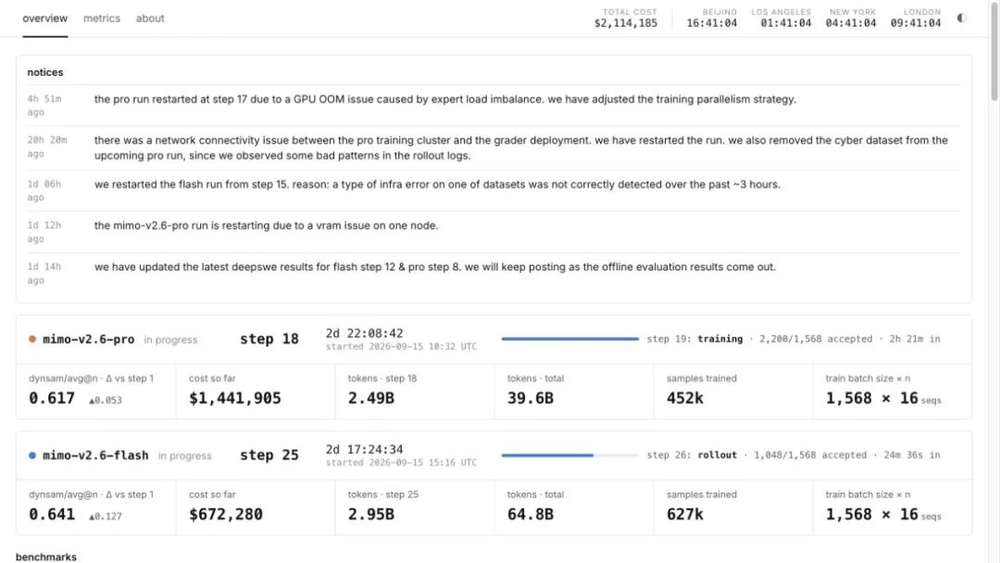
9月17日,小米MiMo团队负责人罗福莉公开新模型训练进展。据统计,MiMo-V2.6-Pro和Flash两轮强化学习训练合计每小时花费约3.1万美元,折合人民币超过20万元。以这一速度连续运行24小时,相当于一天近500万元。
小米开放平台价目表显示,已经上线的MiMo-V2.5,每百万输入Token的未命中缓存价格为1元,输出价格为2元。
花大钱开发,再以低单价向大量用户提供服务,是模型厂商选择的一条商业化路径。随着技术进步,同等能力的使用价格持续下降,前沿研发又在追求更高的能力上限。这两股力量共同推动行业分工:少数企业承担昂贵的模型研发,更多企业购买能力,把它变成自己的产品和服务。
而对于耗费大量成本进行前沿模型训练的基模厂商而言,高昂的持续训练成本与愈发经济实惠的token价格放在一起,让盈利,甚至回本,成了摆在眼前的大问题。
钱主要花在硬件和人身上,训练只是其中一段
每小时20多万元的花费中,除了我们经常戏称的电费钱,模型开发的成本结构里,硬件和研发人员占据了更大的位置。
研究机构Epoch AI在2024年发表的成本研究中,对GPT-3、OPT-175B、GPT-4和Gemini Ultra作了详细估算。在这些样本里,硬件占开发成本的47%至67%,研发人员占29%至49%,能源占2%至6%。
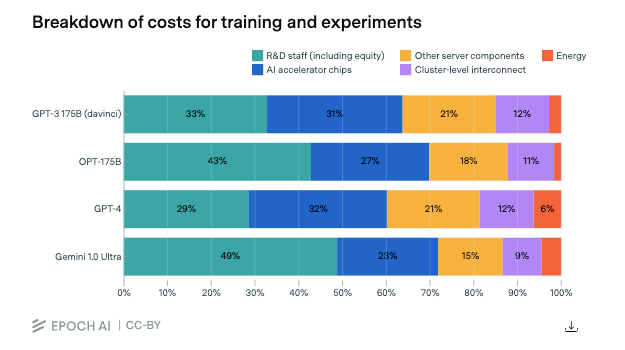
从这组历史样本中我们能够发现,模型研发是一项同时依赖昂贵设备和高水平研究团队的活动。电力保障集群运转,工程师则要解决如何让设备有效协同、让模型学到有用能力的问题。
进入强化学习阶段,花钱的环节还会延伸到模型执行任务的过程。以修复程序错误为例,模型读取问题、修改代码、运行测试,再根据结果继续尝试。生成内容、执行代码、评价结果,都需要资源。同一个问题还可能探索多条路径,供训练系统筛选和学习。
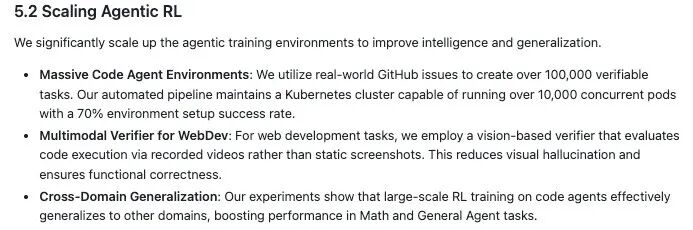
小米此前的MiMo-V2-Flash技术资料中显示,团队利用真实GitHub问题建立了超过10万个可验证任务,基础设施支持超过1万个容器实例并发运行。数据的价值由此变得具体:训练团队需要准备一批有难度、能执行、能检验结果的任务,模型才能从反馈中改进。
这也改变了研发团队花钱的方式。除了买算力、收集资料,还要投入人员建设测试环境、设计评价方法、处理系统故障。掌握多少数据,与能够把多少数据变成有效训练任务,是两种不同的能力。
企业财务报表会把这些投入放进不同科目。租用算力、研发人员薪酬通常进入相关费用,自购服务器则涉及资本支出和后续折旧。看一家科技公司的AI投入,需要同时关注研发费用和基础设施建设;一轮训练的看板,只展示其中一段。
同样的能力越来越便宜,厂商要靠更大的市场回本
昂贵的研发,并没有让既有模型能力始终维持高价。
斯坦福《2025年AI指数报告》记录了一次显著变化:从2022年11月到2024年10月,达到GPT-3.5水平的系统,其推理使用成本下降超过280倍。除了统计报告,我们身边的案例也非常鲜明。今年,Kimi、DeepSeek等厂商新模型的token成本也比之前的模型版本也有了显著降低
这种变化有技术基础。模型结构和运行方式得到优化后,同样的硬件可以处理更多请求;小模型可以学习大模型的部分能力,以更少资源完成特定工作。供给效率提高,给服务降价创造了空间。
前沿实验室追求的目标也在移动。已有任务可以做得更便宜,新的投入则继续探索更长、更复杂的任务。对产业而言,技术进步同时带来两种结果:普通应用更容易负担AI,领先团队有动力把节省下来的资源投入下一轮研发。
模型厂商因此需要足够大的付费市场。单次调用价格低,可以吸引更多开发者;开发者把模型放进客服、办公、编程等产品,又产生持续需求。研发成本能否被摊薄,取决于这类需求能扩大到什么程度,以及每笔服务留下多少毛利。
MiniMax的2026年中期业绩呈现了这一过程。上半年,公司收入约1.166亿美元,同比增长283.1%;毛利约2080万美元,毛利率从12.1%升至17.9%;同期研发开支约2.969亿美元。开放平台及其他AI企业服务贡献了约63.4%的收入。
企业和开发者正在形成实际付费,经营效率也在改善。与此同时,支撑持续研发所需的毛利规模仍然很大。模型厂商要经营的是一门低单价、高频次、需要不断提高资源效率的生意。客户越多,计算资源的调度、缓存复用和服务稳定性就越直接地影响利润。
这给行业带来一个明确方向:模型能力领先之后,还要建立大规模供给能力。让同等效果更便宜,可以扩大市场;让更多请求以更低成本完成,才能把市场扩张变成企业收益。
AI创造的收益,会在模型之外兑现
对使用模型的企业而言,价格下降意味着另一种机会:以越来越低的技术采购成本,改善一项原本昂贵的业务。模型供应商获得服务收入,使用者则通过业务效率改善获得回报。
双方对AI的定价依据并不一样。模型平台按调用量收费,客户关心的可能是解决一笔咨询要花多少钱、员工能减少多少重复劳动。一次调用对供应商意味着计算消耗,对客户则可能意味着一项工作被完成。能够稳定完成有价值任务的应用,便有机会按服务价值定价。
微软走的是把AI加入成熟软件产品的路径。在2026财年第四季度业绩电话会上,公司披露Microsoft 365 Copilot付费席位已超过3000万个,并表示正把商业模式扩展为席位收费与使用量收费相结合。
现成的客户关系在这里发挥了作用。企业已经使用办公软件,AI可以进入同一套采购、账号和管理体系。供应商既有机会增加每个用户的收入,也可以随任务使用量增加收费。模型能力因此被嵌入了一门已有销售渠道和付费习惯的生意。
收费方式本身也在调整。微软在同次电话会上表示,GitHub Copilot的毛利率在转向按使用量定价后,于季度内改善。对于需要反复调用模型的智能体产品,让收费跟随资源消耗变化,有助于承接重度用户需求。
越接近客户实际完成的工作,企业越有机会把技术价值变成可收费的产品。模型公司可以向应用延伸,软件公司可以采购多个模型,传统企业也可以把节约下来的成本留在自身业务里。AI商业化的竞争范围,已经覆盖了这几类参与者。
小米属于同时参与模型研发和终端应用的企业。它能够把能力用于既有产品,也可以向外提供模型服务。这类企业拥有更多消化研发成果的渠道,投入的回报可以分布在多个业务中。小米的训练账单之所以值得关注,也正是因为它展示了大型科技企业试图把研发、产品与用户连接起来的投入方式。
前沿研发会更集中,应用生意会更加分散
高额投入正在提高持续参与前沿模型竞赛的门槛。资金充足的企业能够维持研究团队、预订计算资源,也能承受多轮实验后才出现的成果。独立模型公司则需要依靠融资、合作伙伴和快速增长的业务支持迭代。
与此同时,开放模型和付费接口把研发成果输送给了更广泛的企业。它们可以直接购买能力,把主要资源用于客户需求、业务数据和产品交付。训练端的资金门槛,与应用端的参与门槛,正在沿不同方向变化。
这种分工会重新定义小公司的竞争力。服务某一类客户时,知道业务如何运转、能够接入哪些数据、遇到错误由谁处理,往往直接决定产品能否长期使用。通用模型可以更换,客户积累的业务规则和交付经验需要持续建设。围绕这些工作形成稳定收入,是应用企业可以争取的位置。
前沿模型厂商则需要把研发优势转化为足够广泛的需求。一部分收益来自能力领先带来的付费,一部分来自服务效率,还有一部分可能通过自有应用兑现。未来更有机会持续投入的企业,将是能够把这几项能力连接起来的企业。
小米每小时20多万元的费用,让公众看到了AI研发昂贵的一面。它背后的行业变化更加具体:上游投入越来越重,成熟能力逐渐普及,商业收益沿着产品和客户向更多环节分布。AI可以成为一门规模庞大的生意,而每家公司的回报,最终取决于它在这条分工链上提供了什么,以及能为这项贡献收取多少费用。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。