2026-09-19 09:05

速览
本文来自微信公众号: 十字路口Crossing ,作者:Chris Lu,原文标题:《YC 最新投资的 236 家公司:“几乎所有事情都不一样了”》
Agent正在淡出新的创业公司。
「十字路口」编者按(Koji)
每次Y Combinator公布新一批投资公司,都是硅谷乃至整个科技创投领域的一张风向图:当下最热的方向是什么,人才正在往哪里涌,资金又在流向哪里。
虽然中美创业环境有很大的差异,但持续关注YC,一直是「十字路口」在做的事情。
这篇我们编译的文章把YC 2026夏季批次的236家公司放进同一套AI技术栈框架中,让一个重要变化变得非常清晰:创业重心正在从应用层向算力、芯片、训练环境和实体世界下沉。
我们未必能直接照搬这些答案,但可以从中看见趋势,也找到属于中国AI创业者的启发。
🚥
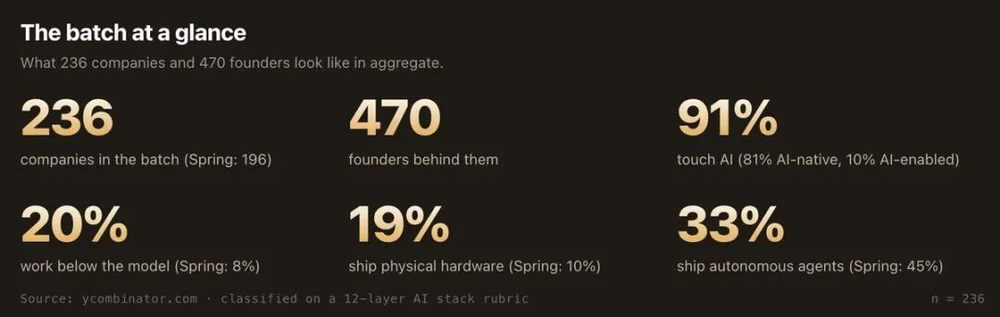
我从YC网站上整理了2026夏季批次的全部公司:236家公司、470位创始人。随后,我逐一研究了这些公司,并把它们分别放进AI技术栈的不同层级。
上一批的YC公司,其中95%的公司涉及AI,70%在构建Agent。
这一批仍然有91%的公司与AI相关,但除此之外,几乎所有事情都不一样了。
YC 2026夏季批次概览
创业公司们正在向技术栈的底层迁移
AI技术栈分层
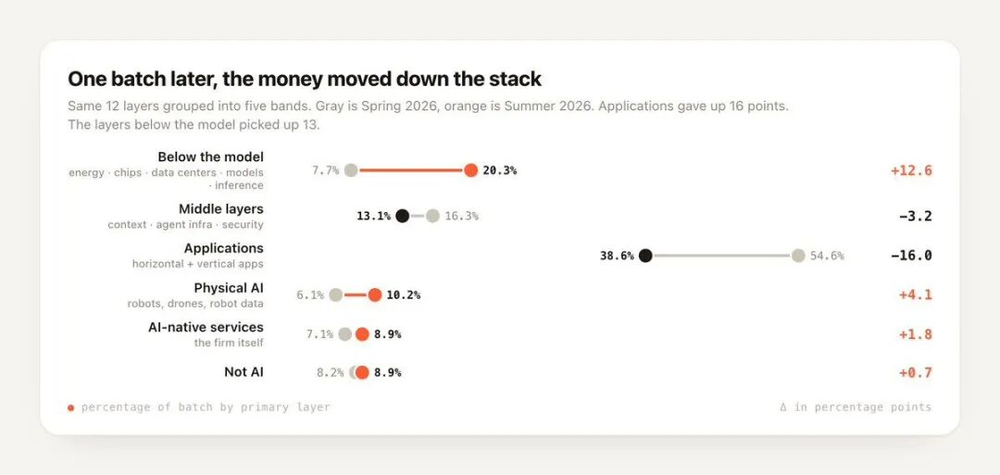
我把每家公司放进一个技术栈层级:能源、芯片、数据中心位于最底层,应用位于最上层。然后,我用同一套判断标准重新分析了2026春季批次(编者注:Y Combinator今年按4个批次进行投资),以确保两批数据可以直接比较。
在模型以下工作的公司(Below the model)——能源、芯片、数据中心、模型训练和推理——在春季批次中只占8%,到了夏季批次已经占到20%。
应用层则朝相反方向变化,从整个批次的55%降至39%。通用AI App(Horizontal Application)就从58家下降到32家,而垂直应用(Vertical Application)的占比维持在25%。
所有增长的方向,要么位于模型之下,要么进入了物理世界。
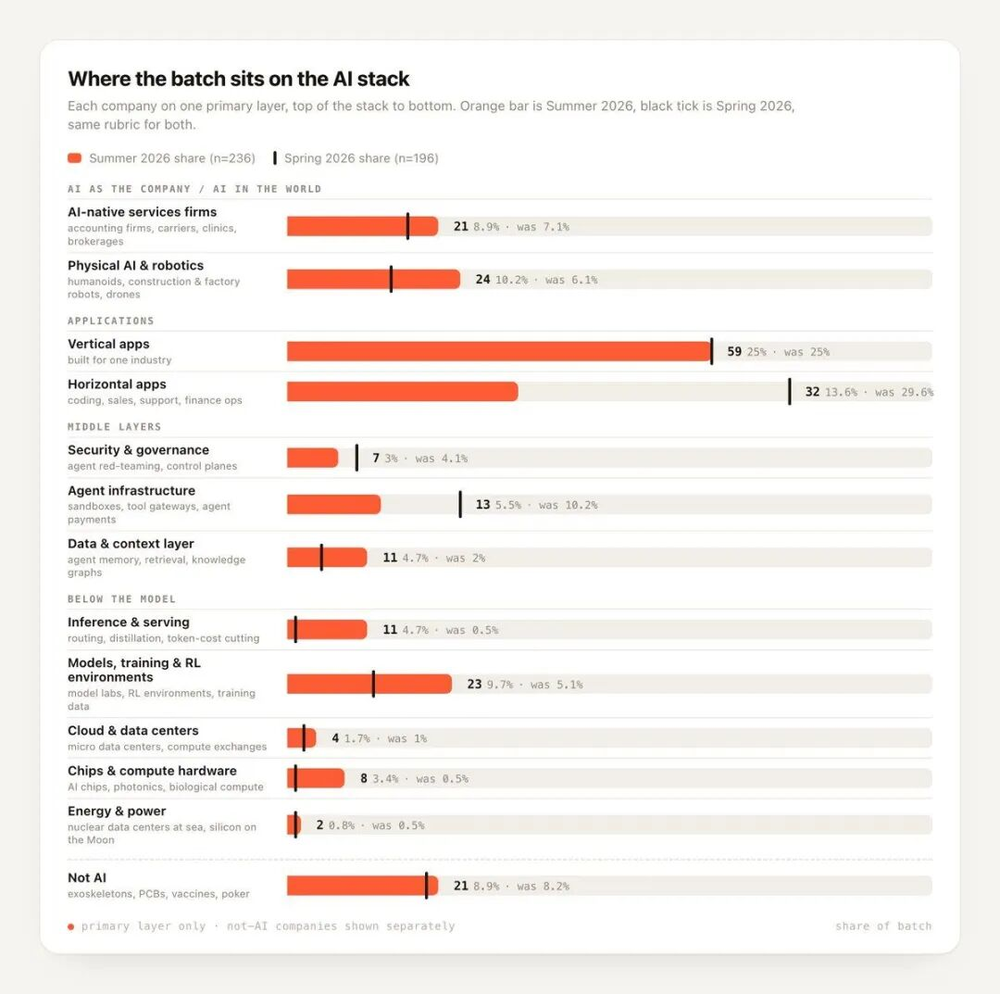
春季与夏季批次的技术栈变化
“Agent”正在淡出创业公司的主叙事
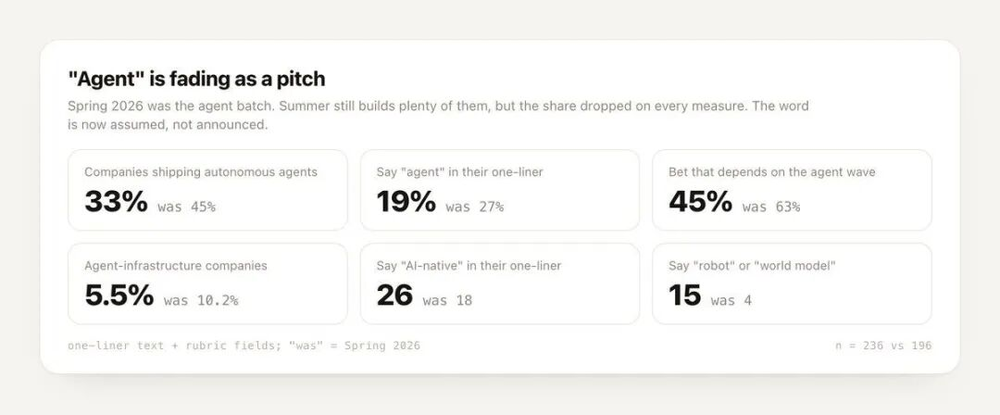
Agent相关公司的变化
2026春季批次中,45%的公司推出了自主Agent;夏季批次中,这一比例为33%。
春季批次有27%的公司在一句话介绍中使用“Agent”,夏季批次仅为19%。
Agent Infra类公司的占比减少了一半。
没有人停止构建Agent。他们只是不再把这个词放在最前面。
Agent现在是默认假设,而不再是创业命题本身。
什么取代了它?
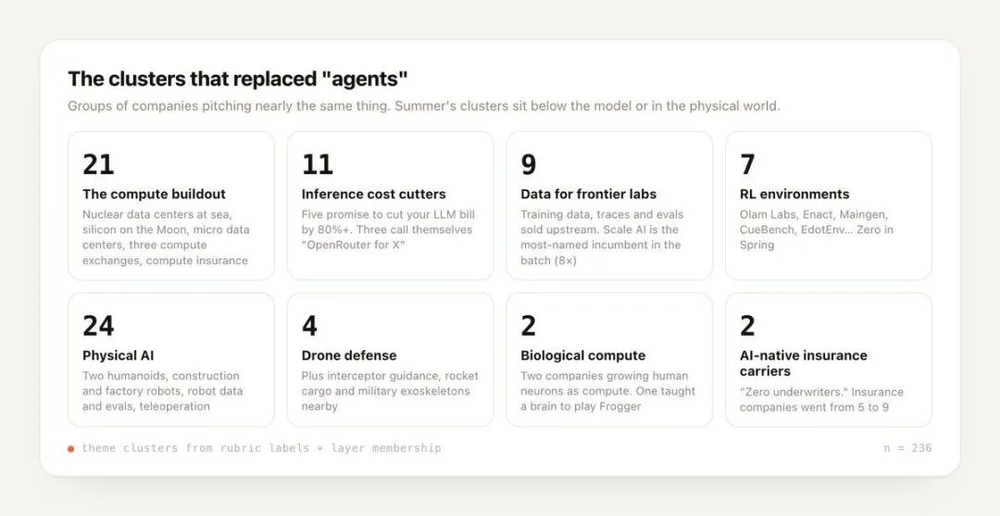
新出现的创业集群
把这些公司的介绍一口气读下来,会看到四个在春季批次中尚未形成如此规模的新集群。
1.算力建设,共21家公司。Atomarine正在把核动力数据中心放到海上的驳船上;Ethos想在月球制造硅;Pacific在批量生产微型数据中心;Computable、Stoa和Touchmark三家公司都在构建算力交易市场。
2.推理成本,共11家公司。其中五家公司承诺把你的LLM账单降低80%以上,三家公司把自己描述成“某个领域的OpenRouter”。
3.面向前沿实验室的训练数据和训练环境,共9家公司;
4.另有7家公司在构建强化学习环境。上一个批次,这个类别只有1家公司;现在,YC自己的“Reinforcement Learning”标签已经出现在14家公司身上。
这一批被挑战最多的行业巨头是Scale AI
有8家公司直接把Scale AI称为自己要取代的对象,其他任何行业巨头被点名的次数都不超过4次。
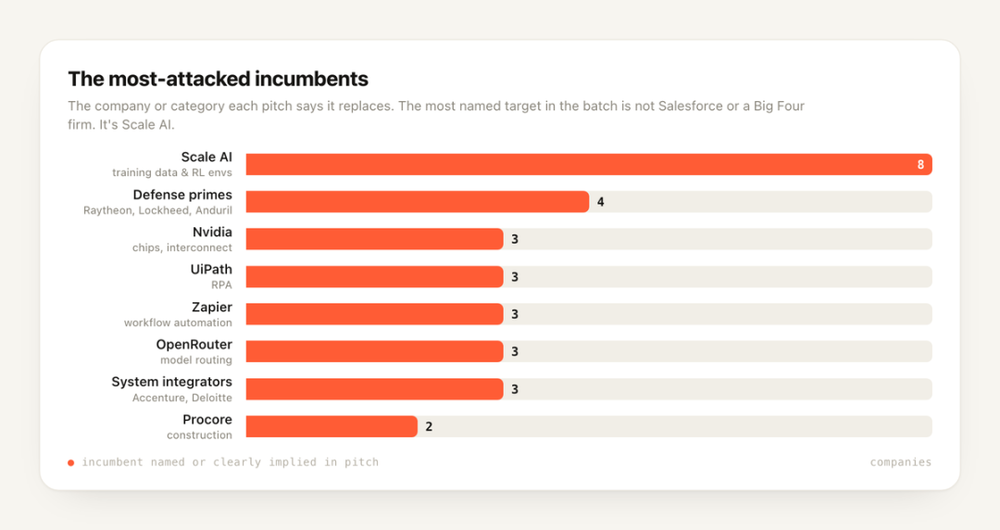
被挑战最多的行业巨头
硬件回来了!
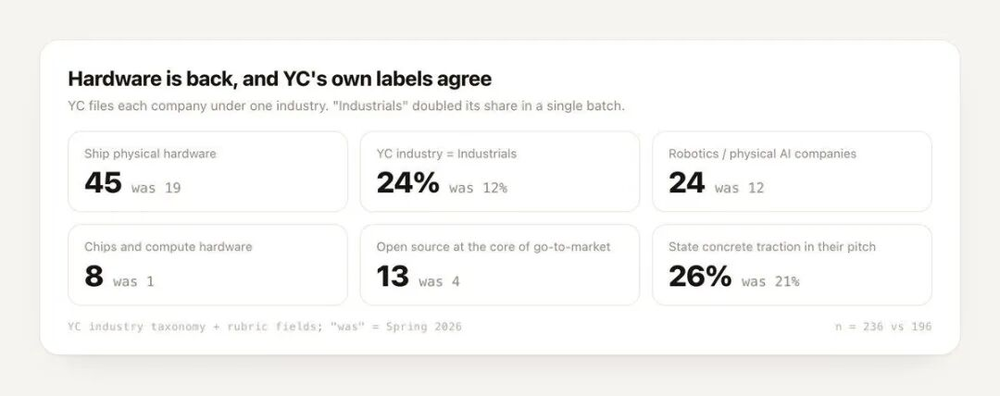
硬件与工业公司的增长
YC会把每家公司归入一个行业。
有45家公司在交付实体硬件,是上一批的两倍。其中24家属于机器人或Physical AI,包括两家人形机器人公司,以及建筑机器人、工厂机器人、无人机防御、机器人数据和评测公司;另有8家公司在制造芯片或计算硬件,而春季批次只有1家。
在它的分类中,“工业(Industrials)”从春季批次的12%上升到了夏季批次的24%。
创始人的背景也随之变化。Tesla、Palantir、Nvidia和SpaceX作为人才来源公司的排名都有所上升。Humane的四位硬件负责人——其中包括一位Nest联合发明人和iPhone天线负责人——一起进入了这个批次,正在制造一款作为“物理世界扫描仪”的摄像设备。
21家公司不卖软件,它们亲自完成工作,并按结果收费
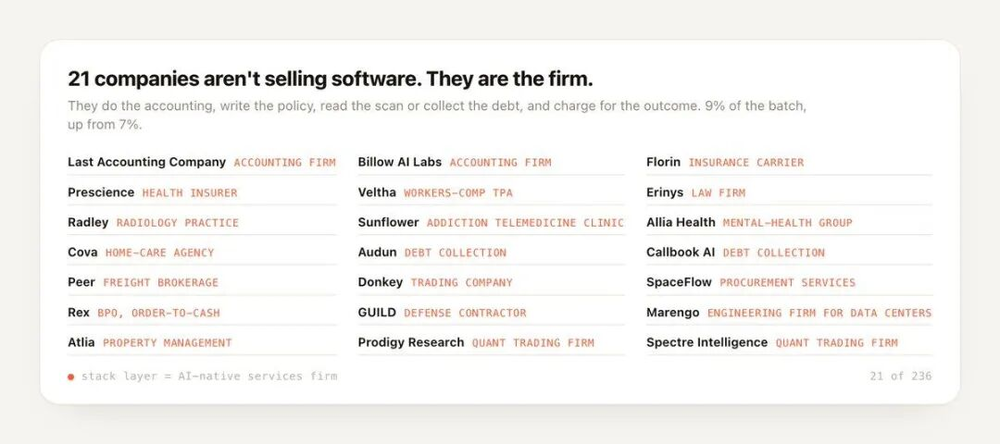
AI-native firm类别
这里有两家AI-native会计师事务所,其中一家称自己正在“干掉Deloitte”;一家完全没有核保员的保险公司;一家已经开始收购一家收入430万美元诊所的放射科医疗机构;还有一家律师事务所。
这里还有一家货运经纪公司、两家债务催收公司、两家量化交易公司、一家成瘾治疗诊所、一家国防承包商,以及一家已经在处理5亿美元应收账款的BPO公司。
这些公司亲自完成工作,并按结果收费。它们占整个批次的9%。
销售和营销AI大幅退潮
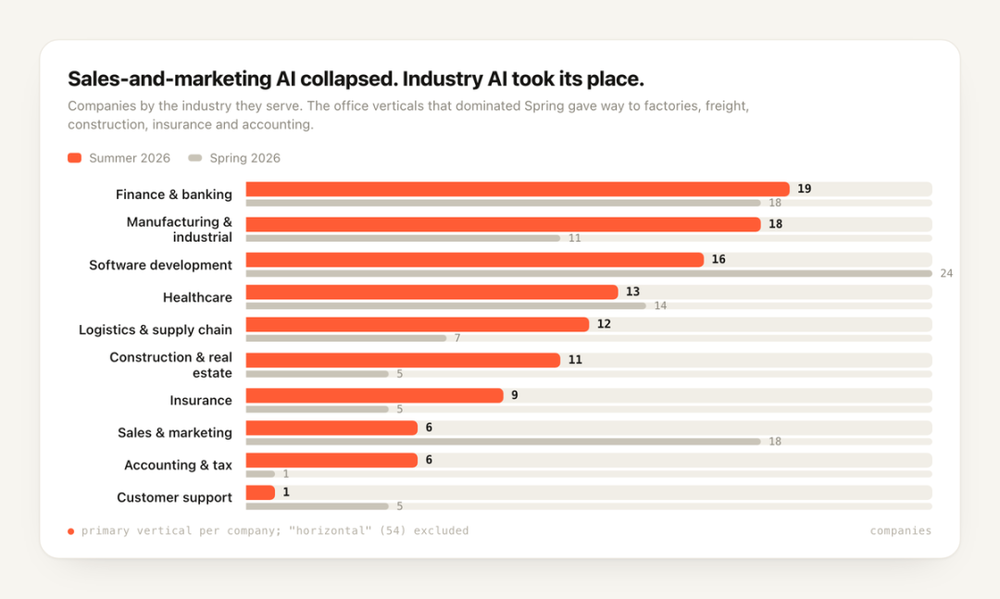
销售与营销AI的下降
春季批次中,有18家公司向销售和营销团队出售AI。
夏季批次只剩6家;客户支持方向则从5家下降到1家。
取代它们的行业都有实体运营环节:
•制造业:11→18
•物流:7→12
•建筑:5→11
•保险:5→9
•会计:1→6
谁正在进入YC:这是迄今最年轻的一批
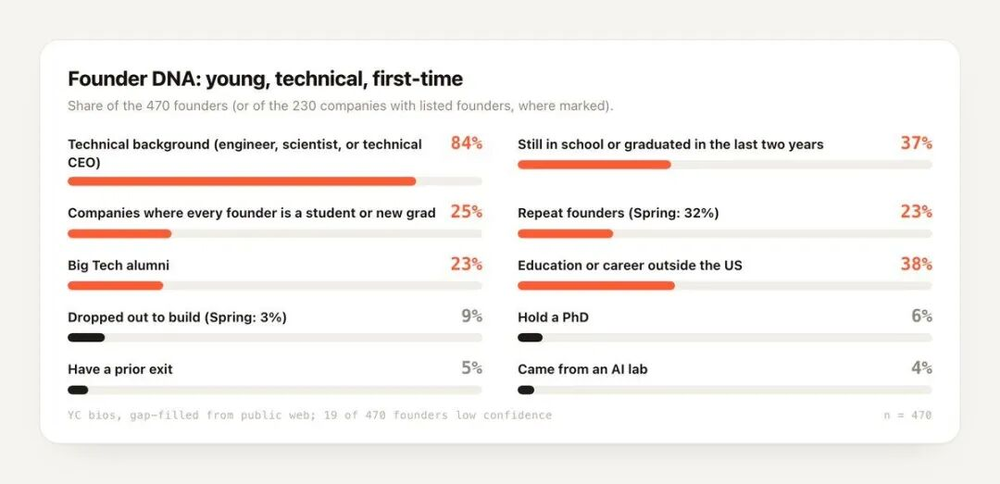
创始人年龄与经历
我整理了全部470位创始人的背景,这是我统计过最年轻的一届。
37%的创始人仍是在校生,或毕业不到两年;59家公司、也就是整个批次的四分之一,是全学生团队。其中一家公司的三位创始人都只有17岁。
辍学创业者的占比增加了两倍,从3%上升到9%;重复创业者则从32%下降到23%。84%的创始人拥有技术背景。
这些年轻团队也并不集中在应用层。模型与训练类公司中有三分之一是全学生团队,芯片公司同样有三分之一是全学生团队。这些是最前沿的领域,而不是地图上更安全的部分。
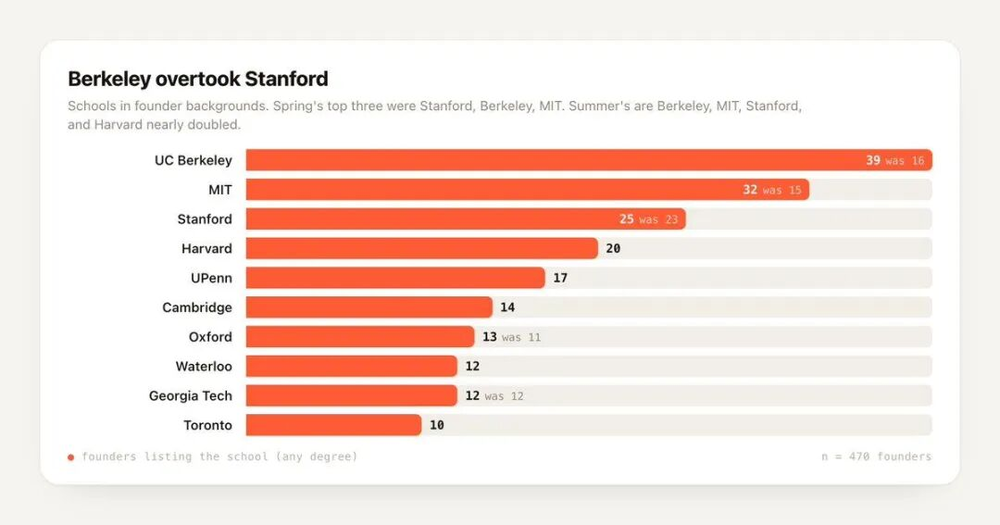
院校背景分布
UC Berkeley超过了Stanford:Berkeley 39人、MIT 32人、Stanford 25人、Harvard 20人。春季批次的前三名还是Stanford、Berkeley和MIT。
Amazon连续第二个批次成为最大的职业人才来源:Amazon/AWS 30人、Google/DeepMind 15人、Meta 13人、Apple 12人。
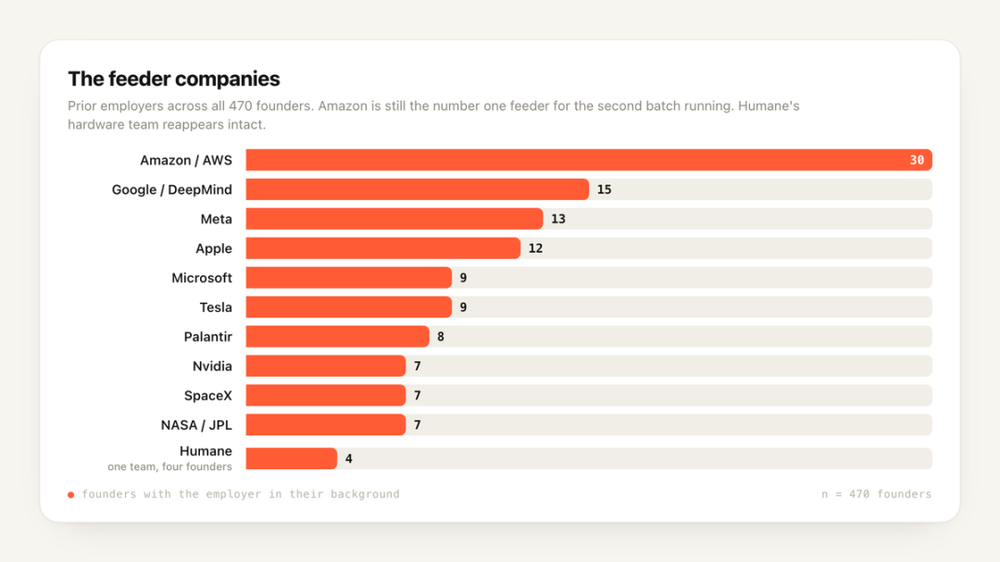
前雇主分布
只有19位创始人来自AI Lab,占全部创始人的4%;其中没有一人来自Anthropic。
一起离职创业的团队
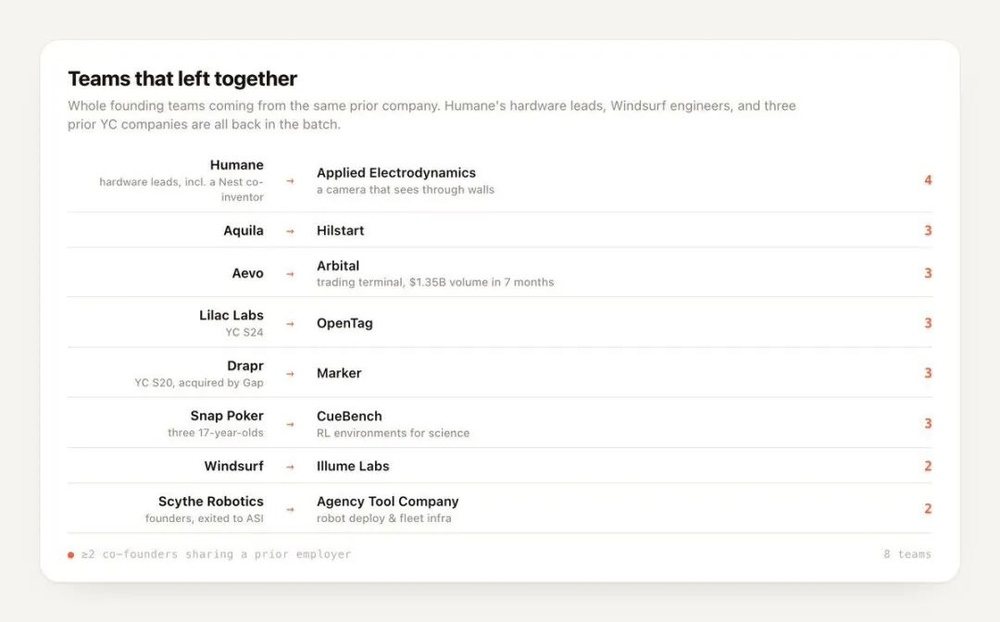
共享前雇主的创始团队
有八支完整创始团队共享同一段前雇主经历:Humane的四位成员共同创办了Applied Electrodynamics;Windsurf的成员创办了Illume Labs;Scythe Robotics的创始人创办了Agency Tool Company。
还有三个此前已经进入过YC的项目团队——Drapr S20、Lilac Labs S24和Sable S19——以新团队的身份再次回归。
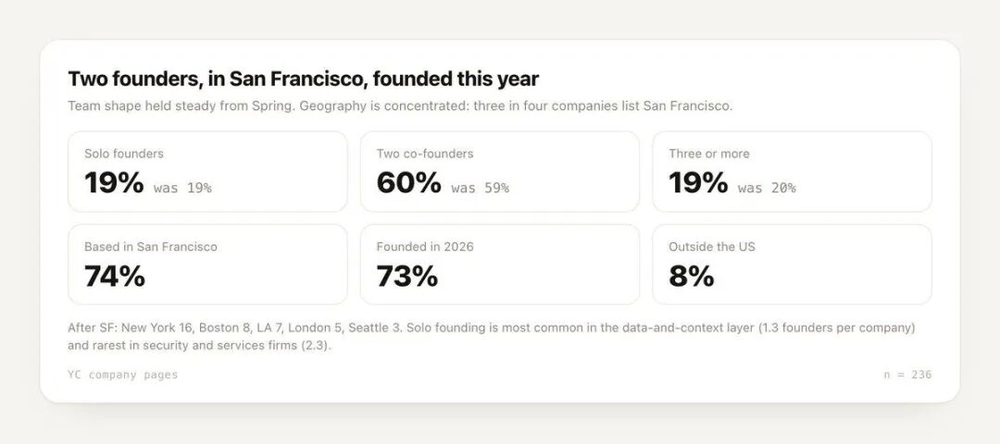
批次中保持稳定的结构特征
没有发生变化的部分是:60%为双人创始团队,19%为单人创始人,74%位于旧金山,71%使用单词型公司名,25%使用.ai域名。唯一明显的命名变化,是名称中带有“Labs”的公司从8家增加到了14家。
它告诉了我们怎样的未来?
有两个核心判断:
1.创始人认为应用层已经非常拥挤,而且他们很可能是对的。
2.优势正在转移到普通套壳(wrapper)无法跟随的地方:训练数据、训练环境、Token、硅和机器人。
算力建设如今已经成为一个独立的创业类别,不再只是hyperscaler的故事。21家公司在服务这个市场,从核动力海上数据中心到算力保险;另有11家公司在出售降低推理成本的方法。
真正值得关注的是“AI-native firm”:会计师事务所、保险公司、医疗机构、货运经纪公司。它们的软件看起来可能和其他公司类似,但它们真正构建的是一种拥有不同成本结构的服务业务。这比一个软件功能更难被竞争者复制。
上一批,每个人都在构建Agent。到了这一批,大家默认Agent已经存在,转而追问:你让它运行在什么基础设施上?你用什么训练它?你是否拥有它所工作的那门生意?
原文:https://x.com/chris__lu/status/2097515515551809566
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。