2026-09-19 09:09

速览
本文来自微信公众号: 嬉笑创客 ,作者:CB,原文标题:《豹变两年后:924 改变了什么》
2024年924之后,曾写过一篇《豹变》,探讨是什么驱动的变化,变化了什么。文章虽已不在(已存星球),但我们依然可以复盘和追踪:两年之后经济发生了什么?当初的预期和目的实现了吗?
政府债务托底与股市:两个目的,都完成了
924从来不只是对股市的托举,只是因为效果最显著、市场反应最激烈而被人铭记。924之后的多次债务再平衡更是有着深远影响。
从结果来看,如果说当初最大的目的和出发点,是为迫在眉睫的地方债务风险托底,那效果显然是达到了——债务规模、利率、期限三项同时改善,风险被平摊到了更长的时间里。
更重要的是,通过专项债替代隐性债的形式,完成了央地财政关系的某种重构。
如果说稳定资本市场也是当时的主要目标之一,那么924至今的指数表现也算是完成了任务。更准确点来说,资本市场是一个最灵敏的信号发射器。它的优先级也许曾经并不高,但因为足够灵敏、关注度高,地位自然提了上来。
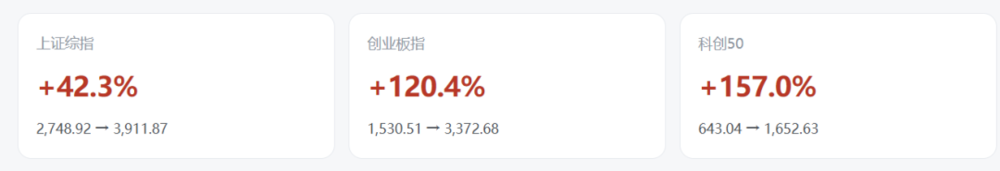
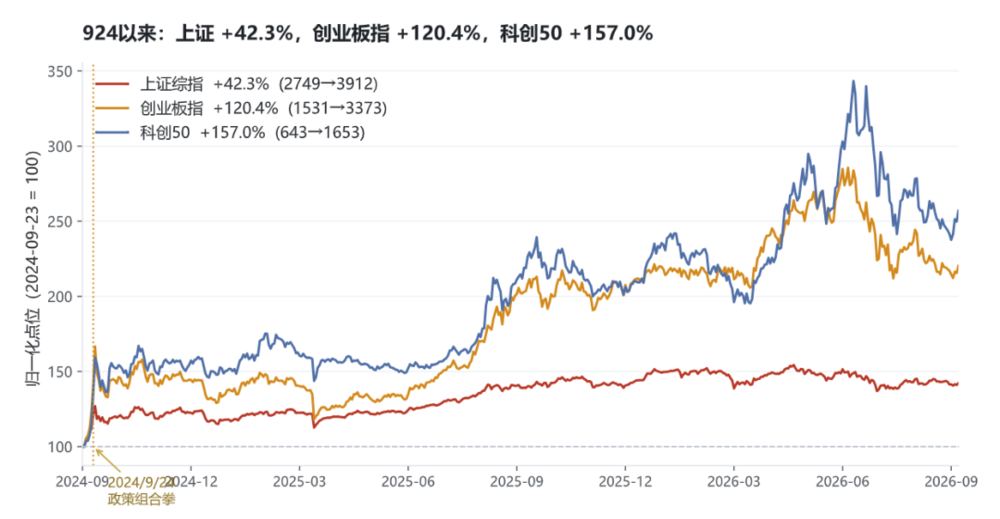
值得注意的是结构:上证涨四成,创业板指涨1.2倍,科创50涨1.57倍。涨幅越大的指数,越集中在科技成长,也就越远离普通人的体感。这本身就是后面所有的母题:分化的一层注脚。
信心仍在路上:分化成为最显眼的关键词
但在给经济体更大信心方面,仍有不尽如人意之处。信心的体现在于,居民敢花钱消费、企业敢投资扩产。但很显然,涉及内部需求的这两方面都略显失色。
相反,外需则如火如荼,尤其是924之后恰逢AI大发展。中国是全球毫无疑问的AI双极之一。但这也带来了极致的分化——体现在内外的分化,体现在高科技投资发展与一般民生之间的分化。也因此,924的两年之后,分化成为了最显眼的关键词。
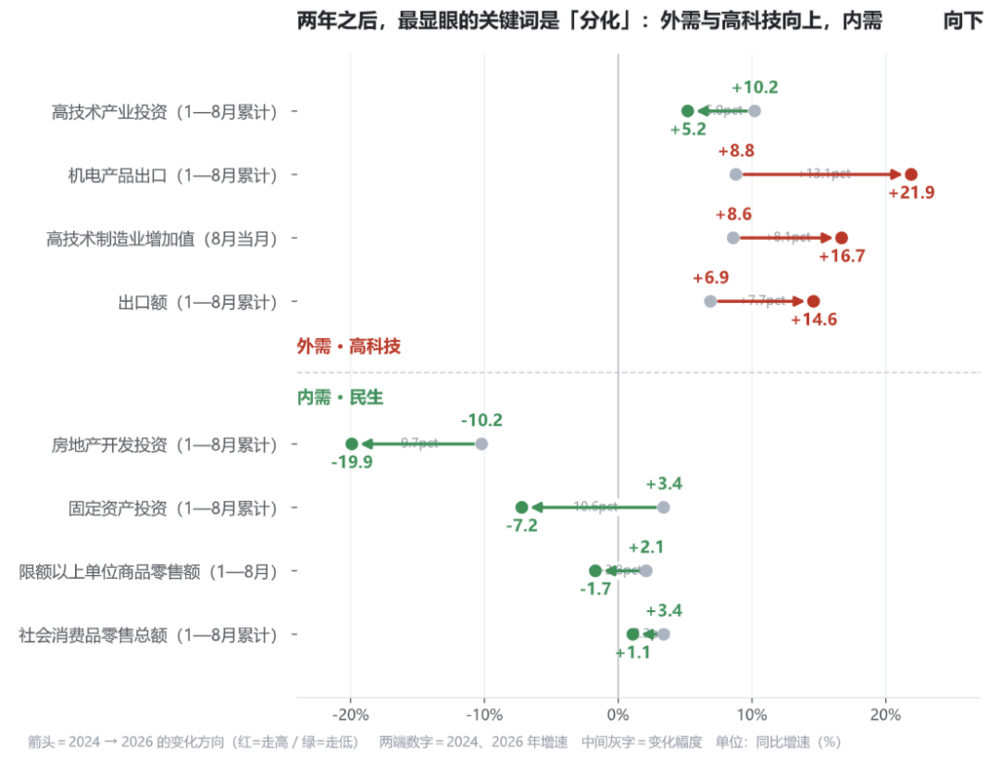
高技术相关指标全线向上,可社零、限上商品零售、固投、地产投资四条线同步向下发散。两年下来,两个方向的距离被拉开到20个百分点以上。
消费:说腻了的趋势性疲弱,背后是循环不起来的经济流动
由于总量数据经常涉及口径调整,我们直接比较24年1—8月和今年1—8月的累计同比,来看各自所处的趋势。
社会零售总额的增速从3.4%下降到了1.1%。如果只看限额以上单位消费品,下跌幅度更大,已经转负。居民有明显的消费降级表现。网购消费增速也从8.9%下降到了4.6%。
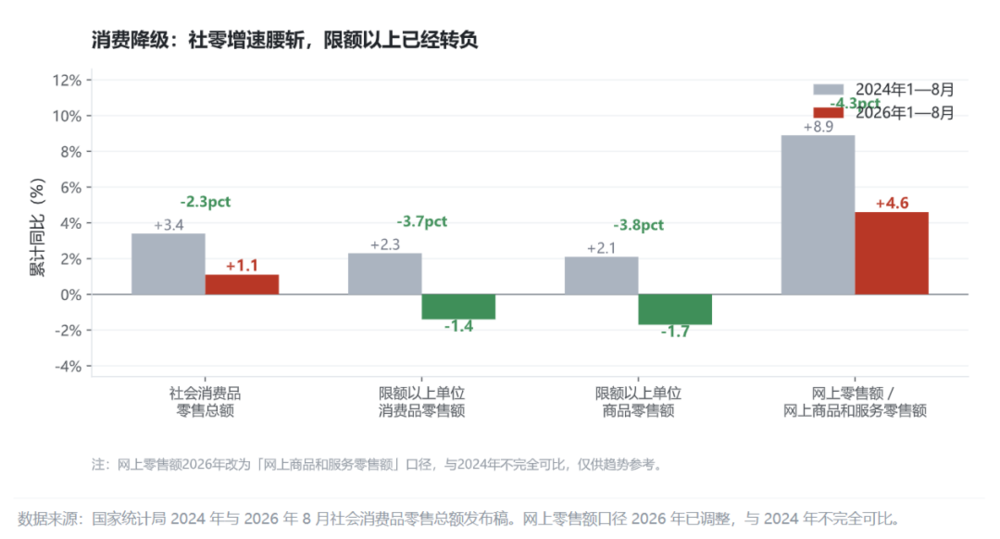
汽车消费是一个重大的拖累。
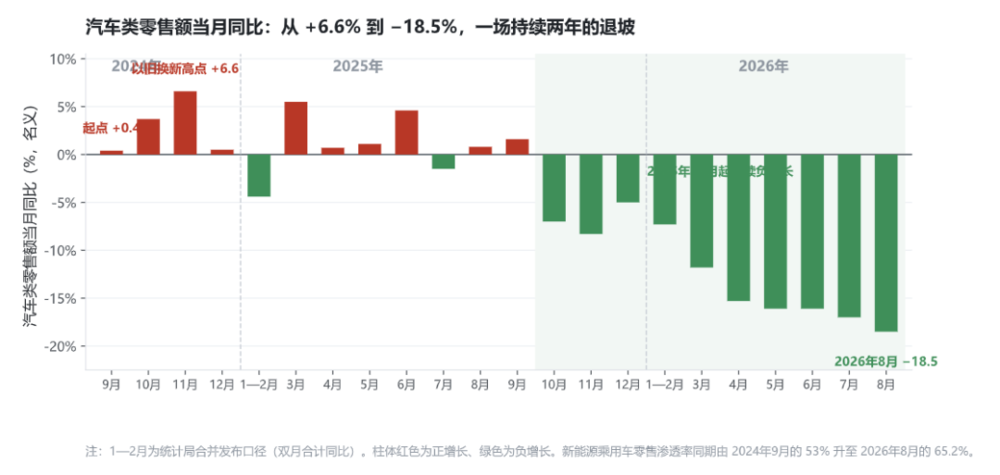
把汽车类零售额的当月同比摊成一条月度曲线,转折看得比累计口径清楚得多。924之后以旧换新加码,汽车消费在2024年11月一度冲到+6.6%的两年高点;此后一路回落,2025年10月首次跌破−7%,从此再没回到水面之上;进入2026年降幅持续扩大,8月已是−18.5%的本轮周期最低点。
就业:稳如磐石,细嗅蔷薇
居民的消费和就业息息相关。城镇调查失业率持平,极为稳定。稍微能看出一点端倪的是,农民工的失业率在今年上涨了0.4个百分点,这和房地产、建筑行业的疲弱息息相关。
从年龄段来看,16—24岁的年轻群体失业率基本持平在18.9%的位置。这么看,35岁以上群体似乎影响不大。
但总量失业率的"稳"是需要打折看的:明显走弱的两个群体,是最贴近地产建筑链条的农民工(4.6%→5.0%)和刚进入职场不久的25—29岁(6.9%→7.5%)。而同期全国灵活就业人员规模已经超过2.4亿人,其中依托平台经济的新就业形态劳动者约8,400万人。三个劳动人口中就有一个灵活就业。
灵活就业不可怕,但也要区分是个体为了自由度做出的主动选择,还是依附于平台算法、自身毫无成长性和人力资本积累的灵活就业。后者是更深的风险,也最容易被自动化替代。
投资塌陷
投资端则塌陷得更为明显。固定资产投资增速由正转负,一二三产都有所下滑。下滑幅度最大的自然是房地产开发。
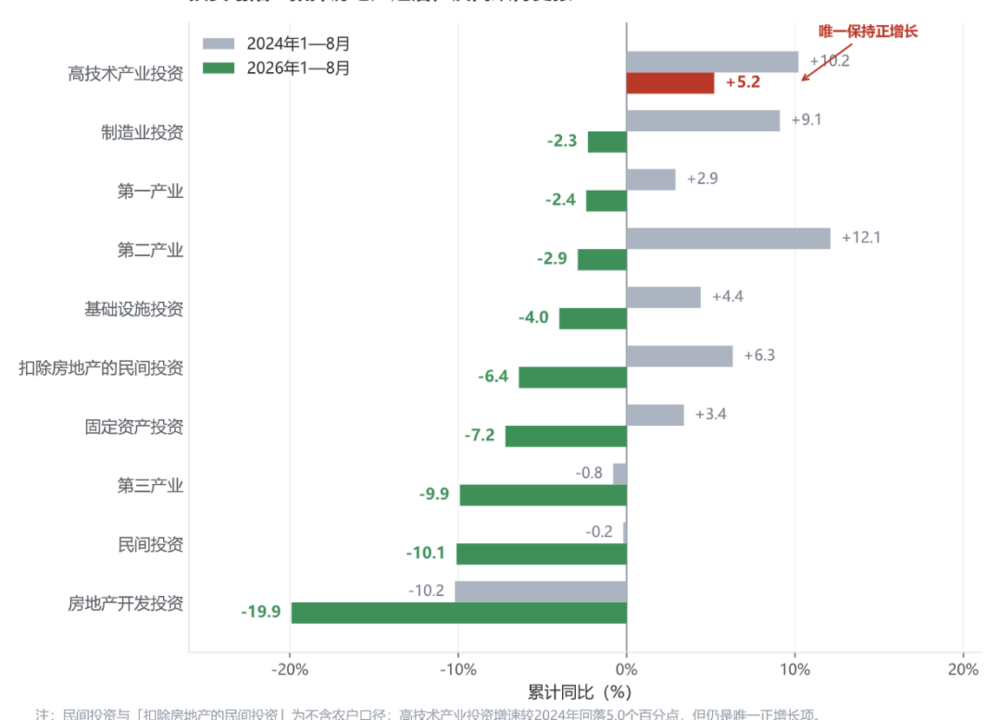
但对于民间投资来说,即使扣除房地产开发投资以后,下滑幅度也不小(+6.3%→−6.4%),普遍性不愿扩产。
当然,投资有绝对的亮点,就是高技术产业投资。这是仍然保持正增长的部分,当然增速相较于24年也有所下降(+10.2%→+5.2%)。但考虑到基期因素,这已经是非常亮眼的表现
但从高技术投资的增长并不能挽回整体投资的结果来看,高技术所影响的人群,仍然是极少的一部分。它拉动了GDP和股市,却拉动不了就业和消费。
价格:上游热,下游冷
价格是市场经济最灵敏的信号。924前夕,经济学界最大的辩论之一是价格走势的问题。从不太能提到正式讨论,这是很大的进步。
从结果来看,26年以来消费价格是有所增长的,我们看到了价格企稳回升体现在不同的消费端CPI统计上,尽管幅度还并不很大。
消费价格的回升来自于生产端的传导。但从生产端解开来看,上游的涨幅明显强于中下游:采掘、原材料等已经大幅回升,但各种生活资料依然是下行的。
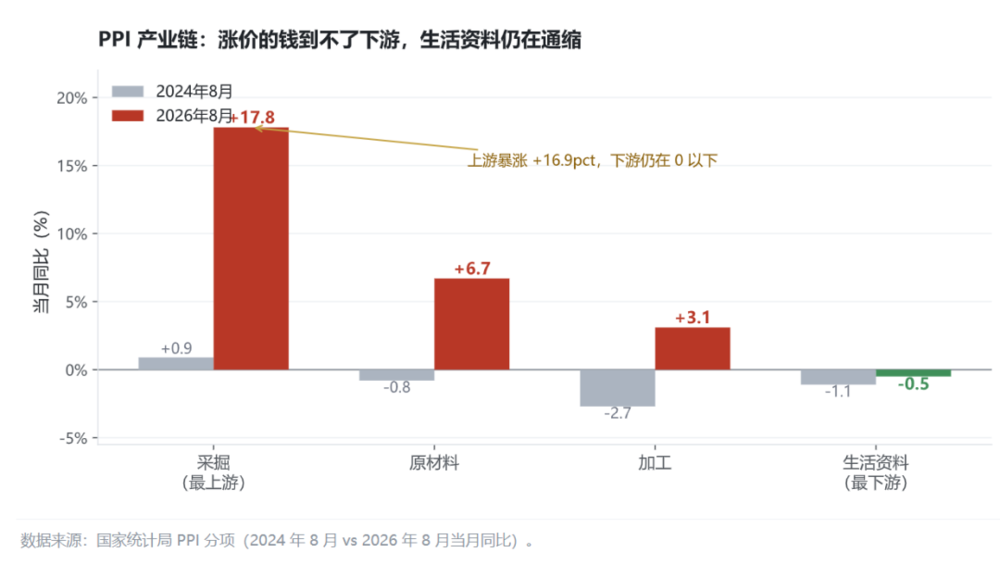
国际大宗商品涨价引起的输入型通胀,依然是较大的价格推动,而非需求的回升。这也解释了为什么企业会觉得成本在涨,而居民并没有感受到"经济热了"。
企业利润:价格回升的受益者
对于企业来说,有一个好消息是,价格的上涨使得一部分企业能够扩大盈利,这点体现在企业利润的好转。截至1—7月的累计数据,今年大幅上涨。同比由+3.6%转为+17.6%,营收利润率5.40%→5.66%,是2023年以来同期最高。
但把行业拆开,这轮利润改善的分布极不均衡——而且是相对924前夕的一次彻底反转。2024年是「上游亏、下游赚」:煤炭−21.7%、黑色冶炼与石油加工由盈转亏,而消费品全线两位数增长。两年后完全掉了个头:煤炭+50.4%、有色冶炼+91.8%、化工+56.6%,而下游几乎集体转负,家具−58.2%、酒饮料−16.1%、农副食品−12.3%。
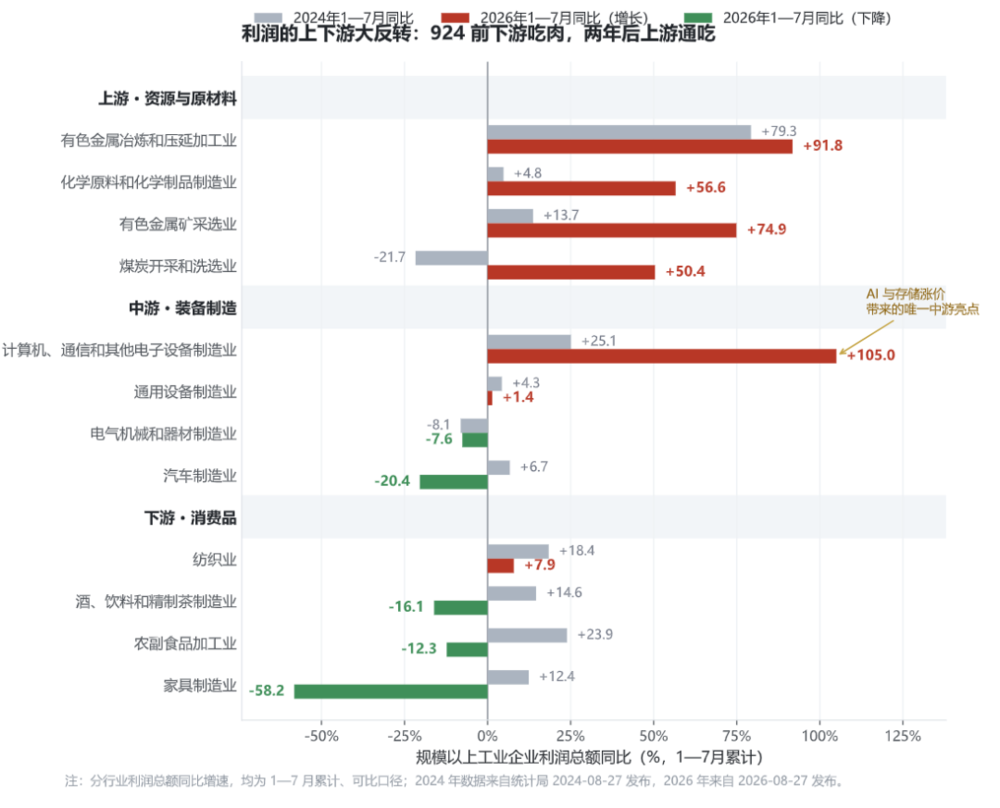
一个例外在中游:计算机、通信和其他电子设备制造业利润+105%,其中集成电路(算力芯片、存储芯片)利润同比增长18.5倍,贡献了电子行业利润增量的八成以上。
化债:居民不借不花
由于信心仍然未恢复,市场各个主体都不太愿意承担更多的债务,相反在拼命地化债。
即使M2的余额已经上涨了接近50多万亿,但居民率先拒绝贷款,住户贷款反而净减少了1万亿。住户存款则在不断增长。
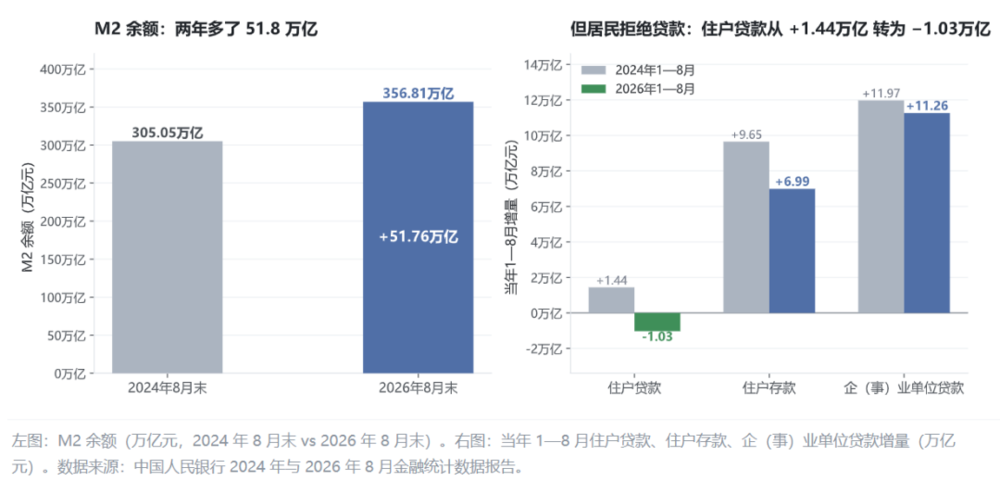
对比924之前,变化极其直观:2024年前八个月,住户贷款还增加1.44万亿;到2026年同期,变为净减少1.03万亿,一正一负之间相差2.5万亿。同期住户存款仍在增加(+9.65万亿→+6.99万亿),但增量也在放缓——居民不是只存不贷,而是既不借也不花。
外需:越来越强的依赖
而市场最热的,毫无疑问是进出口。无论是出口还是进口,都达到两位数以上的增速上行,同时贸易顺差大幅增加。
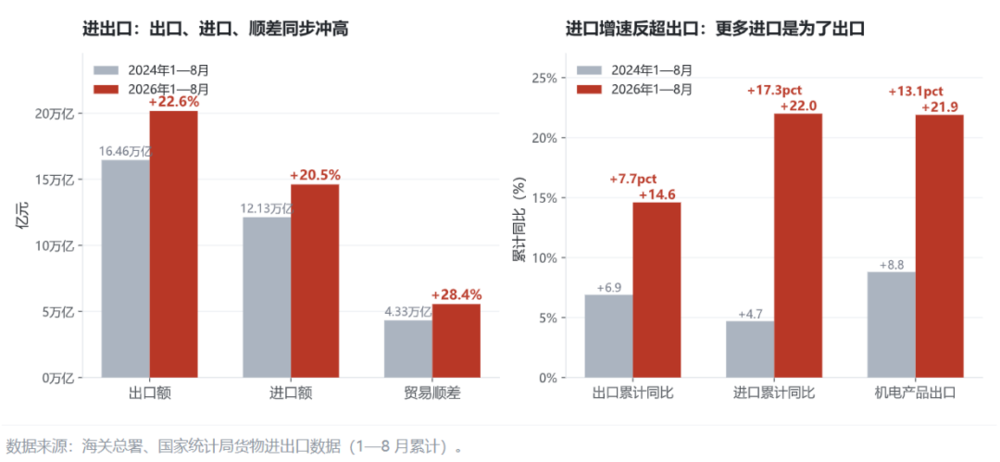
当然,考虑到内需相对的疲弱,更多的进口还是为了出口,其中相当部分是原材料与中间品。换言之,924以来,我们对外需的依赖不降反增。好处是我们成了彻底的开放性国家,很难对世界关闭大门。
回到起点:政府债务这本账
债务账面是"以时间换空间"的教科书操作——规模两年+38.4%、占限额比升至93.8%,但平均利率降45bp、期限拉长1.5年。
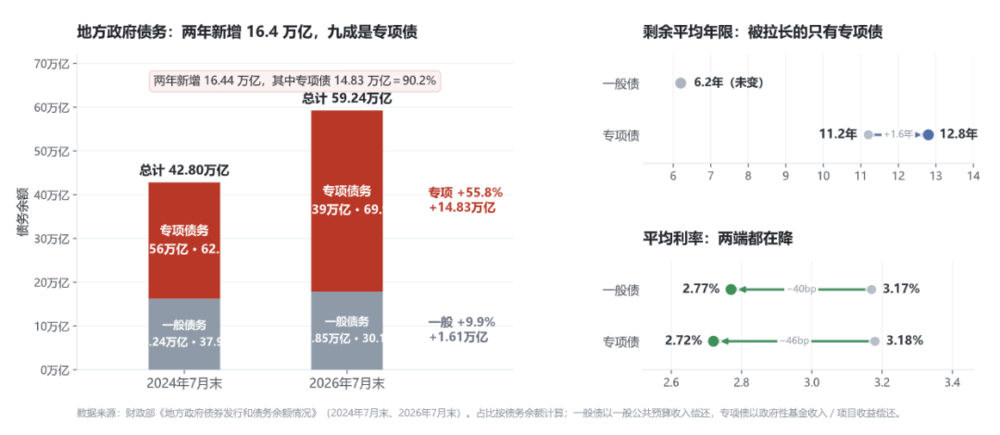
债务结构也有明显变化。
两年间地方政府债务增加了16.44万亿,其中专项债贡献14.83万亿,占90.2%;一般债只增了1.61万亿(+9.9%)。专项债占比从62.0%抬到69.9%。以时间换空间的实现方式主要是专项债——剩余期限的拉长几乎全部发生在专项债(11.2年→12.8年,+1.6年),一般债的期限纹丝不动仍是6.2年。
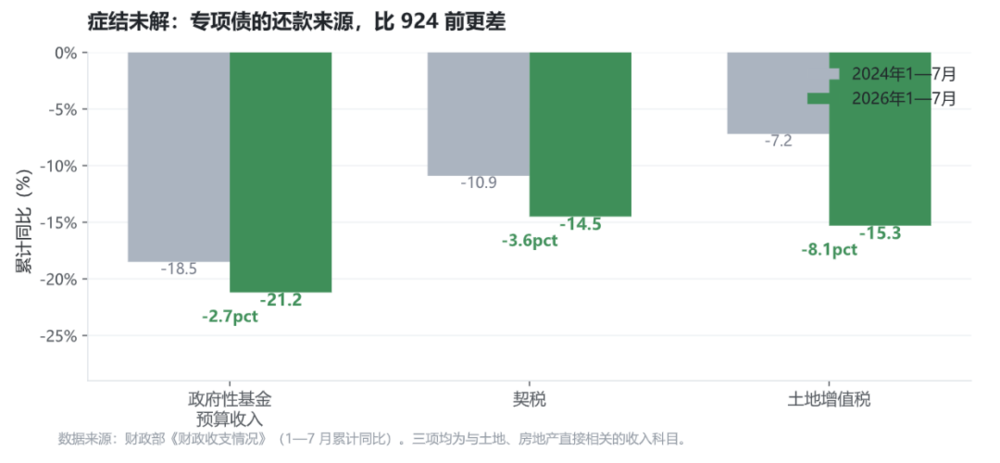
但这结构存在隐忧。因为两类债的还款来源不同:一般债靠一般公共预算收入/税收偿还,专项债靠政府性基金收入与项目收益偿还。大幅膨胀的,恰恰是还款来源脆弱的一端。
发行结构也在印证同一件事:2026年1—7月地方债发行6.61万亿,其中再融资债3.76万亿、占56.9%,高于2024年同期的48.9%——借新还旧的比重在上升。
924和之后的化债行动规范了地方的债务发行。大家应该对那几次“几万亿”的猜测记忆犹新。
为了应对还款压力,2024年12月,国办文明确:对专项债对应的政府性基金收入和项目专项收入难以偿还本息的,允许地方依法分年安排专项债券项目财政补助资金,并可调度其他项目专项收入、项目单位资金和政府性基金预算收入等偿还,由省级政府承担兜底责任,同时建立专项债偿债备付金制度。“专项债必须靠自己对应的那笔专项收入来还”这条原则,在实操层面被实质性放宽了——既可以跨项目调度,也可以动用财政补助资金,兜底上收,信用也上收。
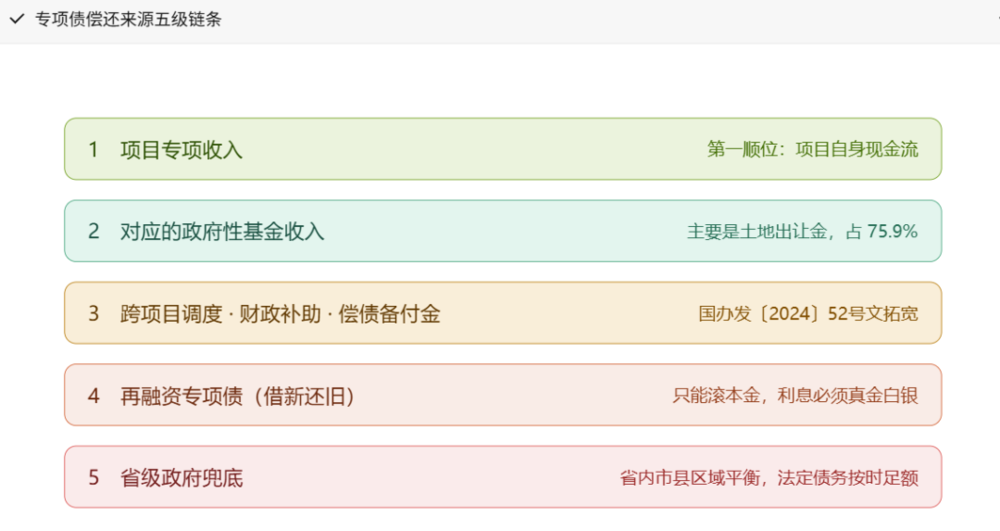
24年给出的6万亿置换额度,用新的专项债化解老的,通过大规模借新换旧打开了地方债务滚动的口子。隐债被替换为明债。在利率大幅下行的时代,这是真正的输血管道。或者说,正是因为血量充足血条够厚,也帮助了利率大幅下行。
大量历史遗留、借款主体性质不清的地方债务被监管更严的专项债务替代。信用风险变相由全球最强信用的主体承担了,没人担心还不上钱。但相应的控制权也上收。财政一直是这个文明隐秘的核心脉络。这些,可以再多看看置身事内或者以利为利。
债务续上之后,更多流向了人,主要涉及民生保障、教师工资等,当然是好事。也正因为涉及到人的保障都快告急,924才如此迫在眉睫。
基建路桥可以等一等,人是真的等不起。
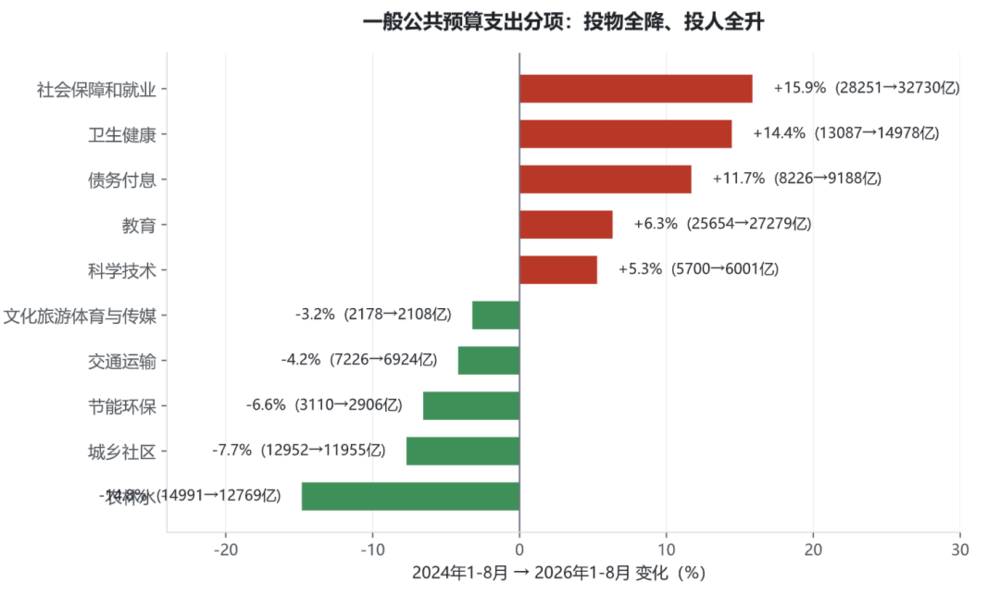
从这个角度来说,924绝不止是股市而更是后续一系列变化的开始,尤其是地方债务的化解,才是真正的主线。
(全文完)
豹变2周年,恍若隔世
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经