2026-09-20 08:22
速览
本文来自微信公众号: 海克财经 ,作者:许俊浩
无人确知这条路到底能通向哪里。
在汹涌的AI浪潮中,办公场景已成为头部玩家竞逐的主战场。
聚光灯下的密集交锋即是明证。字节、腾讯、阿里完成组织变阵后均集中兵力。9月15日,字节跳动CEO梁汝波罕见现身飞书未来无限大会暨豆包工作开工大会,宣布将豆包、飞书、火山引擎三方能力正式整合,加大企业级AI办公市场投入,并发布豆包工作伙伴等新产品。
腾讯WorkBuddy动作密集。WorkBuddy于9月2日上线开放平台,首批引入超百家生态伙伴;9月8日,WorkBuddy跨界与游戏《和平精英》联名;9月16日,推出WorkBuddy旅行工具创作赛。
阿里千问办公在9月4日交出首月成绩单。官方数据显示,千问办公上线以来完成已120个版本更新,平均每天迭代4次;注册用户突破3000万,其中一半以上是企业用户。
赛道中还有更多玩家以各自方式卡位。近日百度宣布将百度搭子打造为完全开放的生态平台,同步开放入驻、启动伙伴招募,面向能力提供者开放连接器、技能、套件、硬件四大能力,并承诺永远不向伙伴抽佣。金山办公则在9月14日正式领取智能体身份码节点,成为国内AI办公领域首个持有智能体身份码节点的厂商。
海外头部玩家更令人瞩目。微软Copilot依托Office的长久积淀,占据先发优势;谷歌的Workspace加速赶超;OpenAI于2026年7月推出ChatGPT Work;Anthropic则在9月17日将Claude Cowork和Claude Chat合并为Claude。
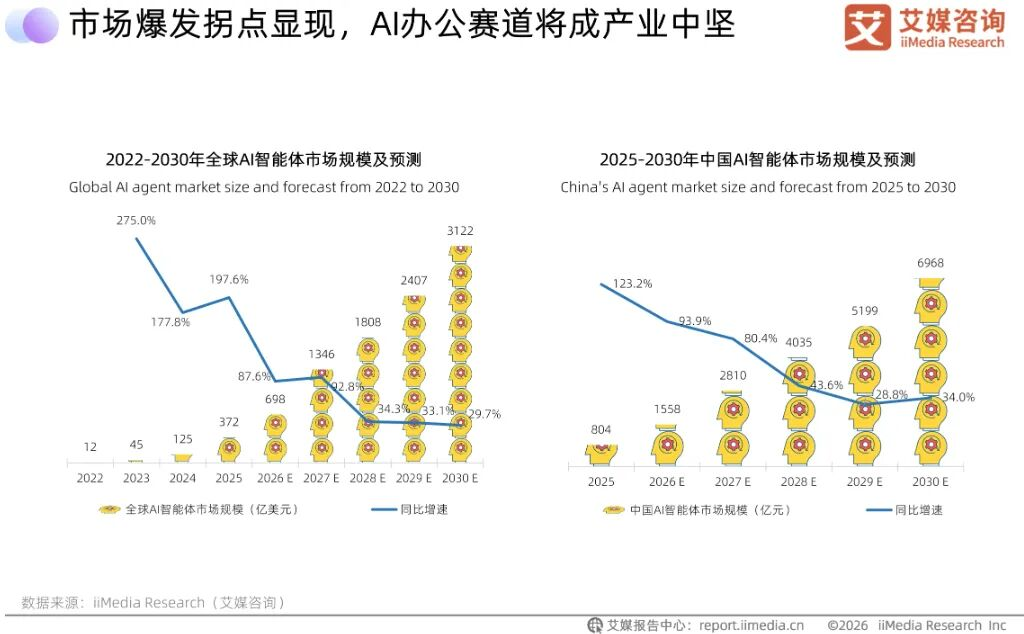
据调研机构艾媒咨询日前发布的《2026年中国AI办公智能体产业发展白皮书》,全球AI智能体市场正经历从技术验证到规模化落地的关键转折,AI办公智能体产品将集中涌现,成为拉动整个智能体产业稳步成长的中坚力量;全球AI智能体市场规模2025年为372亿美元(约合人民币2494亿元),2026年将达698亿美元(约合人民币4681亿元),2030年可达3122亿美元(约合人民币20937亿元);国内AI智能体市场规模2025年为804亿元,2026年将达1558亿元,2030年可达6968亿元。
海外模型能力持续突破,AI办公作为受益的应用分支之一,随之水涨船高。国内大厂则在FOMO(Fear of Missing Out)情绪驱动之下倾注资源,全力投入,AI办公的落地速度因此远超其他赛道。但狂热无法掩盖不确定性,在AI高速发展的当下,变数还有很多。
01
从龙虾到办公
AI办公领域的增长态势有目共睹。
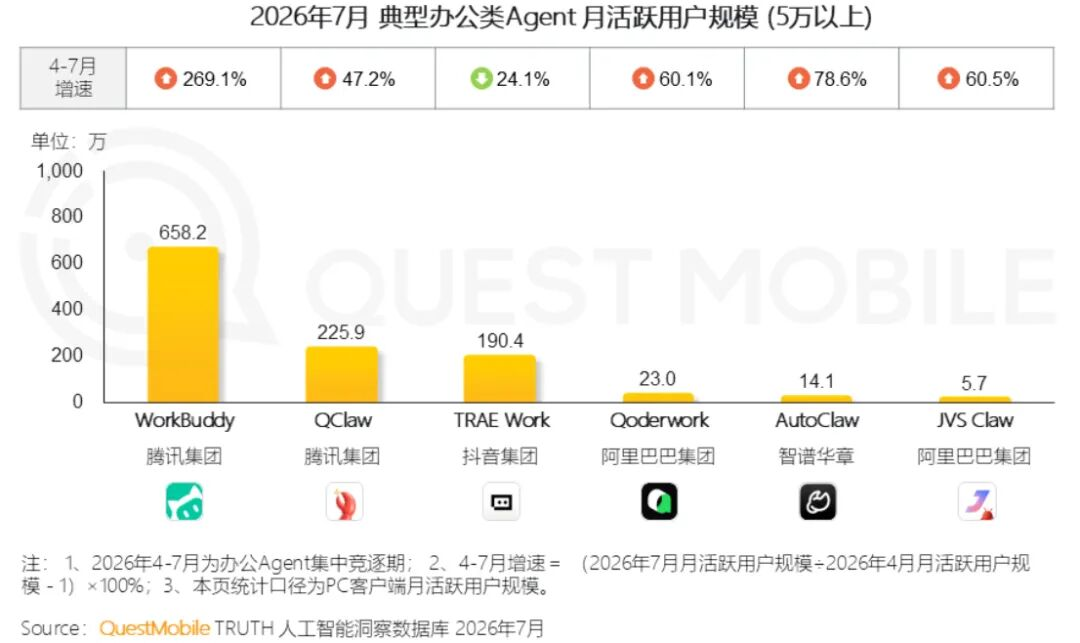
调研机构QuestMobile数据显示,2026年7月,国内AI效率办公赛道整体MAU(月活跃用户数)达1.02亿,同比增长8.2%,其中办公赛道原生APP端MAU为792.6万,同比增长261.1%,PC客户端MAU为1030.1万,同比增长340.6%;以MAU计算,排名前四的办公智能体分别为腾讯WorkBuddy(658.2万)、腾讯QClaw(225.9万)、字节TRAE Work(190.4万)和阿里QoderWork(23万)。
需要说明的是,这一领域近期变化极快。2026年7-8月,腾讯、字节、阿里相继结束多线赛马,把原先分散的产品矩阵收拢为单一入口。腾讯于7月20日将QClaw并入WorkBuddy;字节7月30日将飞书产品团队并入豆包,飞书CEO谢欣向豆包产品负责人赵祺汇报,之后的8月24日,TRAE、扣子团队并入豆包,8月25日发布独立品牌“豆包工作”;阿里于7月将QoderWork、悟空、MuleRun整合为“千问办公”,由钉钉CEO陈宇森统管,千问办公于8月3日正式发布。
业内普遍将百度搭子与金山灵犀归入国内第二梯队,两者声量目前不及腾讯、阿里、字节。百度搭子2026年3月上线,8月完成个人版、企业版与工作台的升级;金山办公2026年7月发布灵犀专业版与WPS Comate。
据海克财经观察,就产品形态而言,各家大同小异,基本架构都是以任务或对话作为主要交互窗口,再搭配定时任务、连接器、专家、技能、IM频道等功能。
所谓连接器,指的是智能体与企业现有软件系统之间的标准化接口,比如连接钉钉、飞书等办公应用,就可以授权智能体接入应用,读写应用内部的内容。IM频道则是对接即时通讯工具,让智能体连接钉钉、飞书、企业微信、微信等有即时通讯功能的应用,接收或回复用户消息。
目前WorkBuddy、千问办公、豆包工作能够连接的应用都极为丰富,均可连接飞书、钉钉、企业微信,也能连接Office、金山文档等应用。百度搭子与金山灵犀的连接应用则要少很多。而在专家和技能配置上,头部玩家的储备也相当丰富。前述豆包工作伙伴,本质上就是智能体里提前封装好的能力模块,用户拿来即用,不需要自己从头配置。
智能体形态的源头可以追溯到2026年初的“龙虾热”。龙虾,即开源个人AI助手OpenClaw,就是智能体的原初形态。本地部署“养虾”后,龙虾能代替人类操作电脑,完成任务。但OpenClaw门槛不低,“养虾”需要一定技术水平,智能体的Harness即工程化运行系统也不成熟。
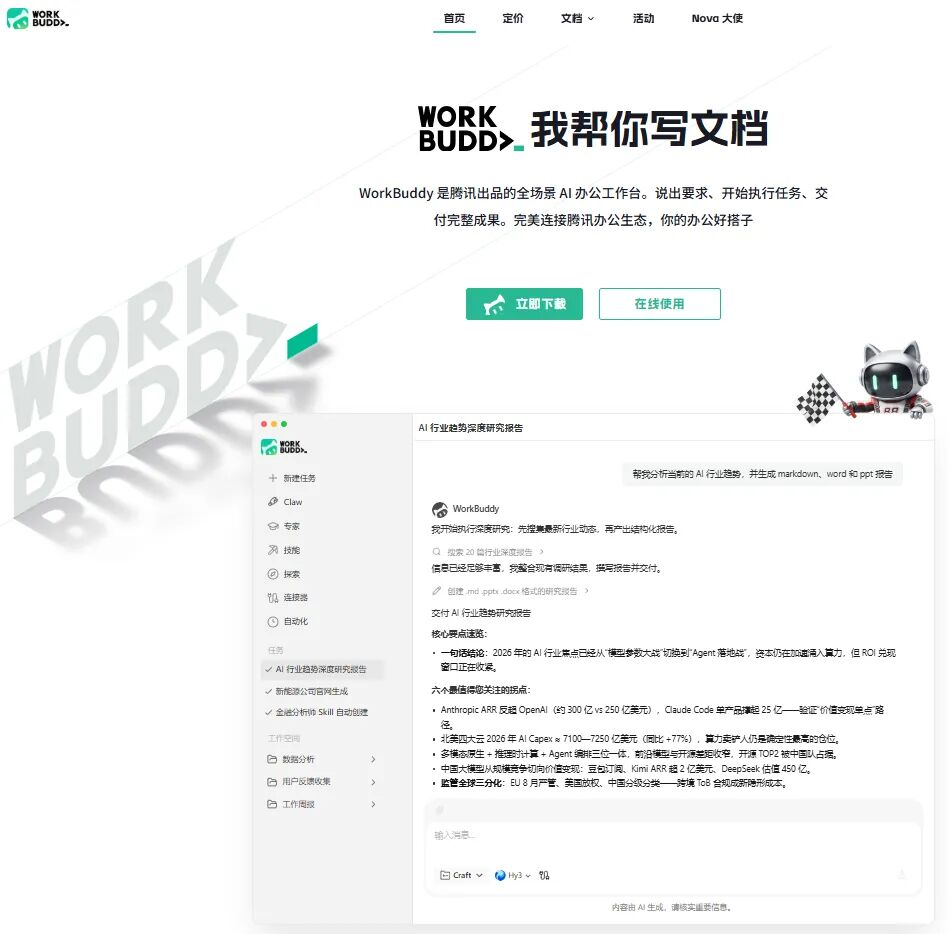
之后类龙虾智能体层出不穷,腾讯有QClaw,阿里有JVS Claw,字节有ArkClaw,百度有DuClaw,脱颖而出的则是2026年3月上线的WorkBuddy。WorkBuddy减去了复杂的代码配置步骤,支持单句自然语言指令发起任务,模型自动拆解规划并直接输出完整成果。更重要的是,WorkBuddy依托企业微信,用户下载安装后连接企微,即可通过手机远程向桌面端下达任务,最快1分钟完成配置。这对普通用户极为友好。
原先由微软以Office为载体推广开来的AI办公形态是Copilot,在侧边栏里帮用户写草稿、生成公式、总结邮件,还是辅助形态。而绝大多数办公工作不是单步问答,而是多步骤、跨工具、有明确交付物的任务,这些任务有清晰的目标、可拆解的步骤、可调用的数字工具和可验证的结果,是智能体自主执行的绝佳场景。
智能体执行一个长程任务,往往需要几十次甚至上百次模型调用,如果单次调用成本过高,规模化落地根本无从谈起。而今大模型飞速发展,模型能力迅速提升,成本也在降低。这些条件叠加起来,共同促成了办公智能体的繁荣。
02
玩家各展所长
相较于一般意义上的智能体,办公智能体的核心优势不在于模型多强,而在于便捷好操作,同时能直接与企业原有的办公软件打通,嵌入用户已经在用的工作流里。
正因如此,国内玩家们基于自身基因,走出了截然不同的路径。
尽管智能体的连接器都能连接其他玩家的产品,但各家原有产品中内嵌的原生能力各不相同,这才是构筑独特优势的关键所在。腾讯的长板是微信和企业微信构成的社交入口,微信覆盖C端触达,企业微信完成B端执行,WorkBuddy能让AI能力顺着已有的社交关系链和企业组织架构渗透进工作流。WorkBuddy还采用了模型聚合平台的形式,除了腾讯的混元模型外,还接入了DeepSeek、GLM、Kimi等多家模型,用户可以根据任务需要进行切换。
千问办公与豆包工作路线则更为相似。千问办公曾短暂上线过GLM和DeepSeek这两款外部模型,后又很快回归到Qwen模型。豆包工作始终只使用豆包模型。两者均在C端积累了可观的用户基础,然后基于原有办公应用的长项进一步发展。据QuestMobile数据,2026年6月,钉钉MAU为1.71亿,千问MAU为1.67亿;飞书MAU为3019万,豆包MAU为3.82亿。
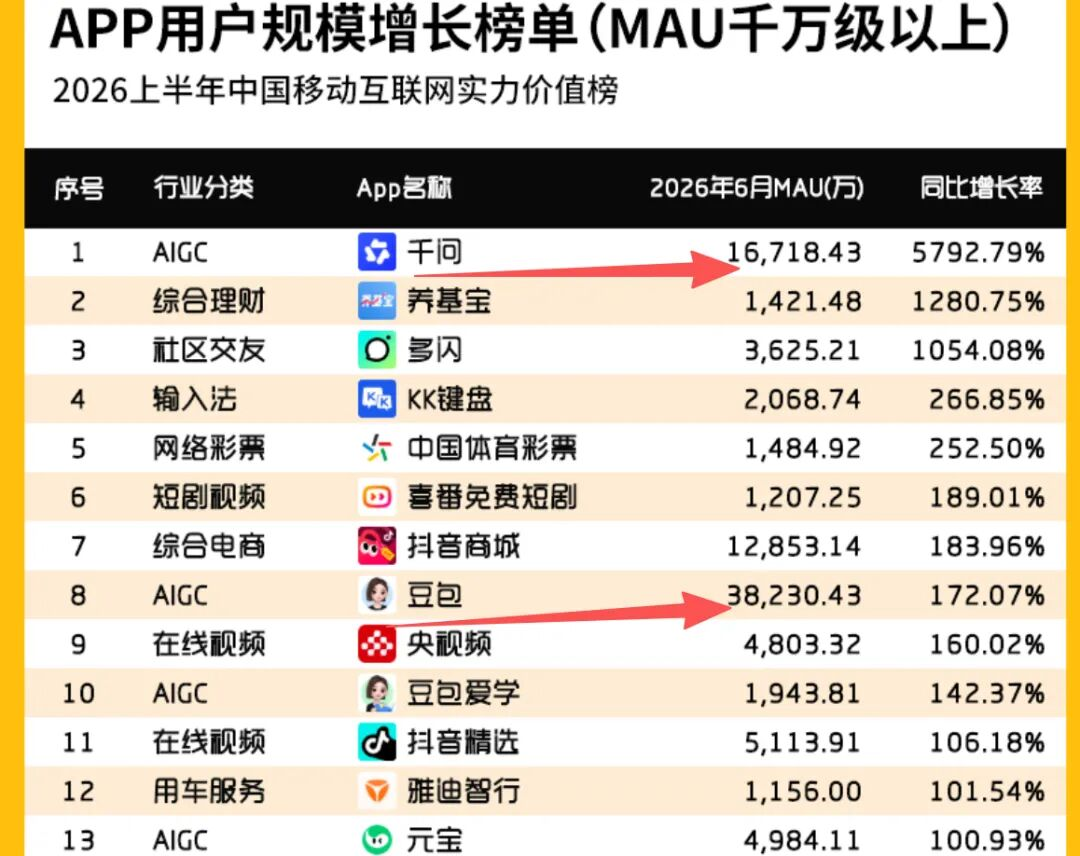
千问办公拥有钉钉的群聊消息读取、文档表格生成、会议日程邀约、考勤审批管理、知识库邮件读写等原生能力,把企业分散在消息、文档、审批、邮件中的信息转化为智能体可理解、可调用的组织上下文(Context)。
豆包工作则与飞书共用账号和权限体系,可以在授权范围内调用群聊、文档、会议、多维表格及企业业务系统中的信息。员工用飞书账号登录后,智能体沿用的就是原有权限,不需要每个员工重新上传一遍材料,也不用另建账号体系,所有会议决策、信息权限、任务分派与责任归属这些组织运行留下的上下文,都能被智能体直接调用。
百度搭子和金山灵犀押注的是文档资产。百度靠搜索与文库的存量家底,金山办公靠文档编辑、协作、归档的长期积累。腾讯、阿里和字节之所以更强,在于它们能够提供智能体RAG方案最缺的上下文。所谓RAG,即检索增强生成,是大模型应用的主流方案之一,用户提问后,系统先从知识库中检索相关文档片段,再交给模型生成回答。传统RAG或基于文档的RAG能检索到的是内容,缺乏对组织、协作、层级、流程等办公关键要素的理解,而企业微信、钉钉、飞书原本就是组织协作的发生地,智能体读取的不再是孤立的文档片段,而是整个组织运转的上下文。
目前这些产品采用的都是免费额度加积分订阅的模式,以智能体完成任务的情况来实时计算积分的消耗。比如WorkBuddy免费版每月赠送500积分,完成任务还能免费获取积分,完成制作PPT、收集资料等单个任务的消耗在几到几十积分不等;如果付费订阅,则不同积分套餐版本,包月费用70元-999元不等。
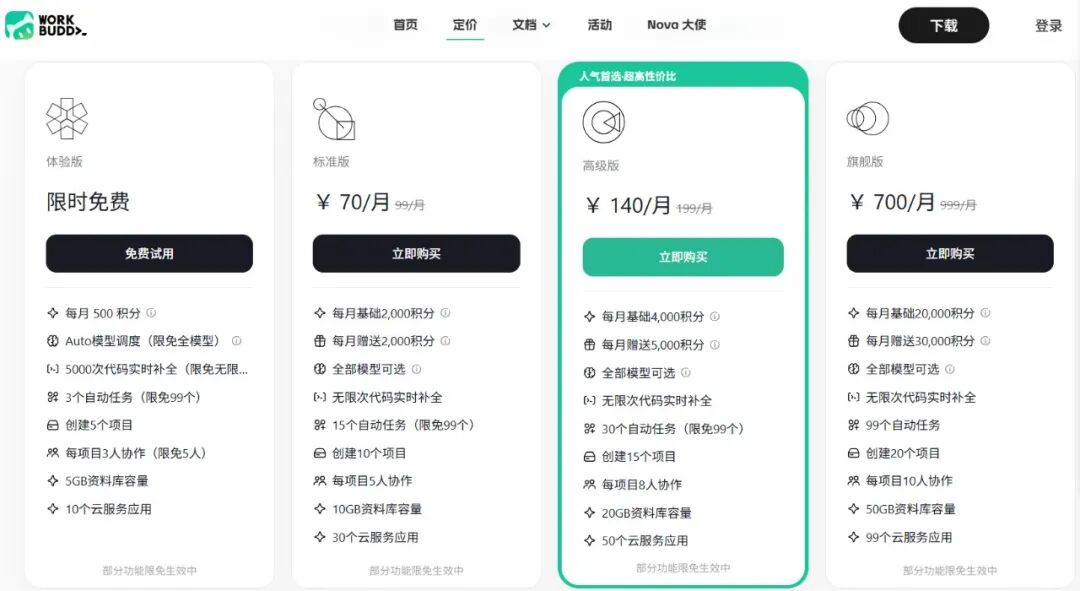
头部玩家的商业化如今已初见成效。在2026年8月腾讯2026年第二季度财报电话会议上,腾讯CSO(首席战略官)詹姆斯·米歇尔(James Mitchell)提及,WorkBuddy付费用户毛利率以及腾讯模型服务毛利率,已经可以和腾讯云整体毛利率相媲美;WorkBuddy整体毛利率相对低一些,因为其中有部分免费用户,腾讯以补贴这部分用户的方式,拉动市场份额增长,而付费部分已经产生了相当不错的毛利率。
03
终局或已不远
在AI办公领域,互联网巨头拥有雄厚资本,手握生态、入口与组织执行力,优势真实存在。
中信建投证券2026年8月31日发布的一份研报提及,AI办公场景潜力巨大,全球潜在用户数量可达10亿泛白领人群,乐观情形下能创造万亿美元级别的市场空间;互联网厂商在AI办公赛道竞争优势突出,主要体现在生态优势、强产品力以及可低门槛路由模型,即平台能自动把用户的不同请求分发给背后最合适的大模型,用户无需自己评测、选型和逐一对接,接入门槛低,还能在效果与成本之间取得平衡。
在头部玩家MAU动辄上亿的移动互联网时代,AI办公千万级别的MAU看起来量级不大,但玩家们的争夺却愈演愈烈。不少用户在社交媒体上感慨,在机场、写字楼甚至地铁上,各家办公智能体的广告铺天盖地。
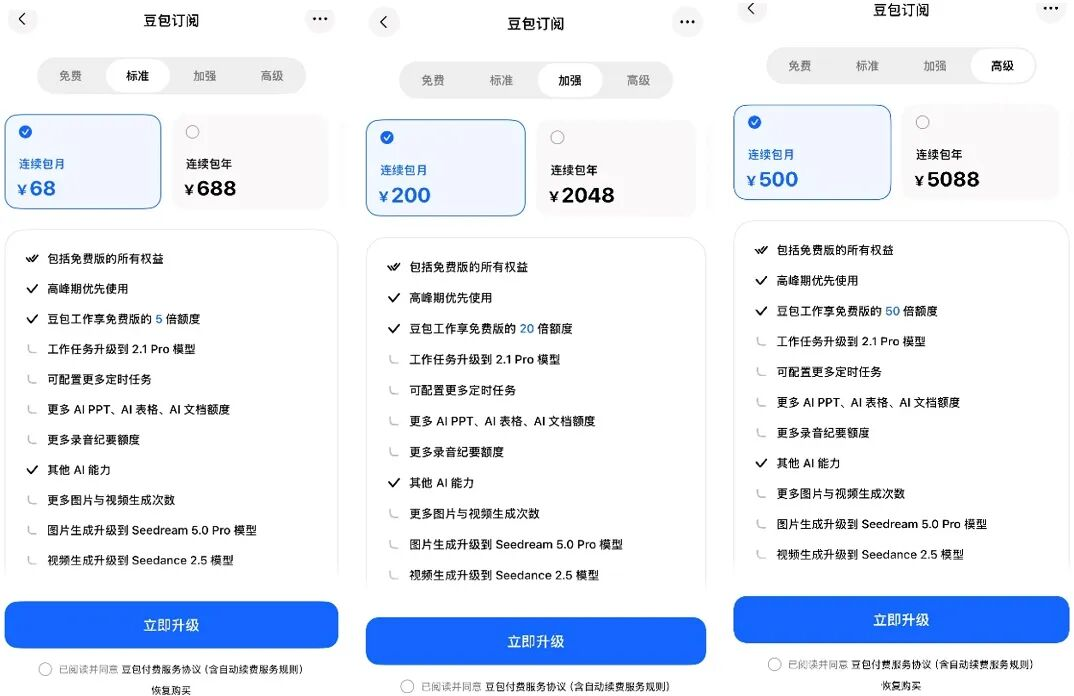
要知道,大模型C端用户拉新之战已告一段落。2026年春节前后,大模型赛道头部玩家倾力营销,以红包、补贴等多种形式推广各自旗下产品,也确实取得了一定成效。但C端用户规模越大,算力成本就越高,获客成本与算力支出叠加,只会让投入越来越重,长期难以承受。由此,厂商不得不改变策略,如豆包就于2026年6月推出了收费模式。
还有恐惧。在AI极强的冲击力和颠覆性之下,互联网巨头对自身掉队乃至被时代抛弃的担忧与日俱增。官方数据显示,2026年4月,Anthropic旗下Claude Code周活跃用户数仅约140万,同期ARR(年度经常性收入)却超过了100亿美元(约合人民币670亿元)。这意味着,AI带来的高价值经济入口可能根本不建立在高用户规模之上。如果AI能够重新定义代码这样高产出的领域,收益就能以倍数增长。而办公领域的专业工作一旦被智能体重新定义,头部玩家丢掉的就不只是用户规模,而是整个赛道的竞争资格。
但钉钉、飞书、企业微信本身的战争还在延续,AI办公智能体又尚未拉开较大差距。
已有颇多博主对各家AI办公智能体进行了对比,比如“极果AI评测室”“彼得潘AI”等,他们从会议摘要、PPT生成、表格清洗、定时任务到多端协同等项目逐一实测,结论是玩家各有所长,但与真正意义上的智能还有差距。比如在搜集图片和数据制作PPT时,有的智能体排版不适合PPT真实播放,有的贴错产品图,还有的数据与产品无法对应。一旦任务链条拉长,涉及多步推理、跨系统操作或动态调整,就很容易出现问题。
海内外AI办公被合规壁垒隔开,国内办公智能体的操作已深度嵌入钉钉、飞书、企业微信等协同办公平台,深入企业流程;海外包括微软Copilot、谷歌Workspace在内的巨头争夺市场,而公认技术最领先的AI头部玩家OpenAI与Anthropic,都没有单独设立办公产品组织架构,Work只是各自产品矩阵中的一个模式和入口。Anthropic旗下Claude Cowork整个产品从构想到上线甚至只用了约10天,是Claude Code团队借助Code自身能力孵化的衍生品。
Anthropic将Claude Cowork与Claude Chat合并为Claude后,用户不再需要预先判断任务该交给聊天还是交给哪个智能体,Claude根据任务复杂度自动调用搜索、文件分析、代码执行、电子表格、PPT等能力。
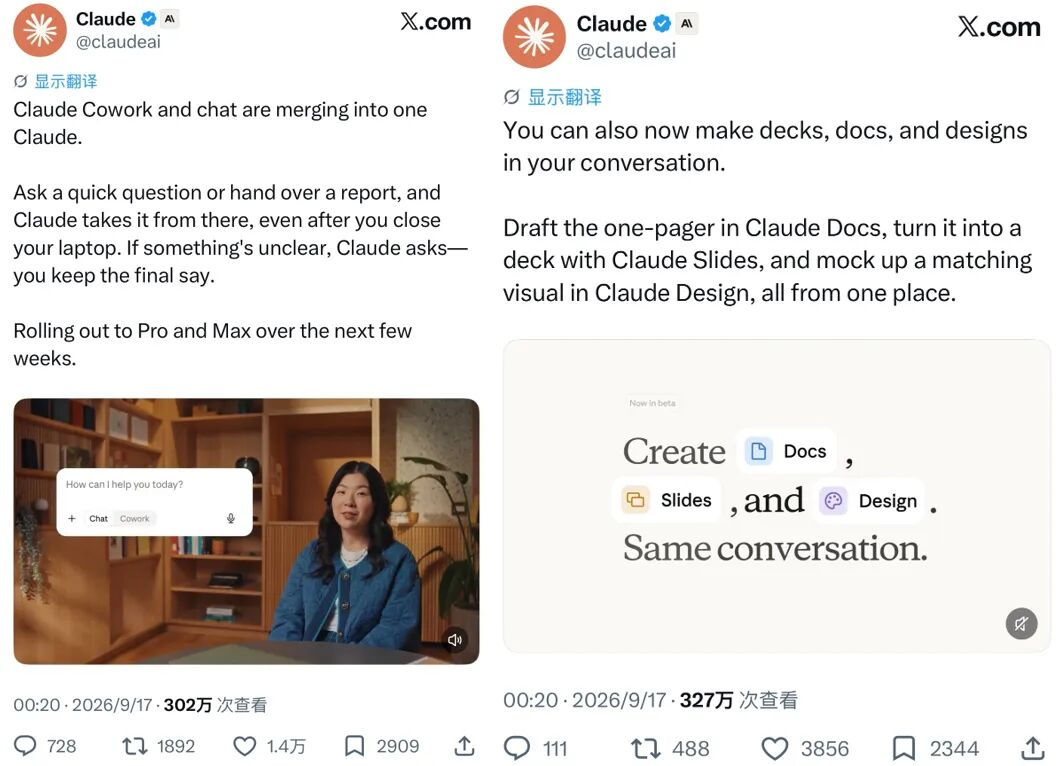
OpenAI也在推进类似路径,Codex独立产品线已在2026年4月终止,相关能力已融入ChatGPT中。
在9月3日OpenAI发布GPT-6 Astra时,OpenAI联合创始人兼总裁格雷格·布罗克曼(Greg Brockman)称,欢迎来到AGI时代。所谓AGI(Artificial General Intelligence),即通用人工智能,指AI能够像人类一样理解世界、自主推理,灵活应对跨领域复杂任务。GPT-6 Astra已经能够模拟人类直接读取屏幕像素,也就是像人一样进行操作,不需要像智能体一样依赖软件厂商的API接口。
如果真能实现AGI,那理论上AGI能替人类直接处理一切,当然也包括工作。彼时,办公场景不过是AI能力覆盖的一个子集,办公智能体这个中间层存在的必要性或许微乎其微。
浪潮之下,玩家们并不打算停下来论证,只是选择埋头继续向前。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。