2026-09-20 18:00
速览
本文来自微信公众号: 眸娱 ,作者:眸娱
中秋节前夕,一条看似普通的线下活动招募信息在电竞粉丝圈层中流传。
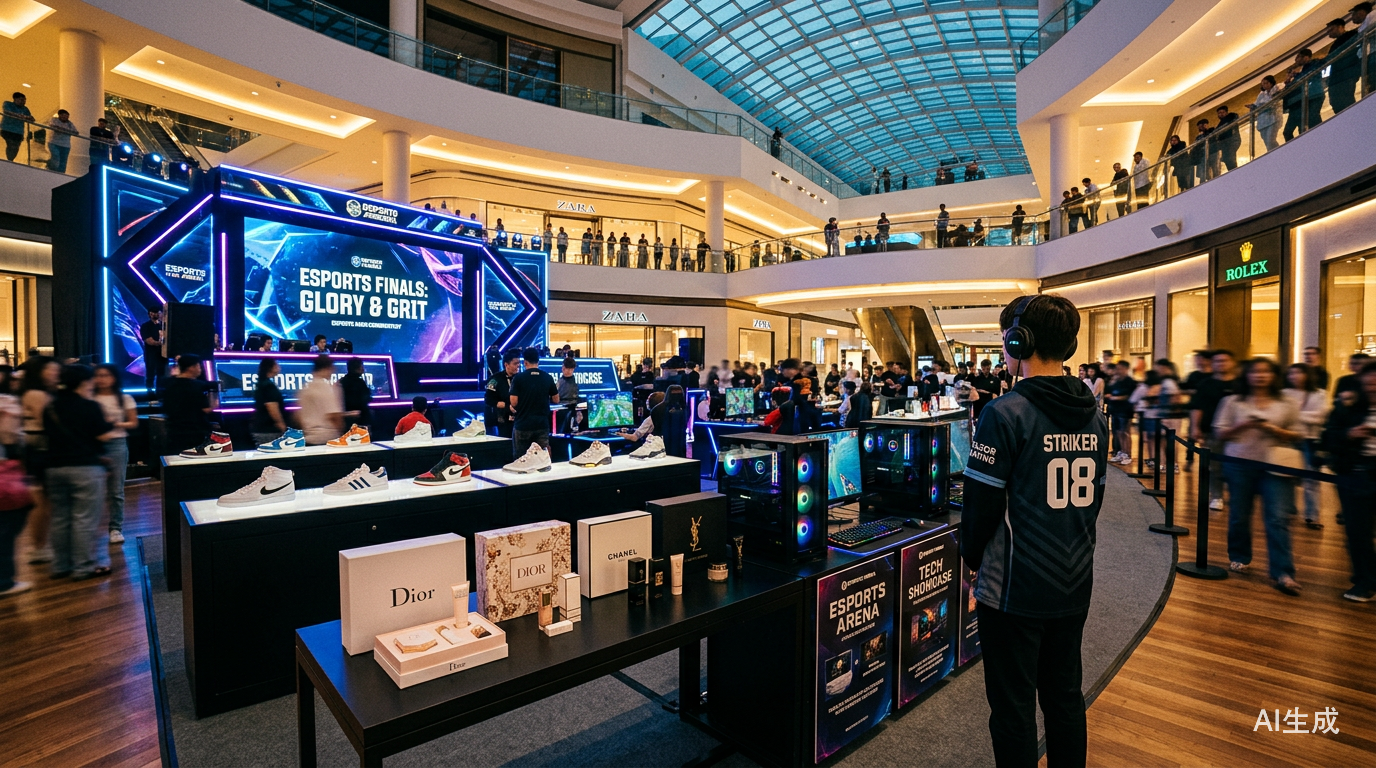
JDG无畏将于9月24日现身京东MALL南三环店,内场名额仅40席,报名先到先得。
放在三年前,这不过是一场常规的粉丝见面会,但细看无畏近一年的商务版图,Prada运动鞋系列大片、维能首位品牌大使、阿玛尼搭档代言、外星人品牌大使,合作品类横跨奢侈品、快消、美妆、3C。
一个电竞选手的商务清单,正在逼近一线娱乐明星的配置。
如果只看无畏一个人的商务版图,或许还能用个案来解释,但把视野拉到整个行业,会发现这已经是一股不可忽视的潮流。
中国电竞选手的商务版图扩容
中国电竞选手的商务代言,大致经历了三个阶段。
最早一批选手的商业合作几乎集中在电竞本身,比如外设、硬件、能量饮料、直播平台。
品牌看中的是他们在赛事和直播间里的曝光量,合作形式也相对单一,拍一支广告、发几条微博、在直播间里露个产品,这个阶段的电竞选手是垂直领域的流量入口,价值边界清晰,但也有限。
到了2020年前后,情况开始变化。一诺、无畏、花海等KPL明星选手逐渐进入大众品牌视野,快消、美妆、汽车、3C品类开始出现在他们的商务清单里。
在这个阶段,品牌不再只把他们当作打游戏的,而是当作能够触达年轻消费群体的人格化媒介,电竞选手开始走出电竞圈,进入更广泛的消费市场。
2024年之后,变化进一步加速。无畏拿下Prada、阿玛尼、外星人、维能等多个跨品类合作,花海以“一日店长”身份出现在景田饮用水的线下活动中,九尾、钟意也都先后拿下多个商务合作,甚至开始进行深度的产品共创合作。
放眼全球,同样的故事正在上演。今年5月,T1与韩国潮流购物平台ABLY合作推出联名系列,集结了13个韩系美妆品牌,推出涵盖眼影盘、睫毛膏、粉饼、唇膏乃至美妆设备的限定产品,产品上线30分钟,交易额就突破了1亿韩元。
活动期间,单人平均购买金额达到8.6万韩元,而产品的平均单价仅在3万韩元左右,这意味着粉丝人均下单了将近3件商品,韩国媒体在报道中直接用了“棒球级别的电竞粉丝消费力”来形容这场联名的热度。
据《电竞时代:人群画像与消费驱动力》白皮书,全球电子竞技粉丝数量已经达到6.4亿,其中Z世代核心群体约4亿人,全球电竞受众的性别比例从2021年的男性占比80%、女性占比20%,转变为2026年的男性占比68%、女性占比32%。
更关键的是消费意愿,65.5%的受访者表示在过去一年内曾因品牌与电竞赛事合作或推出选手、战队联名而购买产品,73.6%的受访者更愿意购买在赛事中见到的品牌。
电竞选手的商业价值正在经历一轮持续且结构性的提升。品类在扩容,场景在延伸,合作深度在增加,从外设到Prada,从直播间到线下商场,从单次代言到联名共创,这条曲线在过去五年里几乎没有掉头。
品牌到底在买什么?
客观来说,电竞在整个文娱行业并不算一个大众化的品类,电竞选手的认知度也仅仅局限在单一圈层,那么品牌为什么还愿意为电竞选手花钱?因为品牌买的不是单纯的曝光,更是一种认同。
最传统的逻辑是流量溢价,赛事成绩决定选手能站上多大的舞台,直播数据决定他能触达多少受众,这层逻辑至今仍然成立,但它的定价基础正在松动。
据北京商报今年6月报道,KPL转会市场已经进入明显的冷静期,过往动辄千万级的转会费不复存在,热门选手的挂牌价格回落到350万到500万元区间,成交价格甚至直接腰斩,从次级联赛签入的选手转会费更是低至2万元。
流量溢价没有消失,但它已经不再是品牌掏钱的唯一理由,品牌真正在意的是流量之上的人格溢价。
品牌支付的溢价不是在买选手的曝光次数,而是在买选手与粉丝之间已经建立的情感连接和认同关系,并将这种认同迁移到品牌身上。
Faker之所以能成为Google Play广告的主角,与aespa队长柳智敏共同出演,并让这支广告在韩国、中国、日本以及欧美地区形成话题扩散,原因不在于他的曝光量比别人大多少,六座全球总决赛冠军、十余年职业生涯几乎零负面新闻、自律与谦逊的公众形象,这些标签让他成为品牌眼中风险极低、回报极高的合作对象。
在那支广告里,Faker不是作为电竞符号被展示,而是作为一位有故事、有情绪、有个人魅力的角色被呈现,广告上线后吸引了不少平时不关注电竞或K-pop的普通用户。
T1与ABLY的美妆联名也遵循同样的逻辑,产品设计本身就嵌入了选手的手写签名和战队标识,粉丝买的不是一支睫毛膏,而是一个与他有关的物件,品牌获得的不只是一次转化,更是一段可以延续的情感连接。
但品牌最看重的其实是生态溢价,选手与品牌共同创造新内容、新产品、新体验的能力。
今年5月,KPL官方授权选手卡系列发售,由不凡玩品打造的全系列覆盖18种卡种,包含选手亲笔签名、冠军阵容限编卡签、选手亲笔寄语及独家常服素材,选手的个性和故事被嵌入到产品基因中。
当选手从传声筒变成共创者时,品牌获得的不再是一次性曝光,而是一段可以持续开发的内容资产。
流量是入口,人格是杠杆,生态是护城河,品牌对电竞选手的估值逻辑,正在从谁有流量投谁切换为谁能让消费者愿意靠近就投谁。
从抢人到制造人格资产
品牌估值逻辑的切换,意味着竞争的焦点变了。
最直观的变化发生在品牌与选手的合作深度上,过去品牌签选手的本质是租用形象,但现在头部选手的合作正在向合资演进,比如KPL选手卡系列、Gumayusi与CORSAIR的限定外设系列,选手不只是品牌的合作方,而是品牌的利益共同体。
共创让选手的商业价值摆脱了赛事周期的束缚,赛事有休赛期,但内容共创没有,选手可以在休赛期参与产品设计、拍摄纪录片、策划线下活动,商业机器不必停转。未来的头部选手,不会满足于拍一支广告、发一条微博,他们会以更深的身份参与到品牌的长期叙事中。
与此同时,商业转化的主战场正在从线上向线下迁移。
今年8月,苏宁易购与电竞“苏超”达成战略合作,将全省核心商圈的20家Max/Pro门店升级为“城市电竞新地标”,店内打造电竞游戏专区,常态化开展观赛、水友赛、3C新品首发体验等活动,赛事期间活动场次超过300场。
这次合作跳出了电竞赛事只在专业场馆办的固有模式,让官方赛事走进城市核心商圈,既降低了普通玩家的参与门槛,也为电竞文化融入城市生活打开了全新路径。
包括花海的“一日店长”、京东MALL的无畏见面会,本质上都是在把选手的人格魅力放进一个可触摸、可互动的实体空间里。
线下场景的独特之处在于提供了线上无法替代的在场感,粉丝走进咖啡店或商场,不只是为了看选手一眼,而是为了完成一次相处互动体验,这种体验本身就是品牌可以定价的商品。
更实际的是,线下活动还解决了电竞营销的一个长期痛点,线上流量的转化链路太长,从看到广告到完成购买要跨越多个平台,而在线下,体验、互动、购买可以在同一个空间内完成,品牌不需要再费力追踪用户的跨屏行为,只需要把产品放在选手身边,让粉丝自己完成消费决策。
但真正决定天花板高度的,是电竞选手能否从电竞圈走进大众圈。
无畏与Prada、阿玛尼的合作,Faker与K-pop偶像的广告联动,长城汽车与王者荣耀挑战者杯的跨界联手,这些动作的意义不在于破圈本身,而在于它们让大众消费品牌开始给电竞选手定价。
全球电竞直接性赛事收入在2026年预计达到28.9亿美元,已经与F1赛车的30亿美元处于同一量级,约为NBA总收入的24%,电竞产业的体量已经足够支撑选手走向更广泛的商业舞台,但电竞选手的个人商业价值,才刚刚开始被释放。
电竞选手的商业化,归根结底是把赛场上的高光时刻,变成消费者愿意为之买单的情感连接。
赛场会谢幕,成绩会褪色,但一个人被记住的方式、被喜欢的原因,可以穿越竞技周期,沉淀为更长久的品牌资产。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 游戏娱乐