2026-09-20 18:24

速览
本文来自微信公众号: 斯凯碎碎侃 ,作者:斯凯
9月15日和16日,24小时内,蓝箭航天朱雀二号改进型遥七和东方空间引力一号遥三先后发射,将19颗千帆星座组网卫星送入轨道。这是中国民营火箭首次批量承担规模化星座组网任务。行业欢呼“量产元年”到来。
但欢呼声里有一个被忽略的数字:千帆星座目前在轨256颗,年底目标324颗。而ITU的规则是,中国需要在7年内完成约2万颗卫星部署。
256颗vs 2万颗。缺口是78倍。
一、ITU的7年窗口期,不是建议,是死线
国际电信联盟的频轨规则写得很清楚:申报后7年内必须完成首批10%部署,9年完成50%,14年完成全部。逾期未达标,频轨资源顺位排在后面的国家瞬间获得。
2025年12月,中国向ITU一次性申报了20.3万颗卫星的频轨资源。其中仅无线电创新院一家就申报了CTC-1和CTC-2两个星座,各96714颗。中国需要在7年内完成约2万颗卫星部署。
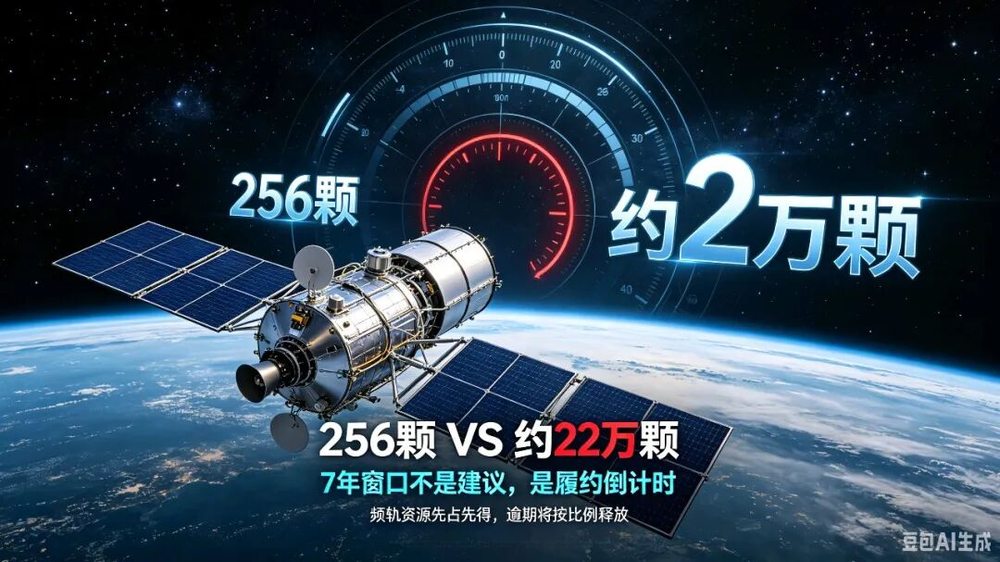
这是一个刚性的国际法约束。申报了20万颗,7年内发射不到2万颗,剩下的18万颗的频轨资源就会释放给后来者。而“后来者”大概率是SpaceX。
二、真正的卡点不在卫星,在火箭
卫星不是造不出来。中国已有55个卫星工厂,设计总产能约7360颗/年。海南文昌的卫星超级工厂设计年产能1000颗,已进入试生产。台州星空智联的卫星超级工厂,一颗卫星从总装到出厂最快只要28天,年产能达到500颗。
问题在于送不上去。
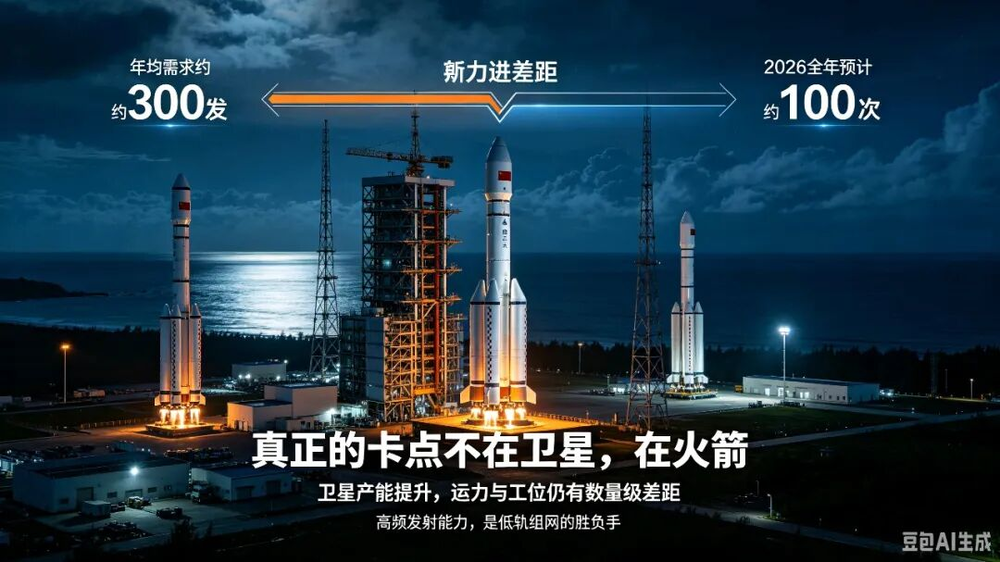
蓝箭航天副总裁刘建算过一笔账:国内近十年需完成6万颗低轨卫星发射,按单发火箭发射20颗卫星计算,十年间需要3000发火箭,年均300发。
而2026年上半年,中国全部航天发射只有44次,其中商业发射30次。2026年全年预计发射次数有望突破100次,商业发射超60次,民营火箭承担超30次。这个数字在“量产元年”的语境下值得肯定,但对比“年均300发”的需求,缺口是10倍。
发射工位同样紧张。目前国内陆地发射工位仅约20个,海南商业航天发射场二期3号、4号工位2026年底投用后,年发射能力有望突破60次。但60次和300次之间,还隔着一整个产业化的距离。
造卫星的速度在提升,送卫星上去的速度没跟上。
三、SpaceX的工业化节奏,正在把差距从“倍数”变成“量级”
SpaceX星链目前在轨运行卫星已逼近1.1万颗,累计发射超过1.1万颗。2026年上半年,SpaceX发射了1589颗星链卫星,平均每个月执行超过10次发射,平均每次部署约26.5颗卫星。
SpaceX半年发射的卫星数量,是中国两大低轨星座规划总量的三分之一。
成本方面,猎鹰9号凭借一级回收复用超30次,单公斤入轨成本已压至约0.87万元人民币。而中国主力火箭单公斤成本约2.82万元——三倍价差。星舰V3的目标是将单次发射成本降至1000万美元以下,约80-200美元/公斤有效载荷,计划2026年下半年开始向轨道运送有效载荷。
如果星舰的成本目标实现,中国的成本劣势将从三倍扩大到三十倍。
四、民营力量的制度困境
国家队可以按照中长期规划稳步推进深空探索、登月等一系列战略工程。但低轨星座的规模部署,需要的是高频次、低成本、快迭代的商业化能力。这不是国家队的任务节奏,这是民营力量的战场。
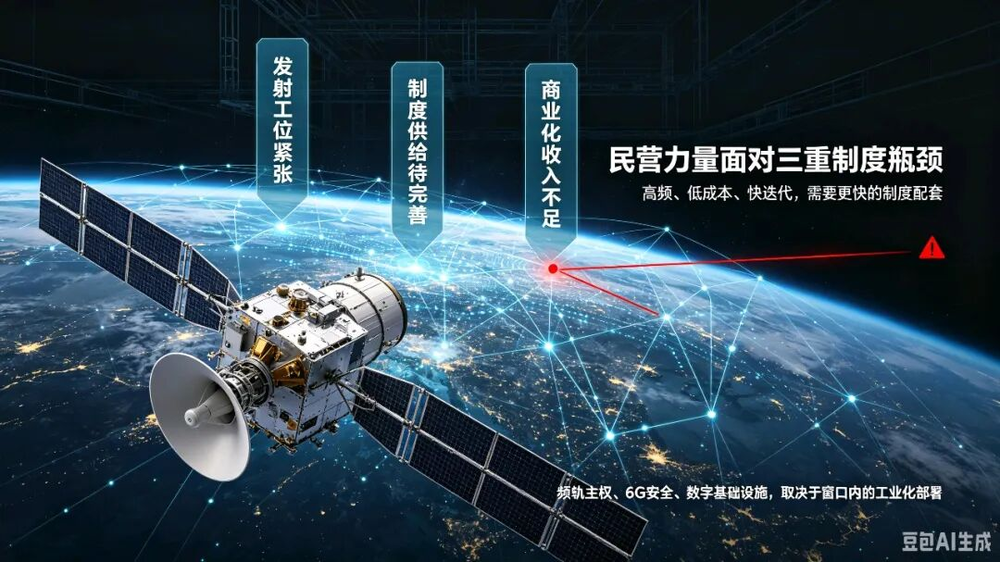
但民营力量目前面临三重制度性瓶颈:
第一,发射工位资源稀缺。国家队锁定未来低轨星座40%-60%核心组网份额,民营火箭只能分食中小载荷、补网发射和海外零散订单。民营公司在发射场协调上缺乏足够灵活性,发射工位拥堵时国家队任务优先级更高。
第二,商业航天法律制度供给尚不完善。顶层立法滞后、监管规则碎片化、资质边界模糊、涉外合规空白,行业普遍存在“重技术突破、轻制度配套”的问题。
第三,绝大多数民营航天企业仍处于亏损状态。营收普遍依赖政府及科研机构外包,对政策红利依赖过大,纯商业化收入占比低。
行业已经在动。2026年4月,《商业航天标准体系(1.0版)》发布,首批开放共享设备设施覆盖8类20项。国家航天局设立商业航天司,统筹频轨资源、优化审批流程。但这些制度的落地速度,能不能赶上ITU窗口期关闭的速度?
五、“灾难性后果”不是修辞
如果ITU窗口期关闭,会发生什么?
频轨资源是不可再生的。“先占先得”的规则下,一旦逾期未履约,对应权利将按比例收回。SpaceX已获得FCC批准额外部署7500颗第二代星链卫星,全球总授权部署量达1.5万颗。低轨空间的优质频轨资源正在被SpaceX以“工业化速度”占据。
“占坑”的前提是“用”。申报了20万颗,7年内发射不到2万颗,释放出来的频轨资源会被后来者抢占。而后来者拿到这些资源之后,不会等中国追赶。低轨空间没有“第二名的位置”——频轨资源的排他性决定了,谁先占住,谁就是规则。
中国代表在联合国已经发出警告:星链在轨卫星已超过1万颗,严重挤占频轨资源,增加航天器碰撞和产生空间碎片的风险。“星链”卫星曾两次危险抵近中国空间站,迫使后者紧急避碰。
如果低轨空间被一家外国公司主导,中国的卫星互联网、6G、国防通信安全,都将面临结构性风险。这不是商业竞争的问题,是数字时代的基础设施主权问题。
六、时间窗口的本质
“时间不够了”不是说中国追不上,是说如果不在窗口期内完成部署,连追的资格都会被收走。
ITU的7年窗口期、SpaceX的发射节奏、星舰的成本目标——这三个变量叠加在一起,构成了一个正在收窄的窗口。
窗口期之内,运力是唯一的胜负手。窗口期之外,频轨资源归零,追赶的对象从“差距”变成了“壁垒”。五年、八年之后的事情,不可能跟现在一样。
留给中国商业航天的时间,不是“还有几年”的问题,是“还能不能赶上”的问题。
2026年被称为中国商业航天的“量产元年”。但“量产元年”的真正含义不是庆祝,是倒计时的开始。
因为这场竞赛的规则不是“谁跑得快”,是“谁能在倒计时结束前跑到终点”。
低轨频轨不是永久资源,ITU的履约时钟不会停下。
朱雀二号、引力一号的连续发射,是民营航天交出的亮眼答卷,但单次发射成功,不等于打赢频轨卡位战。
256颗在轨卫星和2万颗履约底线之间的巨大缺口,本质是一场工业化发射能力的赛跑。
技术能慢慢迭代,频轨窗口期不会等人。
你觉得,国内商业航天最大的卡点,是火箭复用技术,还是发射工位与配套体系?欢迎在评论区聊聊。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。