2026-09-22 08:57

速览
本文来自微信公众号: 王剑的角度 ,作者:王剑等,原文标题:《【随笔】企业融资结构持续变化——2026年1-8月实体部门资金运转观察》
一、整体资金情况
我们延续前几篇文章的框架,梳理今年前8个月实体部门的资金运转情况。前8个月实体部门资金来源合计22.05万亿元,同比少增约3065亿元,由前7个月的“略有多增”转为“略有少增”。
不过,8月真正值得留意的,不仅是资金供给总量边际收缩,而是居民继续去杠杆,企业融资也在8月边际进一步走弱,传统经济增长动能仍面临下行压力。与之相对应,财政支出保持必要力度和合理节奏,既发挥托底作用,又避免简单依靠加杠杆刺激增长。“融资需求偏弱、财政发力有度”的组合反映出政策更加注重稳增长、防风险与提质增效之间的平衡,也说明我国经济高质量发展转型正由阶段性调整迈向更深层次的结构转换和动能重塑。
资金去向端,居民和企业存款均呈现总量增速放缓、结构定期化加剧的特征,反映实体部门风险偏好和消费投资意愿仍偏弱同时。同时,金融投资占比进一步提升,说明存款搬家仍在延续。把这些变化放在一起看,8月实体部门资金运转呈现“实体需求偏弱、财政托而不举、资金配置求稳”的特征。
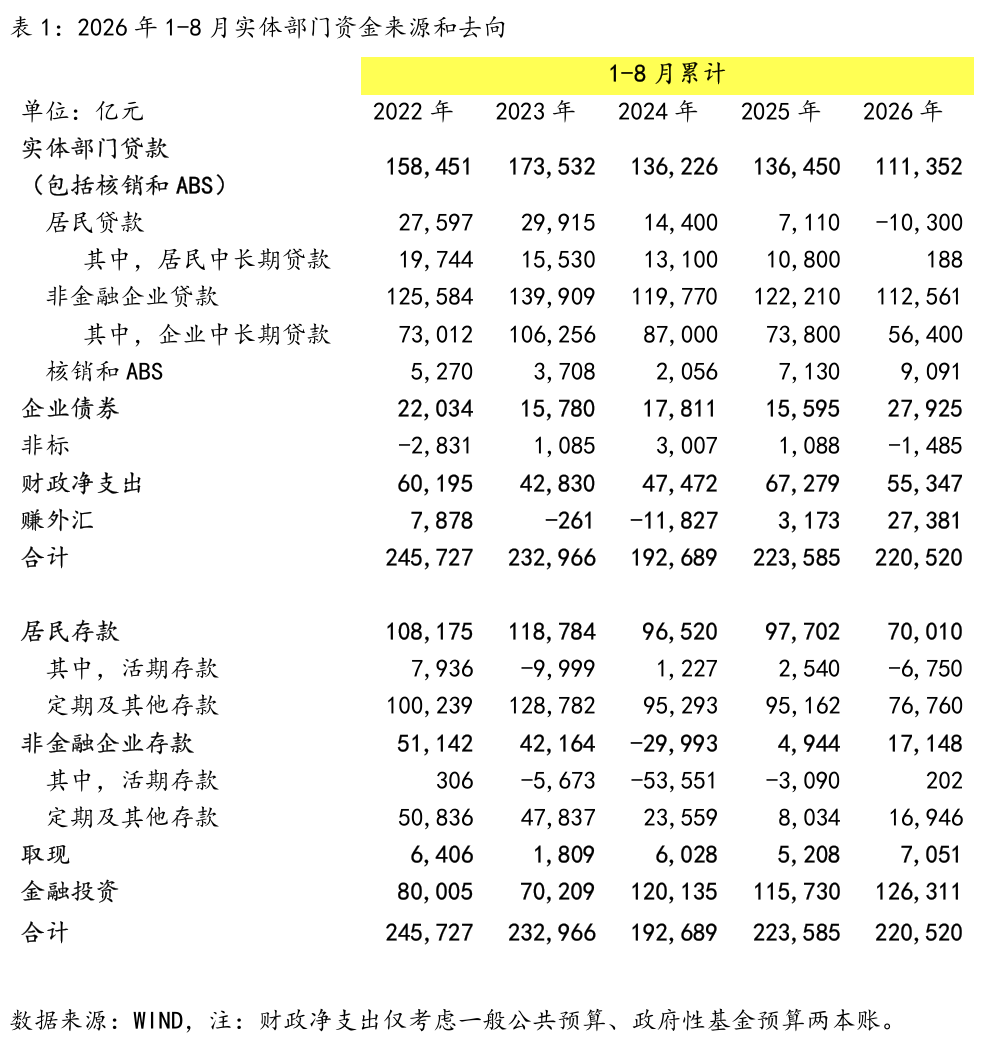
前7个月的文章已经详细拆过资金总量和结构的特征,本次8月聚焦:居民和企业融资的同时放缓以及存款和金融投资结构如何变化。
二、资金从哪里来:
融资需求放慢,财政仍在托底
(1)居民去杠杆仍是主线,企业融资也出现边际转弱
前8个月实体部门贷款新增11.14万亿元,比去年同期少增2.51万亿元。居民部门是最明显的拖累:居民贷款净减少1.03万亿元,而去年同期还是净增加7110亿元;其中,居民中长期贷款累计只新增188亿元。到了8月,居民贷款单月再减少2029亿元,同比多减2332亿元,去杠杆仍是居民部门最清晰的主线。
企业端的变化也很值得关注。前8个月企业贷款和债券融资合计新增约14.05万亿元,同比多增2681亿元;8月单月合计新增5293亿元,同比少增1995亿元,前期的稳健势头在8月出现了放缓。8月企业贷款新增2581亿元,其中中长期贷款新增3200亿元,短期贷款和票据融资合计为负。
8月企业债券新增2712亿元,较去年同期多增1374亿元;前8个月累计新增2.79万亿元,较去年同期多增1.23万亿元。低利率环境下,发债的性价比仍然较高,企业更愿意用债券补充资金、置换存量债务。企业融资更像是在做期限和结构调整,以及存量置换,真正用于新项目、扩产能的资金仍不算多。
(2)财政体现政策定力,人民币升值预期较强
8月财政净支出8963亿元,同比少增2255亿元;前8个月累计5.53万亿元,同比少增1.19万亿元。财政节奏比去年慢了一些,但并没有明显收缩,仍是8月资金来源中最重要的一块。加上8月净结汇的3524亿元,8月财政与结汇合计贡献1.25万亿元,占当月资金来源的75.8%,在信贷偏弱时起到了托底作用。但财政没有用大幅加杠杆去替代市场需求,而是保持必要的支出强度,这种“托底但不冒进”的节奏,本身就是高质量发展导向下的政策定力。
三、钱去了哪里:
定期存款趋势化加剧,同时金融投资占比上升
(1)居民存款总量少增,结构更偏定期
前8个月居民存款新增约7.0万亿元,同比少增约2.77万亿元。8月单月新增约366亿元,较去年同期少增约728亿元。总量增长放慢的同时,居民活期存款前8个月减少6750亿元,8月单月减少2681亿元,8月末居民定期及其他存款占比升至74.9%,较年初提高约1.5个百分点。简单说,居民不是把钱全部取走了,而是把更多资金放进了长期限存款里,这也与存款挂牌利率大幅下降后居民被动提升长期限存款配置以获取更好的收益相关。
这类变化与居民的消费和投资选择是一致的:收入预期和资产价格预期偏谨慎时,先把钱留在手里、放在低风险资产中,是更自然的选择。居民存款的少增和定期化放在一起看,反映的不是居民流动性枯竭,而是居民风险偏好仍偏低。
(2)企业存款也在定期化,投资扩产仍不积极
前8个月非金融企业存款新增1.71万亿元,远高于去年同期的4944亿元;8月单月新增2801亿元,较去年同期少增196亿元,企业存款增量已经边际回落。更关键的是,前8个月企业定期及其他存款新增1.69万亿元,活期存款仅增202亿元。结合企业贷款和债券融资8月同步少增,可以相互印证,企业暂时不急着扩大杠杆和扩产,这与居民端需求疲软的负反馈正在加剧,亟需政策来打破这个负循环。
(3)金融投资占比抬升,存款搬家延续
8月金融投资新增约1.32万亿元,占当月资金去向的80.1%,较去年同期提高约2.4个百分点;前8个月累计新增约12.63万亿元,占资金去向的57.3%,较去年同期提高约5.5个百分点。实体融资偏弱、居民和企业存款定期化加深时,新增资金更多进入金融资产,说明低利率环境下,资金配置仍在被动的从传统存款向非存款类资产扩散。对应的,新增非银存款延续高增。
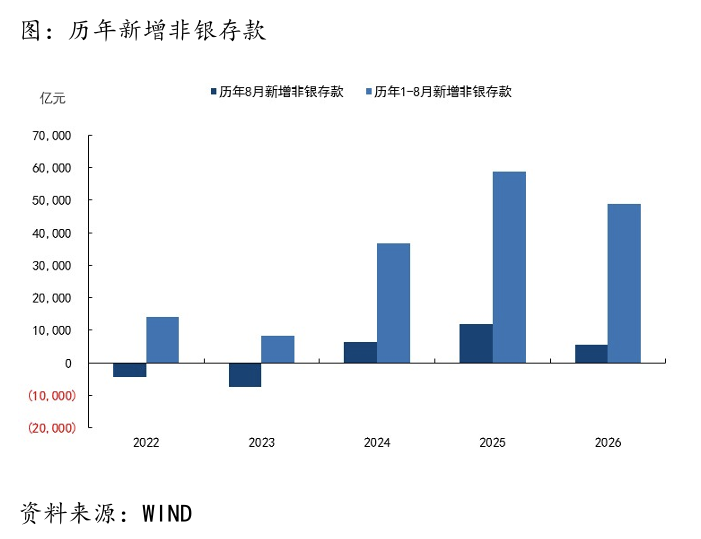
四、结语:
融资需求偏弱,资金配置更趋于求稳升
把8月的变化串起来,结论其实很清楚:居民继续去杠杆,企业融资边际放缓,实体融资总量同比下降。在此环境下,财政保持必要支出强度,但高质量发展大方向下政策发力更讲节奏,延续托而不举的定力;同时,居民和企业存款增长放慢且定期化加深,金融投资占比明显提升,表明居民风险偏好处在低位但低利率下资金配置被动从传统存款向非存款类资产扩散。
因此,实体部门运转的核心矛盾不是“缺钱”,而是“需求偏弱”,这既是短期预期偏谨慎的表现,也体现了高质量发展阶段对低效扩张的约束。后续真正需要观察的,是企业定期存款何时转化为经营支出和投资,以及居民存款定期化何时出现松动。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经