2026-09-22 18:27
速览
本文来自微信公众号: 芯世相 ,作者:Silvia
最近,索尼CMOS市场开始“有动静”了。
从今年开始,索尼CMOS就逐渐变得不好拿了。最近,一边是一批传统2MP级(约200万像素)安防CIS传出停产计划,部分型号价格随之上涨;另一边,市场上关于“没货”“难拿货”“交期拉长”的反馈也越来越密集。
“客户来找的也多,问题是没货给。”“有些货原本还有,过两天就没了。”多位市场人士提到,今年索尼的货明显比去年难找,工业级、安防类产品尤其明显;与此同时,机器视觉、工业相机相关需求也在增加,部分高端料一有现货,很快就被拿走。
停产计划、交期拉长,再叠加部分需求升温——这一轮索尼CMOS供应紧张,背后到底发生了什么?
01
索尼CMOS,缺了
最近,索尼CMOS在现货市场上的声音明显多了起来。
一边是索尼近期发布了一批安防传统2MP CMOS产品的计划停产通知。随着停产消息传出,部分相关物料的市场价格出现上涨。
另一边,我们近期问了多位市场人士,得到的反馈几乎都是,索尼今年的货,比去年明显难拿。
有人最近接到了一批海外机器视觉需求,但找货并不顺利,“有些货原本还有,过两天就没了”,他的感受是:“高端的不好拿,但消费类的到处凑一凑,还是能凑齐。”
有主营各类CMOS产品的朋友表示,去年索尼整体供应还算正常,但今年明显紧张了不少。一方面需求增加,另一方面供应没有完全跟上,再叠加上游材料紧张,部分产品的交付开始受到影响。尤其是最近索尼发布停产通知后,一些老型号询价明显增加。“停产物料价格肯定会涨,客户来找的也多,问题是没货给。”
另一位主做索尼CMOS的朋友表示,目前看到需求比较旺盛的主要集中在工业级产品,包括人工智能、机器人、工业相机(机器视觉)等应用。
他表示,“索尼大概在今年五一之后供货就开始紧张了。工业级物料现在给出的交期在8个月以上,安防物料有些甚至要15个月以上。”据其了解,今年的订单目前已经无法继续新增排期,需要等待明年新年工厂重新安排产能。
而对终端客户来说,换料也没有想象中那么容易。CMOS并不是换一个PIN脚一样的芯片就能直接替代。很多时候还涉及ISP调试、镜头匹配、PCB、固件、软件以及重新测试认证。所以即使交期已经很长,不到万不得已,客户往往还是会继续找原来的料。
针对前面那批海外机器视觉需求,他表示,“这类需求国内外都有,但整体都缺货。国外本身没什么现货,国内又是最大的现货库存市场,现在也没多少货。”
那么问题来了:索尼CMOS的货今年为什么会突然变得难拿?
02
索尼CMOS
为什么紧张了?
索尼CMOS供应趋紧背后,可以找到几条值得关注的线索,可能的原因包括:上游原材料供应、原厂库存与产能,以及销售渠道结构问题。
先看上游原材料。首先受到关注的是T-Glass等高端玻璃纤维布供应问题。
Fusion Worldwide在2026年3月的供应链报告中提到,预计Sony IMX系列自4月起出现供应紧张,其中一个原因就是Nittobo(日东纺)高端T-Glass玻璃纤维布供应受限。到6月,Fusion进一步提到IMX250LLR、IMX178LQJ、IMX264LLR-C、IMX253LLR、IMX546-AAQJ等工业、汽车相关料号存在供应压力,仍与Nittobo材料供应受限有关。
全球高端T-Glass玻璃纤维布格局高度集中。TrendForce数据显示,日东纺独占全球约90%市场份额。AI服务器扩大了高端玻纤布消耗,而Nittobo扩产要到2027年才明显缓解。
再看索尼自己的库存和产能。
索尼近几年的图像传感器业务销售规模持续扩大,从FY22到FY25,从1.26万亿日元一路增长到1.98万亿日元。手机仍然是最大头,但汽车、工业、安防等其他应用增长更快,三年间销售额接近翻倍。索尼也多次把高端手机大底化、车载多摄像头化和工业应用扩展列为图像传感器业务的重要增长方向。
我们把官方披露的几组数据放在一起看,主要看I&SS(Imaging&Sensing Solutions,影像与传感解决方案)部门。
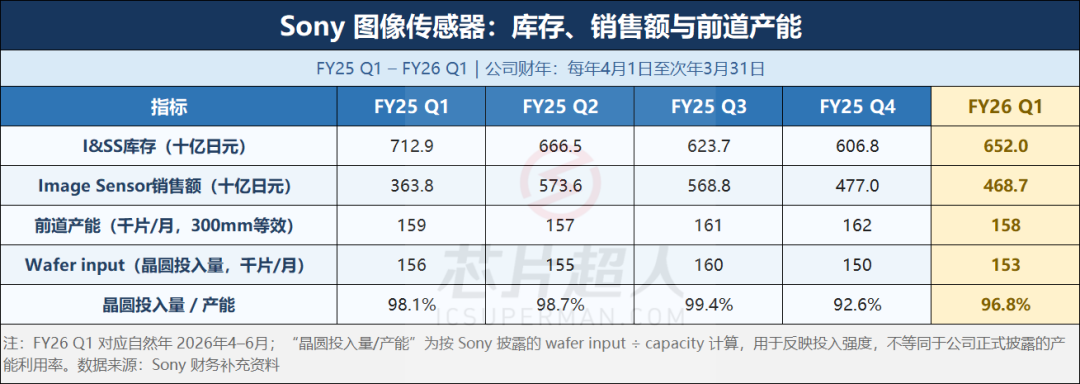
索尼I&SS库存从FY25 Q1的7129亿日元,一路下降到FY25 Q4的6068亿日元,整个FY25下降约14.9%。
同期,索尼图像传感器销售额却在增长。FY25全年Image Sensor销售额达到1.9833万亿日元,相比FY24的1.6549万亿日元增长约19.8%。
进入FY26 Q1,也就是2026年4-6月,I&SS库存从6068亿日元回升到6520亿日元,环比增长约7.4%。但如果和去年同期相比,仍然下降约8.5%。
与此同时,FY26 Q1图像传感器销售额达到4687亿日元,相比去年同期的3638亿日元增长约28.8%。
索尼在财报中解释到,这一季度手机CIS出货数量其实只是小幅同比增长,销售额增长更多来自平均售价提升、客户及产品组合改善,以及汇率影响。
再看生产端。
索尼FY26 Q1图像传感器前道产能约为15.8万片/月,晶圆投入量约为15.3万片/月,后者相当于名义产能的约96.8%,显示前道投入仍处于较高水平。(这一比例并非官方披露的产能利用率,仅用于观察晶圆投入相对于名义产能的水平)
此外,索尼也在调整图像传感器生产模式,未来希望不仅自己生产,也与合作伙伴共同制造。
今年5月8日,索尼在FY2025全年业绩会Q&A中表示,过去公司一直采用类似IDM的模式,从研发到制造主要由自己完成,未来则希望在自有生产之外,引入合作伙伴共同制造,与TSMC成立合资公司正是其“fab-light”战略的重要一步。到今年8月,索尼与TSMC正式敲定合资项目,合资公司将成为采用先进制造工艺技术的智能手机图像传感器开发和量产核心基地,预计2029年开始量产;而在5月最初公布合作计划时,索尼还提到,未来希望进一步探索物理AI相关应用,包括汽车和机器人等领域。
综上,索尼I&SS库存过去一年总体下降,图像传感器销售额维持增长,前道晶圆投入也一直保持在较高水平。从这些数据看,索尼图像传感器业务的需求并不弱。
03
手机没那么强
但汽车和工业需求明显增长
除了供给端的约束,需求端也在发生变化:手机CIS整体并不算强,但汽车和工业机器视觉仍在提供新增量。
整个CIS市场,手机仍占据绝对大头。Yole数据显示,2025年移动端贡献了全球CIS约63%的销售额。未来汽车和工业虽然增长较快,但在整个CIS市场中的体量仍明显小于手机。
而当一个原本占比较小的市场突然出现较快增长时,原有产能、库存和渠道备货未必能同步放大,因此更容易在部分型号上出现供需错配。
Yole预计,2026年全球CIS市场营收可能同比小幅下滑,其中智能手机市场的周期性波动仍是主要风险之一。但与此同时,随着HBM和先进DRAM需求快速增长,存储供应趋紧、价格上升,存储厂商也更加优先配置资源到高利润产品。
Yole因此把存储景气上行周期视为2026年以后CIS产业需要关注的新供应链风险,包括晶圆产能分配、逻辑与存储成本、堆叠架构、Buffer以及相机模组产品路线图等方面。
索尼自己也预计FY26手机图像传感器销售额可能同比小幅下降,原因之一就是存储价格和供应变化可能对智能手机终端需求造成影响。FY25其图像传感器销售额约1.98万亿日元,其中手机应用占约78.7%,其他应用合计仅约21.3%。
手机没那么强,相反,汽车和工业是比较明显的增量。
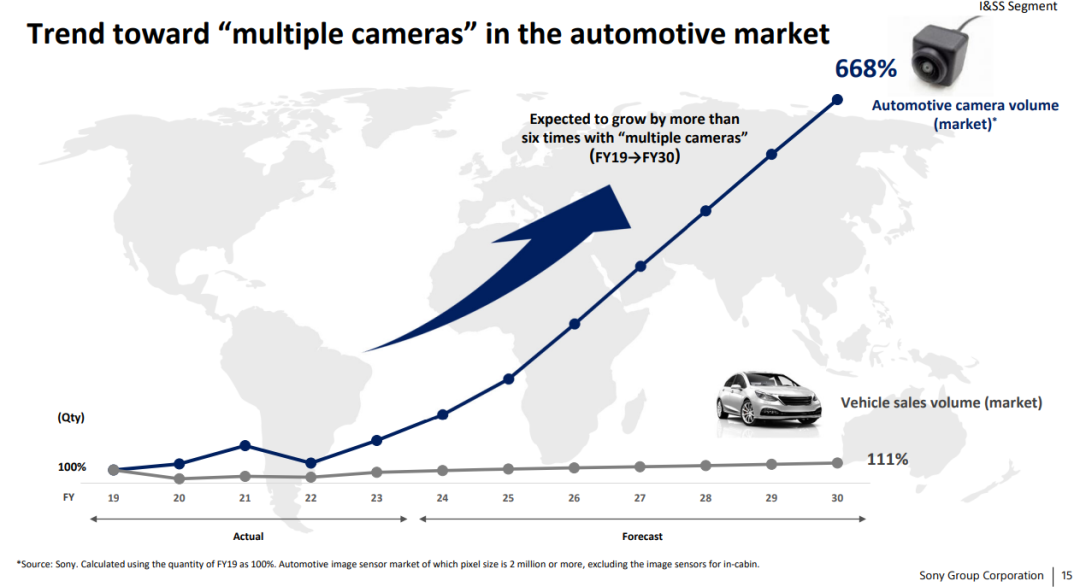
索尼将自己FY2026车载CIS按营收计算的市场份额目标定为43%。到FY2030全球汽车销量相比FY2019仅增长约11%,但2MP及以上车载图像传感器市场规模将扩大至约6.7倍,主要受单车多摄像头化推动。主要来自三个方向:单车摄像头数量增加、像素尺寸缩小、像素数提升。
另外一个比较明确的方向,是工业机器视觉。
公司近年来一直在增加全局快门CIS产品(Global Shutter)。2023年以来,陆续推出IMX900、IMX901、IMX925、IMX927等工业Global Shutter产品,并表示随着工厂自动化推进,工业设备市场对高速、高分辨率机器视觉相机的需求正在增加。而国内思特威、豪威等本土CIS厂商也在积极覆盖相关市场。
从目前的信息来看,索尼CMOS并不是所有产品都在同步紧张,但部分工业、安防及特定应用型号的供应压力已经开始显现。
上游有材料短缺、停产计划和排期收紧,需求端又有汽车、工业机器视觉等增量,再加上CMOS换料成本高、验证周期长,供需一旦错位,就更容易在具体型号上放大。
这一轮索尼CMOS行情并非全面缺货,接下来更值得结合具体型号和应用去看。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 3C数码