2026-09-24 18:45

速览
本文来自微信公众号: 针尖 ,作者:都叫兽
AI漫剧一年时间走了日本动画产业40年的路,必然承受成长的痛苦。
根据9月17日广电总局公布的数据,仅今年前8个月,全国上线了超过38万部AI漫剧。海量供给叠加平台播放收益下调,让大量团队血本无归,黯然退场——仅今年一季度,活跃承制方就从1216家暴跌至698家,退场率42%。
亏损,降本,商业化不足,成为摆在AI漫剧创业者面前的三座大山。
这三座大山,曾经也摆在八九十年代的日本动画产业面前。随着泡沫经济的破灭,电视台采购费用大幅下滑,单集动画制片成本锐减;被寄予厚望的大制作接连扑街,一批动画公司宣布破产,连庵野秀明都背上了巨额债务;导演、编剧和画师面面相觑,“除了卖动画成片,我们还能靠什么赚钱?”
站在90年代的关口,日本动画人发出了和今天漫剧人一样的呐喊。
然而仅仅数年后,日本动画产业就实现了整体盈利,产能翻倍;二次元从小众审美一跃成为日本国民文化代表,名利双收。
他们做对了什么?
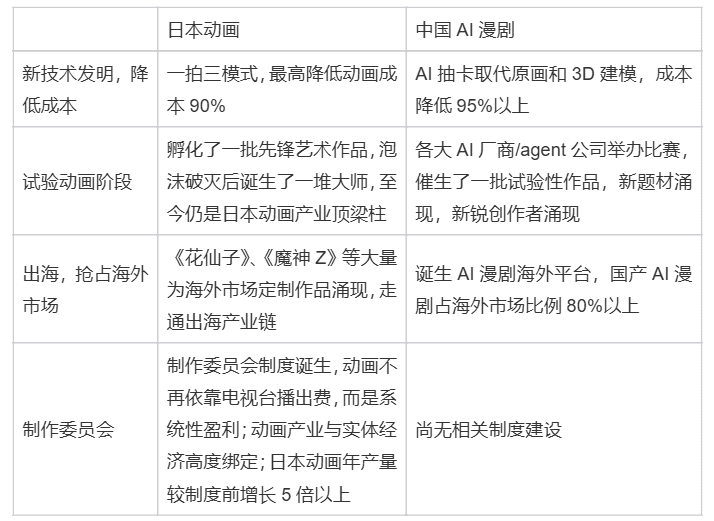
(二者阶段性对比)
【AI漫剧正在重演日本动画崛起三部曲】
单纯讨论AI漫剧,似乎很难理解发展阶段。但如果把它视为一种超低成本动画,现象就会变得非常简单———AI漫剧正在重演日本动画崛起三部曲,即:技术驱动,试验动画和国际化。
和AI漫剧一样,日本动画的起点也是技术驱动。上世纪60年代,手冢治虫大幅改良了有限动画技术,凭借“一拍三”、静态镜头、复用原画等技术,日本动画大幅度提效:动画的制作成本压低到美国好莱坞的1/10;制作周期大幅缩短,从年压缩为周更。
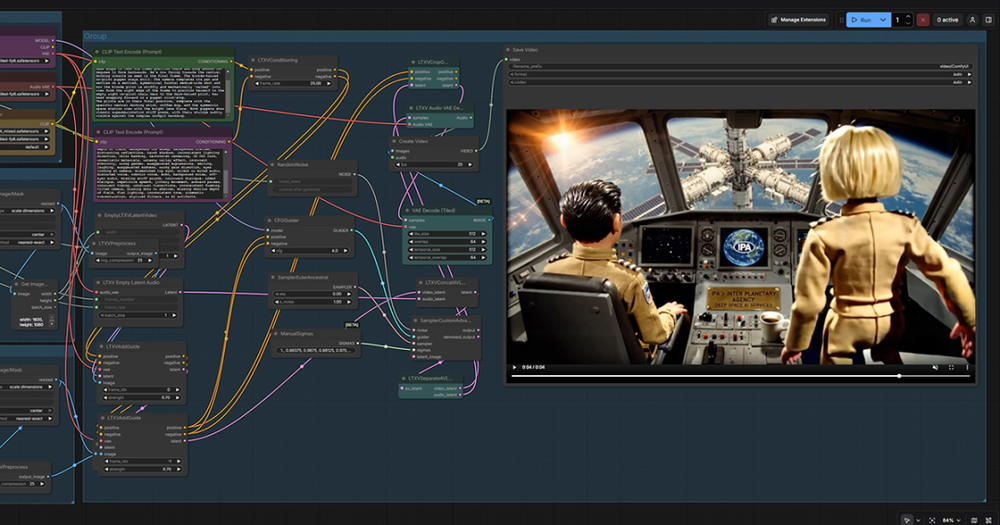
(AI漫剧工作流)
今天的AI漫剧走了同样的路。AI技术的应用极大提升了行业效率,AI抽卡取代原画和3D建模,使单位分钟制作成本下降了90%;在上一阶段基础上,制作周期进一步缩短,一个月更新一季漫剧已经是当下行业的标准效率。
试验动画方面,中国公司同样在摸着日本同行过河。80年代,日本试验动画兴起。试验动画的意义在于,在赛璐璐技术处于平台期时,通过剧情、画风、巨额企划等方式,挖掘探索动画行业的更多可能。比如押井守的《天使之卵》,把宗教神学融入动画,验证了艺术动画的可行性;比如G社的《王立宇宙军》,凭借8亿日元的巨额投资,想走的动画电影大片化的路径。
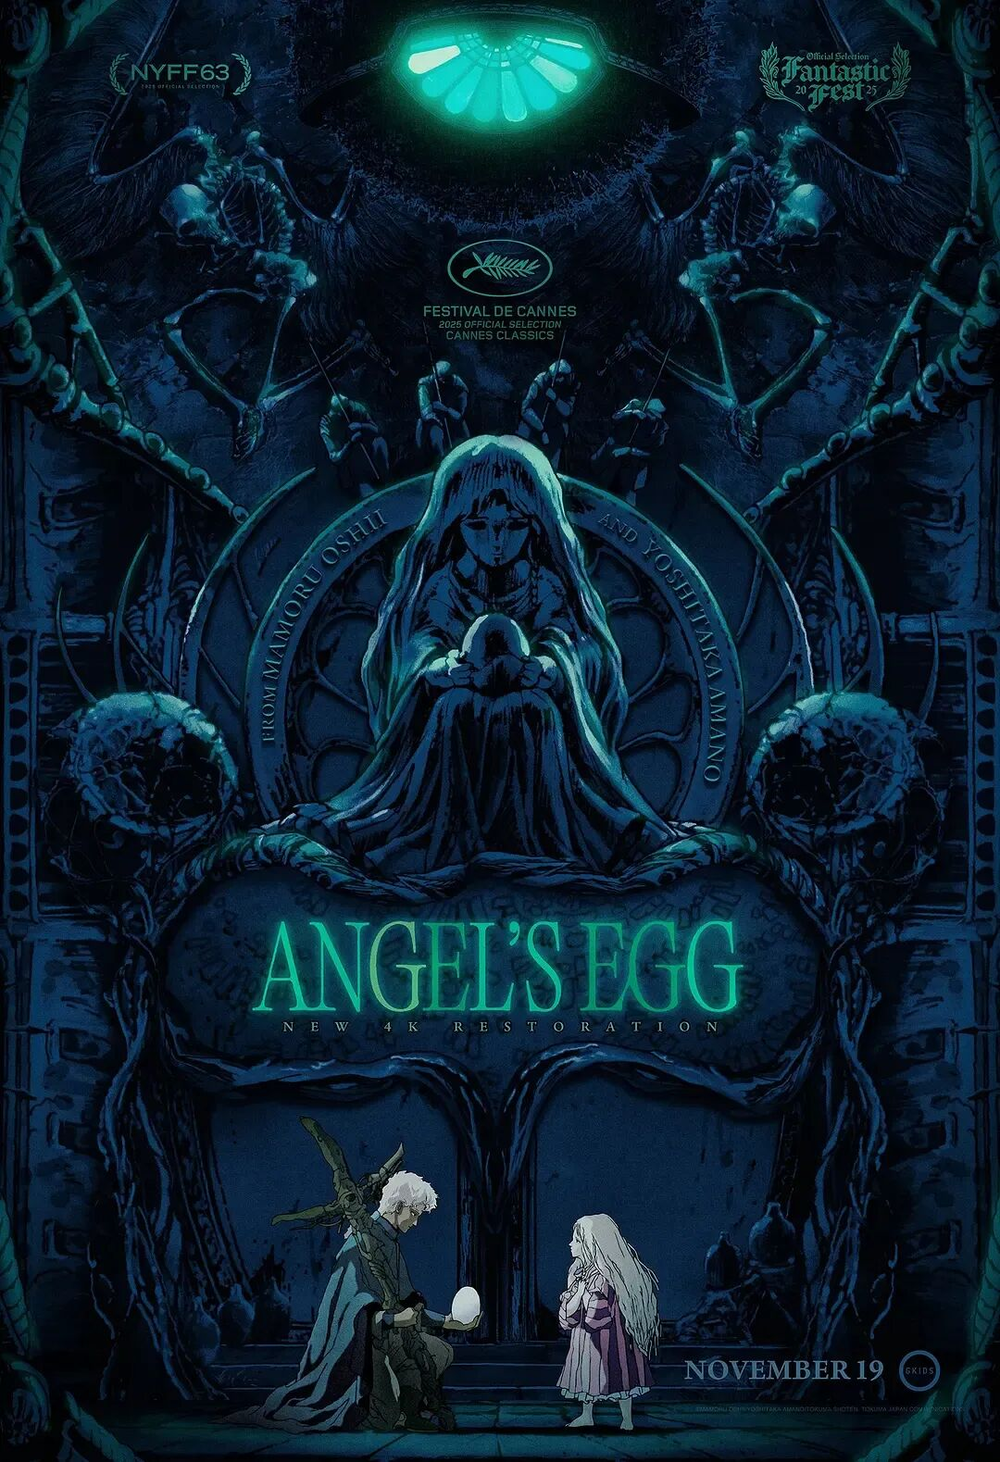
(《天使之卵》海报,押井守)
在这个过程中,涌现了一批后来跻身国际一线的动画制作人:押井守1995年导演了《攻壳机动队》;庵野秀明后来主导了日本最赚钱的动画EVA;大友克洋的《阿基拉》成为赛博朋克影史的经典。
中国AI公司当下热衷举办各种创作大赛,本质上是对这一行为的复演,即通过赛事和奖金吸引选手参赛,挖掘种子团队;之后再通过试验项目进一步“蒸馏”。
出海是赚取增量市场的钱,也是中日在不同历史阶段差异最大的一环。七八十年代日本动画出海时,是单纯的内容出海,即为海外电视台定向开发作品。当时还处于冷战时期,电视台兼具经济和政治价值,渠道具有专营性。轮到中国AI漫剧出海时,移动互联网时代已经把基建都搭好了,中国公司不仅供给了海外市场90%的漫剧内容,连海外观众看剧的APP,前十榜单中的9席都属于中国公司。
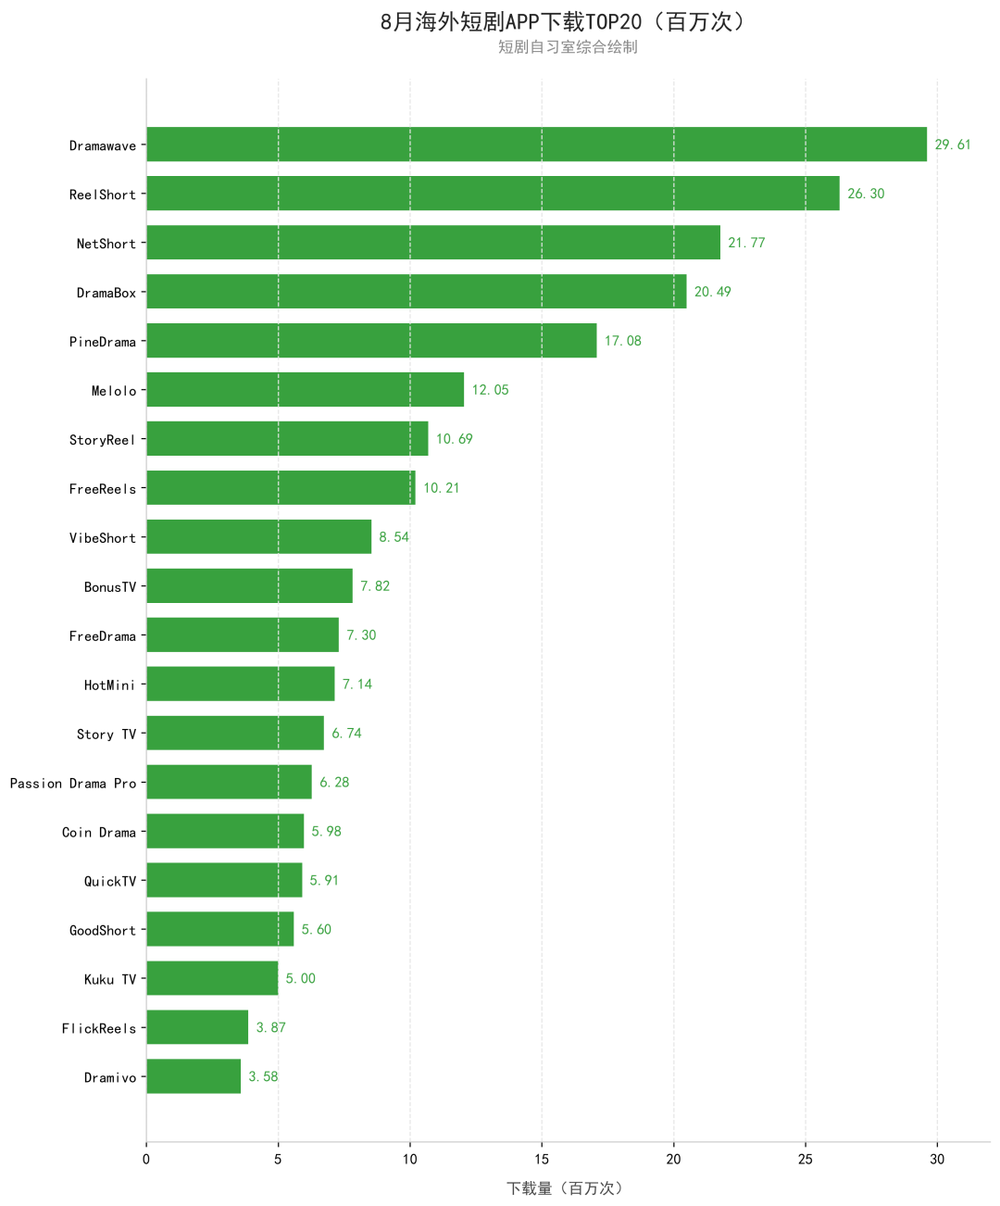
(数据引用:短剧自习室)
【缺失的一环:国产制作委员会制度】
对比发展阶段,AI漫剧等于用一年时间走了日本动画产业前40年的路,剩下还有20年没走。
90年代,日本泡沫经济破灭了,各大电视台缩减开支,宣布给动画公司的制片费用要再降降;同时减少非子供向动画的播出时段,想要播出,就要自己花钱买时段。
翻译成现在的话就是,降低内容采购支出,增加投流费用,是不是一模一样?
那么,当年的日本动画人是怎么破局的呢?
道理也很简单,就是把更多产业拉进来组成利益共同体。
当年的动画产业和今天的AI漫剧一样,都属于新兴行业,天然带有广告效应。因此,吸引了图书、玩具、DVD、游戏、弹子机、美妆、服装等一系列商家进来组成制作委员会。在制作委员会中,大家共同出资,收益共享,风险共担。后期,地方政府也加入其中,成为IP产业链的重要支持者。
制作委员会制度的诞生和运行,把社会更多商业资源拉入其中,也把动画的传媒价值分散到了社会各行业,动画不再是曲高和寡的文艺作品,而是与社会商业息息相关的传媒商品。动画制作人和电视台之间,也不再是传统的甲乙方博弈;甚至在深夜动画时段,制作委员会才是电视台的甲方。
制作委员会制度的运行,让日本动画业迎来了从10到100的发展。八九十年代,日本动画的年产量是100部/年。等到2000年左右,已经突破200大关;最高峰时期年产量超过800部/年,等于把行业容量扩展了8倍。
对于当下的中国AI漫剧来说,建设自己的制作委员会制度呼之欲出。AI漫剧已经沉淀了海量流量,这些流量如何与实体经济结合,激发更大的商业价值,或许是下一阶段的重点。
不过,需要考虑的是,与日本当年几百部的产量相比,中国AI漫剧30万部/半年的产能如何衔接,是一个巨大的问题。或许只有等行业跑出了头部IP,形成切实通路才具有落地可行性。
这个节点,或许会在下一个半年到来。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 书影音