2026-09-27 16:51

速览
本文来自微信公众号: 大橘财经 ,作者:王力
截至9月24日收盘,联影医疗股价已跌至102.41元/股,虽然几年来也有过短线拉升,但这家医疗设备巨头却难以彻底扭转震荡下跌的走势,目前该公司股价较4年前刚上市时的高点已经“腰斩”,市值也已不足千亿。
要说联影医疗的故事,还得从15年前说起。
当时一批熟悉西门子高端影像设备的人走出原有体系,开始做一家自己的公司。
联影医疗由此诞生。创始人薛敏、董事长张强、总裁JUN BAO,以及一批CT、MR核心骨干,不少都有西门子医疗体系工作经历。
值得一提的是,联影一开始就没有选择从低端市场切入,而是直接进攻CT、MR、PET/CT等技术门槛较高、投入最重、长期被外资品牌占据优势的高端影像领域。
15年后,联影已经能和创始人昔日的老东家站在一张牌桌上:CT国内新增市场金额口径排名第一,PET/CT市占率超过50%,MR多个细分市场跻身头部。
但头顶“中国第一”之后,联影的处境也开始变得微妙。2026年上半年,联影医疗营收70.52亿元,同比增长17.22%,海外收入增长54.46%,而归母净利润8.97亿元,同比下降10.12%。
汇率和高研发投入解释了部分压力,但销售费用超过研发费用。这意味着,过去最容易讲清楚的“国产替代”故事,正在走到更难的一段:当产品已经完成从“有没有”到“能不能打”的跨越,企业下一步拼的就不再只是参数,而是市场、服务、品牌、组织和时间。
联影真正需要回答的问题,也因此从“能不能追上GPS(GE医疗、飞利浦和西门子医疗)”,变成了“能不能把追上来的设备,变成一个长期运转的全球商业体系”。
需要一个新故事
联影过去十五年的成功,很大程度上来自一个足够明确的目标:追赶“GPS”(通用电气(GE)、飞利浦(Philips)、西门子(Siemens))。
大型医学影像一直是是医疗器械中最“重”的赛道之一。一台高端CT、MR售价动辄数百万元甚至更高,背后涉及超导磁体、探测器、高压发生器、射频系统、软件算法等复杂技术体系。
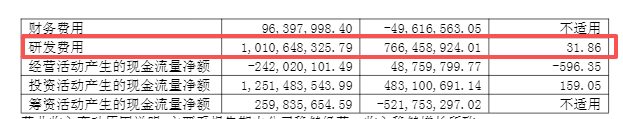
联影选择自己做。截至上半年,公司研发人员3748人,占员工总数约40%;核心部件自研自制比例超过90%。2026年上半年,研发费用达到10.11亿元。
高投入也换来了回报。
5T全身MR、光子计数CT、长轴PET/CT,再到DSA、放疗和超声,联影逐渐补齐大型医学影像的产品版图。今年上半年,MR收入22.86亿元,同比增长16.15%;CT收入16.51亿元,同比增长8.96%;分子影像增长26.37%;XR和放疗则分别增长40.50%和63.97%。
但国产替代存在一个天然规律:份额越低的时候,增长越容易;份额越高,后面的每一个百分点都越难。
市场份额从3%提高到10%,首先解决的是产品“有没有”“能不能用”;当渗透率进入20%-50%的深水区,竞争便从“有无”的技术追赶,演变为品牌、价格、服务及存量客户的全面争夺。
这也是联影今天面临的变化。中低端CT、MR的国产化程度已经明显提高,真正剩下的硬骨头越来越集中于3T MR、高端CT、DSA等市场。这里也是GPS品牌、临床和客户关系积累最深的地方。
国内市场依然能够增长,但仅靠继续替代进口,已经越来越难支撑过去那种增长斜率。
于是,联影不得不寻找第二个市场。答案是海外。
海外暴涨54%,但才刚开始
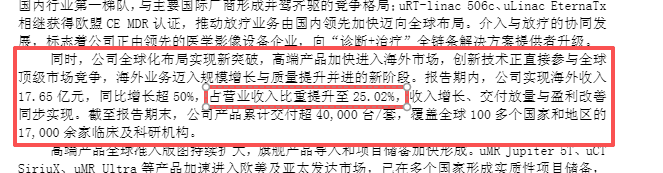
2026年上半年,联影海外收入17.65亿元,同比增长54.46%。其中亚太收入10.09亿元,同比增长148.54%;欧洲收入2.66亿元,同比增长49.37%;北美收入4.21亿元。海外设备交付量同比增长55%。
海外业绩增长是可观的,但还不能简单等同于“全球化已经成功”。
从海外分布来看,目前亚太贡献了联影海外收入的一半以上。北美虽然已经进入部分头部医疗机构,但距离规模化仍有相当距离。这背后是医疗设备与普通制造业完全不同的全球化逻辑。
一台消费电子产品性能更好、价格更低,可能很快完成品牌迁移;但医院不会。一台CT或MR可能使用十年,其间涉及医生操作习惯、科研体系及维修网络,因此购买的是一份长期的确定性。这也是GPS真正难以复制的部分。
值得注意的是,联影高管团队大多拥有“GPS”背景,这让他们深谙这套游戏规则。
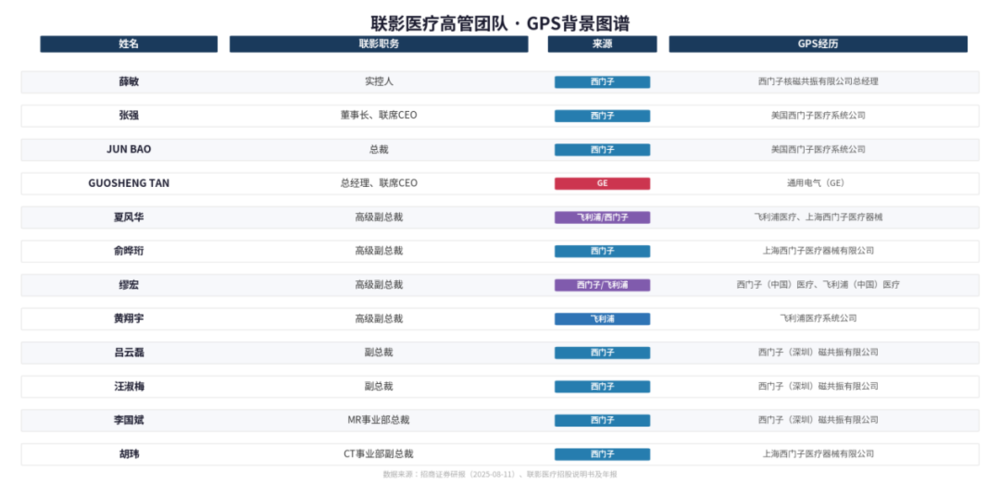
这解释了联影为什么从一开始就选择“高举高打”:不是先从低端产品慢慢向上爬,而是直接进入CT、MR、PET/CT等高技术壁垒市场,再用5T MR、光子计数CT这样的旗舰产品进入海外顶级医院。
现在,这套打法被复制到全球。在北美、欧洲用高端设备建立标杆,在印度、东南亚、中东、拉美等市场扩大规模。联影已经建立数十个海外服务驻点和备件库,并持续扩充海外营销与服务团队。
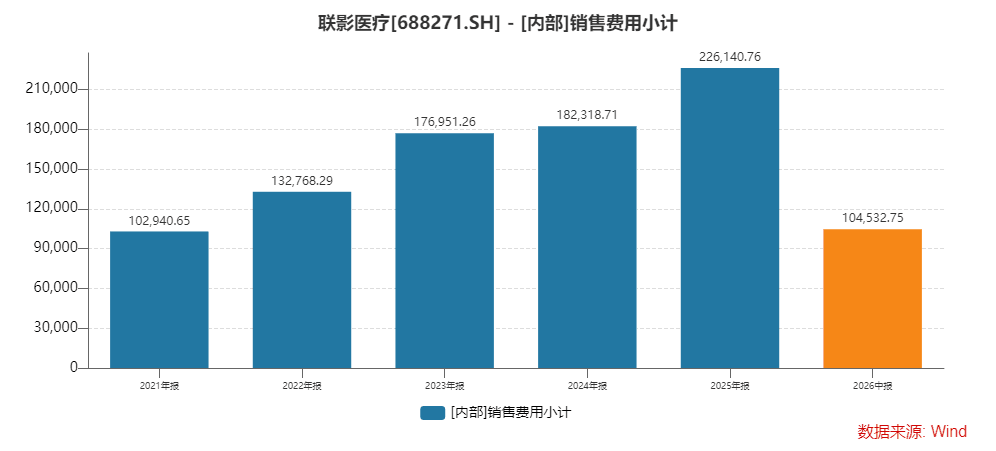
然而海外跑马圈地的代价也表现在利润表上。上半年联影销售费用达到10.45亿元,甚至超过10.11亿元的研发费用。过去三年同期,销售费用从8.91亿元增加到9.38亿元,再到10.45亿元。
对于高端医疗设备,真正的全球化可能不是研发出一台机器,而是在几十个国家养得起一群能够随时修机器的人。所以联影出海其实要完成两次销售。第一次,让一家海外医院买联影。第二次,十年之后这家医院换机器时,还买联影。
前者更多靠产品,后者靠的是品牌、服务和组织。54%的增长证明第一次销售正在加速。第二次销售,才是全球化真正的考试。
如何做成长期生意
医疗设备是低频生意,巨头们最终的归宿都是将一次性设备收入转化为持续的服务收入。
联影正在进入这一阶段。
2026年上半年,公司设备销售收入58.51亿元,占总收入82.98%;维修服务收入达到9.80亿元,占比13.89%。相比2019年约6%的收入占比,服务的重要性已经明显提升。更关键的是,维修服务毛利率超过60%,而联影全球累计装机量已接近4万台套。
这意味着,过去4万台设备代表的是已经完成确认收入的机器,未来则可能变成一张持续产生收入的网络。
有意思的是,联影当前的服务毛利率高于GPS,但这也并不能简单理解为其服务能力已经超过三巨头。
一方面,联影目前的服务收入主要来自维修、保养和配件,本身属于高毛利业务;另一方面,其海外服务网络仍处于扩张期,大量装机设备相对较新,维修成本天然较低。相比之下,国际巨头拥有遍布全球的成熟服务体系,同时还需要维护大量运行十年甚至更久的老旧设备,整体履约成本更高。随着联影海外服务网络扩张和老设备占比提升,这个数字会自然向GPS的稳态水平回落。
而维修收费,其实仍然只是第一步。
联影集团更大的野心,是把设备背后的数据、AI、云平台和数字化能力也变成持续收入。联影医疗负责核心影像设备,联影智能切入医疗AI,联影智元布局云原生影像和数字孪生,联影智慧提供医院数字化解决方案,联影微电子向底层芯片延伸,联影智融进一步进入机器人和微创外科。
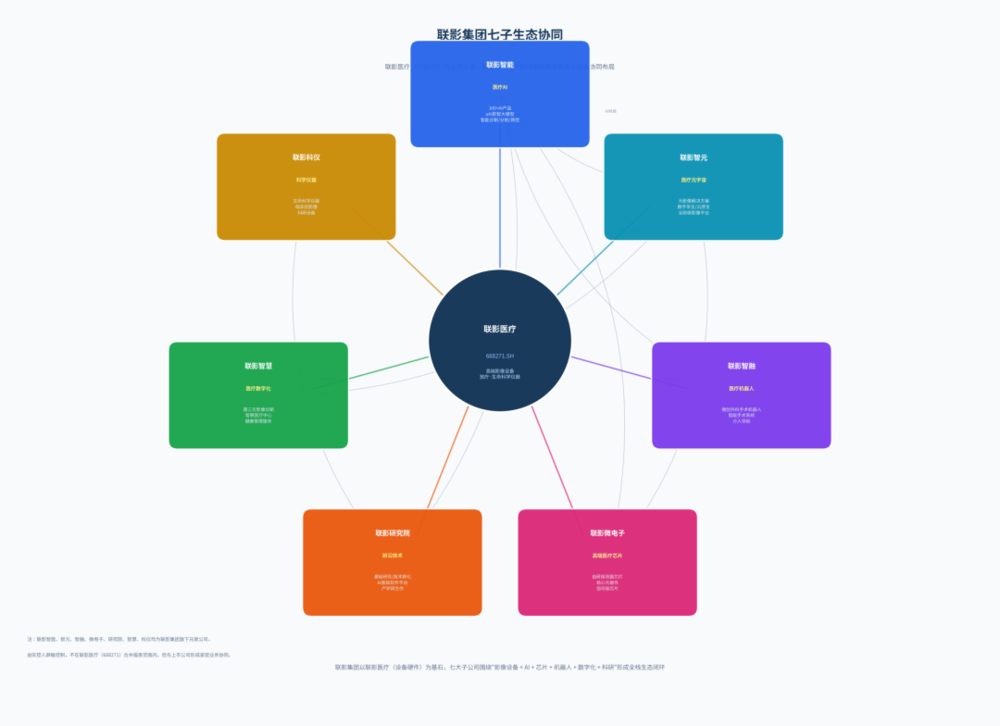
把这些业务串起来,逻辑并不复杂:芯片进入设备,设备产生数据,AI处理数据,云平台沉淀数据,数字化系统和维保形成长期服务,再进一步向治疗环节延伸。
如果这套体系真正跑通,联影卖出的就不再只是一台CT或MR,而是一整套围绕医院运行的技术基础设施。但目前,这仍然是一张“未来地图”。
2026年上半年,联影软件收入仅0.13亿元,AI、云平台和数字化业务距离大规模商业化仍有距离。而且,整个“联影系”不同业务主体与上市公司联影医疗之间并非完全等同。因此,集团层面的技术协同,最终有多少能够沉淀为上市公司的收入和利润,还需要时间验证。
这也是联影与GPS之间真正的差距。
西门子医疗、GE医疗和飞利浦医疗最难复制的,从来不只是一台机器,而是数十年乃至上百年积累下来的装机量、服务网络、医生习惯、科研体系和客户关系。庞大的装机量形成服务网络,服务网络增强客户粘性;设备产生临床数据,数据反哺科研与学术;医生在职业早期形成设备使用习惯,又进一步影响医院未来采购。
这是一套会自我强化的生态。
联影可以用15年追上一代MR、一代CT,甚至在部分参数上实现反超,但它无法把竞争对手百年积累的全球服务网络、医院关系和医生习惯压缩进15年。
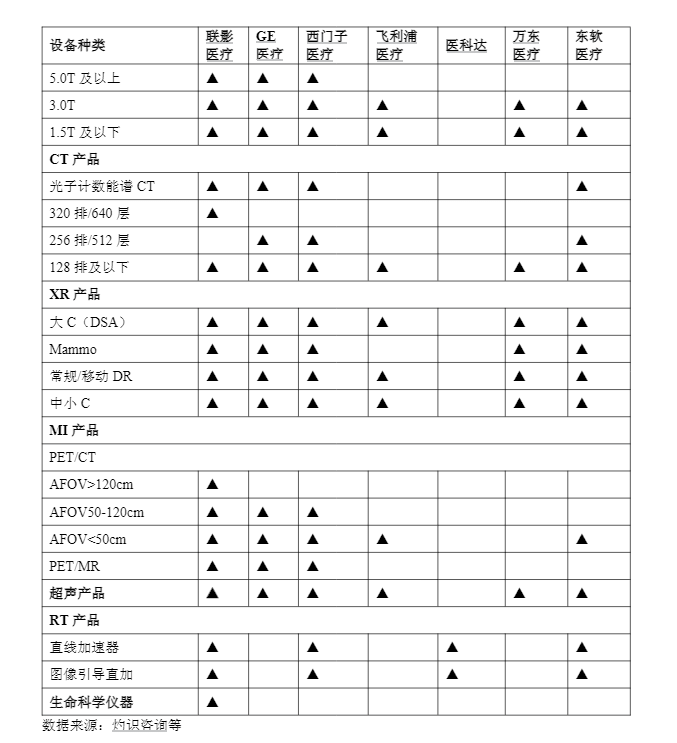
截图来自联影医疗半年报
参数可以追平,时间无法国产替代。
过去15年,联影已经完成了最容易被看见的那次登顶——在硬件和产品线上追到全球牌桌前。接下来真正决定它能走多远的,是那些不那么容易被看见、却需要十年甚至更久才能积累起来的东西。
设备只是入场券。对联影而言,真正的比赛,或许才刚刚开始。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 医疗