2026-09-28 12:01
速览
本文来自微信公众号: 财经思享汇 ,作者:财经思享汇,编辑:管东生
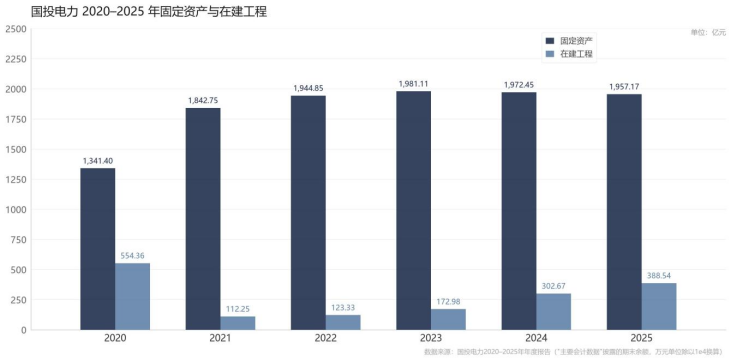
2021-2025年期间,国投电力在建工程的额度以36.4%的年复合增长率向上增长,同期固定资产并没有明显改变,大量资金正投入采购与建设,而且没有转为固定资产,水风光一体化设备采购是重要方向。
“如果只针对这一个元素,确实(雅砻江)来水量越大,我们就越喜欢。”
仅以2025年财报数据,雅砻江水电实现营收246.55亿元,净利润92.24亿元,两组数据分别占同年营收(530.14亿元)与利润总额(163.18亿元)的46.51%与56.53%。
“(鉴于规模原因)雅砻江是影响业绩的关键。”国投电力(600886.SH)董秘办工作人员表示。
如工作人员的说法,按照世界领先的标准和技术建设电站,降雨越多越能实现利益最大化,现在雅砻江水电正在等待一场可持续的大雨。
可是事与愿违,近些年的天气,让雅砻江水电略显无奈:综合《攀枝花市气候公报(2023年)》《2024冕宁县水资源公报》等相关流域市县气候报告——2023年攀枝花市597.6毫米平均降水量为历年最少,2024年冕宁县1197mm的平均降水量比历年平均值减少12.67%……雨是真的少。
“立春晴,雨水匀;立春阴,花倒春”,农谚总结着四时规律,可是靠这些作为雅砻江丰欠的坐标显然过于儿戏。“面对天气,我们很难总结出规律性的趋势。”工作人员说。
于是问题来了:是否有可能,雅砻江水电面临少雨威胁的时候,在新的领域找到填坑路径?
壹|三篇文章
目前,雅砻江水电执行四川省发展和改革委员会发布的《关于进一步调整我省分时电价机制的通知》(以下简称《通知》)。根据《通知》内容,当地根据不同季节电力的供需形势和负荷特性,按季节对峰平谷时段进行调整,不同时段电价不尽相同。
“本质上鼓励水电企业枯时多发电,峰时少发电。”工作人员表示,如果只是在传统项目中挖潜,水电站仍然要回到“看天吃饭”的循环中,不利于争取更多实际效益。提升运营效率才是重要方向,必须做好枯水期的备案。
为此,国投电力作了三篇文章。
既有业务中,火电首当其冲。公开信息显示,早在2002年期间国投电力完成重大资产置换,国投集团置入电力资产时,资产包中已经包含靖远第二发电50%的股权与徐州华润电力30%的股权,这两大项目均为火力发电项目。
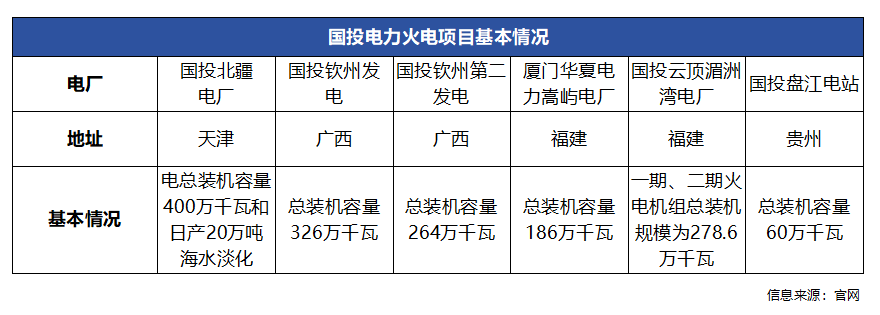
“目前,火电站在提效的同时,污染(带来的影响)已经降到很低了。”按照工作人员说法,目前国投电力仍有多座火电项目,官网列出六大火电项目信息。经过技术升级,火电项目的污染被有效控制,效率大幅提升,第一篇文章唾手即得。
如果认为这种“继承”略显被动,国投电力也有主动的变化。
谈及工程建设整体规划,工作人员表示,雅砻江流域主要分为上、中、下三大流域。在不同区域中,下游区段开发比较充分。“这与投入产出比相关。”工作人员介绍说道,考虑势能大、流径宽、资源储备集中等多重因素,中下游水电站项目建设能够以更少资金,撬动更大的成果。
为摆脱枯水阶段的困境,国投电力开始在雅砻江中上游布局水电站项目。此举一方面满足了向下游电站定向供水需求,一方面利用已有库容错峰送水,均可实现跨阶段调节水域流量的目标,提升了国投电力按需满足行政与市场两方需求的主动性。
目前,这种方案正在从纸面走向实际。2026年中报显示,国投电力在建工程账面余额为380.72亿元,其中就有雅砻江两河口混合式抽水蓄能电站。
上库两河口水电站水库调节库容为65.6亿立方米,下库牙根一级水电站水库调节库容为0.1969亿立方米,这座电站正是实现跨阶段调节的重要方式,强化调节能力的意义十分重要。
这座电站在2022年12月29日正式开工建设,同年另一篇文章——水风光一体化也开始谋局。
按照工作人员的说法,国投电力开发风光电一体化项目具备天然的优势:受到外部环境影响较为突出,传统风光发电的间歇性与不稳定性相对明显,导致电网端在接纳资源时存有顾虑。
一旦将水与风光不同发电形式结合,相互之间可有效互补发电空档期的失位,电网端更愿意接收这样的供给模式。
对国投电力而言,这需要翻阅各大项目的规划书,了解不同区域的风光条件,最后采购安装相应设备,实现水电、风电、光伏进行统一规划与集控调度。
有了这三套方案,“理论上”国投电力可以实现发电效率最大化。
贰|取舍之间
眼下,三篇文章已然跃然纸上,只是结合实际,部分文章确实仅有“理论上”的进展。
根据《全国煤电机组改造升级实施方案》以及《新一代煤电升级专项行动实施方案(2025-2027年)》具体要求,火电项目准入、机组运行效率、环保排放、淘汰退出等各方面,相比过去都有了更为严格的要求。
截至2026年6月末,国投电力已投产控股装机容量4766.06万千瓦,其中水电2130.45万千瓦、火电1307.48万千瓦(含垃圾发电)、风电420.53万千瓦、光伏838.94万千瓦、储能68.66万千瓦。
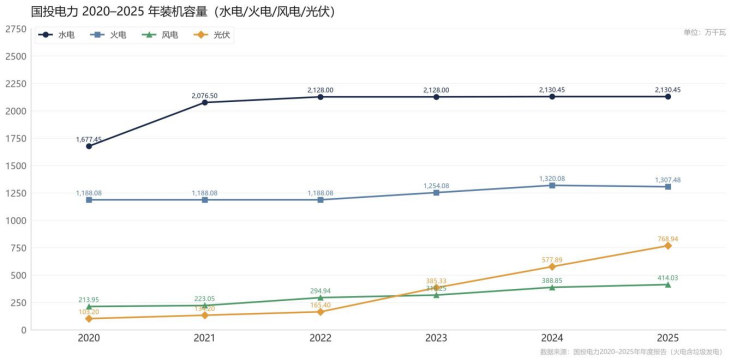
若非近期,控股子公司国投吉能与国投钦州第二发电分别公告已通过168小时试运行,正式投产发电,自2020年以来,国投电力的火电装机容量始终维持在相对稳定的状态。将持续供电的安排押注于火电,明显增量空间受限。
实际情况来看,短期内布局中上游水电站建设,或许也不是理想之选。据公开信息,两河口水电项目计划建成投产时间为2028年底,整个周期大约6年时间,时间周期比较长。结合财报数据,2026年上半年工程进度为26.08%,能否如期还要经历时间考验。
不过主观上,国投电力仍然在坚持执行这条路线。几乎在两河口水电启动建设同期(2022年9月26日),另一座抽蓄电站——道孚抽水蓄能电站的预可行性研究报告审查会召开,一座总装机120万千瓦,总投资87.49亿元的项目启动。
如此看来,国投电力在雅砻江流域中下游“广撒网式”建设电站的同时,如何科学统筹规划,面向中上游布局电站建设任务,以实现不同功能电站相互配合,实现功效最大化的时代逐步开启。“这是建立在宏观视角的布局。”工作人员表示。
若论见效快,水风光一体化是值得关注的要点。公开数据显示,雅砻江流域水风光资源得天独厚,其中两岸风能、太阳能的可开发容量超过6000万千瓦,干流水电技术可开发容量3000万千瓦。
按照规划,2035年雅砻江流域水风光一体化基地全面建成,年发电量约2000亿千瓦时。把握这个机会,国投电力需要在现有水电项目基础上,布局更多风电和光伏设备,直接成本与可预见的产出相对明确。
结合财报数据,2021-2025年期间,国投电力在建工程的额度以36.4%的CAGR(Compound Annual Growth Rate,年复合增长率)向上增长,同期固定资产并没有出现明显改变,大量资金正投入采购与建设,而且没有转为固定资产,水风光一体化设备采购是重要方向。
“无论自有资金还是对外融资,我们都会坚持加大投入一体化建设。”工作人员表示。
叁|等水来
即使有决心、有动作、有成果,这样的“见效快”同样难以立竿见影,可是现实的考验已经存在。
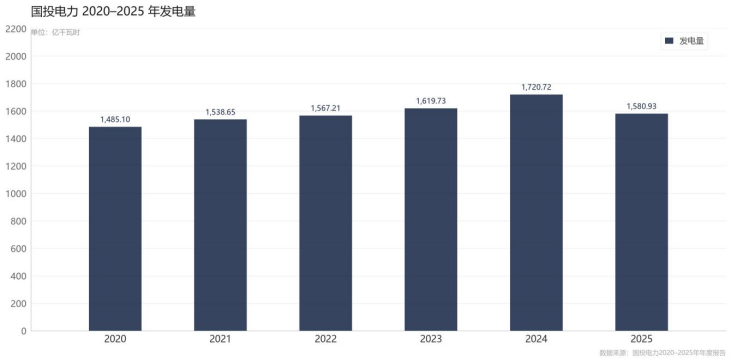
参考2020-2025年的财报数据,国投电力发电量在触及1720.72亿千瓦时的阶段性(2024年)高点以后,2025年开始回落。2026年上半年,公司并未披露具体发电量数据,可是财报中已明确表示,由于发电量同比下降,销售商品提供劳务收到的现金同比减少。
反应到业绩报表,2020-2024年期间国投电力的营收规模仍然能够维持增长,不过此后也出现了回调趋势。在2025年出现营收下滑8.31%的基础上,2026年上半年继续下滑7.05%。投资人对业绩稳定性的担忧,也成为2026年国投电力股价起伏不定的原因之一。
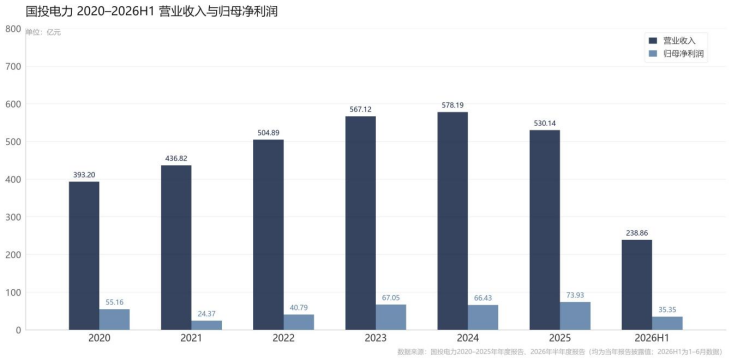
在解释业绩增长的原因时,国投电力明确主要在于发电量增加推动上网电价升高,最终拉高整体业绩表现;可是近一年多的时间内,来水偏枯的现象持续,对公司业绩的影响确实显而易见。
面对现实的挑战,除了被动等待雅砻江流域的来水情况逐步好转,国投电力也在做两手准备。
按照公开信息显示,雅砻江流域可开发水电装机容量约3000万千瓦,报告期末已投产水电装机1920万千瓦,核准及在建水电装机372万千瓦,水电建设还有继续拓展的空间。叠加风能和光能资源,资源开发仍然是主旋律。
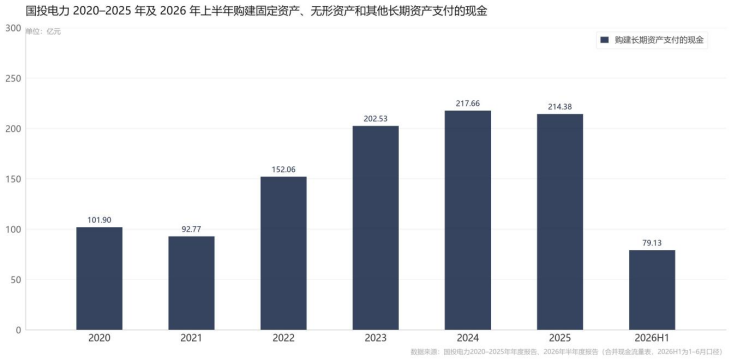
电站建设与运维需要持续投入,水风光一体化发展需要采购设备,这些成本都躲不开。因此查看2020-2026年上半年国投电力构建固定资产、无形资产和其他长期资产支付的现金,相应额度基本维持向上趋势。基础设施建设未停,相应投资不止。
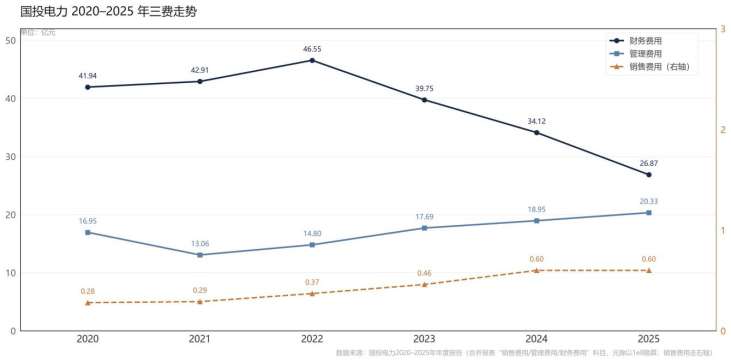
为了避免业绩波动过于明显,全力节约成本控制资本支出成为2022年以后国投电力的明显趋势。基于行业特征,国投电力的发展并不依赖市场化投入,因此销售费用和管理费用增长均有限,可是同期财务费用的降幅CAGR达到16.74%,降费成为重要操作。
当然,作为一家现金流充裕的电力公司,与股东分享利益也是其重要特点。结合iFinD统计数据,国投电力的分红率为39.78%;近三年的累计现金分红(含回购股份)114.09亿元,累计分红占比165.02%,在一定程度上稳定了二级市场的信心。
至于阶段性转折点,或许还是要等到水来的一刻才能见到。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 金融财经