2026-09-28 18:56
速览
本文来自微信公众号: 环球零碳 ,编辑:小澜,作者:环球零碳研究中心
全球电池大战烽烟再起。当“液态锂电池之争”的主导权基本被中国控制后,日韩开始狂砸重金押注下一代电池。
在中国磷酸铁锂电池“占领”全球电动车及储能电站时,曾以高镍三元傲视群雄的韩国电池军团,发现自己已经站在了悬崖边上。
数据显示,2025年磷酸铁锂电池已占全球电动车用电池的55%以上、在储能中占比超过90%,平均比三元电池便宜40%左右。在中国,磷酸铁锂的统治力更加惊人,2026年1-8月中国磷酸铁锂电池装车量占比达到82.3%。
韩国并不甘心,筹划了一条“换道超车”的道路:
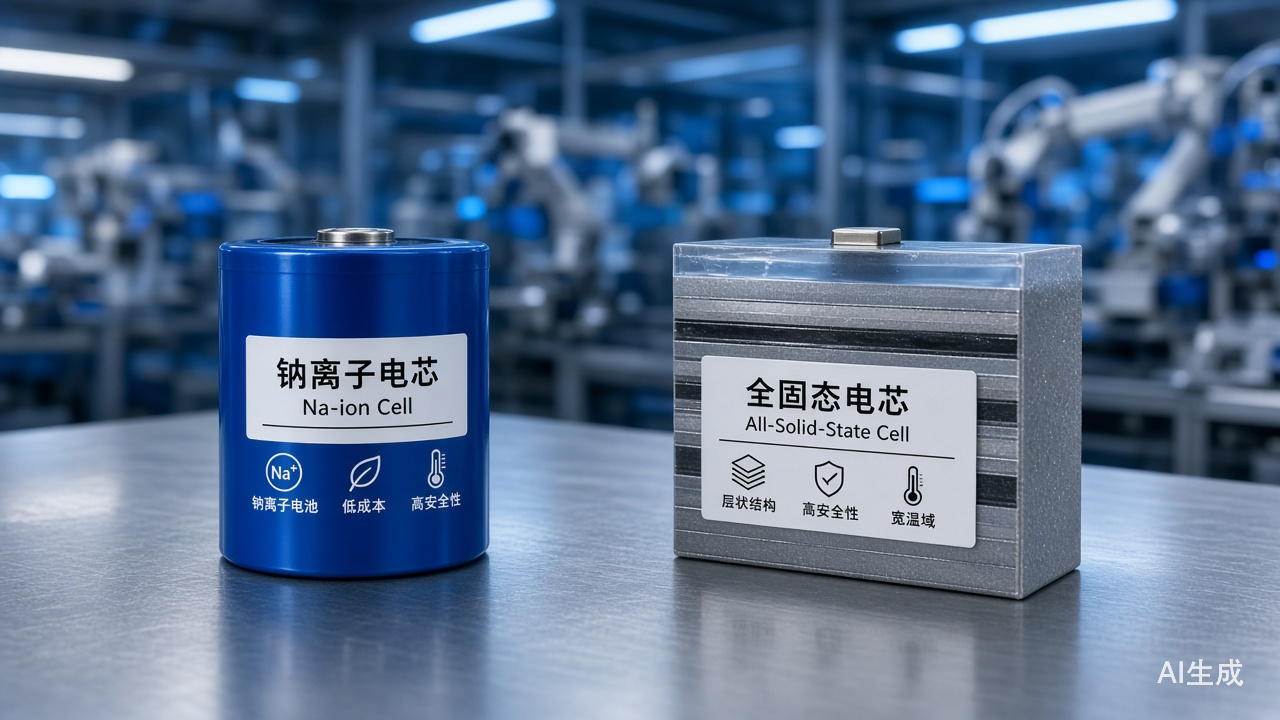
9月22日,韩国产业通商资源部联合LG新能源、三星SDI、SK On三大电池巨头,以及POSCO Future M、L&F、EcoPro BM等关键材料企业,发布了《电池产业技术路线图》,计划投入8.4万亿韩元,正式从高镍三元单一路线,转向“钠离子+全固态”双轨并行。
就如韩国媒体所说,“放弃对高镍的执念,用钠电与全固态翻盘”。
无独有偶。今年6月,日本经济产业省将2022年制定的《蓄电池产业战略》修订为《蓄电池与供电产业战略》,再次强调2030年左右实现全固态电池商业化,2030年代中期建立相应制造能力。
无论是韩国还是日本,这都不是一次主动的技术升级,而是被逼出来的战略转向,但“换道”也是机会与风险并存,能否逆风翻盘,还要看市场检验。
01
被甩开的液态锂电池
韩国电池的危机感,源于全球市场份额的加速萎缩。
根据韩国市场研究机构SNE Research的数据,在2025年全球动力电池装车量TOP10排行榜上,中国企业占据6席,市占率合计达到70.4%;韩国企业3席,市占率同比下降3.4个百分点至15.3%;日本企业1席,市占率微降0.1个百分点至3.7%。
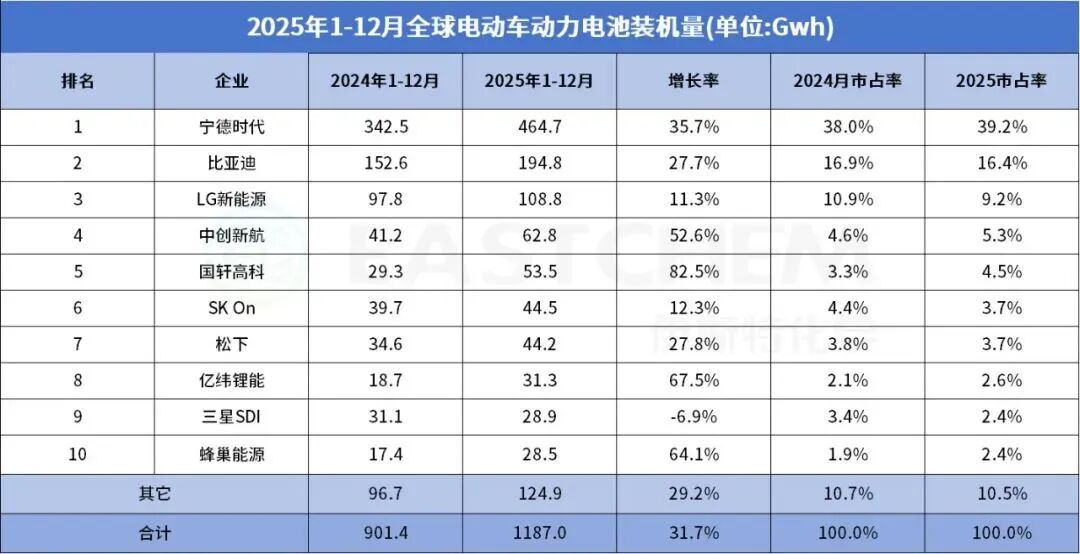
2026年1-7月,这一格局进一步强化:7家中国企业跻身TOP10,市场份额提升至72.8%;韩国企业三星SDI跌出前十,LG新能源、SK On市占率降至11.4%;日本企业松下降至3.6%。
日韩作为动力电池曾经的霸主,怎能甘心?
20世纪90年代,全球第一只锂离子电池诞生在日本,一度霸占全球90%的市场份额。
2014年,乘着特斯拉上产的东风,松下市占率高达38%,位列全球第一,日产与NEC合资的AESC(2019年被远景科技集团收购)的市占率也超过了20%;排在第三的是LG化学,市场份额约12%;中国企业的市场份额合计只有11%。
彼时,中国电动车刚刚起步,电池企业还在发育。
但日韩企业的辉煌未能持续太久。
伴随松下与特斯拉的裂痕日深,以及中国企业的崛起,全球动力电池市场形成了中日韩“三足鼎立”的格局。
中国企业的“霸榜”,则源于磷酸铁锂电池的崛起。
2020年2月,特斯拉宣布继松下、LG之后,引入宁德时代作为其第三个动力电池供应商,为其供应磷酸铁锂电池;2021年,我国磷酸铁锂装车量首次超过三元,重回市场主流。
虽然此后日韩企业也集体进军磷酸铁锂赛道、奋力追赶,奈何已无力回天。
不仅在全球失势,韩国企业的核心阵地也在失守。
2025年,欧洲市场电动汽车销量同比增长超30%,市场份额达到28%,成为主要市场中增速最快的地区。但韩国电池企业的市场份额从2023年的55%降至2025年的35%;中国企业则从42%攀升至61%。
正如韩国产业经贸研究所研究员黄京仁所说,韩国电池危机的根本原因不是电动汽车需求放缓,而是主要市场和主要产品竞争力减弱。
更深层的危机在于材料端。
SNE Research数据显示,2026年二季度,按企业国籍统计,中国企业在全球负极材料市场的份额达到95.7%,隔膜达到91.5%,电解液达到89.2%;韩国企业在这三个市场的份额分别只剩1.9%、2.7%和6.4%;日本企业的市场份额分别只有2.3%、5.7%和4.4%。
此外,在正极市场,中国几乎垄断了磷酸铁锂材料,高镍三元的市场份额也超过50%。
这意味着,日韩液态锂电池被甩开,既反映在市场规模上,更蕴藏于关键材料上。
02
钠电“防御”,全固态“进攻”
面对液态锂电池的惨败,韩国采取了“换道超车”的策略:不在中国占据绝对优势的战场上硬拼,而是在中国尚未形成压倒性优势的两个方向下注:
钠离子电池方面,2027年开发出160Wh/kg级钠电池,2030年前完成220Wh/kg级技术开发,主攻入门级电动汽车和储能系统;
全固态电池方面,2027年推出全球首款试制品,2028年完成400Wh/kg级技术开发,2030年实现商用化,应用场景从高性能电动车拓展至机器人、无人机等新兴领域。
韩国的意图很明确,一方面,用钠电抢回平价大众市场:原料储量丰富、价格低廉、资源供应风险低,瞄准的就是目前被磷酸铁锂占领、价格敏感的“基座”市场;另一方面,用全固态抢占高价高端市场:能量密度、安全性均大幅提升,瞄准的就是目前尚不成熟、对价格不敏感的高增长赛道。
为此,韩国进行了大规模资金安排:政府将在2027-2031年设立4000亿韩元的研发专项;民间企业则承诺到2030年投入约8万亿韩元的研发与设施建设,合计8.4万亿韩元。
日本电池政策调整则是另一种逻辑。
日本在“蓄电池产业战略”里加了“电源”二字,不再将电池只看作电动车配套,而是当作电力供应系统的基础设施,为AI数据中心、医疗、防灾等领域提供综合储能解决方案。
这意味着日本不打算在电池单体的性能上与中国“硬碰硬”,而是转向系统集成和场景化应用。
日本还将“上游资源保障与供应链韧性”列为七大政策支柱之一,以降低关键材料对中国的依赖。
03
理想很丰满,现实很骨感
日韩战略方向看似清晰,实则面临着严峻的现实挑战。
中国已经率先起跑。
从钠电池看,英国咨询机构CRU数据显示,中国已经投产和规划中的钠离子电池产能超过400GWh,而全球其他地区加起来只有约11GWh。
不仅是规模的遥遥领先,更重要的是规模化应用在即。
维科技术早在2023年就率先建成国内首条GW级钠电池量产线,年产能2GWh;宁德时代透露,今年9月将向客户交付首批钠离子电池储能系统,全年实现GWh级出货。
高工产研数据显示,2026上半年中国钠离子电池企业出货量约1GWh,同比增长超25%,预计2026年中国钠离子电池出货量有望超过5GWh。
从全固态电池看,广汽集团于2025年11月宣布全固态电池中试线投产,计划2026年进行小批量装车实验,2027-2030年逐步批量生产;比亚迪计划2027年启动固态电池的小批量示范装车,2030年实现大规模生产。
此外,同液态锂电池一样,中国依然是关键材料的掌控者。
不论是钠电池主流的硬碳负极材料,还是固态电池下一代正极富锂锰基材料,中国在技术水平、产能规模、供应链等方面均拥有主导优势。
不仅是企业的“尖兵突进”,政策也给予了明确支持:
今年7月,财政部、海关总署、税务总局发布《关于调整部分电池消费税政策的公告》,自2026年9月1日起,分步调整部分电池产品消费税政策,而钠离子电池、固态电池继续享受免税优惠,直至2028年底,给前沿技术开了“绿灯”。
9月,工业和信息化部、国家发展改革委联合印发了《电子信息制造业发展“十五五”规划》,提出同步推进高安全锂电池、高比能固态电池、低成本长寿命钠电池研发和产业化,不把“宝”压在一条技术路线上。
04
结语
在电池领域,韩国、日本面临着共同的焦虑:当液态锂电池赛道已被中国用技术、规模、成本、供应链等筑起“高墙”,既然正面硬刚已无胜算,不如去新市场寻找机会。
对中国而言,虽有优势,但并非高枕无忧。当对手把赌注押在下一代电池技术与新兴应用场景时,我们要高度关注和警觉。
-------
环球零碳.价格翻倍、利润暴涨,磷酸铁锂为何突然爆了?2026-06-26.
正解局.日本松下,怎么被中国电池企业干趴下的?2026-02-24.
https://en.sedaily.ai/finance/2026/09/23/korea-bets-84-trillion-won-on-sodium-solid-state-batteries.
科工力量.90%:韩国电池越出海,中国材料越赚钱.2026-09-20.
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。