2026-09-28 21:50

速览
本文来自微信公众号: 科技爆论 ,作者:爆哥
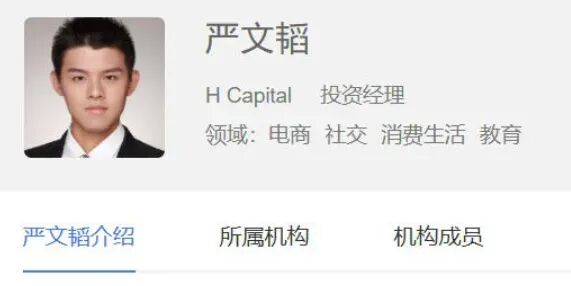
9月21日,高瓴创投90后合伙人严文韬正式入职DeepSeek,出任这家公司成立三年多来的首任CFO。
这家我国估值最高的AI大模型公司,为什么偏偏在这个时间点,等来了它的CFO?
1
三年空白,为啥现在补上了?
一家估值750亿美元的公司,成立三年没有CFO。这正常吗?
对大多数创业公司来说,CFO缺位不是什么新鲜事。但DeepSeek不是这类公司——它是我国AI大模型赛道估值最高的公司,两年内融了超过1000亿元人民币,年化营收突破10亿美元。这样一家公司,财务一把手的位置空了三年,直到上周才有人坐上去。
9月21日周一,严文韬正式到岗。这位1991年出生的前高瓴创投合伙人,结束了DeepSeek成立以来CFO岗位的空缺状态。
但对业内人而言,这事儿早有风声。
9月14日就有消息说严文韬将出任DeepSeek CFO,而彼时他还在高瓴上班。
而近两个月里,参与这个岗位竞聘的不止他一个——据投资界报道,多位头部VC的年轻合伙人都曾进入DeepSeek的视野。
为什么是严文韬?一个被反复提及的细节是:梁文锋希望CFO是90后。
但三年不招、一朝急招,时间点本身比人选更值得玩味。
DeepSeek早在2025年2月就开始在招聘网站上挂出CFO岗位。到2026年6月,公司官网仍在发布财务团队招聘,岗位列表里CFO赫然在列。换句话说,这个位置至少公开招了一年半,始终没找到合适的人。
为什么之前不需要?因为DeepSeek之前根本不融资。
梁文锋是量化基金幻方量化的创始人,技术出身,对资本运作的态度长期偏克制。在2026年4月之前,DeepSeek几乎没有外部融资,公司账上的钱主要来自梁文锋自己和幻方的利润。一个自己管钱的技术创始人,确实不急着招CFO。
但一切在今年4月变了。
DeepSeek启动成立以来首轮外部融资,6月完成交割,募资约500亿元,投后估值超过3500亿元。这不仅是中国AI大模型史上最大的首轮融资,也意味着DeepSeek从梁文锋自己说了算的技术公司,变成了一家背后站着腾讯、宁德时代、京东、网易、国家AI产业基金的资本密集型企业。
融资一启动,CFO就不是可有可无的摆设了。你要对接LP、管理投资人关系、规范财务披露、规划资金用途。
这些事,梁文锋一个人忙不过来,也不该他来做。
2
严文韬到底值不值得这个位置?
一个投资人,从来没当过CFO,凭什么?
先看履历。严文韬1991年出生,复旦大学环境科学与工程系毕业。2013年入行,先后在腾讯投资和H Capital任职,2020年加入高瓴创投,一路做到合伙人。他投过的项目名单很长:字节跳动、小红书、极兔速递、微牛证券,以及两家和DeepSeek直接对标的AI大模型公司——MiniMax和智谱AI。
这份履历有两个关键点。一个是他长期看科技和AI赛道,投过智谱和MiniMax,意味着他比大多数财务出身的CFO更懂大模型公司的业务逻辑——算力成本怎么算、模型迭代节奏怎么排、API收入和订阅收入怎么拆。二是他在高瓴做的是成长期投资,对接的就是LP和被投企业的资本运作,这和CFO要干的事高度重合。
做DeepSeek的CFO,重要的不是做账,而是知晓怎么把技术翻译成钱。
传统CFO擅长的是合规、审计、预算管理。但DeepSeek现在缺的不是这个。它需要的人,要能在二轮融资收尾时筛选LP、要能跟已经进场的腾讯和宁德时代谈条件、要能在科创板上市筹备中把梁文锋的技术叙事翻译成投资人能听懂的财务模型。
严文韬恰恰是干这个的。
他在高瓴期间经手的MiniMax、智谱AI,都是大模型赛道的明星公司,他亲眼见过这些公司怎么融资、怎么跟LP打交道、怎么处理估值和对赌。从投资人切换到被投公司的CFO,他不是第一个——但从头部VC合伙人直接出任千亿估值公司的首任CFO,这个级别在业内确实罕见。
梁文锋选90后,也不是随便说说。DeepSeek的管理层非常年轻,梁文锋本人是1985年生人。找一个同龄层的CFO,沟通成本低,也意味着梁文锋需要的是一个能跟上节奏、而不是按部就班的财务守成者。
但问题来了,一个从没做过CFO的投资人,能hold住千亿级公司的财务体系吗?这个问题,可能连梁文锋自己也还在验证。
3
Deepseek在急什么?
补CFO不是目的,是手段。
把严文韬到岗放在DeepSeek最近三个月的动作时间线里,你会发现这家公司在赶一条很紧凑的路。
先看融资节奏。
首轮融资4月启动、6月交割,募了500亿元,投后估值约3500亿元。仅仅一个月后,7月中旬,二轮融资就启动了,计划再募500亿元,投前估值直接跳到5000亿元。到9月下旬,据The Information报道,这轮融资已经接近完成,DeepSeek最新估值达到750亿美元——约合人民币5400亿元。三个月,估值涨了近2000亿元。
再看经营数据。
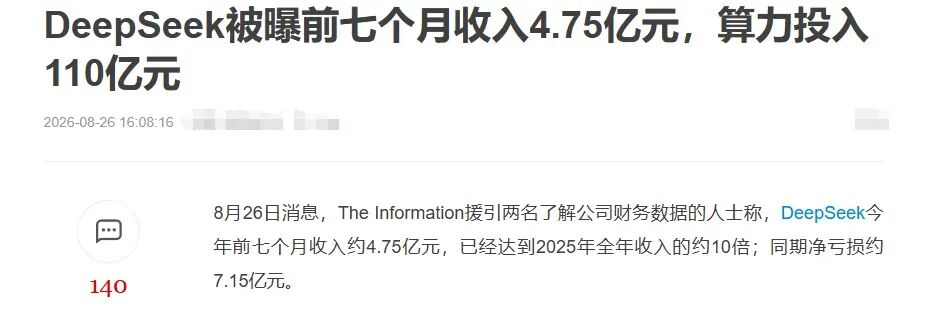
梁文锋近期在与投资者会议上披露,DeepSeek当前年化营收已达10亿美元,而就在几个月前,这个数字还不足5亿美元。更细的数据显示,今年前七个月,DeepSeek营收约4.75亿元人民币,是2025年全年营收的近10倍;整体毛利率44.6%,API调用业务毛利率高达82.9%。
数字看着漂亮。但另一面是:前七个月净亏损仍然有7.15亿元,虽然比2025年全年9.35亿元的亏损有所收窄,但考虑到营收基数还很小,亏损率并不低。
钱花在哪了?算力。
大模型公司的核心成本就是推理算力和训练算力。据媒体报道,DeepSeek的算力支出仍在持续扩大,资金用途明确指向GW级智算中心建设和自研AI推理芯片研发。两轮融资加起来超过1000亿元,很大一部分要砸进基础设施。
这也是为什么DeepSeek需要持续融资——不是因为账上没钱,而是因为算力投入的速度远超营收增长。
这就解释了CFO为什么必须现在到位。
二轮融资收尾阶段,DeepSeek做了一件不同寻常的事:过去两周公司在筛选LP时刷掉了不少资方,这是不同于以往的融资严苛选择。换句话说,钱不是不够,而是梁文锋开始挑钱了。
挑LP这件事,恰恰说明公司进入了新阶段。一轮融资是开门,谁有实力谁进;二轮开始要筛人了——什么样的LP能长期陪伴、什么样的产业资本能带来战略协同、什么样的财务投资人会在IPO前制造噪音,这些判断需要一个专业的人来做。严文韬在高瓴就是做这个的,他知道LP怎么想,也知道被投公司该怎么选LP。
比融资更紧迫的是上市。DeepSeek已经聘请多家投行筹备科创板上市,计划最快今年末递表,目标2027年挂牌。从一家三年没CFO的创业公司,到准备在科创板挂牌的公众公司,中间隔着一整套财务治理、信息披露和投资者关系的体系。这个体系不可能靠梁文锋自己搭,也不可能靠一个刚招进来的财务总监来扛。
所以严文韬的核心任务清单其实很清楚:把二轮融资收尾干净、把LP结构理顺、把财务体系从创业公司模式切换到拟上市公司模式、然后在递表前把所有财务数据和资本结构整理到能过交易所审核的状态。
这也回答了开始的那个问题:DeepSeek是不是出了什么问题才急着招CFO?
从公开数据看,更准确的说法是DeepSeek没出问题,但它跑得太快了。
三年融了一千多亿、估值从0冲到5400亿、年化营收从0到10亿美元——这种速度下,组织架构和管理能力如果跟不上,才是真正的风险。
CFO缺位三年不是问题,但如果到了二轮融资和IPO节点还没有CFO,那就是问题了。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。