2026-09-29 18:09

速览
本文来自微信公众号: 和讯 ,作者:晓熹、宋政
锦波生物的一则公告,把钟睒睒重新拉回北交所的聚光灯下。9月28日,锦波生物宣布调整定增方案,发行数量从不超过717.57万股调减至不超过360.72万股,募集资金总额从不超过20亿元压缩至10亿元,原计划8.5亿元的补充流动资金项目取消。
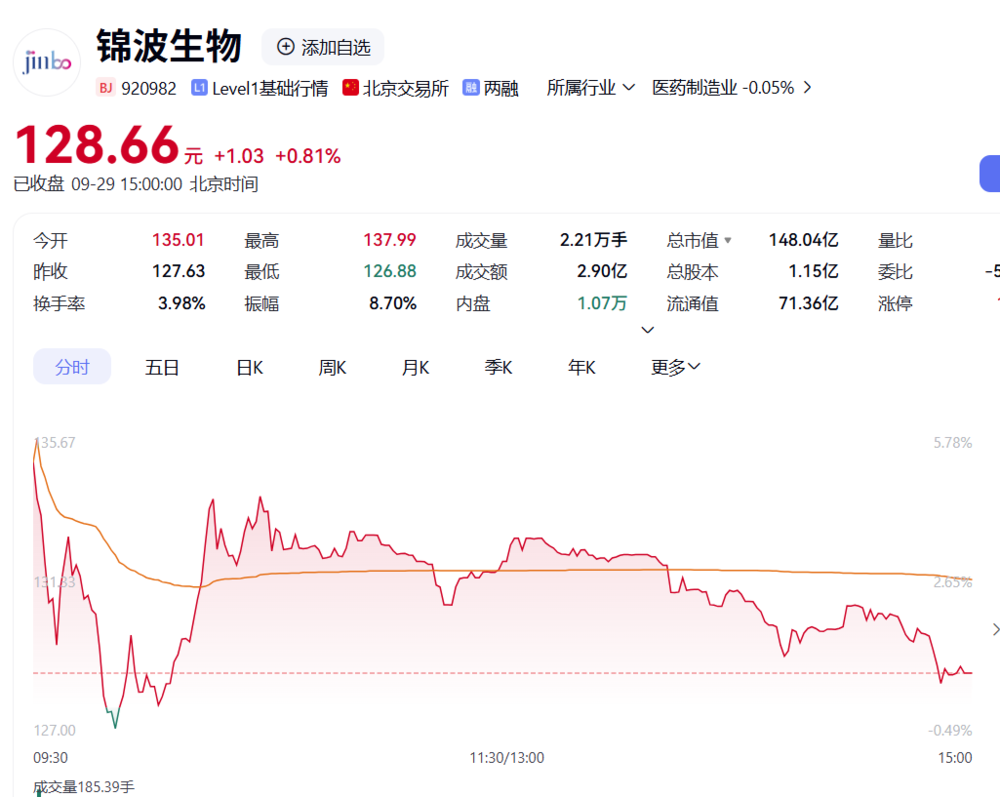
同一天,作为发行对象养生堂同步作出增持承诺,自本次发行完成公告之日起12个月内启动二级市场增持并完成首笔交易,18个月内累计增持金额不低于10亿元。若18个月期满实际增持金额不足10亿元,差额部分将在一个月内以现金全额捐赠给锦波生物,专项用于FAST数据库与产品开发平台项目,且该捐赠承诺不可撤销。9月29日,锦波生物股价高开低走,最终微涨0.81%报收128.66元,全天振幅达8.70%,成交额2.90亿元。
市场把这份承诺称为北交所开市以来最大规模的增持承诺。一个已经控制农夫山泉和万泰生物的首富,为什么要在锦波生物业绩承压、股价腰斩的时候,用如此少见的方式加码?
01
一份不太寻常的增持承诺
国内资本市场上,大股东增持并不新鲜。但养生堂这份承诺有几个细节值得细看。增持资金全部来源于自有或依法自筹资金,养生堂承诺按照增持进度提前筹措并备妥资金。增持所得股份自最后一笔增持股份登记确权之日起36个月内不予转让、处置,增持计划实施完毕前也不转让。
更罕见的是差额捐赠条款,如果18个月期满实际增持金额不足10亿元,差额部分将在一个月内以现金全额捐赠给锦波生物,且不可撤销。这意味着养生堂不是简单表个态,而是把10亿元真金白银的缺口也兜住了。养生堂同时强调,增持基于对锦波生物长期发展前景的看好及既定战略合作安排,不以谋求公司控制权为目的。
这笔交易的起点在2025年6月26日。当天,锦波生物与养生堂签署附条件生效的股份认购暨战略合作协议,拟通过向特定对象发行股票引入养生堂作为战略投资者。同日,锦波生物实控人杨霞向钟睒睒控制的杭州久视以243.84元/股转让5%股权,耗资14.03亿元。按照约定,养生堂在锦波生物董事会拥有一个董事席位,且承诺不谋求上市公司控制权,战略合作期限为协议生效之日至养生堂不再持有锦波生物股份之日。定增与老股转让同步推进,合计规模约34亿元。交易完成后,养生堂方面持有锦波生物约10.58%股份,成为第二大股东。
从2025年6月签约到2026年9月调整方案,时间跨度超过15个月。定增方案从20亿元缩至10亿元,发行价格因两次权益分派从278.72元/股微调至277.22元/股,补流项目取消,FAST数据库项目投入从11.5亿元调减至10亿元。锦波生物解释,FAST数据库项目进展较快,公司已先行投入自有资金,同时当前流动资金充裕,因此取消补流。调整在股东会授权范围内,无需再提交股东会审议,关联董事杨霞、陈镔已回避。
这单定增还有一层特殊背景。锦波生物定增项目是北交所近两年来首个成功注册发行的定增项目。2024年和2025年北交所尚未有定增项目成功注册发行,该项目在2026年1月取得证监会注册批复,实现了北交所再融资的破冰。2025年9月30日北交所曾出具审核问询函,重点关注经营情况、存货增长与周转率变动等。从问询到注册再到方案调整,整个过程并不轻松。养生堂选择在定增认购金额缩水的同时,用二级市场增持把总额补回来,既缓解了定增审批压力,也给后续操作留出更灵活的空间。
02
锦波生物的护城河与裂缝
钟睒睒看中的,首先是锦波生物在重组胶原蛋白赛道的位置。
锦波生物成立于2008年,总部位于山西综改示范区,2023年在北京证券交易所上市,被称为A股重组人源化胶原蛋白第一股,也是国家级专精特新小巨人企业。公司实际控制人杨霞直接持股53.89%,同时担任董事长兼总经理。锦波生物是全球唯一同时拥有重组人源化胶原蛋白冻干纤维、溶液、凝胶三大剂型三类医疗器械注册证的企业。
2021年获批的冻干纤维产品薇旖美,让公司拿下国内首张重组胶原蛋白三类证。2025年4月获批的注射用重组III型人源化胶原蛋白凝胶,是国际首个通过自组装、自交联技术生产的用于矫正中面部容量缺失的重组人源化胶原蛋白三类医疗器械。
技术壁垒不止体现在注册证数量上。2026年8月,锦波生物持有的发明专利多肽、其生产方法和用途荣获第二十六届中国专利金奖,实现山西省在该奖项上零的突破。该专利的核心突破包括消除胶原蛋白免疫原性,无交联剂毒性、无血栓栓塞风险、无致癌性,实现人源化胶原蛋白精准原子结构解析,并已广泛应用于薇旖美冻干纤维等核心产品。
截至2025年末,锦波生物专利总数达170项,其中发明专利113项。2026年上半年新获发明专利授权38个,其中国际发明专利23个,完成人体胶原蛋白原子结构解析3项。公司重组III型人源化胶原蛋白已获得美国、日本、欧洲、巴西等多个国家和地区的发明专利授权。
从行业空间看,重组胶原蛋白确实是一条黄金赛道。弗若斯特沙利文数据显示,2022年中国重组胶原蛋白市场规模为192.4亿元,预计2030年攀升至2193.8亿元,年复合增长率超过44%。在功效护肤和医用敷料两大场景,重组胶原蛋白已进入快速放量阶段。
方正证券指出,玻尿酸供给端红利期已经结束,供过于求,产能过剩。2025年一季度,爱美客、华熙生物、昊海生科营收分别同比下滑17.90%、20.77%、4.25%,而同期重组胶原蛋白赛道的锦波生物仍保持增长。有机构预测,重组胶原蛋白有望复制透明质酸产业的发展路径,最终推动市场规模从百亿级跨越至千亿级。
但护城河正在被侵蚀。2025年10月起,巨子生物、创健医疗等企业的重组胶原蛋白三类证陆续获批,华熙生物、爱美客等玻尿酸巨头也加速布局胶原蛋白赛道,通过复合成分产品分流市场份额。截至2026年4月,国内三类医疗器械胶原蛋白注册证已达18张。锦波生物的市场独占期宣告结束,行业从一家独舞转向群雄逐鹿。价格压力已经显现。薇旖美此前市场售价接近7000元/瓶,近期已以单支1999元进入新氧渠道。
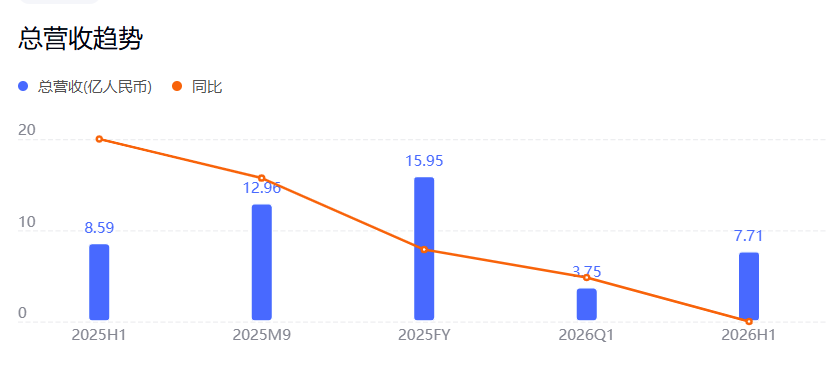
2026年上半年,锦波生物营收7.71亿元,同比下降10.20%;归母净利润2.81亿元,同比下降28.20%。核心的单一材料医疗器械板块收入5.60亿元,同比下降13.23%。公司解释称,收入下滑主要系对部分成熟产品进行价格优惠,叠加薇旖美4mg由直营转为经销的渠道调整仍在过渡期。
更早的财报也透出压力。2025年公司归母净利润同比下降11.08%,为上市以来首次年度净利润下滑,主要受医疗器械产品增值税率自2025年1月1日起由3%调整为13%以及功能性护肤品收入占比提升导致综合毛利率下降等因素影响。公司股价曾在2025年5月创出451.29元的历史高点,随后持续下跌,至2026年3月已跌破200元,9个月内股价腰斩。
钟睒睒不是买在锦波生物最风光的时候,而是买在它从独占走向竞争、从高定价走向渠道调整的阶段。
03
钟睒睒到底在买什么
理解这笔投资,需要先理解钟睒睒当前的处境。
钟睒睒的财富长期高度集中于两大支柱。农夫山泉市值超过5000亿元人民币,他直接及间接持股高达84%,贡献了绝大部分身家。万泰生物曾是他最成功的一笔投资,凭借国产二价HPV疫苗的先发优势,市值一度突破1500亿元。
但过去两年,这两大支柱同时出现松动。农夫山泉包装水业务在2024年营收下降21.3%,少卖了43亿元。万泰生物疫苗业务营收从2021年的58亿元缩水至2025年的4.6亿元,公司在2025年遭遇上市后首个年度亏损,市值从巅峰时期的1500亿元跌至不足500亿元。二价HPV疫苗受行业竞争加剧和集采降价冲击,万泰生物急需找到新的增长曲线。
锦波生物被外界视为钟睒睒在农夫山泉和万泰生物之外寻找的下一个富矿。
钟睒睒买的不是锦波生物当下的利润,而是它正在搭建的平台。2026年3月,锦波医学人源化胶原蛋白FAST数据库与产品开发平台项目在北京大兴生物医药产业基地开工,聚焦AI深度学习算法驱动的胶原蛋白高通量序列筛选、结构智能化预测及功能落地应用全链条创新。
2026年6月,FAST数据库正式发布,成为全球首个完整收录胶原序列、结构、功能全维度数据的数据库,配套AI智能筛选系统可将胶原分子研发效率提升十倍以上。公司已完成1300余种胶原蛋白分子的智能设计与筛选,基于该数据库启动了涵盖皮肤抗衰、骨骼健康、关节养护、肿瘤预防、血管修复等多个方向的抗衰老研究项目。FAST数据库项目建成后还计划向上下游企业及科研院所开放部分功能模块,构建从基础研究到终端应用的完整创新生态。
这个平台的意义远超一个产品层面的竞争。它意味着锦波生物试图从一家依赖单一产品的医疗器械公司,转型为平台型生命材料企业。传统模式下,每开发一款胶原蛋白产品都需要经历漫长的实验室研究和临床验证,而AI驱动的干湿闭环研发体系可以将这一过程大幅提速。定增方案中,10亿元募集资金全部投向FAST数据库项目,原本拟投入的8.5亿元补充流动资金被取消。资金用途的收敛反而让这笔定增的战略意图更加清晰,全部押注AI研发平台。
另一个关键是渠道协同。锦波生物在研发端积累深厚,但长期以来依赖医美机构渠道,在大众消费场景的渗透有限。公司急需通过战略合作建设大规模工业化生产体系,建立面向更大范围消费者的推广、销售、渠道管理体系。养生堂旗下农夫山泉拥有覆盖超300万零售终端的庞大消费网络,这正是锦波生物最欠缺的能力。双方战略合作涵盖研发合作与商业化合作两大方向,加快锦波生物研发的胶原蛋白生物新材料在护肤品、食品、药品等领域的应用转化,并借助养生堂的消费网络协同推进消费品快速布局。
风险同样明显。FAST数据库尚在建设期,从研发平台到产品管线再到商业化收入,中间隔着漫长的验证周期。重组胶原蛋白赛道的竞争正在加剧,价格战已经打响,锦波生物的毛利率虽然仍高达84.7%,但下行压力真实存在。渠道调整能否顺利过渡,经销体系能否承接直营时代的定价能力,也都是未知数。
钟睒睒用一份带兜底的增持承诺,把市场对短期波动的担忧接了过去。这笔交易最终能否成为他的下一个富矿,要看FAST数据库能否从研发平台变成产品管线,也要看锦波生物能否在价格战中守住技术溢价。对于钟睒睒来说,这既是在万泰生物疫苗业务承压后的战略对冲,也是在农夫山泉消费渠道优势之外,向生物科技上游延伸的关键落子。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经