2026-09-29 21:09

速览
本文来自微信公众号: 环球零碳 ,编辑:小澜,作者:环球零碳研究中心,原文标题:《合同7亿、风险敞口8亿!储能大单签约48天即解约》
摘要:
资金方正在将独立储能项目风险向股东和施工方传导。
→这是《环球零碳》的第2163篇原创
从公告签约到解除合同仅48天,一笔7.12亿元储能大单的戛然而止,撕开了独立储能项目落地背后的博弈。
9月23日,上市公司晨丰科技发布公告,控股孙公司联合体签署解除协议,终止内蒙古二连浩特市200MW/800MWh电网侧独立储能电站的总承包合同,合同总金额7.12亿元。
这份总承包合同,从8月初正式签约到9月下旬宣告解除,前后仅维持了48天。
时间回到一个半月前,8月4日,晨丰科技公告称,控股孙公司辽宁北网新能电力科技股份有限公司(下称“辽宁北网”)与四川益赫电力设计有限公司组成联合体,同二连浩特市国天北网储能科技有限公司(下称“国天北网”)签下了这份储能电站EPC总承包合同,项目含税总金额7.12亿元。
具体来看,该储能项目的投资主体和业主方是国天北网,辽宁北网为总包牵头方,与四川益赫电力设计有限公司组成联合体承接EPC总承包。
而晨丰科技则在这笔交易中身份复杂,既是业主方国天北网的二股东(通过全资孙公司持股35%),又是总包牵头方、担保方,且晨丰科技副总经理华亮亮兼任项目公司经理,因此还构成关联交易。
根据二连浩特市发改委的项目社会稳定性评估公示,项目采用非步入式液冷磷酸铁锂/全钒液流储能,为集中升压式构网型储能。项目总投资8亿元,其中自有资金1.6亿元,剩余资金计划通过银行贷款解决。
7亿储能大单48天就被放弃的直接原因,在于融资环节出现了不可调和的矛盾。一方面,在项目融资推进过程中,金融机构为控制风险,要求总包方辽宁北网对完工节点、并网时间乃至融资款偿付承担原合同外的“兜底”责任。
另一方面,晨丰科技作为股东,虽然希望项目能够顺利融资、建成并网;但测算后发现,若签署兜底相关文件,叠加股东担保后,整体风险敞口高达8.275亿元,不仅超出7.12亿元的合同总价,更是远超上半年公司营收。
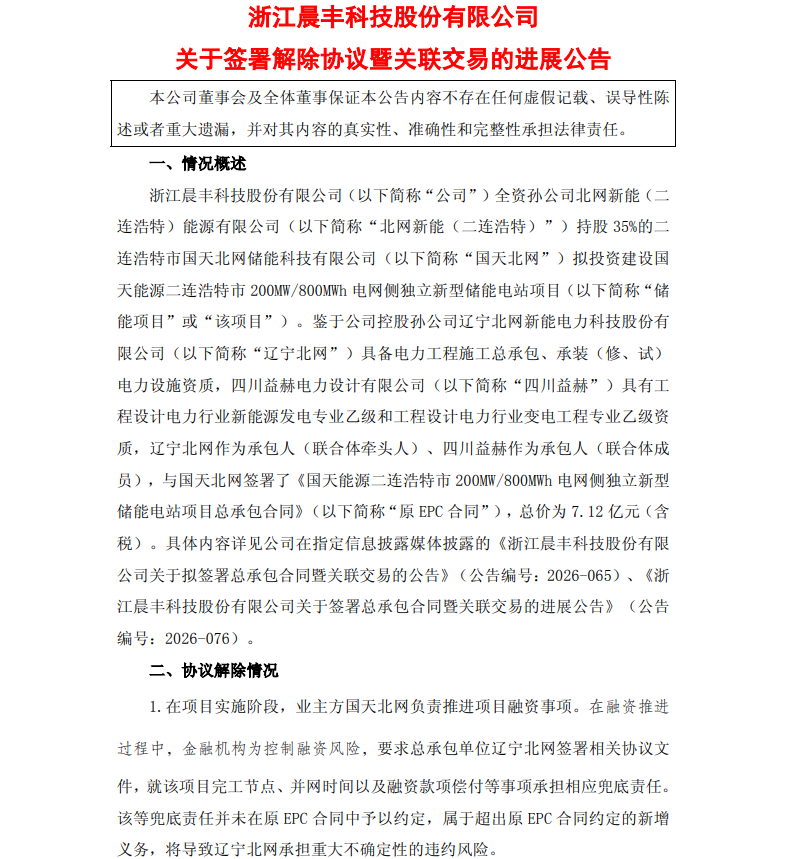
图说:晨丰科技解除协议
来源:上市公司公告
而业主国天北网9月20日发函要求“辽宁北网在3日内配合签署相关融资协议文件或解约让位”的最后通牒,则成为了压垮这份储能大单最后的“一根稻草”。
最后通牒的第二天,三方正式签订解除协议,就原合同终止、已付款项返还、项目资料及现场移交、债权债务了结等事项作出安排。国天北网后续将另行选定总承包单位,并计划将部分适宜分包的工程交由辽宁北网承建。
金融机构为何执意要将风险压向总包方,新增未在原EPC合同中予以约定的兜底责任?说白了就是金融机构发现业主方资金太弱,而上市公司只愿意承担持股35%的项目风险,银行一看没人兜底自然也不干,就要求总包方连带替业主兜底“建完、并网、还钱”责任。
事实上,国天北网今年3月才成立,截至6月末净资产仅100万元,却计划融资6.5亿元来推动该项目。而拥有实体资产的总包方便成了资金方寻求增信、转嫁风险的“靶子”,潜在兜底风险约达6亿元。
除此之外,由于晨丰科技通过全资孙公司对业主方国天北网持股35%,其还需按持股比例承担计划融资6.5亿元的相应份额,也就是2.275亿元。这2.275亿元此前晨丰科技已经公告,计划通过股权质押担保实现。
在项目投资链条里,EPC本应是工程建设角色,原则上不承担电站运营后的收益风险。但当资方提出兜底要求,意味着一旦储能电站投运后,套利收益达不到融资测算水平,EPC主体需要补足差额。权衡风险之后,晨丰科技只能选择及时止损。
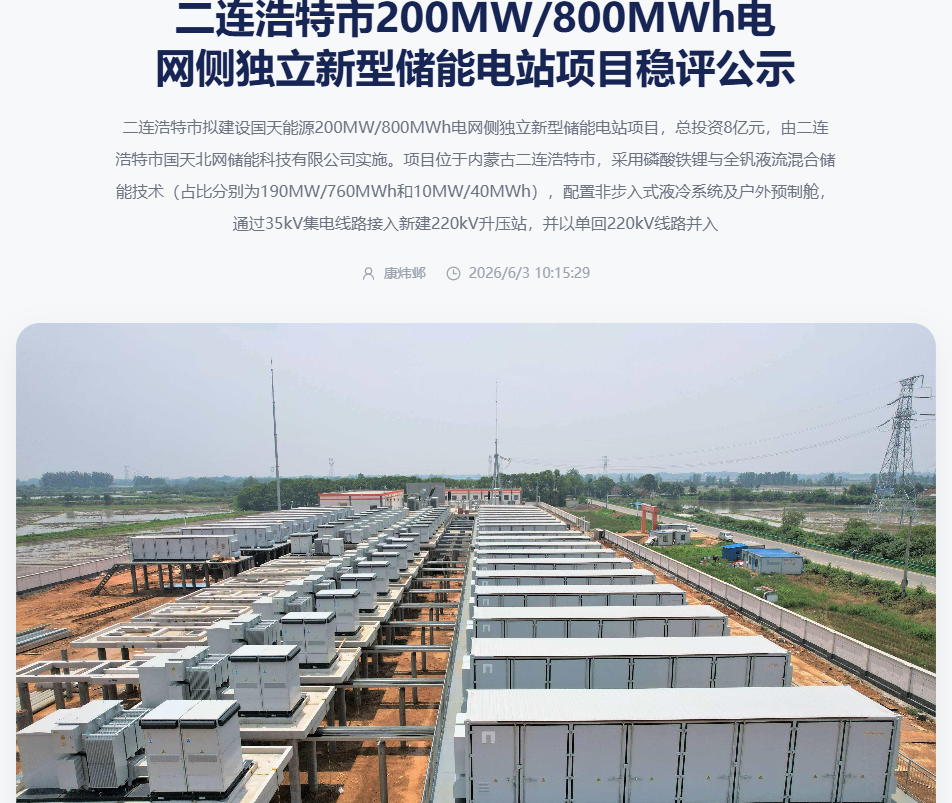
图说:项目稳评公示
来源:碳索新能
尽管晨丰科技以风险敞口过大为由,拒绝在二连浩特储能项目中承担兜底责任,但仅隔一周多,它就为自家旗下的公司全资孙公司左中公司、科右北网及全资三级下属公司兴安盟国盛提供了担保。
新增担保合计8.65亿元,其中5.15亿元投向科左中旗200MW/800MWh储能电站。另外3.4亿元担保用于科右中旗风电和兴安盟配电网项目的融资租赁。三家被担保公司都是新设的空壳公司,截至2026年6月30日均无收入。
相同容量的两个储能电站项目,一个提前终止,一个继续推进。背后的逻辑差别在于,左中项目为全资自建,投运后拥有绝对的话语权,收益全归公司,;二连浩特项目中晨丰仅通过全资孙公司北网新能持股35%。
事实上,晨丰科技在左中项目上除提供不可撤销的连带责任保证外,还根据银行要求作出了其他承诺:项目须在2026年12月31日前正式投产,并享受当年独立新型储能补偿标准,执行期10年;否则银行有权提前收回贷款,由公司无条件代偿本息。
截至9月29日,晨丰科技已实际发生的对外担保余额已达29.01亿元,占公司最近一期经审计净资产的144.62%;担保对应的已实际发生的尚未偿还的主债权余额为11.93亿元,占公司最近一期经审计净资产的59.46%。
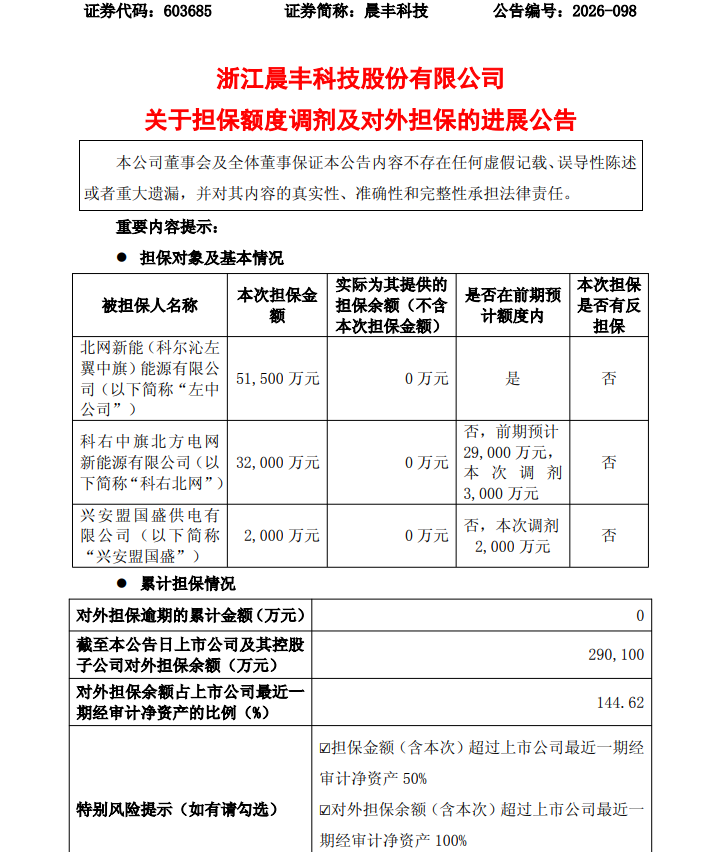
图说:晨丰科技计划为孙公司提供股权质押担保
来源:上市公司公告
晨丰科技创建于2001年,总部位于浙江海宁,2017年11月在上海证券交易所上市,是国内领先的LED照明配件供应商,产品涵盖LED照明散热件、印制电路板、灯具金属件等。
2023年晨丰科技在完成控制权转让后,启动战略转型升级,确立传统照明制造与新能源电力并行的双主业发展模式。转型之初,晨丰科技通过现金收购方式,先后将通辽金麒麟、辽宁金麒麟、国盛电力等公司股权收入麾下,切入风电、配售电等新能源赛道。
入局新能源领域后,晨丰科技持续加大资本投入,采用“项目自建+企业并购”双轮驱动模式,快速拓展业务边界,目前业务已覆盖风电、光伏电站开发运营、增量配电网、储能等领域。
截至2025年底,晨丰科技控股主体已投产新能源项目共11个,已建成并投入运营的新能源装机容量达191.17兆瓦,其中风电装机容量166.45兆瓦;在建装机容量183.81兆瓦。
2026年以来,晨丰科技不断加大新能源领域投资力度。今年5月,公司公告拟投资13.15亿元建设两个储能电站项目,其中开鲁储能电站项目的总投资为6.6亿元,左中储能电站项目的总投资为6.55亿元。
7月,公司进一步宣布拟投资11.8亿元建设科右中旗10万千瓦和开鲁县20万千瓦两个上网消纳风电项目,装机规模合计30万千瓦,目前已获核准,预计8月开工。
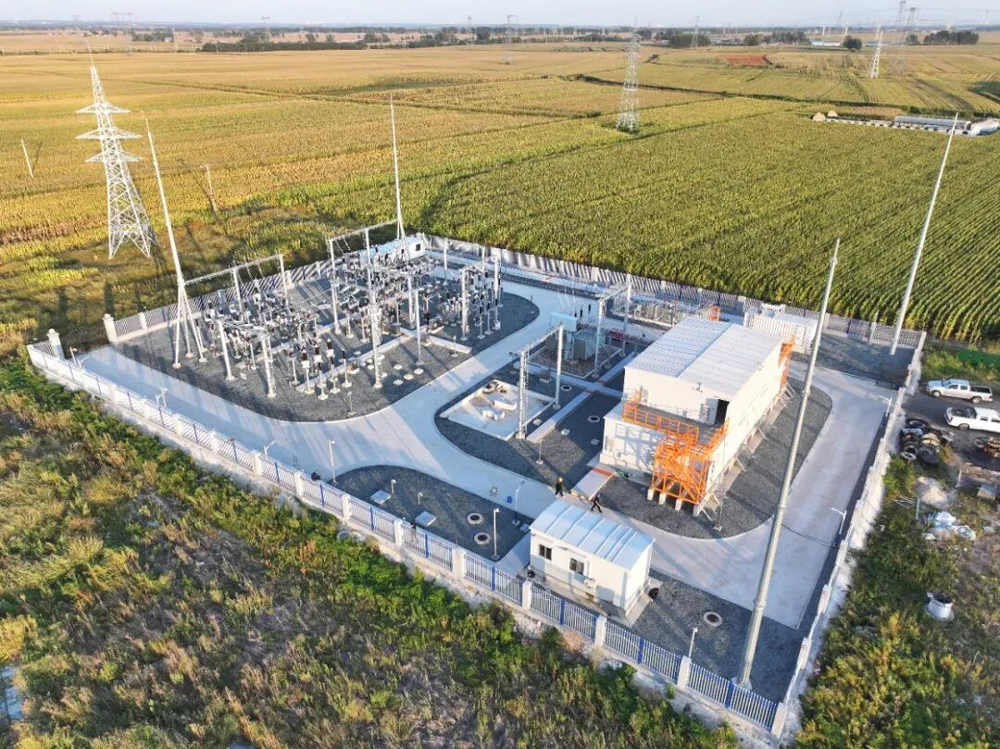
图说:晨丰科技吉林增量配电网项目
来源:晨丰科技
晨丰科技向新能源领域加码布局,使其资金问题成为市场关注焦点。根据晨丰科技公告,上述两大风电项目合计投资11.8亿元,全部采用现金出资,资金来源为公司自有资金及银行贷款。
晨丰科技在公告中提示风险称,上述风电项目启动后,短期内将对公司现金流造成一定压力;公司将进一步加大建设资金统筹力度,保障拟建项目按进展情况分期分批投入资金。
财报显示,2025年,晨丰科技实现营收11.29亿元,归母净利润2204.22万元,同比增长173.96%。其中新能源业务板块全年营收2.36亿元,同比增长42.21%,营收占比提升至20.87%。
2026年上半年,公司实现营收5.22亿元,同比下降10.01%,归母净利润2052.65万元,同比增长48.03%。新能源业务板块营收同比增长28.43%,其中配售电业务增幅达52.55%,板块盈利贡献持续增强,已成为公司核心业绩增长板块。
不过值得注意的是,公司上半年经营性现金流8079万,同比降51%;有息资产负债率已达35.75%,应收账款/利润更是高达1204.59%,后续资本开支压力不小。
按照晨丰科技中长期规划,未来两年将落地320兆瓦新能源装机、400兆瓦(1600兆瓦时)独立储能项目,这将对公司现金流持续带来考验。
-------
[1]https://chuneng.ofweek.com/news/2026-09/ART-180226-12000-30705100.html
[2]https://chuneng.ofweek.com/news/2026-09/ART-180221-12003-30705191.html
[3]https://chuneng.in-en.com/html/chunengy-54731.shtml
[4]http://www.cb.com.cn/index/show/bzyc/cv/cv135287471647
[5]https://www.guandian.cn/article/20260922/605726.html
[6]https://www.guandian.cn/article/20260727/577168.html
[7]https://www.eeo.com.cn/2026/0830/1017635.shtml
[8]https://www.cnstock.com/commonDetail/779945
[9]https://www.caiwennews.com/article/1620221.shtml
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经