2026-09-30 07:35

速览
本文来自微信公众号: 医曜 ,作者:曜叔
2026年9月29日,阿斯利康宣布以20亿美元认购Summit Therapeutics的可转换优先股,转换价等效每股18.36美元,持股约12%。消息落地,Summit盘后大涨近两成,大洋彼岸的康方生物次日港股收涨超15%。
多数报道把这一天讲成一个庆祝的时刻。但我想从两个更早的时刻讲起。
一个时刻在2025年5月30日。Summit公布依沃西全球III期HARMONi研究的主要分析:无进展生存期大获全胜(风险比0.52,疾病进展风险降低48%),总生存期却未达统计学显著(风险比0.79,p=0.057)。当天Summit股价暴跌三成。三个月后的世界肺癌大会上,更长时间的随访数据确认了市场的担忧:西方患者的获益小于中国患者。股价再跌四分之一。华尔街给这份"一半成功"的答卷打了不及格。
另一个时刻在2025年8月8日,比数据公布还早三周。Summit在一份证券文件里披露了“持续经营重大疑虑”,这家公司当时每股有形净资产只有0.35美元。一年后,它在2026年二季报里直接摊牌:账上现金已不足以支撑未来12个月的运营。
把这三个时刻连起来,才能看清这件事的全貌:同一个依沃西,在中国是四次III期全部成功、全球首个头对头击败K药的功勋分子;在美国,它两年里两次把持有它海外权益的公司推向生死线,最后靠一家英国巨头的20亿美元续命。
分子没有变,考场变了。这篇文章想讲清楚的,就是这个考场的全貌:做一款全球型创新药,科学之外还要过多少关。因为依沃西的隐喻恰在于此:它几乎是这门考试的标准难度。
01
一款药的两种命运
故事得从2022年12月说起。
那一年,康方生物把依沃西(PD-1/VEGF双抗)的海外权益授权给了一家叫Summit的美国公司:首付款约5亿美元(含4.749亿现金加1000万股股票),里程碑总额最高50亿美元,另加销售分成。
这个数字当时创下中国创新药对外授权的纪录,但市场反应平平。因为买家的画像实在可疑:一家股价2美元出头、由一位82岁老人控股近八成的生物技术公司。
老人叫罗伯特·杜根。他的前半生与生物制药几乎没有交集:没上过生物课,大学没毕业就炒股,开过饼干连锁,卖过手术机器人公司。1997年,26岁的儿子死于脑癌,他开始把钱投进抗癌药。
2008年他重仓的Pharmacyclics濒临破产,他赶走管理层亲自接盘,押注一个从别处低价买来的BTK抑制剂:伊布替尼。后来的事医药圈都知道:伊布替尼成为血液肿瘤的基石药物,2015年Pharmacyclics以210亿美元卖给艾伯维。杜根用一场濒死的豪赌赢了第一次。
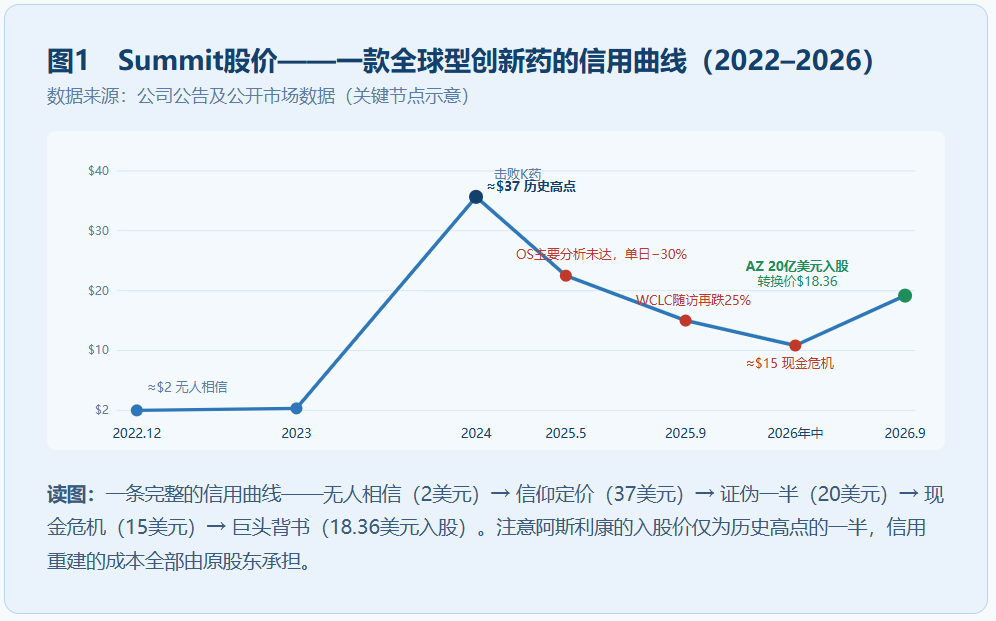
买依沃西是他的第二次豪赌。2024年5月,康方公布HARMONi-2研究:依沃西单药头对头击败K药。这是人类肿瘤免疫时代开启以来,第一次有药物在III期头对头里赢了默沙东的药王。Summit股价从2美元一路涨到2024年的历史高点近37美元,杜根账面浮盈以百亿美元计。那是中国创新药科学能力最扬眉吐气的一刻。
然后是海外考场的三连击。
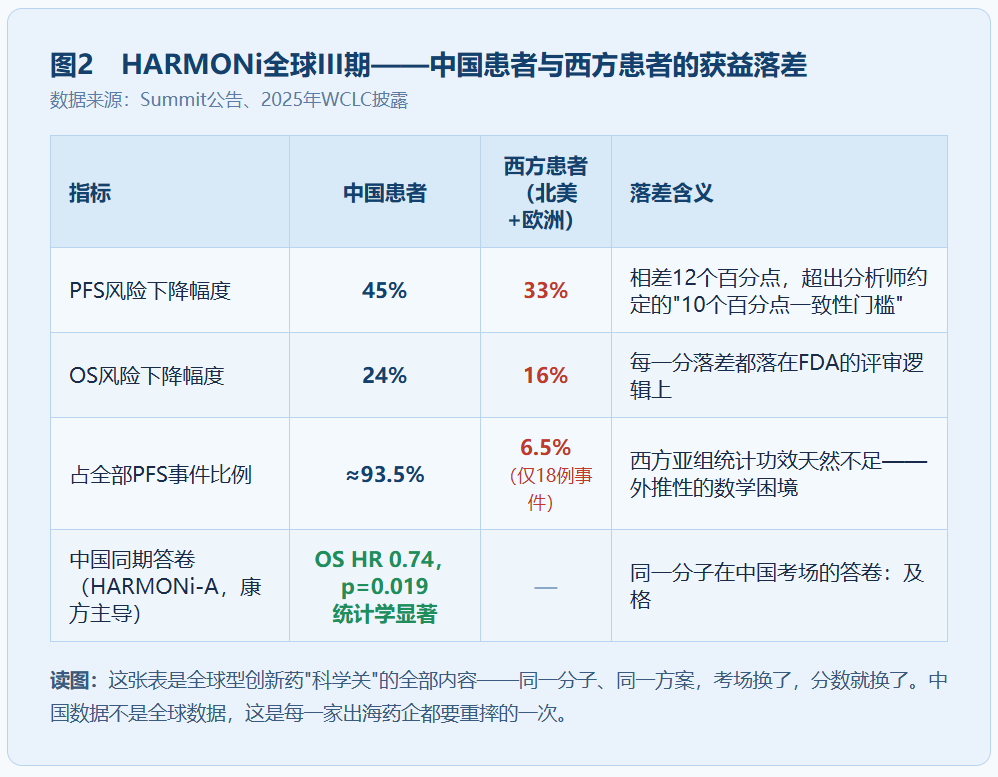
第一击,数据关。2025年5月的主要分析和9月世界肺癌大会的随访数据,暴露了一个此前没人敢明说的问题:依沃西在西方患者身上的获益,比中国患者小。PFS改善幅度,中国患者45%,西方患者33%;OS风险下降,北美和欧洲患者只有16%,中国患者24%。数字之间的落差不大,但每一分都砸在FDA的评审逻辑上,更麻烦的是,西方患者只贡献了全部PFS事件的6.5%,样本太薄,说服力天然不足。
第二击,注册关。FDA早已告知Summit:在这个适应症上,需要统计学显著的总生存获益才能支持批准。全球III期的OS主要分析没过线;后续随访的p值虽然改善到0.0332,但那是名义p值,主要分析一旦错过,再漂亮的名义数字在监管那里都要打折。2026年11月14日的PDUFA日期(处方药申请审评期限)至今悬着,成败仍是掷硬币。
第三击,资金关。五项全球III期同时开跑,Summit的钱像沙漏一样漏光:2025年8月披露持续经营疑虑,被迫以被压低的价格增发股票(ATM增发,一个月只敢卖几千万美元);2026年年中,公司承认撑不过十二个月。一个曾在纸面上让控股股东浮盈百亿美元的公司,差一点死于现金流——因为浮盈在杜根的账户里,而账单在公司的账上。
直到2026年,转机才以两份相邻的数据出现:康方自己主导的胆道癌III期HARMONi-GI1(依沃西联合化疗对比度伐利尤单抗联合化疗)拿下总生存显著获益。
被击败的对照药,恰好是阿斯利康自家的PD-L1;而阿斯利康自己的CLDN18.2 ADC(Sone-Ve)也在胃癌III期里OS阳性。两项数据都进了2026年ESMO主席论坛。
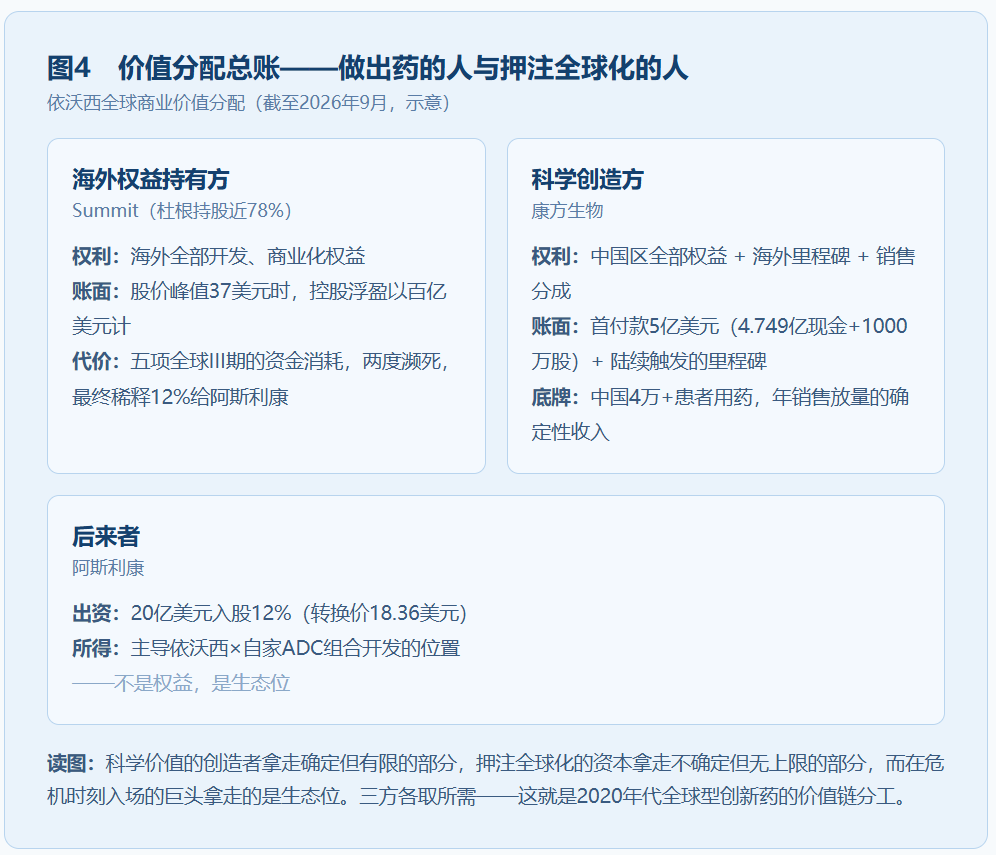
几周后,阿斯利康的20亿美元到账:入股12%,主导依沃西联合Sone-Ve的胃肠道肿瘤研究,另签一份把自家整个ADC管线与依沃西组合探索的谅解备忘录。
三年,四个来回:天价授权、击败药王、数据分裂、现金告急、巨头接盘。这就是一款全球型创新药在2020年代的真实样貌:不是里程碑的线性推进,是一部在科学、资本和监管三张牌桌上轮番下注的惊险剧。
02
全球型创新药的六道关
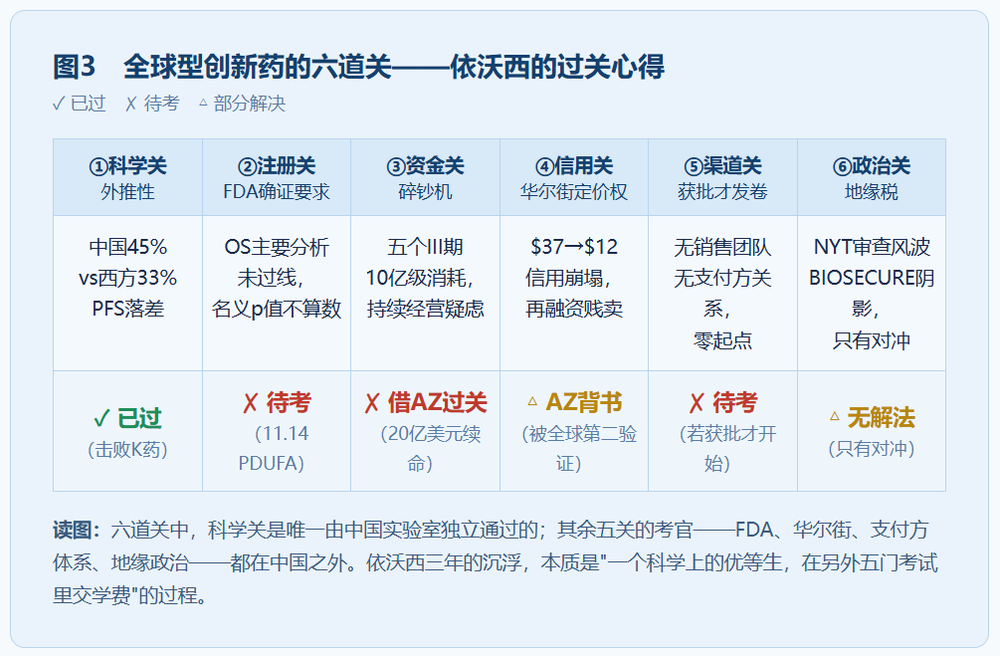
依沃西的故事之所以值得解剖,因为它是样本而不是孤例。把这三年拆开,能数出至少六道关,每一道都能决定一款矢志于成为全球级创新药的生死。
1.科学关:中国数据不是全球数据
这是最基础、也最容易被民族情绪淹没的一关。
依沃西在中国做了四次III期,四次全胜,包括那场载入史册的头对头。但HARMONi全球试验暴露的事实是:同一分子、同一方案,人种与医疗环境的不同会把疗效数字磨掉一截。
原因不神秘,东西方患者在基因背景、后线治疗史、伴随用药、EGFR-TKI使用模式上都有差异,而这些差异会直接改变对照组的表现和试验组的空间。
西方患者PFS事件只占6.5%这个细节,还叠加了一层数学困境:全球多中心试验里,如果你只是把中国试验复制到海外,西方亚组的统计功效天然不足;如果你想给西方亚组足够的统计功效,成本就要翻几倍。
对中国药企,这关的含义很残酷:在中国赢,只证明你有资格参加全球考试,不等于考试及格。过去十年中国创新药的临床证据体系基本建立在单一人群上,外推性这道坎,几乎每一家出海公司都要重摔一次。
2.注册关:FDA不读中文成绩单
HARMONi的OS数据里有一个监管层面的死结:FDA事先说清楚了要“统计学显著的总生存”,试验没给出来。此后所有更长时间的随访数据,风险比从0.79改善到0.76、名义p值降到0.0332,在统计学的严格意义上都不再算数,因为主要分析的窗口已经关了。
这不是FDA刁难,这是它对“确证性证据”的定义。但对一家把中国经验平移出去的公司,这里的每一条行规都是暗礁:终点选择(K药时代养成的对总生存的执念)、亚组一致性门槛(分析师约定俗成的"10个百分点"检验)、单臂数据的价值折价(我们之前写过的默沙东I-DXd撤回事件,同一个逻辑),乃至与审评机构的沟通史。Summit与药监谈了什么、什么时候谈的、以什么形式留档,全都写在它五年积累的监管档案里,那是康方生物不具备的隐形资产。
注册能力听起来像文书工作,实际是另一种科学:它决定你的数据以什么身份进入审评室。Summit在这一关上的全部积累,正是阿斯利康入局后立刻能改变试验方向的原因,它带来了全球最深的那套监管肌肉。
3.资金关:全球化是一台碎钞机
算一笔账就明白Summit为什么差点死掉。一项全球多中心III期,行业公允成本2到5亿美元;Summit同时开着五项。再加上获批前就要组建的商业化筹备、生产放行、上市后研究,一款全球型创新药从III期到上市,烧掉10亿美元只是及格线。
而Summit的全部弹药,是2022年授权时付的5亿美元和此后增发募集的钱。它的控股股东杜根纸面浮盈百亿,但那是他的个人财富,不入公司的账,股权结构上的巨富与经营层面的赤字并存,是这个故事的讽刺内核。2025年8月被迫启动ATM增发时,公司每股有形净资产0.35美元,等于在股价的零头上打折卖股,稀释的每一股都是割肉。
对中国药企,这关的教训最直接:出海不是出口岸,是出资产负债表。你的管线能不能全球化,先问你的资本结构撑不撑得起五个III期。恒瑞的Kailera模式、Anew Labs的控股分拆,本质上都是在给这道关找结构解,把烧钱的主体和母体隔离开。
4.信用关:华尔街没有耐心,只有定价
Summit的股价轨迹是这条赛道最完整的信用曲线:2美元(无人相信)到37美元(击败K药)到12美元(OS未达)到15美元(现金危机),每一站都在重估“这家公司说的话值多少钱”。
注意其中不对称的残酷:数据利好兑现的是预期,涨两三倍;数据不及预期摧毁的是信用,跌掉一半后再融资就只能贱卖。2025年9月那次暴跌之后,Summit事实上失去了用合理成本从公开市场融资的能力,不是没钱,是没人肯按公允价借钱给一个“可能错过主要终点”的故事。
信用的本质是:市场愿意在你不确定性最大的时刻,按你最好的那个平行宇宙给你定价。MNC的资产负债表天然享有这种定价,biotech没有。这就是为什么阿斯利康的20亿美元同时是现金和信用背书:它买的不只是12%的股权,还有“这家公司被全球第二名验证过”的一句话。
中国的二级市场对创新药的信用定价更粗糙:要么捧成信仰,要么踩成骗局。一家想走全球路线的biotech,其实需要的是全球资本市场的持续供血能力,这是港股18A和纳斯达克的存在意义,也是A股暂时给不了的东西。
5.渠道关:获批那天,考试才刚发卷
假设11月14日PDUFA放行,依沃西的美国故事开始了吗?不,它才刚刚遇到最难盈利的部分。
Summit没有销售团队,没有商业化生产体系,没有支付方关系,没有市场教育预算。肿瘤药从获批到放量,中间隔着准入谈判(详见我们之前的《单药经济学的终结》主题研究)、医生处方习惯(K药花了十年建的护城河)、冷链与配送、患者援助项目设计。礼来和诺和诺德为GLP-1建的渠道烧了上百亿美元,而那正是“卖全球药”这门手艺的市价。
依沃西在中国的四万患者用药,靠的是康方自己的销售网络和医保体系;这套体系出海时一个零件都带不走。渠道并非成本问题,而是时间问题,而后者恰是全球药竞争里最贵的东西。
6.政治关:分子过得了太平洋,过不了政策季
还有一道不在任何研发流程图上的关。2025年,《纽约时报》报道特朗普政府曾权衡限制“中国发明的新药”的授权交易;虽然该行政令最终未落地,但风向本身已经成了资产定价的一部分,Summit的股价每一次波动,都要额外消化“中美生物科技摩擦概率”这个变量。
BIOSECURE法案的阴影、数据跨境的审查、甚至“买中国药权益的中间商”这个身份本身,都在被地缘政治重新计价。
这关没有解法,只有对冲:多元化市场、多元化合作伙伴、以及阿斯利康式入股所代表的“深度利益绑定”,恰恰是政治风险最低的合作形态。这也是为什么巨头入股比巨头买断在当前环境下更容易成行。
03
这门考试对中国创新药的真正意义
现在可以算总账了。
依沃西的科学价值,由康方创造;但依沃西的全球商业价值,目前的大致分配是:Summit(本质上是杜根个人)持有海外全部权益,对应其近八成持股的动态账面价值;康方拿到的是5亿美元首付款、陆续触发的里程碑、和未来销售的分成。做出药的人拿走了确定但有限的部分,敢押注全球化的资本拿走了不确定但无上限的部分。
这笔账经常被讲成“康方卖亏了”。我不这么看。2022年那个时点,康方没有能力独自开五项全球III期,没有钱,没有注册团队,没有海外临床运营体系。License-out不是最优选择,是唯一的选择。问题从来不是康方卖不卖,而是中国创新药行业作为一个整体,为什么在科学已经世界一流的今天,其他环节依然要借别人的手。
这就是依沃西留下的真正遗产:它第一次完整地测绘了“全球型创新药”这门考试的科目表。科学关,康方过了,而且是以击败K药的方式过的。剩下五关,注册、资金、信用、渠道、政治,每一关都还在考,每一关的考官都不在中国创新药的主场。
有意思的是,就在依沃西挣扎的这三年,中国药企几乎把全球化的所有可能模式都试了一遍,像一场没有预案的群体实验:
康方-Summit是“押注型中间商”模式,把权益卖给一个敢于豪赌的资本玩家,赌他能撬动全球体系。这次实验的结论已经出来:中间商模式的上限很高(击败K药、股价十倍),但脆性也大(一次数据分裂就危及生存),而且最终仍然要靠MNC接盘收尾,绕了一圈,全球化最难的那几关最后还是交给了阿斯利康来过。
恒瑞-Kailera是NewCo模式,自己持股的海外壳公司配美国团队,权益和收益留一部分在手里。百济神州是自建模式,用十年时间和上百亿亏损,在海外长出自己的临床、注册和商业化团队,泽布替尼证明了这条路走得通,也证明了它有多贵。
而Summit-阿斯利康这个终局,其实揭示了第五种模式:当资产足够好、持有者足够弱时,巨头会以“入股+主导开发”的方式把它吸进自己的体系——不是收购,胜似收购,对资产持有者是解套,对科学家是让渡话语权。
没有哪种模式是标准答案,但光谱摆在这里,每家公司可以按自己的资本结构、风险偏好和管线纵深去对号入座。
还有一个视角值得补充下:PD-1/VEGF双抗这个下一代免疫治疗的候选基石类,全球主要在研分子几乎全部源自中国实验室:康方的依沃西、普米斯源头经由BioNTech卖给BMS的BNT327(总额111亿美元)、三生授权辉瑞的、LaNova授权默沙东的。
中国药企事实上拥有了这个类药物的科学制高点,但这个类的全球利润,将由持有渠道、资本和注册能力的一方主导分配。这就是“做出全球型创新药”和“成为全球型创新药”之间的距离。中国创新药目前站在前者的门槛上,眺望后者。
04
结语
回到那个被反复讲述的时刻:2024年5月,依沃西头对头击败K药。那是第一次,一款中国原创的分子,在最高规格的对决里赢了世界药王。
但两年多过去,这个故事的后半段更值得揣摩:击败了K药的分子,还需要阿斯利康,K药时代的手下败将之一,来救它的全球之路。这不是讽刺,而是这门生意的本来面目:科学上的胜利只是入场券,全球型创新药是一套由资本、注册、信用、渠道和政治组成的系统,分子只是这个系统的第一块零件。
康方用依沃西证明了中国人能做出全球最好的分子,也顺带证明了做一款全球型创新药有多难。科学那一关,最难的一关,我们已经过了;剩下的每一关,都还没有免考的资格。
11月14日,FDA的答案会揭晓。无论那张批件来或不来,这场考试都已经给出了它最重要的提示:下一个十年,中国创新药的战场,不在实验室里。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 医疗