2026-10-01 07:25

速览
本文来自微信公众号: 汽车商业评论 ,编辑:黄大路,作者:推动新汽车向前进
现在,欧亚经济联盟(EAEU,全称为Eurasian Economic Union)把调查范围扩大到了泰国和越南——那里正是中国轮胎企业过去十年集中建设海外产能的地方。
2026年9月24日,俄罗斯《生意人报》报道,欧亚经济委员会内部市场保护司建议,对原产于泰国和越南的载重轮胎征收为期五年的反倾销税,税率介于11.31%至22.37%。
目前公布的是调查部门建议。最终是否征税、何时生效,仍需欧亚经济委员会作出正式决定并公布法律文件。
欧亚经济联盟由俄罗斯、白俄罗斯、哈萨克斯坦、亚美尼亚和吉尔吉斯斯坦组成。这个组织于2015年正式运行。成员国之间实行统一的对外关税和部分共同贸易政策,货物原则上可以在联盟内部自由流通。
欧亚经济委员会是联盟的常设超国家监管机构,既负责组织贸易救济调查,也有权通过其管理机构作出最终决定。
对轮胎企业而言,这意味着一项反倾销措施一旦生效,影响的不是俄罗斯一个国家,而是整个五国关税区。
这也不是欧亚经济联盟第一次对中国轮胎采取措施。自2021年起,联盟已对原产于中国的载重轮胎征收14.79%至35.35%的反倾销税。
这一次,它们的关税开始追向中国企业设在海外的工厂。
名单里的中国工厂
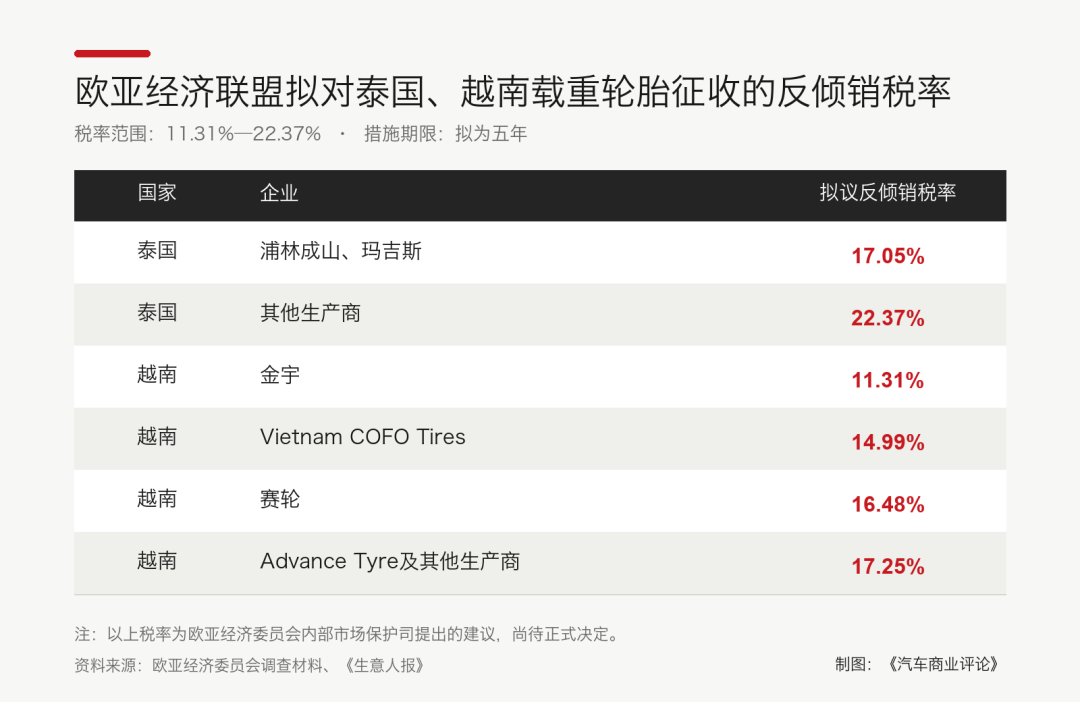
调查针对的是原产于泰国和越南的中国资本拥有的载重轮胎。拟议税率中,越南金宇最低,为11.31%;泰国未被单列的其他生产商最高,为22.37%。
浦林成山泰国工厂属于总部位于山东、在香港上市的浦林成山控股;金宇越南工厂属于东营广饶的非上市民营企业山东金宇轮胎有限公司;赛轮越南属于上交所上市公司赛轮集团;Advance Tyre是深交所上市公司贵州轮胎在越南设立的子公司。
Vietnam COFO Tires位于越南清化省。南非国际贸易管理委员会的初裁报告显示,调查人员经核查确认,山东长丰轮胎是该公司的股东及共同所有人。
《生意人报》把这层关系说得很直接:针对泰国和越南轮胎的保护措施,可能也意在遏制中国企业集团的扩张。俄罗斯轮胎生产商此前已多次对这种扩张表达担忧。
政治上的战略伙伴关系,并不会消除市场上的竞争。俄罗斯和白俄罗斯的轮胎厂需要保住产量、价格和利润,中国轮胎企业则希望利用海外工厂继续扩大出口。
对浦林成山来说,17.05%的拟议税率并不是一个遥远的数字。
浦林成山泰国在南非贸易调查中披露,美国、欧洲和俄罗斯是该工厂的主要出口市场。俄罗斯既然是主要目的地之一,欧亚经济联盟的税率变化就可能直接影响这座工厂的订单和报价。
该基地拥有年产200万条全钢子午线轮胎和1000万条半钢子午线轮胎的能力。2025年,基地全钢胎产能利用率由上一年的87.1%降至80.6%,公司在年报中称其全钢胎订单“略显疲软”。
这一变化发生在本次欧亚调查之前,两者不存在直接因果关系。但如果17.05%的税率最终落地,已经偏弱的全钢胎订单将面临新的价格压力。
赛轮越南的分量更重。2025年,赛轮集团境外主营业务收入为282.26亿元,是境内收入的三倍多。赛轮越南当年营业收入94.51亿元,归母净利润16.03亿元,相当于集团归母净利润的约46%,这一比较未考虑集团内部交易抵销。
海外工厂早已不是中国轮胎企业的边缘产能,而是收入和利润的重要来源。
欧洲先提高门槛
中国轮胎企业不断向海外建设产能,一个直接背景是,从中国工厂出口的通道正在变窄。
2026年7月,欧盟正式对原产于中国、负荷指数不超过121的乘用车及轻型商用车轮胎征收反倾销税,最终税率分为4.3%、24.4%和45.3%三档。
其中,韩国韩泰集团在中国的三家工厂获得4.3%的最低税率;山东永盛橡胶及未配合调查的其他企业适用45.3%;列入附件的其他配合调查企业适用24.4%。
这项调查始于2025年5月21日。此前,欧盟行业组织Coalition Against Unfair Tyre Imports于当年4月7日提出申请,认为来自中国的相关轮胎以倾销价格进入欧盟,并对当地产业造成损害。
欧盟委员会曾在2026年4月下发终裁披露文件,其中出现3.4%至51.6%的拟议税率,但那只是作出最终决定前向相关方披露的计算结果。正式条例依据“较低税率规则”调整后,最终生效税率为4.3%至45.3%。
欧盟案件针对的是中国原产产品,不包括中国企业在泰国、越南等国生产的轮胎。因此,它与欧亚经济联盟这次调查不是同一类措施。
但两者前后相接,呈现出中国轮胎出海面临的两层压力:从中国工厂直接出口,可能受到针对中国原产产品的反倾销税;转移到海外生产,又可能面对针对泰国、越南等新原产国的调查,甚至被追查海外工厂与中国母公司的关系。
海外建厂曾经是分散贸易风险的办法。现在,海外工厂本身也开始成为调查对象。
它们为什么要求征税
这次调查由三家欧亚经济联盟企业发起:白俄罗斯轮胎制造商别尔希纳、俄罗斯轮胎集团科迪安特,以及下卡姆斯克载重轮胎厂。
别尔希纳位于白俄罗斯博布鲁伊斯克,产品覆盖乘用车、载重汽车、工程机械和矿山车辆轮胎。科迪安特是俄罗斯大型轮胎企业,2024年被北方集团收购,旗下雅罗斯拉夫尔工厂生产Cordiant Professional载重轮胎。下卡姆斯克载重轮胎厂属于鞑靼石油集团旗下的卡马轮胎体系,主要生产KAMA品牌载重轮胎,并为卡玛斯等俄罗斯商用车企业配套。
三家申请企业所面对的,是泰国和越南载重轮胎在欧亚市场份额上升。
调查材料显示,2022年至2024年,欧亚经济联盟载重轮胎需求微增0.8%,当地企业产量却下降5.6%,销售利润减少58.7%。
在随后的调查期内,市场消费量下降12.1%,来自泰国和越南的进口量却基本没有变化,进口产品的市场份额因此继续上升。调查部门认为,相关进口轮胎长期以低于当地产品的价格销售,迫使本地企业压低售价。
科迪安特向《生意人报》表示,2026年1月至7月,载重轮胎进口增长27%,同期需求只增长约5%,市场正在形成以低价进口产品为主的过剩。
进口商并不认同这一结论。俄罗斯轮胎进口商ProfSnabService称,欧亚经济联盟企业现有产能只能满足大约一半的市场需求,征税可能推高价格,并减少运输企业可以选择的产品规格。
欧亚经济委员会的反驳依据之一,是位于哈萨克斯坦卡拉干达州萨兰市的Tengri Tyres工厂。
这座工厂由俄罗斯鞑靼石油集团与哈萨克斯坦汽车集团Allur合作建设,2024年开始生产,是哈萨克斯坦目前唯一的轮胎制造工厂。其设计产能为每年300万条乘用车轮胎和50万条载重轮胎。
哈萨克斯坦官方2025年介绍该项目时称,工厂尚未达到满负荷运行状态,当时正在启动载重轮胎的批量生产。
这使双方的分歧更加具体。欧亚经济委员会认为,Tengri Tyres等工厂的闲置产能能够替代相当一部分泰国和越南进口;进口商关心的则是,这些仍在爬坡的产能能否及时提供足够数量和规格的载重轮胎。
南非已经干过一次
欧亚经济联盟不是第一个追踪中国轮胎企业海外产能的市场。
2024年9月,南非国际贸易管理委员会启动反规避调查,判断中国轮胎企业是否通过柬埔寨、泰国和越南生产,规避南非针对中国轮胎征收的反倾销税。
在这起与欧亚经济联盟调查无关的南非反规避案件中,2025年5月公布的初裁涉及森麒麟泰国、浦林成山泰国、玲珑泰国和赛轮越南等企业。南非国际贸易管理委员会初步认定这些企业存在规避行为,同时把Vietnam COFO、Firemax Cambodia和Haohua Vietnam排除在拟议措施之外。
浦林成山泰国在应诉材料中提出,该工厂独立运营,生产和出口决策不由中国母公司控制;其对南部非洲关税同盟的出口只占全部出口的0.01%,不存在为了规避南非关税而转移贸易的商业动机。
这起调查最终没有形成措施。南非贸易部长没有批准委员会的建议,18个月法定调查期限届满后,案件于2026年3月终止。
结果虽然没有落地,调查方法却留下了:进口国不仅看报关时写着哪个原产国,还会继续检查海外工厂的股权关系、原料来源、设备投资、生产能力以及订单转移过程。
海外设厂改变了轮胎的原产地,却不一定能够切断它与中国母公司的关系。
美国想把范围扩大到所有进口来源
美国钢铁工人联合会(United Steelworkers,USW)正在推动另一种范围更广的措施。
2026年9月14日,USW国际主席罗克珊·布朗致信美国贸易代表格里尔,要求依据《1974年贸易法》第201条,对进口轮胎启动全球保障措施调查。
信中点名了来自塞尔维亚、柬埔寨和秘鲁等地的轮胎进口,称部分来源的进口增幅达到429%。
USW同时指出,2013年以来,中国轮胎企业已在柬埔寨、塞尔维亚、泰国、越南等七个国家建设17座工厂。其中,玲珑轮胎的塞尔维亚工厂已于2024年进入批量生产;柬埔寨则聚集了赛轮、通用股份等中国企业的已投产基地,万力轮胎也在当地推进新项目。
这个联合会希望调查覆盖乘用车及轻卡轮胎、卡客车轮胎、非公路轮胎和航空轮胎,并提出设置“分级进口限额”等救济措施。
第201条与普通反倾销调查不同。它不要求证明某个国家的企业存在倾销,也不要求证明企业获得了不当补贴。调查重点是进口增长是否对美国本土产业造成“严重损害”。
如果调查成立,措施可以同时覆盖多个进口来源。企业即使把工厂从一个国家转移到另一个国家,也未必能够避开限制。
不过,这封信目前只是工会提出的请求。美国政府尚未正式立案,更没有决定实施新的进口限制。第201条对“严重损害”的证明要求较高,USW的主张能否成立仍有很大不确定性。
反倾销应诉是常态
贸易壁垒追到海外,并不意味着企业只能等待结果。
青岛森麒麟轮胎股份有限公司的泰国工厂曾经给出一个典型案例。它涉及的是美国乘用车和轻卡轮胎市场,与本次欧亚载重轮胎调查不是同一个案件,但足以说明应诉对税率的影响。
2021年,美国对泰国乘用车和轻卡轮胎发布反倾销税令。没有单独税率的企业适用17.06%的税率。
森麒麟泰国随后作为强制应诉企业参加第一次行政复审。2024年1月公布的终裁中,其税率降至1.24%;另一家强制应诉企业、日本住友橡胶的泰国公司税率为6.16%。没有被单独审查的企业统一适用4.52%,其中包括浦林成山泰国。
税率还会继续变化。
在针对2022年7月至2023年6月进口产品的下一轮复审中,浦林成山泰国成为强制应诉企业。美国商务部2025年5月公布的终裁显示,浦林成山泰国的税率为5.08%,日本住友橡胶泰国公司为3.76%;本轮复审中五家未被单独审查的企业适用3.89%。
没有被本轮或此前程序覆盖的其他生产商和出口商,仍适用17.06%的“其他企业税率”。
同一家公司、同一座工厂、同一个出口市场,在不同年度可能面对不同税率。出口价格、生产成本、关联交易和应诉材料都会影响结果。
海外建厂之后,企业不仅要管理生产、供应链和销售,还要长期保存能够经受贸易调查核验的数据。对大型轮胎企业来说,反倾销应诉已经不是偶发的法律事务,而是海外工厂日常经营的一部分。
如果把工厂建到欧亚经济联盟
既然从中国出口要被征税,从泰国和越南出口也开始受到调查,中国轮胎企业还有一个看似直接的选择:把工厂建到欧亚经济联盟内部。
目前,这条路还没有被大规模采用。
截至2026年9月,公开资料中尚未发现中国主流乘用车和卡客车轮胎企业在俄罗斯、白俄罗斯、哈萨克斯坦、亚美尼亚或吉尔吉斯斯坦建成大型全流程生产基地。
玲珑轮胎在塞尔维亚拥有工厂,但塞尔维亚并不是欧亚经济联盟成员国。哈萨克斯坦的Tengri Tyres则是俄罗斯鞑靼石油集团与哈萨克斯坦Allur集团合作建设的工厂,也不是中国企业项目。
目前最明确的中国企业投资,是海安橡胶集团计划在俄罗斯鄂木斯克建设的巨型全钢工程机械子午线轮胎工厂。根据公司公告,中方将合计持有项目公司51%的股权,项目预计投资不超过539.9亿卢布。
不过,这座工厂尚未投产,规划产品主要是矿山使用的巨型工程胎,与本次欧亚调查涉及的普通载重轮胎不属于同一个市场。
如果中国轮胎企业在俄罗斯或其他成员国建立真实、完整的生产基地,其产品在欧亚经济联盟内部销售,原则上不再属于从中国、泰国或越南进口的轮胎,也就不会被本次反倾销税直接覆盖。
但前提是工厂必须完成足以改变产品原产地的实质性生产。如果只是进口成品胎或主要半成品,在当地完成简单组装、换标或转运,仍可能受到原产地核查,甚至被认定为规避反倾销措施。
本地建厂解决的也只是一道关税。企业还要面对市场规模能否消化产能、当地供应链是否完整、利润能否顺利汇出,以及汇率、制裁和政策变化等问题。如果产品从欧亚经济联盟工厂继续出口到美国或欧盟,进口国仍然可以针对新的原产地启动调查。
把工厂建到市场内部,确实比寻找下一个出口跳板更接近真正的全球化。只是这一次,企业需要承担的已经不只是建厂成本,还包括长期留在当地经营的成本。
海外工厂角色需要重新定义
海外建厂仍有价值。原料、成本、交付距离和产能分散带来的优势不会因为一次反倾销调查消失,但海外工厂已经不能再被简单地当作绕开关税的出口通道。
中国轮胎从国内出口时,面对的是针对中国原产产品的反倾销税;把产能搬到泰国、越南和柬埔寨之后,又可能面对针对新原产国的调查;如果进口国认为企业只是在不同国家之间转移贸易,还可能启动反规避调查,甚至考虑覆盖所有进口来源的全球保障措施。
对名单上的企业而言,眼前首先是一笔具体的财务账。11%至17%左右的新增税率未必足以让一座工厂失去市场,却足以压缩部分低毛利产品的利润。
企业需要重新计算每一种规格的到岸成本、经销商利润和终端售价,再决定哪些订单继续做,哪些产品需要提价,哪些市场不再值得投入。
不同企业受到的影响不会相同。决定结果的,不只是税率高低,还包括欧亚市场在工厂出口中的占比、客户对价格的敏感程度,以及企业能否把订单转向其他市场。浦林成山泰国已经披露俄罗斯是其主要出口市场之一,但俄罗斯和其他欧亚经济联盟国家究竟占其载重胎出口多少,目前仍没有公开数据。
《生意人报》已向此次名单中的企业发出问询,报道没有刊出相关企业的回应。截至目前,浦林成山、赛轮等企业也尚未公开说明,如果拟议税率生效,它们将选择提价、压缩利润,还是调整订单流向。
更长远的变化,是海外工厂的角色需要重新定义。
过去,中国轮胎企业建设海外基地,一个重要目的就是获得新的原产地和出口通道。现在,一座主要服务单一市场的海外工厂,可能因为一次调查而改变盈利能力;继续寻找新的低关税国家建厂,也只会增加投资、管理和合规成本,未必能够永久避开贸易壁垒。
海外工厂因此需要从“出口跳板”变成真正的区域生产基地。它既要能够向多个市场分配订单,也要拥有当地客户和本地销售,还要经得住对成本、原料、关联交易和原产地的逐项核查。
当然,中国轮胎企业的全球化没有因此失效,但海外工厂已经不再是关税的护身符。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 出海