2026-10-02 10:16
速览
本文来自微信公众号: AI时代仍不辍思考 ,作者:创业思考碎片
谁都不想被去中介化,但Yelp和Tripadvisor最终被谷歌取代了,所有平台都被苹果取代了。一般来说,marketplace(第三方平台)都想掌控客户关系和支付,但掌握客户资源的一方可能会有其他想法。
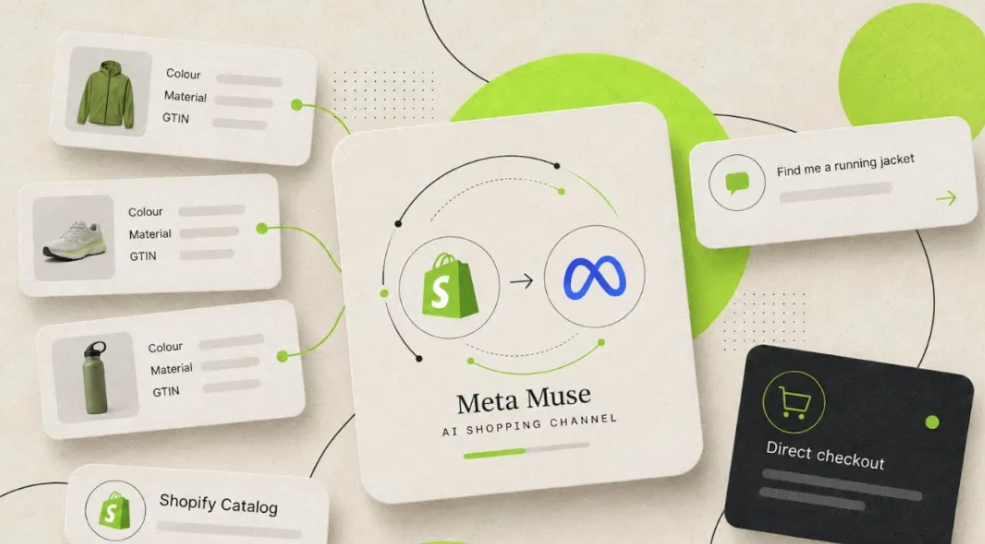
当“谁拥有客户”的权力格局发生变化时,每个人都争先恐后地想要占据一席之地——有些人会积极争取,而有些人则会选择退出。上周,亚马逊宣布“禁掉Muse!”,而Shopify(它不像亚马逊那样拥有庞大的广告业务、因此面临更大的风险)却积极参与并欢迎整合,这种对比显而易见。关键在于,人工智能助手无需复制亚马逊的仓库就能对亚马逊的利润构成压力。它们需要成为你决定购买什么商品的地方。
未来的样子其实并不难想象。想象一下,你让一个助手帮你订晚餐。它知道你的预算、饮食偏好以及你何时在家。助手会选择一家餐厅,通过Toast下单,然后安排DoorDash Drive送餐。Toast可以处理付款,DoorDash负责配送。你无需浏览任何平台,也不会看到任何广告。
你是否喜欢这种方式主要取决于两个方面:
1)智能体能为你带来多少新增需求?你目前拥有多少市场份额,以及你还能进一步扩大市场份额(你能否获得更多客户和订单,从而抵消利润池面临的风险?)
2)平台利润中有多少取决于对内容发现和客户关系的掌控?客户屏幕使用时长对您的业务有多重要?(换句话说:您的营业收入中有多少百分比来自佣金和/或广告收入?)
这些激励机制与议价能力不同。平台可能希望获得助手带来的需求,但具体条款取决于助手是否有可靠的替代方案来完成订单。公司可以欢迎新的销售渠道,同时也会努力谈判以维护自身的经济利益。
这些行动赢得了分销权。
亚马逊、DoorDash和Instacart通过可靠地完成那些棘手的事情赢得了消费者的信任:提供丰富的商品选择和愉悦的用户体验,及时配送订单,处理商品替换,并解决任何可能出现的问题。这些能力培养了消费者的习惯,并带来了可观的广告收益。
Muse、ChatGPT、Grok Bot和Instinct无法在短期内重建物流和客户网络。它们可以比较现有供应商,并将订单分配给最符合客户需求的供应商。
现有企业或许能保持其物流配送优势,但这并不能保证其利润池的稳定。2025年,亚马逊的广告收入为690亿美元,而剔除AWS后,其营业收入仅为340亿美元。广告收入并非利润,但假设其贡献率为70%,则广告收入的贡献超过了公布的营业收入。DoorDash和Instacart的情况也类似。
广告收入和佣金是互联网消费的关键,我们可能正处于一场重大变革的边缘。到2025年,Alphabet和Meta作为分发中心,其广告收入合计将接近5000亿美元。这些资金流规模庞大且持续多年,即便其中一部分发生有意义的再分配,也足以支撑一个全新的商业模式和竞争生态系统。
谁会欢迎另一个渠道?
对于平台而言,智能体可以带来新客户(这当然很好),但也可能抢走原本就能拿下的订单(这就不那么划算了)。即使条件不太理想,前者仍然很有吸引力。而后者则可能导致平台以更低的利润完成同样的订单。最终的决定取决于智能体带来的新需求量以及平台从客户发现和广告中获得的收益。
多年来,达美乐披萨可以说是餐饮界最顽强抵抗DoorDash和Uber Eats的巨头。(你可以说它是披萨界的“加斯·布鲁克斯拒绝Spotify”。)管理层不愿将客户关系拱手让给那些需要付费才能享受送餐服务的聚合平台。但达美乐最终意识到,聚合平台的作用远不止于配送基础设施,它们还能帮助达美乐发现新客户并获取新用户。达美乐保留了自家订餐平台的会员忠诚度计划,但同时也押注于新的市场需求。如今,代理商们可以代表达美乐与DoorDash进行谈判了。
早期的分歧颇具深意:Instacart正在整合Muse,而亚马逊则试图阻止它。两种选择在经济上都有其合理性。亚马逊的庞大业务范围和已形成的购物习惯使其拥有更强的谈判地位:一个无法在亚马逊购物的助手对那些原本就打算在亚马逊购物的顾客来说价值不大。因此,亚马逊在这方面拥有谈判优势,而且如果它最终允许Muse回归,很可能会保留一些原有的经济模式。另一方面,Instacart则有更大的空间去争取那些并非首先在其平台上购买杂货的顾客。
Shopify、Toast和Square的动机有所不同。它们允许代理商访问商家的库存、结账流程和运营流程,从而开辟新的销售渠道,同时继续赚取软件和支付收入。Shopify与Muse的集成使这种动机更加具体。目前没有其他类似的市场广告业务需要保护。
这改变了代理商可选择的方案。以晚餐为例,Toast负责下单和支付,而DoorDash Drive负责配送。代理商可以为餐厅带来顾客,而无需将顾客引导至DoorDash的平台。即使DoorDash仍然处理订单,这也给佣金和广告收入带来了压力。我的合伙人Seema将这种企业软件层面的分离描述为“无头模式”。
谁在投资这些订单?
我们知道,顾客有时愿意为便利买单。他们接受DoorDash上更高的菜单价格,这对于餐厅来说也是盈利的必要条件。如果助手可以在亚马逊上帮你下单并付款,人们会接受更高的价格吗?我们会愿意付费让助手帮我们协调晚餐安排、确认偏好并下单吗?如果这能节省足够的时间和精力,那么这项费用或许可以支持现有市场之外的另一项业务。但支付给助手的费用并不能弥补市场损失的广告利润。部分支出需要流入市场,或者伴随着足够的额外订单量或成本节约。Instacart已经发现,通过其人工智能助手下单的商品数量和总金额都超过了Instacart的典型订单量。
乐观地看,或许有人会说:减少人工浏览意味着增加购买。消费平台多年来致力于简化用户从想要购买到最终下单的流程。而智能助手则可以省去大部分剩余的工作:搜索、比较、协调和结账。你一直没时间计划的旅行变成了预订,在群聊中犹豫不决的晚餐也变成了订单。
这可能会改变共享客户关系的经济模式。平台每笔订单的利润可能会降低,但如果助手能带来足够多的额外订单,总利润可能会更高。问题在于,他们创造的新业务是否足以弥补原本就会发生的业务所造成的利润损失。
旅游行业的例子说明了这些力量如何相互制约。如果Expedia付费给在线助手而不是Google来获取预订,它可能只是用另一种获客成本取代了一种获客成本。如果在线助手对原本可以直接预订的Airbnb房源收费,那就引入了新的成本。然而,Airbnb的差异化房源库存可能使其在这些条款上拥有优势:无法提供旅行者所需房源的在线助手的作用就大打折扣。因此,Airbnb既可能拥有强大的谈判地位,也可能拥有强烈的动机来维护其直接客户关系。
此外,这些经济效益最终如何取决于企业是通过代理带来的新流量获取客户,还是仅仅通过代理获取订单。如果代理带我去Expedia,而我恰好很喜欢他们的服务,我可能会成为回头客,之后直接预订。但如果我下次旅行还是找代理,Expedia就必须再次赢得订单。更多的预订并不一定意味着更多的回头客会直接预订。
第三个需要考虑的因素是现有的实体基础设施。这对于谈判筹码来说是一把双刃剑,因为拥有这些基础设施确实能提升你的经济实力,但从另一个角度来看,这也会让你处于弱势地位,因为你需要一定的业务量才能保证这些资产的利用率。例如,如果你是亚马逊,你面临的情况是:保留一个订单但失去广告收入(以及该订单的贡献毛利),你仍然会选择保留订单,而不是完全失去订单,从而将基础设施成本分摊到更少的订单上。
物流助理不能假定明天还能以今天相同的条件获得订单履行服务。更高的费用、更低的利润或更少的投资可以弥补这一缺口。更大的订单量和更低的获客成本可以抵消部分缺口,尤其是在订单是新订单而非重新分配订单的情况下。物流助理也可能向供应商收取客户访问权限费用。最终结果取决于双方对彼此业务的需求程度。
我预计底层网络仍将保持价值。但我不太确定,一旦客户被其他公司抢走,它们还能继续占据同样的经济份额吗?不过,现有企业正在捍卫的利润池,或许也能支撑起新一代的电商公司,而这些公司正是建立在这些现有企业所构建的基础设施之上。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。