2026-10-04 14:06

速览
本文来自微信公众号: 和讯 ,作者:晓熹
9月28日下午1点02分,津药药业触及涨停,股价报6.21元,封单资金约3096万元。当日医药板块局部活跃,丽珠集团此前已涨停,康弘药业、普洛药业、健康元等涨幅居前。
津药药业不是孤例。9月28日、29日,这家公司连续两个交易日收盘价格涨幅偏离值累计达到20%,触发股票交易异常波动。公司在公告中坦承,经自查并向控股股东核实,不存在应披露而未披露的重大事项,生产经营活动正常,“市场环境或行业政策未发生重大调整”。
异动的催化剂,是一个尚未揭晓的奖项。诺贝尔奖官网已公布,2026年生理学或医学奖将于10月5日北京时间17:30最先公布。而在9月,被称为“诺奖风向标”的拉斯克基础医学研究奖已授予斯坦福大学的伊曼纽尔·米格诺特和筑波大学的柳泽正史,表彰他们发现维持清醒的脑肽——食欲素。历史上拉斯克奖得主后来获得诺贝尔奖的比例超过40%,市场资金因此提前押注。
01
一个管睡觉的分子,如何进入诺奖视野
1998年前后,日本科学家柳泽正史带领团队研究大脑中与进食有关的信号分子。他们在下丘脑发现了一种此前未知的蛋白质片段。下丘脑是大脑底部一个很小的区域。因为最初观察到它与促进进食有关,研究者将其命名为“食欲素”,意思是与食欲有关的物质。
但后续研究很快显示,食欲素的主要功能并非调控进食,而是维持清醒。它是一套从下丘脑投射到全脑的觉醒调控系统。如果这套系统出现问题,大脑就无法稳定维持觉醒状态。
几乎同一时期,美国科学家米格诺特从另一条路径独立发现了同一通路。他在研究犬类发作性睡病时,通过遗传学分析锁定了食欲素受体基因的突变,证明食欲素信号缺失是发作性睡病的直接病因。两条独立的研究线在1999年前后汇合,共同确立了一个结论:食欲素是维持清醒状态的关键分子,其缺乏会导致不可抑制的睡眠发作。
这套生理系统的成药价值,在于它的双向可调性。阻断食欲素受体,可以降低过强的觉醒驱动力,用于治疗失眠。目前已经上市的三款失眠药,分别来自默克、卫材和Idorsia,它们都属于这类药物。它们的作用机制与传统安眠药不同,不是强行抑制大脑活动,而是把过度清醒的开关调低。反过来,激活食欲素受体,可以补偿发作性睡病患者缺失的食欲素信号,恢复正常的觉醒调控。武田的一款药物、礼来收购的Centessa Pharmaceuticals手中的候选药物、阿尔克梅斯的候选药物,走的都是这条路线。2026年8月,武田的那款药物获得美国药监局批准,成为第一个针对发作性睡病根本病因的药物,而不是只缓解症状。
一个神经肽系统同时对应失眠和嗜睡两种截然相反的适应症,这在脑科学药物研发中并不常见。也正因为这种双向可调的特性,食欲素从一个冷门的神经肽,变成了跨国药企争相押注的靶点。
02
A股涨停板上的食欲素
A股对这轮食欲素概念的集中炒作,起点是9月28日。津药药业开盘后快速拉升,下午1点02分触及涨停,收盘价6.27元,封单资金约3096万元。9月29日继续涨停,收盘6.90元,连续两个交易日收盘价格涨幅偏离值累计达到20%,触发股票交易异常波动。康弘药业、普洛药业、健康元等同期涨幅居前。
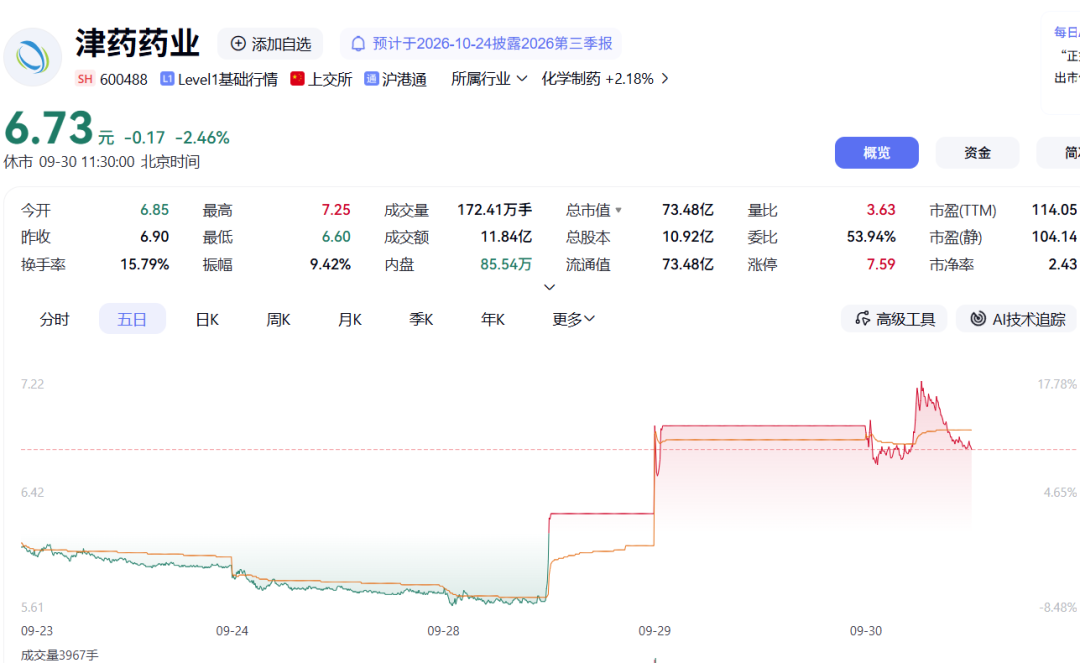
津药药业并非在9月28日才第一次异动。早在9月中旬,这只股票已经反复活跃。9月10日涨停,成交额11.11亿元,换手率17.35%;9月11日大跌9.32%;9月14日再度涨停,全天换手率10.94%,成交额6.72亿元,沪股通净买入4115.18万元,营业部席位合计净买入2亿元。到9月15日,津药药业4个交易日内录得3个涨停,累计涨幅20.90%,累计换手率56.79%。9月28日、29日的两连板,是这轮行情的第二波拉升。
资金面特征清晰。9月14日龙虎榜上,国泰海通证券武汉紫阳东路营业部买入1.07亿元,开源证券西安西大街营业部买入7386万元。9月29日龙虎榜数据显示,北向资金三日净买入6910.26万元,高盛(中国)证券上海浦东新区世纪大道营业部出现在买入前列。股东户数从9月10日的79012户增至9月18日的91786户,短短八个交易日增加了12774户,增幅16.2%。散户在涌入,而游资和北向资金在前期已经介入。
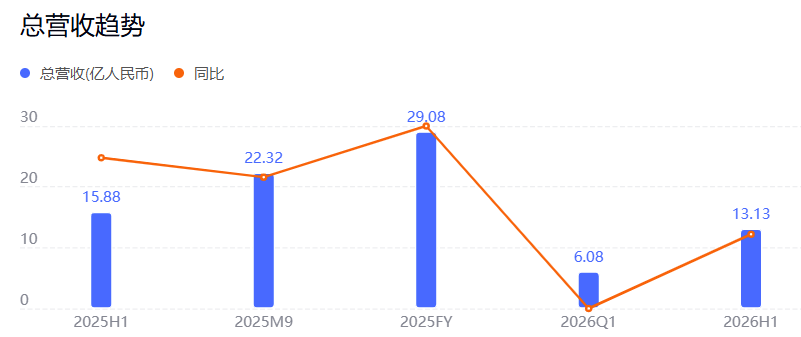
津药药业被资金选中,核心逻辑是“潜伏已久”。公司主营甾体激素类、氨基酸类原料药及制剂,2026年上半年营业收入13.13亿元,同比下降17.33%;归母净利润4317万元,同比下降12.43%;扣非净利润同比大降63.24%。从基本面看,它和食欲素这个前沿靶点的距离并不比其他仿制药企业更近。
但资金翻出了2019年的一份临床批件。津药药业当时拿到了食欲素受体拮抗剂的临床批件,布局了苏沃雷生(全球首个DORA类失眠药)的仿制药管线。苏沃雷生是全球最早上市的双重食欲素受体拮抗剂,同时阻断OX1R和OX2R受体,作用机制直接围绕食欲素通路。这个标签足以让津药药业被划入“食欲素概念股”。
但仿制药管线的真实进展,和股价走势之间存在明显落差。苏沃雷生仿制药的生物等效性试验已经暂停。这个品种2023年被列入第二类精神药品管控目录,2025年被移出,2026年1月才正式被列为第四批鼓励仿制目录。也就是说,政策层面的仿制窗口刚刚打开,而津药药业自己的BE试验处于停滞状态。公司在投资者互动平台上的表态也很清楚:“公司目前研发以仿制药为主,无在研创新药项目”。
这不是A股第一次因“食欲素”标签炒作津药药业。2026年4月,津药药业曾走出7连板,随后公司发布严重异常波动公告,明确表示“无在研创新药项目,相关炒作存在明显误读”。四个月前的那次澄清,和九月底的这轮异动,基本面背景几乎完全一致——经营业绩持续下滑,苏沃雷生管线没有实质推进,股价上涨的驱动力来自外部题材而非内部变化。
03
武田交卷
如果只看A股,容易产生一种错觉:食欲素赛道还停留在临床批件和概念标签阶段。但真实情况是,海外产业线在2026年已经完成了从学术概念到商业化验证的关键跨越,而且每一次催化都有扎实的产业基础。
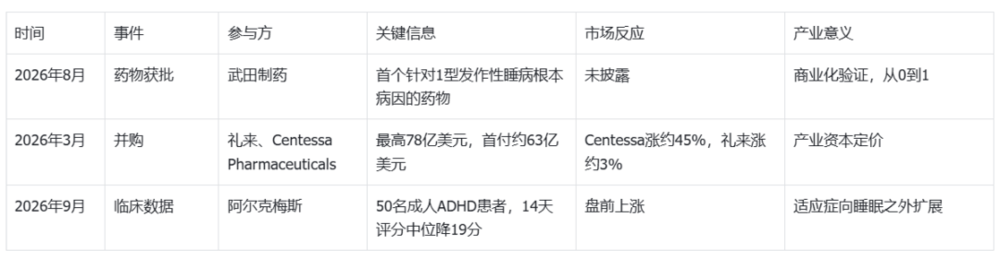
2026年8月,美国药监局批准了武田制药的一款食欲素药物。这是第一个针对1型发作性睡病根本病因的药物。1型发作性睡病患者大脑里生产食欲素的细胞大量丢失,身体缺的就是这个东西。以前的药只能缓解症状,比如让人白天少犯困,但没法解决病因。武田这款药的作用是补上缺失的食欲素信号,所以被批准用于治疗这个病本身,而不是只针对某一个症状。在临床试验中,患者各项症状都出现了明显改善。
2026年3月,礼来宣布以最高78亿美元收购美国生物技术公司森特萨制药。森特萨手里有一款食欲素药物,正在针对1型发作性睡病、2型发作性睡病和特发性嗜睡症做中期临床研究,前期数据显示它有潜力成为同类里最好的。消息公布当天,森特萨股价大涨约45%,礼来自己的股价也涨了约3%。这笔收购是产业资本用真金白银给食欲素赛道定价。
2026年9月,阿尔克梅斯公布了一款口服食欲素药物治疗成人注意缺陷多动障碍的早期临床数据。在50名成人患者中,高剂量组用药14天后,症状评分中位数下降了19分,从第6天开始就能观察到有临床意义的改善。这是第一个在注意缺陷多动障碍成人中展示出疗效的食欲素药物。不过要注意,注意缺陷多动障碍患者的食欲素水平基本正常,药物能起效说明这个机制可能不只适用于食欲素缺乏的患者。目前这项研究还处于早期,更大规模的2期试验正在入组,数据预计2027年读出。
这三件事放在一起,食欲素赛道的产业逻辑就很清楚了。武田获批说明药物能上市,礼来收购说明产业资本愿意花大钱,阿尔克梅斯的数据则说明这个机制可能从睡眠障碍扩展到更广泛的中枢神经系统疾病。海外产业线的每一次股价变动,背后都有具体的临床数据、交易条款或监管文件支撑,这是和A股概念炒作最本质的区别。
04
华尔街怎么看
产业事件的集中出现,让华尔街投行和咨询机构在2026年密集更新了对食欲素赛道的测算。各家口径和数值差异很大,而这些差异指向同一个核心变量。
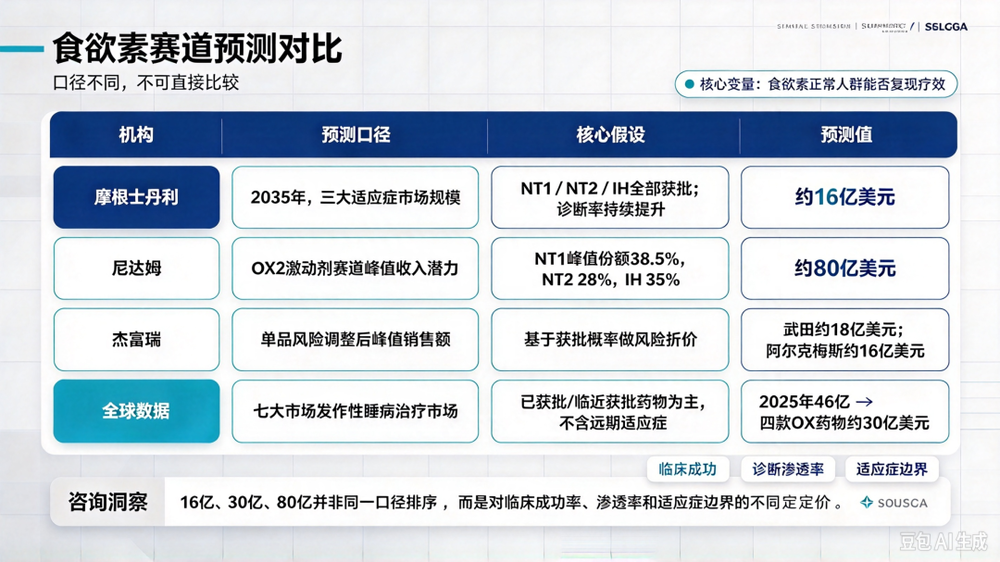
摩根士丹利的判断最具标志性。其全球睡眠模型估计,仅针对1型发作性睡病、2型发作性睡病和特发性嗜睡症三个核心适应症,到2035年市场规模约16亿美元,并将这条赛道类比为胰高血糖素样肽-1的早期路径。摩根士丹利还估计,美国有近35万人、全球超过300万人患有发作性睡病或特发性嗜睡症,许多人尚未被诊断。
尼达姆从份额渗透率出发,假设食欲素2受体激动剂在1型发作性睡病峰值份额约38.5%,2型约28%,特发性嗜睡症约35%,整体峰值收入潜力约80亿美元。杰富瑞则聚焦单品,在风险调整后口径下估计武田药物峰值销售约18亿美元。全球数据相对保守,预计七大市场发作性睡病治疗市场从2025年46亿美元增至2035年78亿美元,四款食欲素药物合计约30亿美元。
把表格里三家机构的预测摆在一起,数字差异很大:摩根士丹利16亿美元,全球数据30亿美元,尼达姆80亿美元。但它们的口径完全不同,不能直接比较。摩根士丹利算的是2035年三个核心适应症的市场规模,前提是药物在1型发作性睡病、2型发作性睡病和特发性嗜睡症上都获批。全球数据只计算已获批或接近获批药物在发作性睡病领域的销售,不包含更远期的适应症。尼达姆则从峰值收入潜力出发,假设了更高的患者渗透率和市场份额。
差异的根源在同一个问题上:药物在食欲素水平正常的患者身上能不能起效。1型发作性睡病患者大脑里生产食欲素的细胞大量丢失,药物补的就是缺失的信号,机制和病因直接对应,所以所有机构对这部分判断差别不大。但2型发作性睡病患者只有约三成存在部分食欲素丢失,特发性嗜睡症患者的食欲素水平则完全正常。药物在这些人群里能否复现疗效,目前只有少量早期数据。
诊断率和治疗率也是关键变量。美国发作性睡病患者约17万人,全球超过300万人,但确诊率不到50%,治疗率约75%。这意味着真正的瓶颈在诊断环节,超过一半的患者尚未被确诊。尼达姆假设诊断率会从50%提升到60%,但2型发作性睡病和特发性嗜睡症的诊断率提升幅度更小。即使药物有效,实际能触达的患者数量也远低于患病人数。
所以,三家机构的预测差距本质上是对“食欲素正常人群能否复现疗效”给出了不同的权重。如果2型发作性睡病和特发性嗜睡症的后期数据失败,摩根士丹利的16亿会向全球数据的30亿收敛;如果ADHD等更远适应症验证成功,全球数据的模型则会向上修正。这条赛道目前的定价,是在为一个尚未完成的临床验证过程提前买单。
海外产业线的每一次催化,背后都是临床数据、并购条款或监管文件。A股9月28日的涨停,背后只有10月5日这个日期。津药药业的仿制药试验已暂停,康弘药业处于临床I期,这些标的没有被任何机构模型覆盖。10月5日17:30答案揭晓前,涨停板只是在为那个时刻定价。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 医疗