2026-10-04 15:09
速览
本文来自微信公众号: 投中网 ,作者:李馨婷
属于日本老牌药企的黄金时代,也已经过去。
作者李馨婷
本文字数2882
手搓量丨100%AI含量丨0%
保健品丑闻爆发两年半后,小林制药要卖身了。
据外媒报道,私募股权机构CVC Capital Partners与日本产业推进机构(NSSK),正在考虑对小林制药株式会社(小林制药)发起私有化收购,潜在要约金额超过5000亿日元(折合人民币约215亿元),小林制药创始家族也可能参与其中。
小林制药通过一则声明确认了这则私有化收购提案,但表示尚未做出任何决定。不过,据知情人士透露,公司及创始家族已聘请银行和财务顾问评估这份提案。
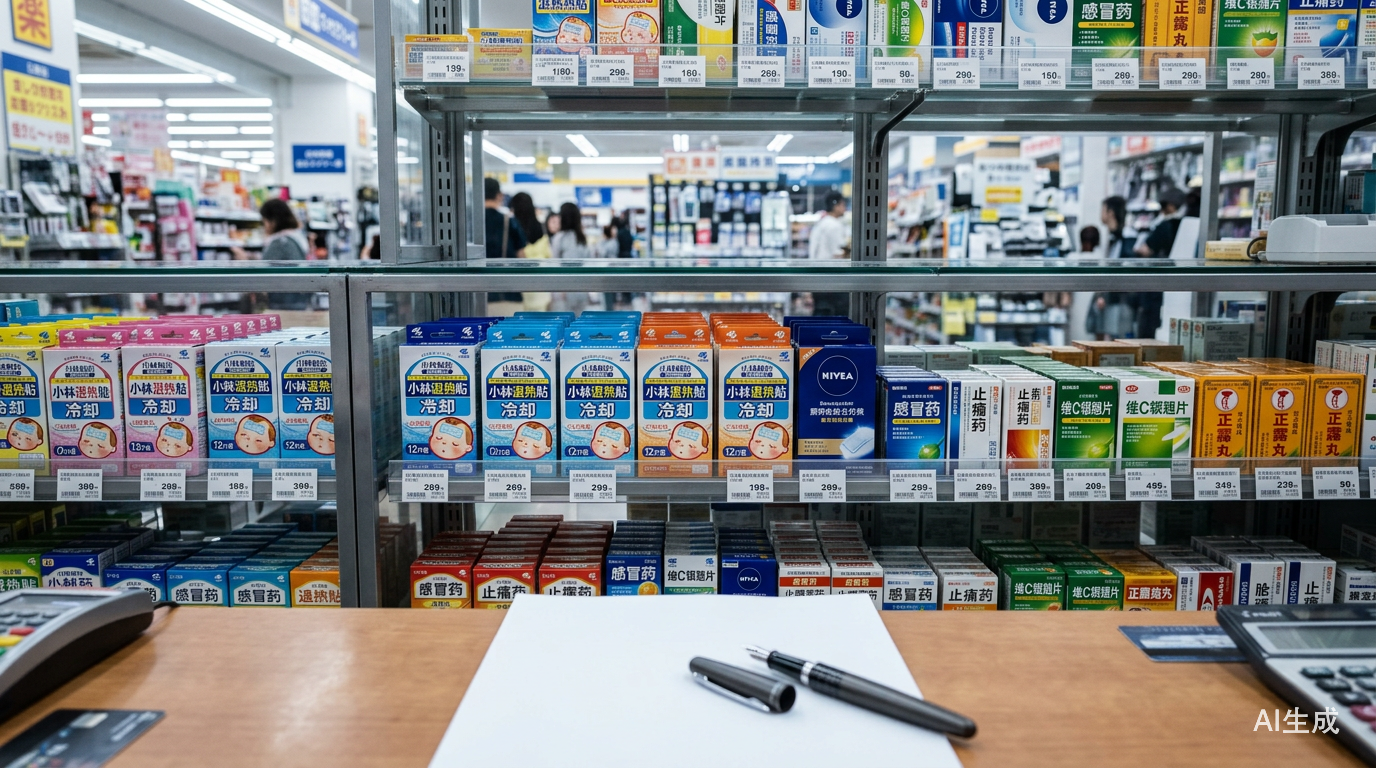
对小林制药来说,这份提案来得算是及时——小林制药曾靠着镇痛消炎剂、退热贴、去鸡皮膏等产品,被称为"日本神药"。尤其是当711、全家、罗森这样日系便利店在国内迅速铺开,小林制药的这些小玩意儿,也逐渐变成了中国人民的快消品。
然而,在2024年3月旗下红曲保健品被曝导致健康损害后,两年多来,这家公司一直困在业绩下滑、股东施压与信任崩塌的漩涡里。
截至9月29日收盘,受收购预期推动,小林制药的股价一周内已涨超16%,市值达到5346亿日元(约合人民币229亿元),基本回到了丑闻爆发前的水平。但比起巅峰时期,这个市值依旧是打了对折——2020年12月,小林制药的市值一度达到1.07万亿日元(约合人民币459亿元)。
无论这次私有化进程是否顺利,属于小林制药等日本老牌药企的黄金时代,也已经过去。
日本土特产,爆雷
虽然看名字是个药企,但小林制药的业务领域其实更接近日用品。
小林制药的产品线,像是一家日本药妆店的浓缩版:药品、口腔护理、食品、香氛、除臭剂、家居用品等。其中,药品主要是眼药水、鼻炎药、去疤药等治疗轻症的药物。而撑起市场辨识度的,还是镇痛消炎剂、暖宝宝与退热贴。
这个业务结构,与小林制药的来时路有关。
1886年,商人小林忠兵卫创立了小林制药的前身“小林盛大堂”。起初,小林盛大堂做的是生活用品、化妆品与药品的经销生意。做经销商利润薄,小林制药很快决定转型做生产商,陆续推出了治疗脚气、脚癣的药剂和头痛药,但并没在市场上砸起水花。这很合理——制药是一门高壁垒生意,研发一款新药动辄10年起,半路出家的小林制药,拿什么和大药企比?
于是小林制药调头回到了自己熟悉的日用品领域,开始在大企业看不上的细分市场发力。
用小林制药的官方说法,这种产品策略叫“在小池塘钓大鱼”:
10亿元体量的市场是大池塘,竞争激烈,不是目标市场。而1亿元体量的小池塘里竞争少,可以获得高市场占有率,确保高利润率。
沿着这个思路,小林制药推出了牙线棒、去死皮膏、防中暑的清凉贴片、专治鞋柜冰箱马桶异味的除臭剂等产品。再配上标志性的吸睛包装,小林制药逐渐成为外国消费者高低得买上几件“日本特产”。
小林制药的这套打法,很长一段时间都很奏效。2023年,小林制药营收1734亿日元(折合人民币约74亿元),国内业务贡献1304亿日元,访日游客的消费回暖是一大助力。海外业务占总营收约24%,中国内地及香港市场合计贡献约135亿日元(约6亿元),占总营收约8%。截至2023年,小林制药已经连续26个财年保持最终利润增长。
绕开巨头,在生活场景的细枝末节里找增量,再将部分生产环节外包,小林制药的“轻生意”本来应该稳定地走下去,却在2024年翻车了。
2024年3月,因为部分服用了公司含红曲成分保健品的消费者出现了肾脏疾病等病症,小林制药对相关产品进行了召回。红曲是用红曲菌发酵米等谷物制成的原料,其中某些成分具有降低胆固醇的作用,因此也被做成了保健品销售。
经过反复调查,截至2024年7月初,日本厚生劳动省统计的、正在调查与红曲产品是否存在因果关系的死亡人数达到81人。同月,小林制药会长(相当于董事长)小林一雅辞任。此后,社长(相当于总裁)小林章浩也辞任。上述两位高管都出身小林制药的创始家族。小林制药也在当年决定退出红曲业务。
红曲事件对小林制药带来的代价是实打实的。截至2025年末,小林制药国内业务营收为1180亿日元,较2023年下降约9.5%。2024年与2025年,红曲产品回收、广告中止等因素累计影响小林制药既有产品销售约184亿日元,公司同期计提的红曲相关特别损失约163亿日元。
老牌药企接连退市
两年半过去,小林制药仍未彻底摆脱红曲事件的阴影。小林制药官网显示,截至2026年8月31日,因红曲事件受到健康损害并被认定为补偿对象的消费者,已达约520人。
2026年上半年,小林制药营收707亿日元,同比增长2.5%,但营业利润仅21亿日元,同比大降67.5%。其中,恢复广告投放后大幅增加的营销费用,对小林制药国内业务的营业利润造成了明显压力。
小林制药的业绩与市场信任都亟需修复。在今年2月公布的计划中,公司将重塑消费者信任列为首要任务,并计划在未来3年内,分别投入300亿日元用于研发与设备投资,将质量安全强化作为重要任务。同时,小林制药开始调整资源结构,计划削减本土及海外约25%的SKU,并在近月来接连出售了海外子公司与持有的外部上市公司股份,以优化资金配置。
内部改革的成效体现需要时间。而作为百年老企业的小林制药,要面对的外部挑战也不小。
受中东局势影响,瓶子、薄膜等容器包装材料,以及酒精类、表面活性剂等石油化学系原料接连涨价。根据小林制药预计,原材料涨价将让公司全年营业利润减少20亿日元。而随着日本本土药妆店渠道的整合、消费者习惯在第三方电商平台下单,以及日益突出的少子高龄化问题,小林制药的产品结构与销售体系也亟需重整。
一系列挑战下,来自外部股东的压力,或许成为了小林制药走向私有化的最后一根稻草。
据彭博社数据,小林制药目前的第一大股东,是总部位于香港的激进投资者绿洲管理公司(Oasis Management),绿洲管理公司目前持股比例为14.4%,而小林制药自身持股4.8%。
自红曲事件爆发以来,绿洲管理公司频繁通过股东提案和诉讼,要求小林制药推进治理改革,并指出小林制药未能充分削弱创始家族的影响力。
在此背景下,小林制药收到了来自NSSK与CVC的私有化提案。如果这一方案最终敲定,小林制药也将加入日本老牌药企退市的浪潮。
2024年以来,大正制药和久光制药已先后完成私有化动作。大正制药旗下拥有能量饮料品牌Lipovitan D(力保健)与感冒药品牌Pabron(百保能),久光制药最为人熟知的产品,则是另一“日本特产”撒隆巴斯。与小林制药类似,这两家公司的发展历史都超过百年,且长期以来由创始人家族掌舵。
不过,大正制药与久光制药退市过程相对从容——两家公司的私有化都由创始人家族主动发起。在退市前营收与净利润都处于双位数增长状态。而且,公司退市的目的,都是摆脱上市状态下的短期业绩压力,将更多资源投入海外业务扩张与渠道转型等长期策略中。
相比之下,在业绩下滑、股东压力与信任危机交织下迎来买家评估的小林制药,处境要困难得多。但无论私有化最终能否落地,小林制药都必须在新的市场环境下转换经营方式,日本老牌药企的黄金时代已经过去。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 医疗