2026-10-04 19:34

速览
本文来自微信公众号: 骨朵 ,作者:GuDuo骨朵编辑部
《敦煌英雄》终于上映了。这部由曹盾执导、马伯庸编剧、据称耗资三亿的大片,在历经撤档、改名等诸多变故后,时隔三年终于在院线播出。
放在三年前,随便拎出哪一点,《敦煌英雄》都是具爆款相的大制作:有通晓历史的鬼才编剧、有擅拍大场面的著名导演,又有大唐、敦煌等这些极富史诗感的叙事背景和一众名演员加盟。
然而电影本身质量不佳、本届观众对“宏大”的逆反,使得电影上映数天票房不到两千万、预计票房仅三千多万。它的话题并未在影迷、历史迷中发酵,反倒因涉及华文映像爆雷旧案而引起讨论。
曾经频繁出现在《你好,李焕英》《流浪地球2》等爆款影片联合出品名单中的华文映像,其依托影视招牌搭建的私募网络,在2025年10月开始崩塌,留下了百亿兑付缺口与大量仍在追款的投资人。目前,案件仍在侦查阶段。
谈及此事,许多投资人高呼,要把电影投资高风险重新写在脑门上。这让本来融资就难的电影行业又多了一条不良记录。
但更应追问的是:华文映像作为联合出品方之一,是如何将电影收益权益层层包装,并成功说服摸不到门道的个人投资者的?曾经承诺的高回报,是否从一开始就是一场骗局?
越来越多的“联合出品”,
头部大片为何出让小额份额?
常看电影的观众都会发现,现在的电影联合出品名单,其特征就是长长长长长长。七到八个联合出品方几乎是常规操作,在头部大制作电影中,联合出品方多达十几家也毫不稀奇。以《敦煌英雄》为例,其片尾的联合出品公司多达11家。
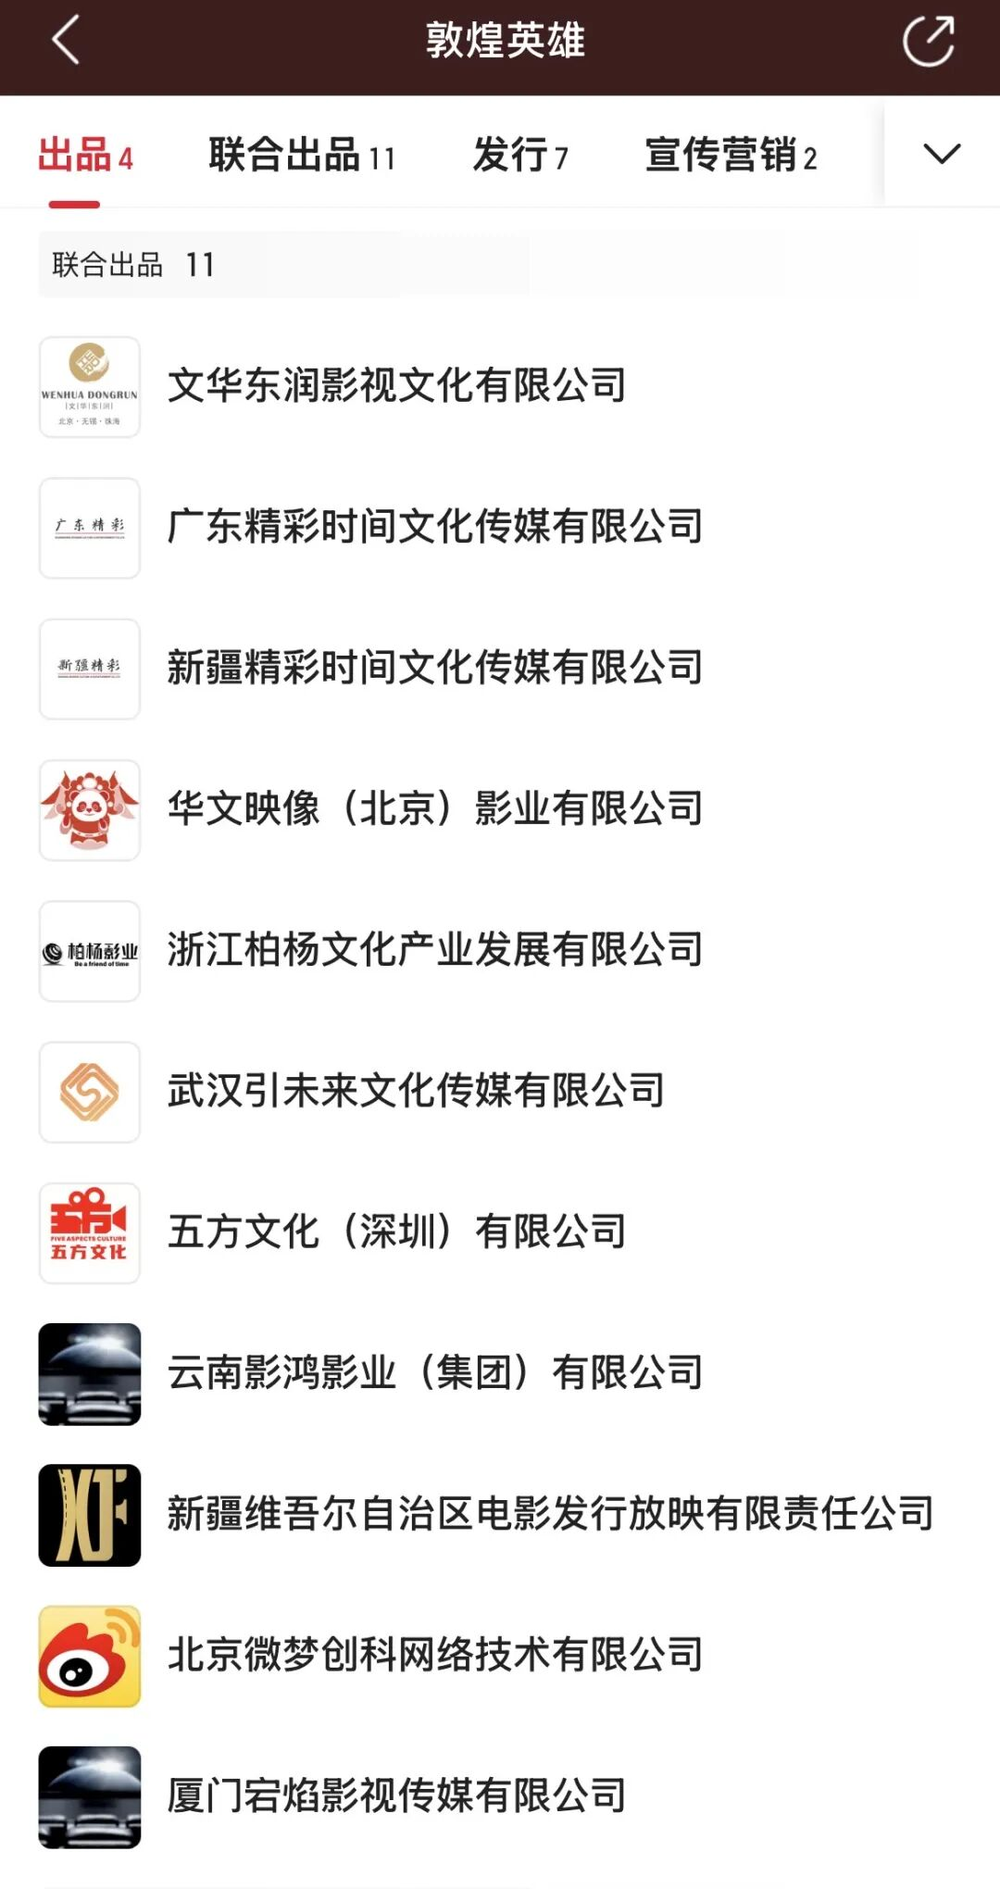
电影项目融资难,固然是联合出品方“扎堆”出现的原因之一:曾经不被看好的爆款,如《战狼》《流浪地球》至《给阿嬷的情书》,都有过艰难找钱的故事。但疑问在于,另外一些由大公司主控操盘、未映先火、票房前景良好的头部大片,为何还要把赚钱的机会让渡给小额投资方?
“当然还是因为太大的资金量需要融资”,一位深耕影视行业的文娱基金投资人叶生(化名)告诉骨朵。比起其他投资项目,电影项目不但费钱,而且“费周期”,一部电影从策划到上映,至少需要三年,乃至五年、七年这种长周期。
这样漫长的时间段,不符合如银行等常规渠道的贷款条件,因此向各方募集资金是电影立项后的第一要务。更重要的是,“电影的制作链条太长,除了钱,还需要各方的资源拼盘加持分担风险。”
风险分散乃是一种刚需。头部大片制作、宣发成本动辄数亿,拍摄周期长、变数极多,超支、延期、票房不及预期的风险始终存在。主控方不会独自包揽全部风险,而是通过拆分小额份额对外开放投资名额,引入数十家联合出品方。这种影视行业通行的风控手段,能够最大化分摊项目不确定性,用部分潜在收益对冲投资风险。
此外,叶生在这里提到的“资源拼盘”,指的是国内电影行业已经形成的一套标准化产业合作逻辑。
一部电影除了策划和制作,还需要一连串的资源注入,比如从导演到演员等各个大咖加盟,他们身后的主理公司,以及版权方、院线发行、流媒体平台发行、后期制作、电影宣传,甚至海外销售、衍生品开发等主体都属于起“加持作用”的产业资源。
而诸如华文映像这样的公司,正是凭借产业资源得以加入知名电影的联合出品名单。
华文映像与影视行业的最早关联,可追溯至2014年黄绍华创立的投资公司天华君泽资本管理有限公司,该公司参与投资了由成龙和范冰冰主演的电影《绝地逃亡》。
作为电影主要出品方,著名的影视公司唐德影视为了分散风险,把约15%的份额卖给了三家外部财务投资人,其中即包括对天华君泽转让的5%。这不仅让唐德影视得以快速募资,并以保底发行的方式将票房收益权转售,从而在影片上映前已稳妥回本。但这种模式下,受益者主要还是操盘方,风险则转嫁给小份额跟投者。
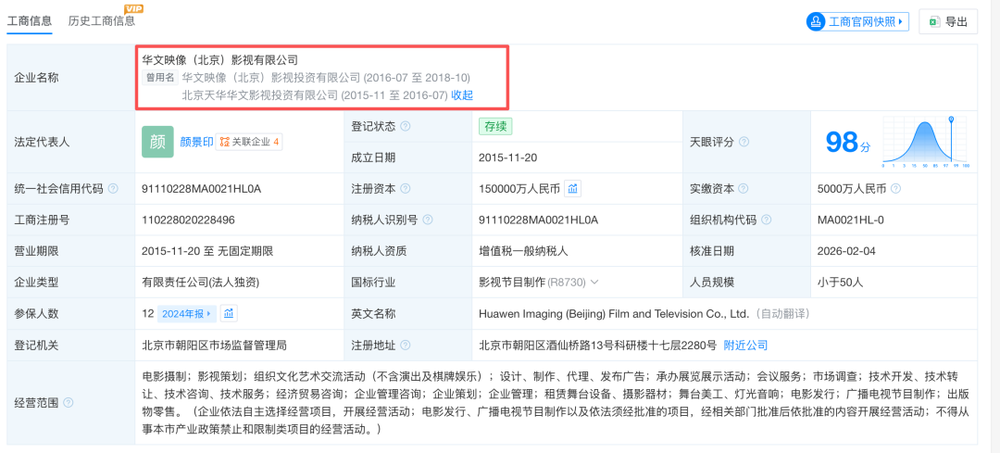
天华君泽显然从这次投资中增长了经验,2015年,由黄绍华任股东的天华华文影视投资公司成立,这就是华文映像的前身。
在陆续投资业内多部大片后,2016年,正式引入刘仪伟(天眼查信息显示为“刘伟”)等新合伙人并更名的华文映像,在接下来的几年作出了两个重大举措。
一是成立华文映像(北京)影视器材有限公司,并一口气整合了火焰山、华文先力两家顶级器材租赁公司,借此宣传公司已成为亚洲最大的器材租赁平台。
二是入股拥有成熟的海外片引进和全球发行渠道的华桦传媒,从而获取了好莱坞引进大片的出品席位,以及国产片出海的发行渠道。
这两个举措使得华文映像得以跻身众多电影“联合出品方”:首先,它从影视器材租赁这个领域入手,由此接触到业内众多电影出品方,并以“少量现金+器材服务抵扣”的模式,以低成本撬动联合出品份额。其次,由于国产片的海外发行渠道相对稀缺,对华桦传媒的注资,让它多了一个加盟重大项目的筹码,进而能够出现在许多引进大片的出品席上。
换句话说,华文映像以器材抵扣+海外发行这双重渠道,跻身电影主流圈层,并用极低成本获得众多电影的“出品劵”。
从此,华文体系的相关名字广泛出现在一众大片片尾。尽管投入每部电影的资金可能相当有限,署名从“荣誉出品”到“联合出品”也不尽相同,但数量还是比较惊人,其官方网站公布的数据为模糊的“近百余部”。
而这,就为华文映像后续大手笔进行私募,提供了更多的可操作空间。
高净值投资者
是如何被“爆款相”拿捏的?
用私募补前期资金缺口,本就是电影圈正常的募资渠道。这股风潮最早在国外兴起,后来才传到国内。
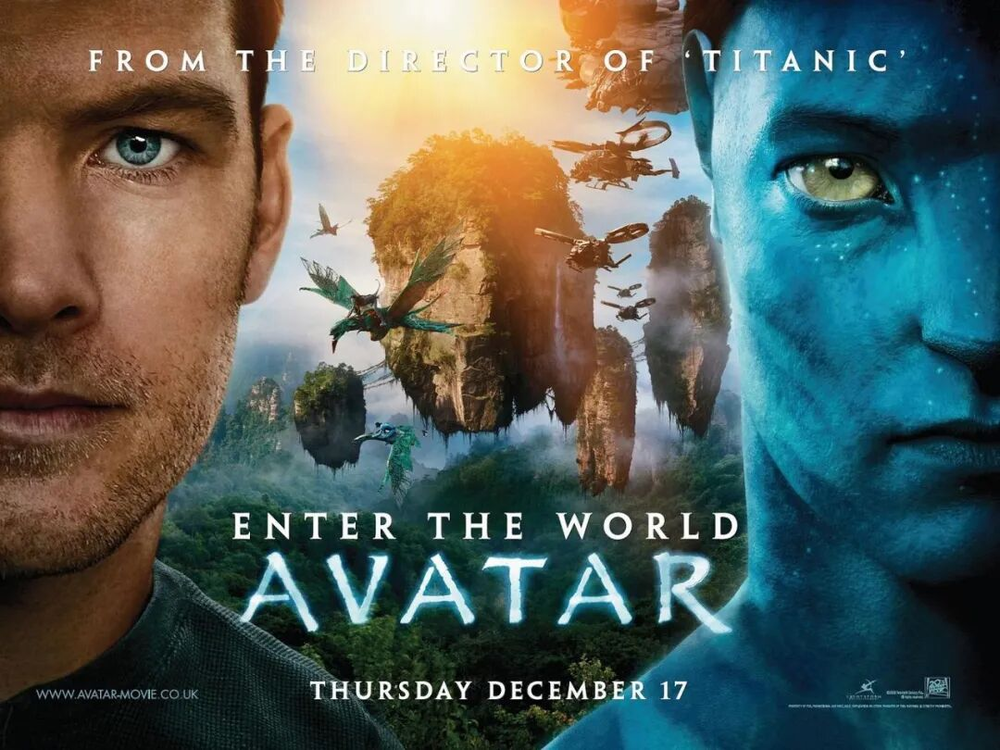
2009年,《阿凡达》创造票房奇迹,背后两家私募公司承担了60%的投资份额,据称收获了超10倍收益。这一案例让不少投资者相信:影视私募会是一门高回报的生意。
不同于公募,私募基金本身就有一定的投资门槛。监管对于私募投资者的规定,除了一定数额的年收入和金融资产外,还要求投资者对单只基金至少投资100万以上。换句话说,私募投资者具有一定的抗风险能力,属于投资群体里的高净值人员。
而电影凭借其明星光环和话题效应,经常容易被包装成颇具吸引力的投资标的。一边是寻求出口的高净值资金,一边是需要募资的明星项目,两者由此较易对接。
但这种对接往往建立在信息不对称之上。“其实任何行业的水都是很深的,而电影票房里的学问也很难给外行人讲清”,叶生说。“一部电影的票房到底能不能爆,内行都不一定估得准,外行人怎么可能懂,只能想办法找一些信用背书。”
近年的黑马爆款更说明,电影票房的不确定性正在加大。由于电影票房及IP衍生收入的收益权,缺乏类似固定资产那种公开的估值体系,普通投资人很难判断一个项目究竟值多少钱。
说回华文映像,过往参投的爆款电影如《你好,李焕英》等,本身就为其赢得了最具声望的信用背书。即便参投项目或有亏损,但募资时只要拿出“爆款项目的出品方”作为招牌,很容易就能赢得关注。
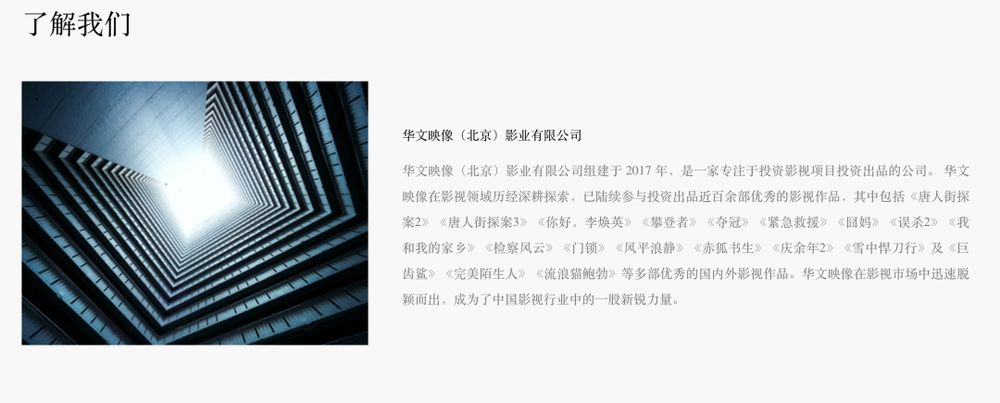
此外,尽管华文映像在这些影片里的投资份额可能较少,但外部投资人很难识别。对他们而言,上述真实可查的参投履历,足以撑起“深耕影视行业、手握稀缺资源、盈利能力稳定”的人设,成为硬核的信用背书。
而对于《敦煌英雄》这一案例,主创团队已构成了一系列增信元素:彼时,作为编剧的马伯庸和作为导演的曹盾,正因《长安十二时辰》的热播名声大噪;更何况雷佳音、章宇等实力演员加入也显得电影有品质保障。
“马亲王不但是微博大V,更是历史小说领域里的畅销书作者”,叶生分析。“外部投资者很难了解,电影和电视剧在行业内其实属于两个领域,能写好小说的人,未必能写好剧,能写好剧的人也未必能写好电影。电影还是需要专业编剧,马亲王能写出许多历史幽微的片段,但不太擅长塑造人物,但人设对于电影是至关重要的,况且编剧还需要懂电影架构、以及懂审查。”
“不过没办法,对于外行人,只能看名气。”叶生感叹道,“我们码盘子也只能靠大明星和名导来吸引投资人,否则你怎么说明你这个片子票房肯定行呢?”
除了名导、名编和明星之外,“片名要大”也是方式之一,凡是带有“神话、史诗”等概念的电影,都更具有大片感。
“你看《给阿嬷的情书》有多难找钱?”叶生反问,“它如果一看就是个小众电影,愿意投资的人就少得多。所以,《敦煌英雄》用了大唐这种背景,敦煌这种有画面感的场景,(融资)相对来说就容易得多。华文系的其他电影也往往都有这种显赫的大片感。”
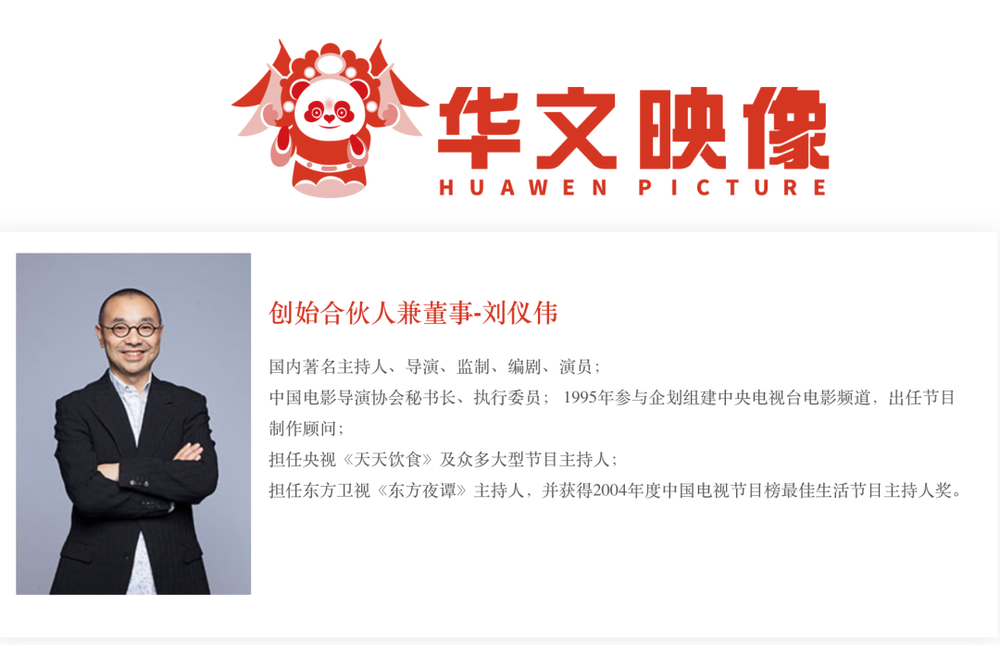
就在此基础上,华文映像还有其他信用加成:公司董事是著名主持人刘仪伟,他曾任中国电影导演协会的秘书长。尽管刘仪伟并不参与募资,但他的站台本身就成为“稀缺性项目”的注脚。
更何况,天华君泽与国资背景的西影集团都持有西影基金的股份,这重“官方身份”也让投资人进一步降低了戒备。
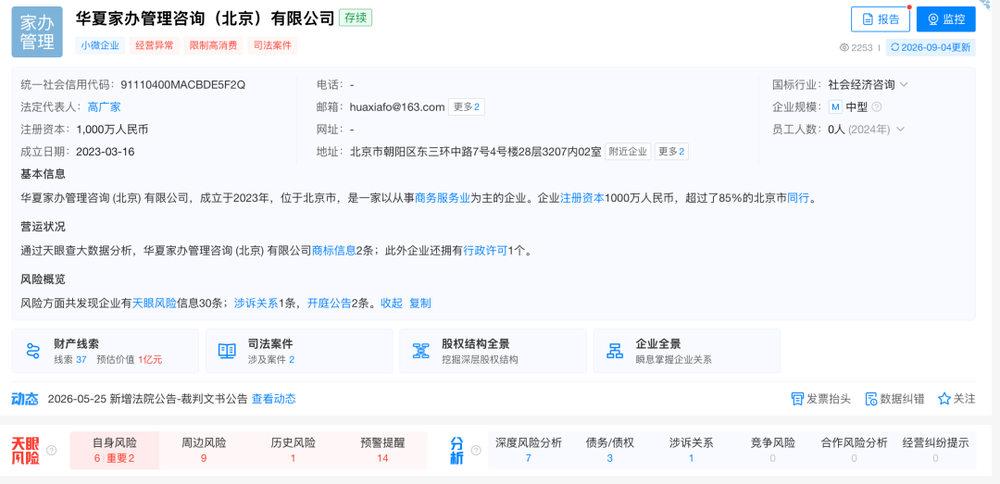
依托这套光鲜门面,天华君泽、华夏家办等前端销售团队,对准私募投资者们开启了精准的圈层营销。
该团队的核心人员,许多出身银行、信托等传统金融体系,通过线下高端峰会、圈层私享会、一对一专属推介等形式开启了宣传攻势,宣称头部电影原始份额极少对外流通,普通资本无法入局,其手握的影视项目均为内部专属资源,制造名额紧俏的稀缺感。
另一方面,在募资时,投资顾问口头承诺产品收益采用“基础年化收益率10%+N%”计算模式,这个不确定的“N%”与电影票房挂钩,收益两年一兑付,看上去似乎必定回本。
两者结合,便将收益波动极大的影视投资,包装成了稳健、高回报的高端理财产品。
而一些私募投资者,正是被这种精心设计的、看似稳妥的口号吸引入局。
台前影视与幕后资金池,
一体两面的运作体系
用热门电影项目做招牌,资金却未必真正流向了电影。
由黄绍华一手打造的“华文系”班子,一直是一体两面。
体系前台,是完全合规的影视产业主体华文映像,它专注影视项目投资、资源置换、影片发行,持续入局头部大片、积累爆款出品履历。但这套班子的后端,是黄绍华搭建的庞大私募网络,这一体系不但拥有7张私募牌照,还关联了多家空壳公司。
除天华君泽以外,这个募资体系还通过多主体轮换发行产品,借此分散监管关注度与投资人投诉压力。同时,在爆雷前夕,设立华夏家办作为全新前端销售端口,股权与工商层面刻意切割关联关系,对外伪装成第三方独立商务咨询机构,进一步弱化资本端与影视端的关联。
为规避私募“自融”监管红线,资金流转路径被设计得“颇为精妙”:私募基金募集的资金,不直接投向华文映像,而是注入多家关联公司,纸面规避自融认定,实际资金全部由实控体系统一归集、调度。募集资金极少真正对应影视项目投资,所谓的影片投资、器材采购大多无真实票据与落地凭证,大部分资金并未流入《敦煌英雄》《流浪地球2》等宣传标的项目,而是流入了内部资金池。
“它的主体实际上是借电影这个招牌在玩借旧还新”,叶生说,“根本没有几个钱真投进了电影,反正投资的人也不知道它究竟有多少份额。”
2024下半年开始,天华君泽大量项目逾期无法兑付,投资者这才意识到事态严重。有投资者向中国证监会申请对黄绍华采取紧急边控措施,收到证监会“已通报公安机关”的回复。2025年11月,北京的投资者发现天华君泽总部大门关闭,立即报警。再之后,网传黄绍华失联,但官方通报未发布之前,其具体行踪仍无从确认。
值得一提的是,除华文映像以外,出现在《敦煌英雄》联合出品方名单里的武汉引未来和云南影鸿这两家公司,也被指涉嫌伪私募,在社媒平台上出现了爆雷讨论。在天眼查平台上,也可查询到被执行及限消记录。
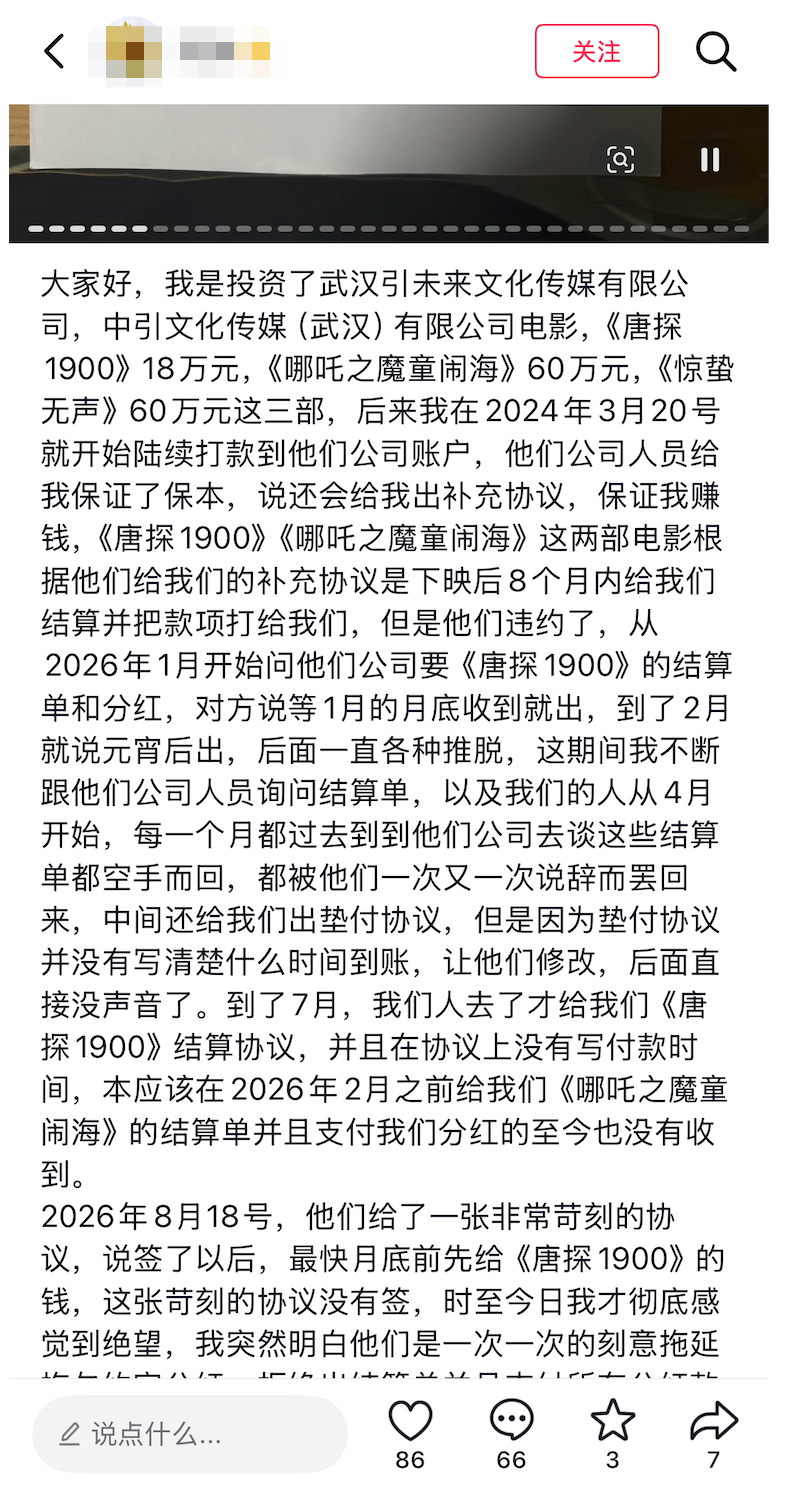
可见,影视私募最大的问题,不在单个项目的收益风险,而在于非公开、低透明度的私募,很容易被不法分子假借为非法集资的“马甲”。
2020年12月,北京市第三中级法院曾举行新闻发布会,披露该院从2016年至2020年之间,共审结涉及影视投资纠纷商事案件110件,连续三年上升。
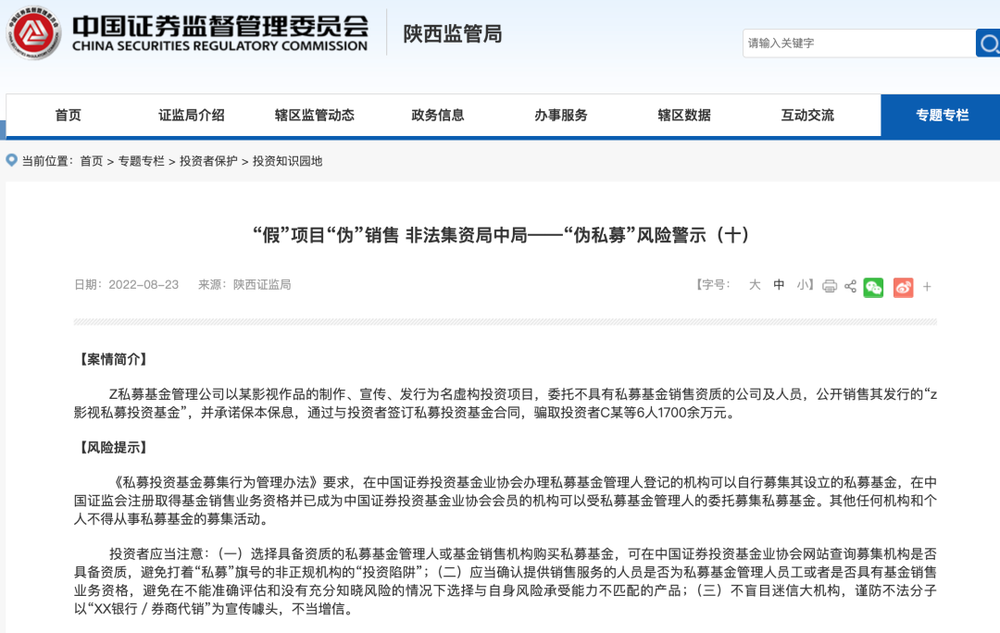
2022年8月,陕西证监局发布“伪私募”风险警示,某私募公司借影视项目虚构投资项目,并对投资者承诺保本保息,骗取6人1700余万元。
2024年,兰州市公安局公开征集影视投资类诈骗案件线索,某诈骗集团引导投资人购买电影“收益份额”,只将少部分募资支付给电影出品方,绝大部分留于自用,涉案金额达6.5亿元。
若能总结一个募资骗局的套路,大约总是先从入口端利用熟人介绍、投资顾问参投、名人站台等方式,降低投资人的戒备心,将“联合出品方的头衔”或“电影一定份额”当作筹资标的;涉及最核心的产品收益时,以“保本”“亏损补贴”“N%收益”等口头承诺,替代正式的风险提示。
投资者确定投资后,资金自此在“黑箱”中流转,无从得知去向;等到无法兑付之时,投资者面对的是被抽空的项目公司、法律认定无效的“抽屉合同”,以及早已逃之夭夭的责任主体。
从早年国内电影市场上升期,到行业整体承压的当下,无论“风口行业+金融资本”的外壳如何变化,放大行业光环、制造信息差、利用人性弱点的骗局本质并没有改变。每一个入局的人都认为自己赶上了风口,但实际上只是跳入了全新包装的旧骗局。
回到华文映像的案例,它是影视寒冬里行业乱象的冰山一角,是电影出品方融资困难、投资人盲目追求高回报、伪私募主体设下系统性骗局等多种因素,共同造就的畸形产物。
从多年前的快鹿集团诈骗案到现今的华文映像,电影私募骗局从未消失。被借名的大制作电影们或赚或亏,但其实际投资份额及最终收益,对于投资者仍是“黑箱操作”,爆雷后想追回资金也是遥遥无期。
而今《敦煌英雄》正常上映,但对制作团队而言,联合出品方的伪私募负面舆论,伤害了电影创作的初心。影视寒冬里,合规的募资合作仍在艰难前行;而融资骗局除了坑害投资者以外,也会将影视产业带上“邪路”,击垮投资者对于行业的最后一点信任。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 书影音