2026-10-06 00:11

速览
本文来自微信公众号: 王智远 ,作者:王智远
几条政策消息凑到一块儿了。
9月24号,央行货币政策委员会发布三季度例会通稿定调子;28号国常会提出宏观政策要加码发力。
到29号,央行一次性推出四项定向工具,财政部也同步出台购房贴息政策,新华财经把这套组合叫做「四箭齐发」。
所有人的第一反应都是同一个问题,7000亿,是不是又放水了。
我仔细捋了一遍,7000亿这个数字本身没那么多讲究。钱会往哪走、最终落到谁手里,才是核心。
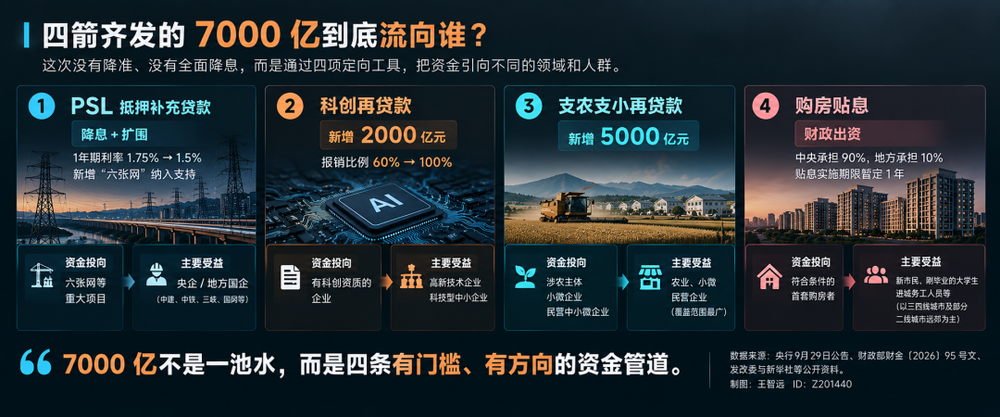
这次央行没有降准,也没有全面降息,它用了四项定向工具,每一项都规定好了资金去向,还有准入门槛,相当于分开四条通道,专款专用。
先说第一个:PSL,抵押补充贷款。
简单说,央行给国开行、农发行、进出口银行这三家政策性银行提供低成本资金,再由这几家银行放款到具体重大项目。
这次PSL有两个调整:
一是降息,一年期利率从1.75%降到1.5%,相当于资金批发价打折。
二是扩大支持范围,把「六张网」纳入进来:水网、新型电网、算力网、新一代通信网、城市地下管网、物流网。这六大领域都可以申请PSL资金。
据中信证券首席经济学家明明测算,「六张网」今年总投资预计超过7万亿,十五五期间直接投资大约30万亿,带动上下游合计86万亿。
数字看着很大,但这是全部资金口径,财政资金、专项债、民间投资都算进去,PSL只是资金来源中的一部分。
那这笔钱最后给到谁?看项目中标名单就知道,基本都是中建、中铁、三峡、国网这类央企和地方国企。
这类项目投资体量大、资质门槛高,直接中标承建的主要是央企和地方国企。
不过,项目开工之后,也会带动周边生意:
工地附近的餐馆、加油站、设备租赁商,还有供货商、运输、安装这些小企业。总包把任务一层层分包出去,不在央企名单里的市场主体,也能跟着产业链分到订单。
也就是说,这笔钱还没放出来,流向就已经提前划定好了。
......
再说第二条,科创再贷款。
额度新增2000亿,总规模来到1.4万亿。最核心的改动,报销比例从60%提到了100%。
这是什么意思?商业银行给科创企业放款,要先垫钱,之后拿着材料找央行报销。
以前央行只报六成,剩下四成得银行自己贴钱扛着;现在全额报销,银行放一笔科创贷款,本金基本都能从央行换回一笔低成本资金,占用的钱和成本压力轻了一大截。
注意,这报销的是垫出去的资金,不是坏账,企业真还不上,窟窿还是银行自己填。
不过有硬性门槛:企业必须拿到科创相关认定,要么高新技术企业,要么入库成为科技型中小企业,这是基础条件。
手里得有专利、软件著作权这类实打实的技术成果,拿凑数的材料行不通,业务方向也要匹配支持目录。这三条标准都是公开的,可以提前自查,也可以提前补齐资质。
但绝大多数企业跨不过这道门槛,银行找不到符合条件的借款人,资金就卡在报销环节放不出去,能享受到政策红利的只有一小部分企业。
哪怕报销比例拉满到100%也解决不了这个问题,能通过筛选的企业数量就这么多。
......
第三条,支农支小再贷款。顾名思义,用来扶持农业和小微企业,也是四项工具里体量最大的。
这次新增5000亿,总额度达到4.85万亿。其中专门面向民营企业的额度增加3000亿,到1.3万亿。注意,这3000亿包含在刚才5000亿里面的,不是额外新增,算不上「第五支箭」。
这笔资金通过各地中小银行发放,流向涉农主体、小微企业和民营中小微企业,是四条通道里渗透范围最广的。
理论上它覆盖人群最多,但一直有个老难题摆在这:
银行手里有额度,却贷不出去;央行放开了5000亿的额度,可地方银行要自己寻找合适的借款人。
现在小微经营的情况大家都清楚,只有确定能按时还款的客户,银行才敢放款;而最缺钱的企业,往往还款能力偏弱,供需两边匹配不上。
另外贷款本身还有不少配套工作,放款前要尽调,放款后要持续跟踪,一旦逾期还要处置坏账。银行养不起足够人手做完这些事,很多业务只能外包。
今年二季度,银行业单季新增信贷2.48万亿,比去年同期少增7073亿。市场不缺钱,缺有能力接住这笔钱、并且按时还钱的主体。
......
第四条,购房贴息。跟前三项不一样,这笔钱财政出的,用来帮购房者承担一部分房贷利息。
想要拿到贴息,得同时满足好几条要求:
首套房、面积120平以内、房屋总价150万以下,而且必须是普通商业按揭贷款。公积金贷款不行,拿新贷款置换旧房贷,也不在补贴范围内。贴息实施期限暂定1年,单户贴息贷款本金上限100万。
拿100万贷款来算,每年少还1万,最长补5年。
可120平和150万这两个门槛一卡,一线城市像样的房子起步就要五六百万,强二线城市核心区也很容易超过300万。
能符合条件的,大多是三四线城市,还有二线城市的远郊房源。
政策想帮的人是谁呢?新市民,刚毕业的大学生,进城务工的。这群人恰恰是手里最紧的那批,贴息上限100万。
举个直观的例子:
夫妻俩在东莞打工,妻子在电子厂上班,丈夫跑外卖,攒了四年凑出22万首付,买一套总价150万的房子,贷款128万。
贴息只覆盖其中100万的利息,剩下28万的利息要自己全额承担。
月供六千多,第一年省下的钱差不多刚好抵掉一个月月供,后面每年减免的金额还会慢慢变少。补贴确实能拿到,但这笔钱对他们来说,缓解压力的力度有限。
还有个现实问题,买期房的人,大概率赶不上这个政策。
8月28号新规落地之后,预售楼盘必须完成竣工备案,银行才会放款,这个周期一般要18到24个月。等房子竣工,贴息政策说不定已经到期了。
真正能立刻享受到贴息的,只有现房、二手房,以及8月28号之前就已经拿到预售证的楼盘。
......
四条讲完了,我们再算一笔账:到底谁在出钱?
PSL降息,央行让利;科创再贷款报销比例提到100%,等于配套的低成本资金全由央行供给;购房贴息由财政出钱,中央承担90%,地方承担剩下10%。
这几项安排,都没有去挤压商业银行的净息差。所谓净息差,简单说,银行放贷收来的利息,减去付给储户的利息,剩下的利润空间。
为什么要特意避开银行?
商业银行现在净息差只剩1.41%,相当于每放出去100块贷款,一年只能赚1块4毛1;如果再压缩它的利润,银行就不愿意往外放贷了。政策需要银行充当资金通道,不能把通道费给抹掉。
央行这次没降息,对已经背着房贷的人是好事。LPR,就是平常说的房贷定价的锚,它不动,每个月还款额就不动,这一头保住了。
可银行这口气喘上来,靠什么?
二季度净息差回升了1个基点,四年头一回,靠定期存款集中到期重存;前两年存进去的高利率定期,到期之后银行用更低的利率续了一轮,付给储户的利息少了,银行才喘上这口气。
再看贷款端,7月全国新发放企业贷款,平均利率首次略低于3%;房贷、消费贷利率基本卡在3%附近很难继续往下,存量贷款规模还在收缩。
单纯靠放贷赚利息这条路,已经很难指望。
贷款利率已经降得差不多,空间只能从存款端挤,存款利率后续大概率还要继续往下;不少机构预测,银行这种成本改善的状态,可以持续到2027年。
普通老百姓不在前面四条资金通道里面,更多站在银行的另一边,手里握着存折。银行息差能修复,一部分来自存款利率往下走,储户拿到的利息也相应变薄了一些。
......
最后来问一句:就算四条资金通道全部打通,有没有人愿意借钱?
上半年全国个人住房贷款余额净减少7163亿,居民提前还的钱,比新借出去的房贷还要多,大家主动减少负债。
不管普通人对收入、房价的预期,还是企业端的心态,都还没有扭转过来。
企业手里短期周转的资金变多,但愿意投长期项目的很少。资金就在金融体系内部打转,真正流进实体经济的速度很慢。
一句话总结:通道已经打开,政策给出的口子不算小,效果还要看后续落地的节奏,和市场预期的逐步修复。
......
聊到这里,还有一个关键点:央行手里明明握着降准、降息这类重磅工具,这次为什么不用,反而绕这么大一圈做定向工具?有三堵墙挡在前面:
第一堵,银行扛不住。
再来一轮全面降息,银行净息差会被进一步压缩,放贷意愿会更弱,整个资金通道直接堵死。
第二堵,小工具够用。
这两年央行完善了隔夜逆回购这类短期调节工具,想适度放松流动性时,用这些小工具灵活微调就行,没必要每次都动用降准这种大动作。
第三堵,外部利率压力。美国利率还处在高位,中美利差倒挂。如果我们大幅降息,资金外流的压力会变大,汇率也会承压。
三堵墙摆在这,总量宽松这条路走不通,央行只能在定向工具上面下功夫。
那为什么偏偏选在这个时间出手?有个细节值得留意。9月24号央行三季度例会的通稿,措辞悄悄改了。此前一直写的是「加大逆周期和跨周期调节力度」,这次只剩下「加大逆周期调节力度」。
逆周期调节,重点是稳住当下;跨周期调节,侧重布局长远。删掉后半句,信号很明确:短期稳增长,优先级提到最高。
再往前追溯,这套定向工具央行早就铺垫好了。
今年1月就下调过一轮再贷款利率,配套推出8项举措。9月这一轮,只是把1月的思路继续往前推进。
还有个疑问,购房贴息为什么交给财政来做,不直接逼着银行降息?
5年期以上LPR已经连续16个月保持不动,银行降息的空间基本封死。财政贴息1个点,效果等同于给符合条件的首套房贷定向降100个基点。钱由财政承担,银行的息差不受影响。
而且财政贴息不是临时想出来的,去年8月中央已经用过消费贷贴息这套打法,由财政掏钱补利息的路子早就跑通过。
今年南京、武汉、长春、杭州临平等二十多个城市,早就落地过房贷贴息或者购房补贴;这次相当于地方先行试点之后,中央统一标准,在全国推开。
对比一下就能看出差别:
2024年9月那一轮政策,三部门联合,以降准降息为主,属于典型的总量工具。而这次四项全部是定向工具,完全没有大水漫灌的思路。
政策层这两年,对总量宽松工具的态度已经变了。
回到最开始大家关心的问题:7000亿到底算不算放水?这套政策更像一套资金过滤系统。
7000亿只是账面数字,资金还没放出去,流向就已经提前划定。钱最终会流到哪里,才是整件事的核心。
数据来源:
[1].本文政策条款与数据主要参考央行9月29日公告及二季度货币政策执行报告、财政部财金〔2026〕95号文、发改委与新华社,以及中信证券明明、东吴证券芦哲、克而瑞、发现报告等的研究与测算
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经