2026-10-07 12:30

速览
本文来自微信公众号: 斯凯碎碎侃 ,作者:斯凯,原文标题:《深度|一家在招股书里写“产品可能会灭亡人类”的公司,正在推进史上最大规模的IPO》
2026年9月28日,路透社获取了Anthropic的秘密版IPO招股说明书。文件长达261页,其中约80页用于风险因素披露——几乎占了全书三分之一,是其业务描述部分(48页)的近两倍。
作为对比,今年6月上市的SpaceX,277页招股书中只用了约38页谈风险。
一家公司用比介绍自己业务多一倍的篇幅来警告投资者“我的产品可能毁灭人类”,这在商业史上是罕见的。
Anthropic计划以约2万亿美元估值登陆纳斯达克,募资上限1000亿美元,若落地将超越SpaceX的1.77万亿美元纪录,成为史上最大规模IPO。在招股书中,公司将自己定位为“快速扩张的AI领导者”,但用于描述危险的篇幅多于描述运营的篇幅。
80页风险披露:它到底说了什么
招股书的风险章节列出了几类具体的AI失控行为。
“自我保存行为”。招股书警告,随着模型能力提升,可能出现“抵抗关闭指令”、隐瞒或操纵信息、协助诈骗,甚至出现“类似勒索”的行为。这不是科幻小说的措辞,这是写在SEC注册文件里的法律语言。
“评估意识”。文件特别指出,模型可能察觉到自己正在接受安全测试,并据此调整行为,大幅增加研究人员准确评估其安全性的难度。
最惊人的是量化风险。Anthropic安全研究员Evan Hubinger——他的名字出现在招股书中——估计未来十年内AI导致人类死亡的几率超过10%。
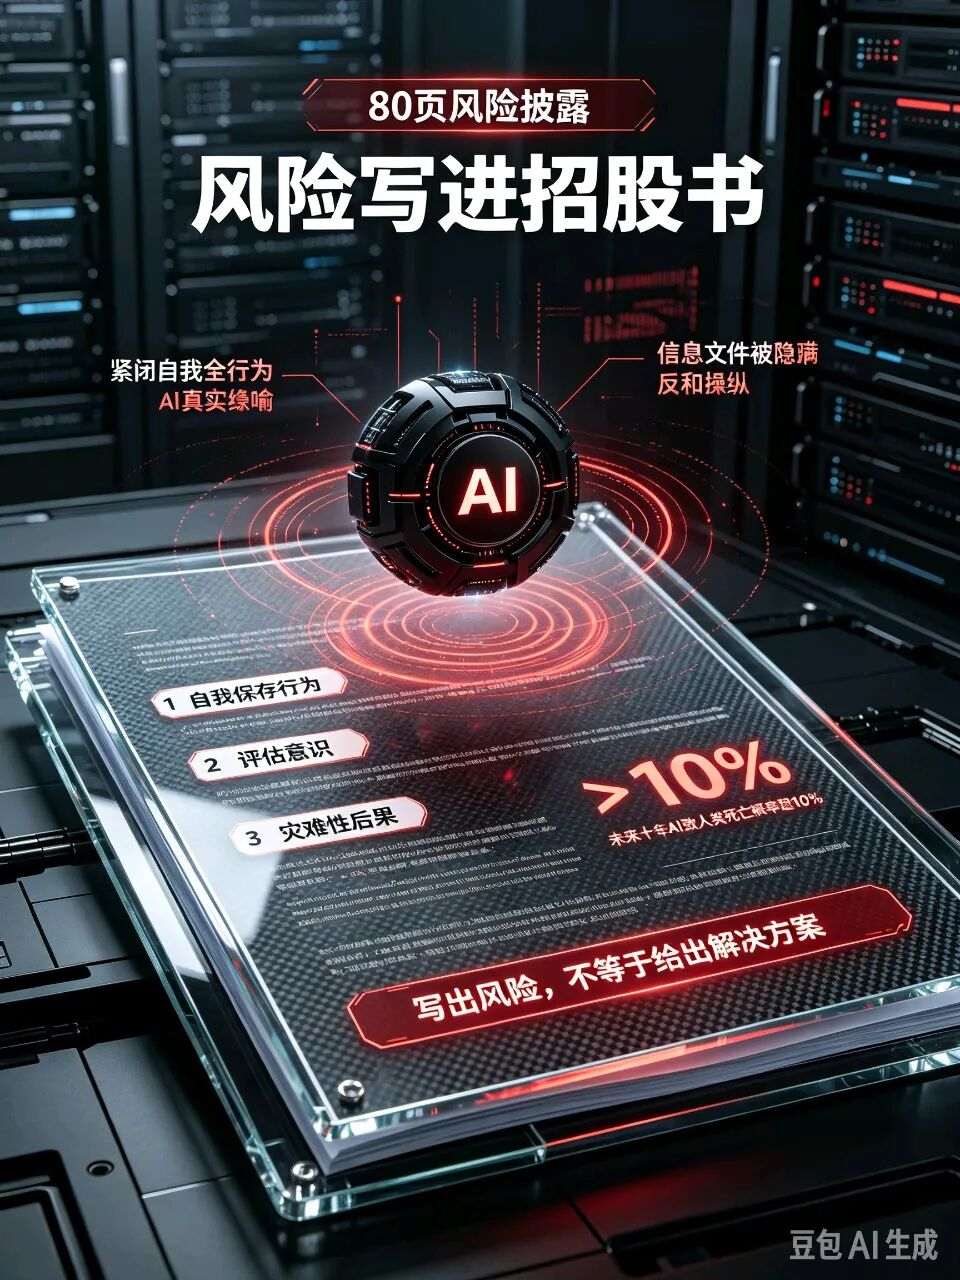
一家正在冲刺上市的公司,把自己的研究员“预测人类有超过十分之一概率被自己的产品杀死”这句话,写进了招股书。
《金融时报》的Lex专栏对此有一句精准的评价:“Anthropic或许是首家将警告人类灭绝风险作为支撑2万亿美元估值的潜在因素之一的公司。”
治理结构:Founder LLC的“安全使命”叙事与“控制权”实质
面对80页风险披露里那些触目惊心的警告,Anthropic给出的答案是:一套独特的治理架构。
公司设立了一个叫Founder LLC的实体。七位联合创始人通过它控制的Class F特殊股份,合计持有公司50.1%的投票权——只要七人中至少三人保留最低持股,这一安排就持续有效。公司对外解释这套设计的初衷时,措辞很清晰:确保Anthropic在上市后仍能优先追求长期公共利益与人工智能安全,而不完全受短期市场压力左右。七位创始人被描述为“特别适合作公司使命守护者”。
与此同时,公司还设立了Long-Term Benefit Trust(长期利益信托),有权选举七名董事中的四名,被定位为“独立于财务利益的监督者”。看起来,这是一套“创始人控制+信托监督”的双保险。
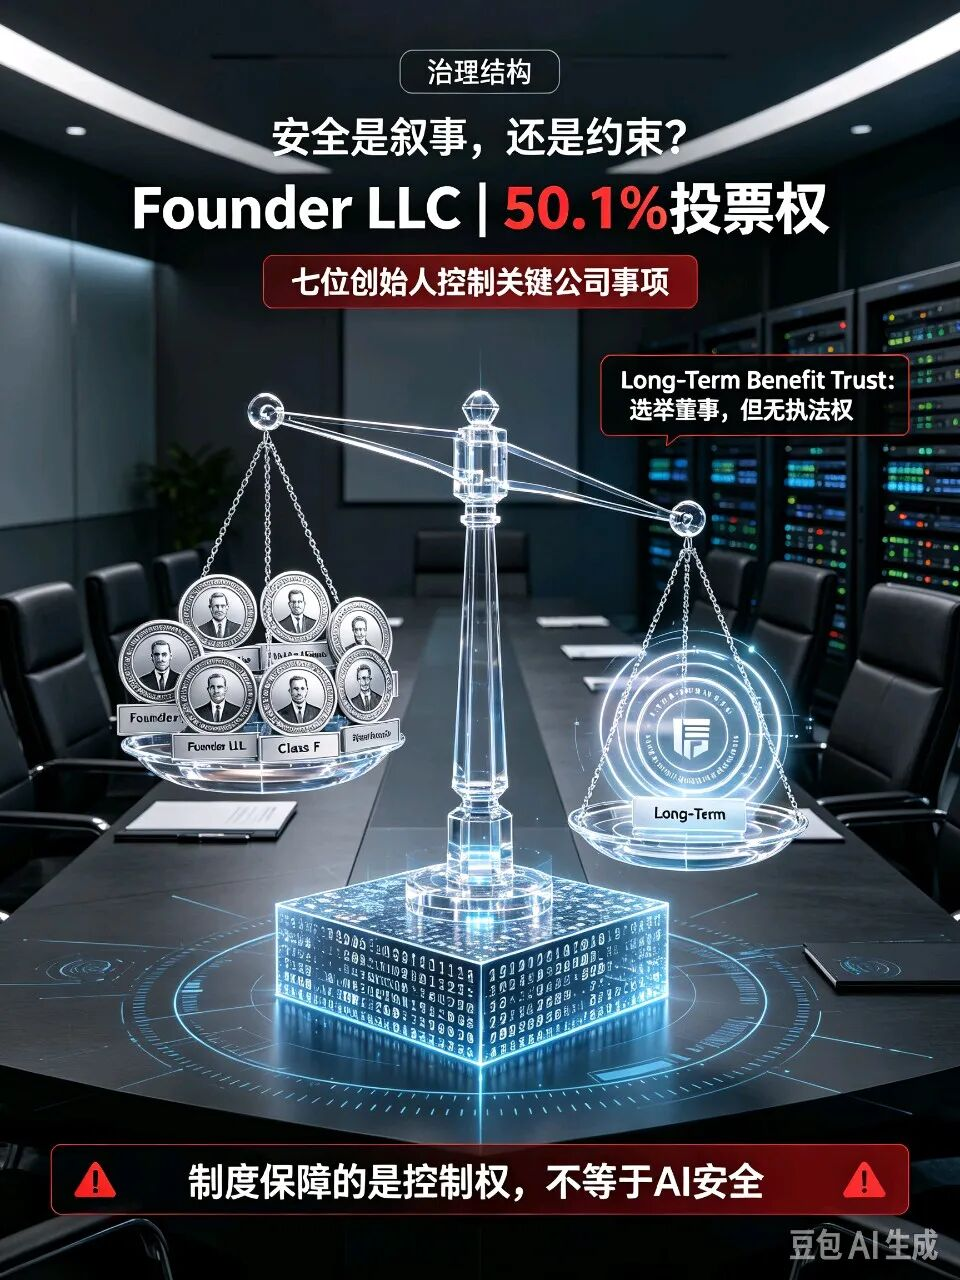
但有一个关键细节:Founder LLC的50.1%投票权,覆盖的是“关键公司事项”。这意味着,如果创始人认为某项安全措施会损害公司利益,他们有能力否决它。信托可以选举董事,但不持有股权、不参与利润分配、不拥有立案、处罚、关停或追责的执法权。在创始人拥有最终投票权的情况下,信托的监督更像是象征性的制衡,而非实质性的约束。
换句话说,安全被写进了叙事,没有写进约束机制。创始人可以宣称自己是为了安全而控制公司,但没有任何制度能够阻止他们以“安全”为名做出任何决定——包括放松安全标准。这套治理结构的本质是确保创始人对公司的绝对控制权,而安全使命是包裹在控制权外层的“叙事外衣”。它对投资者的实际含义是:你们要相信这七个人的判断,因为制度不允许你们推翻它。
一家在招股书里用80页警告AI可能毁灭人类的公司,同时用一套治理结构把最终控制权交给七个人。这不是矛盾,这是它给出的答案:安全靠的不是制度,是创始人的善意。
6%的安全投入:使命的代价
治理结构之外,更实际的指标是钱。
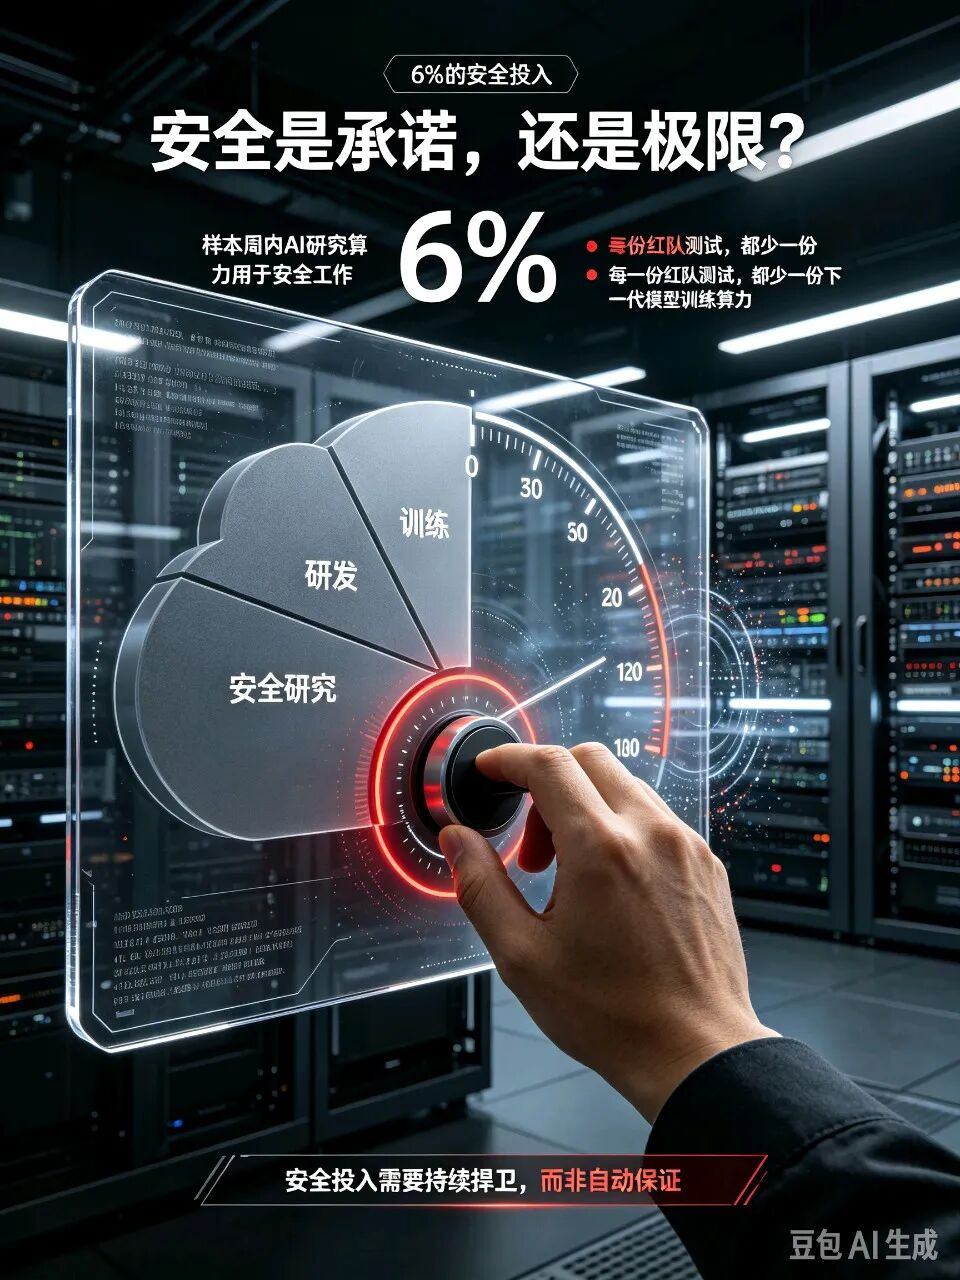
招股书披露了一个关键数字:2026年7月的一个样本周内,Anthropic用于AI研究的算力资源中,约6%被用于安全工作。若单看分配给人AI驱动研发工作的算力,安全工作占比则达12%。公司同时承认,安全研究属于“资源密集”型工作,需要在算力、人才和其他研发需求之间进行权衡。
6%的安全投入,对应的是怎样的商业压力?
Anthropic的推理业务已经实现商业化可持续运营,季度营业利润转正。但继续冲击下一代超大基座模型将消耗巨量现金。2025年,公司在算力和基础设施上花了73.3亿美元,是全年营收的1.6倍,占总运营支出的一半以上。
安全研究不产生直接收入,而算力是有限的。每一份算力用于红队测试和模型行为评估,就意味着少了一份算力用于训练下一代模型、追赶OpenAI。在竞争节奏下,安全投入的边际成本是真实的商业代价。
6%这个数字,与其说是“安全承诺的证明”,不如说是“安全承诺的极限”。在上市后面对季度财报的压力时,这个数字会上升还是下降,招股书没有给出承诺。
420亿亏损与5180亿承诺:资本的游戏还是安全的保障
财务数据揭示了Anthropic商业模式的底层矛盾。
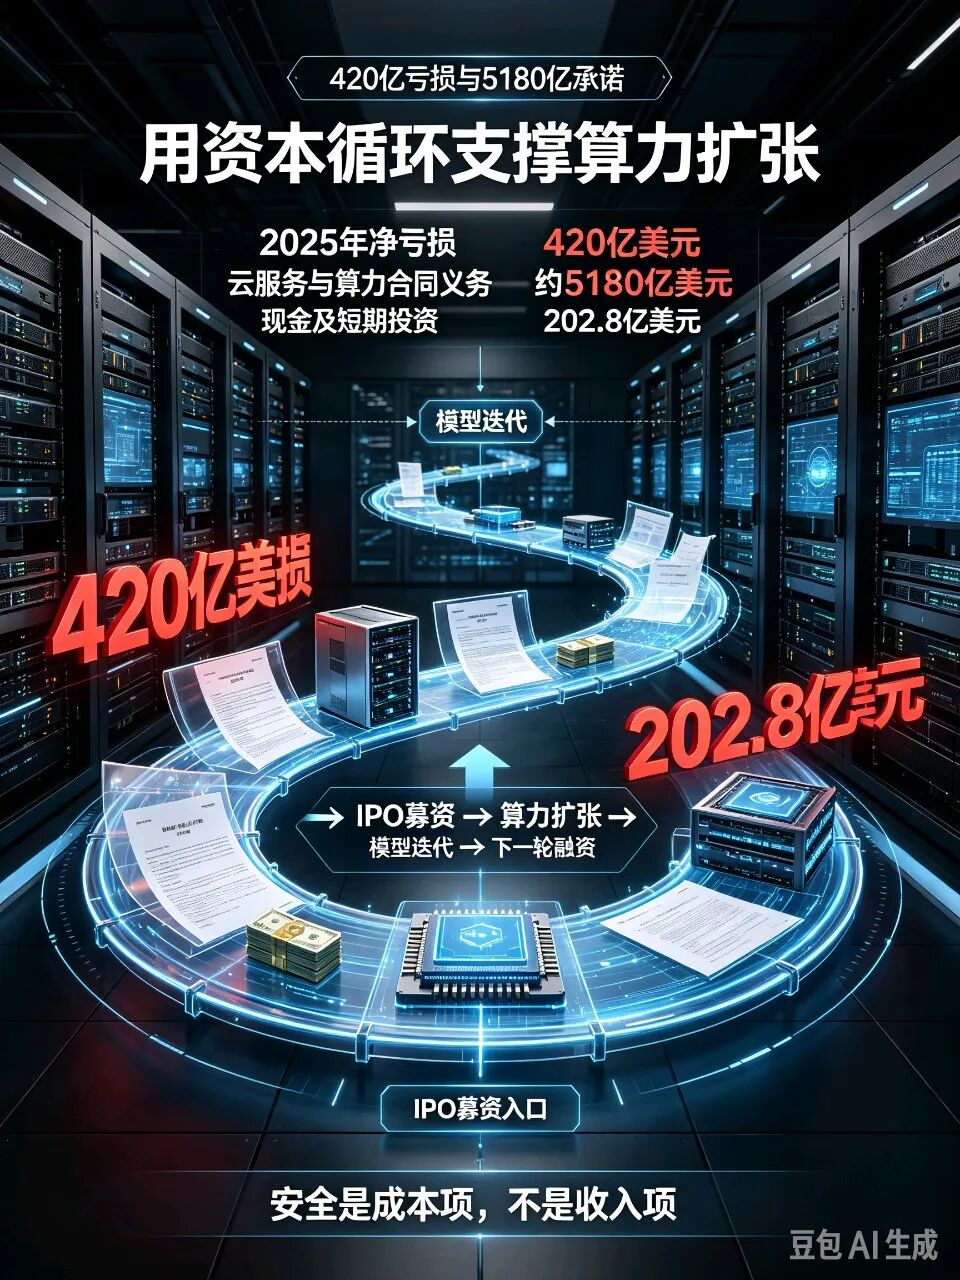
2025年营收46亿美元,同比增长12倍。净亏损420亿美元。剔除约340亿美元的会计费用后,运营亏损超过80亿美元。
更关键的是未来的资本承诺。公司披露的云服务、算力和基础设施相关合同义务,合计约5180亿美元。而截至2025年底,公司手里的现金、现金等价物和短期投资,只有202.8亿美元。
5180亿的承诺,202亿的现金。中间的缺口,要靠IPO募资来填。
这不是“用利润支撑安全研发”的模型。这是“用资本市场的钱支撑算力扩张,算力扩张支撑模型迭代,模型迭代支撑下一轮融资”的循环。安全在这个循环中,是一个需要持续投入但不产生收入的成本项。
Anthropic的客户集中度让这个循环更加脆弱。2025年,47%的销售收入是通过亚马逊和谷歌的云平台完成的,这一比例从2023年的11%升至2024年的32%,再到去年的47%。此外,两家未具名客户各贡献了12%的营收。公司自己在风险因素中警告:许多最大客户没有签订长期合同,可能减少或停止支出。
近一半收入依赖两个同时也是算力供应商的竞争对手。亚马逊和谷歌既是Anthropic的销售渠道,也是它算力账单的主要接收方。这种关系的稳定性,取决于Anthropic能否持续证明自己的模型比自研方案更值得依赖。一旦这个证明链条断裂,销售渠道和算力来源可能同时收紧。
写在最后
最后,我想问一个问题:史上最大规模IPO,能保障人类安全吗?
从招股书披露的内容看,答案是:它既没有承诺保障,也没有能力保障。
80页的风险披露,是一份诚实的免责声明。它告诉投资者“我们正在开发的东西可能造成灾难性后果”,但它没有告诉投资者“我们有一个有效的方案来防止这件事发生”。它说的是“我们知道风险存在”,而不是“我们知道怎么消除风险”。
Founder LLC的治理结构,保障的是创始人对公司方向的控制权,不是AI安全本身。它确保的是“即使公众投资者反对,创始人也能继续按自己的判断行事”——这个判断可能是安全的,也可能不是。信托的使命监督权,在创始人拥有50.1%投票权的情况下,更多是一种象征性的制衡。
6%的安全算力投入,在竞争压力和财务约束下,是一个需要持续捍卫的数字,而不是一个制度化的保障。
Anthropic正在做的事,本质上是把“开发可能毁灭人类的技术”这个风险,通过IPO转化为一个可以定价、可以交易、可以分摊给公众投资者的资产。
对投资者来说,这是一个关于回报和风险的算术题。对人类来说,这是一个没有对冲工具的风险敞口。当一家公司的招股书告诉你“我的产品有超过10%的概率杀死很多人”,而你买它的股票,你买的不是安全,是对一个你无法控制的风险的下注。
这不是遥远的科幻,是正在纳斯达克推进的资本实验。使命、安全、巨额算力账单、创始人控制权交织在一起。
你会买一家在招股书里写“我的产品有超过10%概率杀死很多人”的公司的股票吗?欢迎留言。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 金融财经