2026-10-07 18:02

速览
本文来自微信公众号: 崔鹏CP ,作者:Clooud
AI行业最缺的东西可能既不是钱,也不是芯片了。
过去两年间,英伟达的芯片供不应求,美光靠着HBM坐上股价火箭,资本非常关心接下来会怎样。
现在算力狂潮扑面而来,以Meta为代表的科技公司都在不惜代价争抢算力。这家巨头今年预计将在AI基础设施上投入1450亿美元,装机规模达到14GW(吉瓦),相当于十几座大型核电站的发电能力。
这本应是令市场欢欣鼓舞的好消息,但大家却突然发现,AI算力的宏大叙事正在产生分化。
就在不久前,疯狂投资数据中心的黑石集团放弃了全球规模最大的数据中心项目Digital Gateway。黑石为了这个项目曾经坚持22个月之久,却最终屈服于庞大的民间反对浪潮。
华尔街此时才发现,即便算力需求还在高速增长,AI基建的生意也不再简单无脑。
只要有钱就能大干快上的时代过去了,欢迎来到比拼资源的新时代。
芯片买完就能用,但数据中心不是
AI基础设施的投资还远没有到踩刹车的时候。随着科技公司对AI基础设施的需求从单纯的GPU训练,扩展到训练、推理、智能体以及通用计算等更多环节。
Meta也在调整芯片组合,增加CPU的采购力度。它认为随着智能体的发展,单纯GPU训练已经无法满足需求,越来越多工作需要CPU来处理持续性的任务。
今年3月Meta宣布与Arm共同开发新一代数据中心CPU,4月宣布与AWS合作,将数千万个Graviton CPU核心纳入Meta的计算资源。
7月路透社援引知情人士报道称,2026年Meta可能投入1450亿美元在AI基础设施上,部署约14GW用电规模的基础设施。
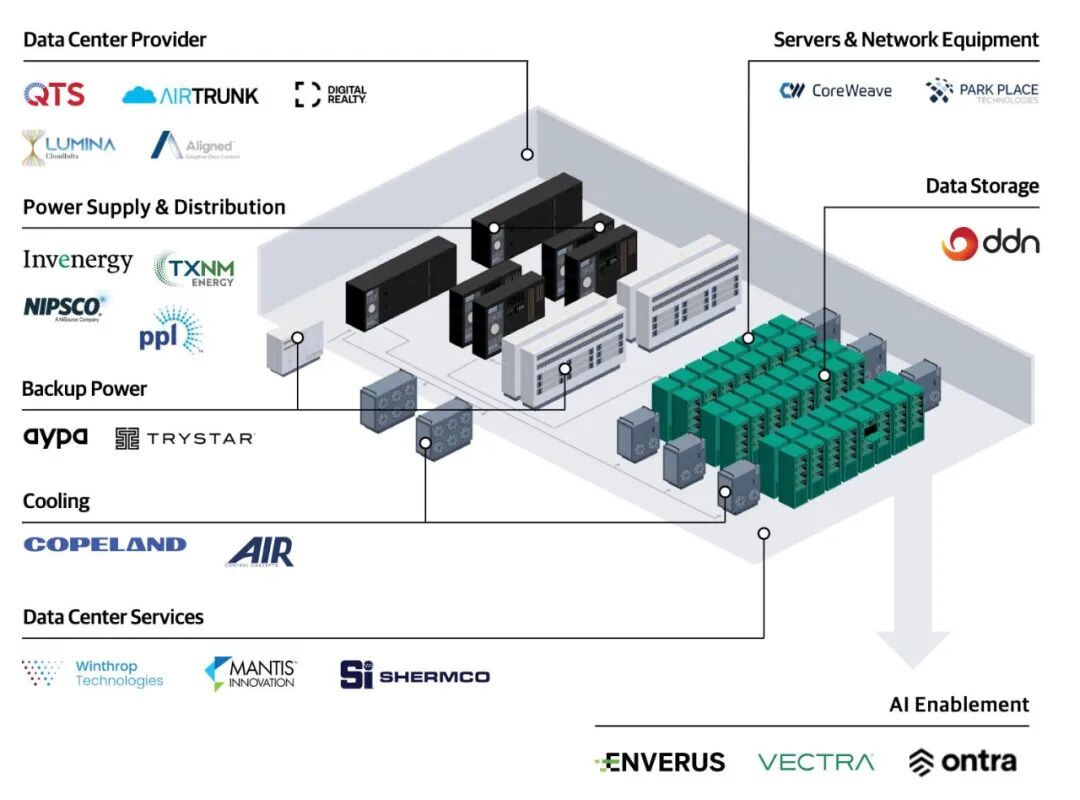
(AI数据中心的通用配套,图片来源:黑石官网)
这个体量已经不是传统意义上的买几台服务器,它背后是一套复杂的大型工业基础设施体系。毕竟芯片和服务器买完就能立刻用,但数据中心不是下单之后就能交付的。
黑石被迫放弃的明星项目Digital Gateway就是一个典型案例。
该数据中心项目最早在2023年12月获得Prince William County政府批准,规划在弗吉尼亚州Gainesville附近进行建设。项目最终规划面积超过2200万平方英尺,涉及约2000英亩土地。
它被视为全球规模最大的数据中心园区之一,本应该是AI基建的标杆项目,但在实际推进过程中却遭遇多方阻挠。
当地居民和历史保护组织先后对其发起诉讼,今年弗吉尼亚州上诉法院认定,当地政府在项目审批过程中没有满足法定的公众通知要求。
随后两家共同开发商先后退出诉讼,只剩下QTS仍在继续上诉,试图挽救这个项目。直到7月初,QTS决定撤回向州最高法院提出的上诉,并宣布终止这个项目。
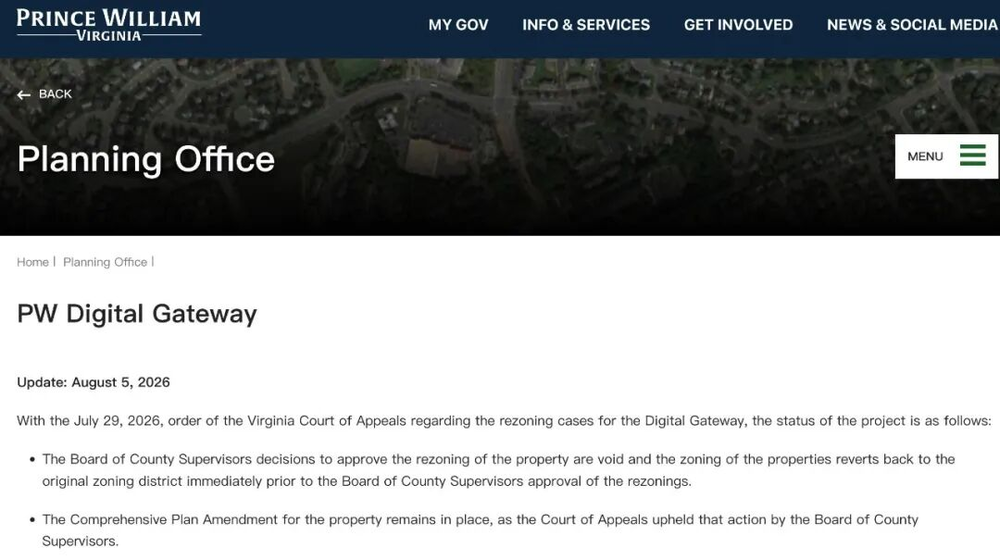
(黑石的标杆项目最终夭折,图片来源:Prince William政府官网)
要知道,黑石一直是对数据中心很激进的投资人。它曾在今年年中披露,其全球数据中心平台规模已经达到约1650亿美元。
这个前后拉扯22个月的明星项目被黑石无奈放弃,说明华尔街越来越在意基础设施投资的回报效率,AI的竞争已经不再局限于芯片和存储。
AI的下一场争夺是时间和电力
过去两年,AI行业的发展瓶颈正在向下游移动。
最开始大家缺的是GPU,先进封装、HBM和服务器先后遭遇市场追捧。现在市场上有很多项目不缺客户、不缺资金也不缺芯片,但它们最缺的是时间和电力。
因为数据中心的建设周期本身是一个非常大的问题。
全球头部商业地产投资管理公司JLL(仲量联行)发布的报告显示,2025年全球57%的数据中心项目延期超过3个月。
在JLL与InfraPartners今年给出的建设方案中,通过预制化(80%的供电、制冷和IT模块)和并行勘查施工,可以将传统超大规模数据中心的建设周期压缩最多22个月。
时间就是最大的投入成本,一块AI芯片从采购完成到产生收入,中间还隔着网络、电力和机房建设环节,每个环节都需要消耗大量时间。
如果一个项目因为土地审批或者社区诉讼被拖延一两年,就像黑石放弃的Digital Gateway一样,那么原本可以快速产生收入的计算资源,就只能成为长期占用现金流的无效资产。
正因如此,过去的AI基础设施投资可能是比拼谁更有钱,现在则是比拼各种资源。
谁能提前锁定土地,谁能把建设周期压下来,谁能拿到足够的电力,谁才能真正把芯片变成算力。
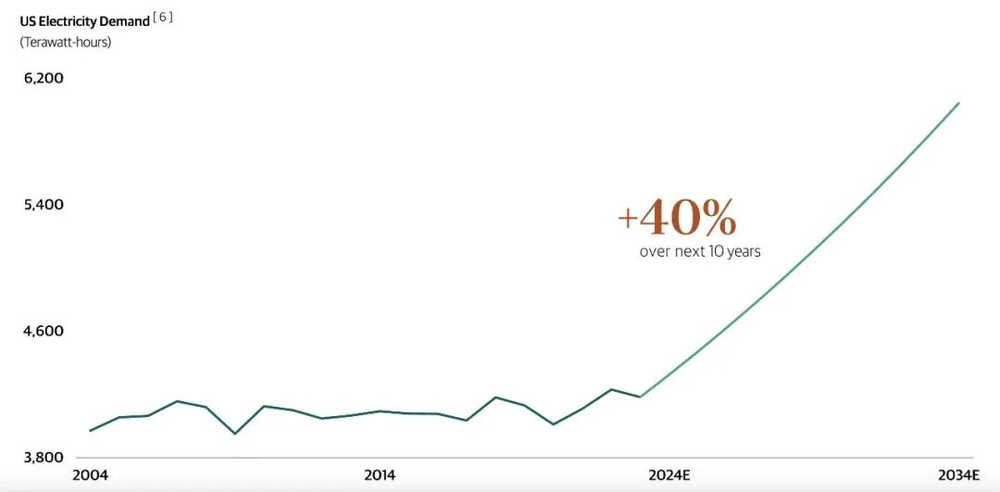
(全美的电力需求暴涨,图片来源:黑石官网)
这种变化已经开始反映在美国最新的能源投资计划中。
9月30日特朗普公布了韩国对美战略投资计划中的一组大型能源项目,总投资最高约2000亿美元。其中约1200亿美元用于建设8座大型核电站,超过500亿美元投入阿拉斯加LNG项目,以及一座位于德州的天然气发电项目。
特朗普将这组投资称为“美国历史上最大的能源基础设施投资之一”。
其中备受关注的德州项目将于2029年开始商业运营,它具备6.47GW的天然气发电能力,负责为周边的基础设施园区供电,多余电力再输送回电网。
这代表着AI产业的一个重要变化,数据中心未来不再只是电力的消费者,有更多新建AI项目已经开始配套发电设施,对外提供电力。
给整个行业带来最直接的变化是,过去建数据中心要先找土地再找电力,现在开发商选择自建电厂。
这种变化的背后牵扯到发电站和输电线路等长期能源投资,让过去一些原本属于科技公司的资本开支,被传导去了整个能源基础设施体系。
不是每一个数据中心都能活下来
虽然过去一个季度关于AI投资的争议非常多,但市场仍然看好算力基建的未来。毕竟只要大模型、智能体和AI应用继续增加,需求端就仍有扩张空间。
但是在供给端,资本对数据中心的投入已经开始“挑三拣四”。一个项目即使拥有数百亿美元的潜在收益,也可能因为时间成本和政策风险而失去经济性。
这是今年AI基础设施投资领域出现的一些新变化,黑石的放弃并非孤例。
今年9月,甲骨文与Blue Owl(蓝猫头鹰基金)合作的Jupiter数据中心项目就因为电力供应问题受到影响。路透社报道称,甲骨文已经针对项目延迟发出不可抗力通知。
这个项目原本服务于OpenAI,也是当前AI基础设施融资市场的明星案例。连它都遭遇工期难题,说明市场的分化趋势已经非常明显。
那些有电、有客户、有长期合同也有成熟建设条件的项目,才能够持续获得资本投入。而那些只有土地和宏大规划,却无法迅速解决电力审批和建设周期问题的项目,资本的耐心只会越来越少。
毕竟AI数据中心是标准的重资产基础设施,动辄需要几十甚至数百亿美元的前期投入,还要面对芯片迭代速度、客户合同期限、电价、利率以及设备折旧等一系列问题,无论哪个环节出现问题都会影响资金投入的回报效率。
此时此刻,AI到底需要多少算力已经不再重要,能否快速将算力资源转变为收入,可能是科技公司和华尔街更加关心的焦点。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。