2026-10-08 16:32
速览
本文来自微信公众号: 财联社 ,作者:徐学成 付静等
资本市场最吊诡之处:看得见喧嚣台面,摸不透真实底牌。
一纸算力服务合同抛出,数亿、数十亿大单迅速点燃市场,投资者情绪高涨,上市公司股价应声冲高。类似“剧情”正在算力赛道反复上演,热度居高不下。可喧嚣过后,这些撬动市值的订单究竟能不能履约,却处处藏着玄机。
仅9月份,就有蜂助手(301382.SZ)、彩讯股份(300634.SZ)、康惠股份(603139.SH)、亚康股份(301085.SZ)等多家A股上市公司接连披露算力服务(含提供服务、设备等,下同)合同,总额超过160亿元,且还有部分合同出现扩容、涨价,据不完全统计,单个合同金额最高达到了57.17亿元。
这些订单能否最终落地?会有哪些变数?对公司的业绩贡献又有多大?投资者此刻押注的,到底是实打实的产业机遇,还是一场概念驱动的短期狂欢,一切都有待时间与履约进程给出答案。
但回望过往案例,现实却并不乐观。
财联社记者复盘2023年以来披露的、且执行周期已满一年的算力订单发现,最终未能有效落地的,竟成了“主流”。此外,亦有未披露后续进展、只披露采购合同未见算力服务合同等“蹊跷”案例。更有上市公司因订单的信息披露违规被中国证监会立案调查,还有上市公司被证监局出具警示函。
在多位业内人士看来,当下算力服务市场特殊的“游戏规则”,是大量订单“爽约”背后的底层诱因。当巨额框架合同不断推高市场预期,现实履约却频频缺位,市场不得不直面一个拷问:算力故事的边界究竟在哪里?热闹的纸面狂欢背后,上市公司算力业务的信息披露与叙事尺度,又该如何厘清?
【1】多数合同“爽约”
AI风口呼啸而至,算力赛道各类题材轮番登场、推陈出新。财联社记者通过分析上市公司披露算力服务合同后的兑现情况,来试图还原这场大戏背后的现实逻辑。
依据上市公司公告,记者梳理了2023年以来披露的,执行期超过1年的算力服务合同,并重点观察了合同合计金额超过5亿元的上市公司案例。在追踪所列合同签订一年后的履约进展时,一个出乎意料的情况出现了:“爽约”成为较普遍的现象,包括但不限于合同终止、解除、订单金额大幅缩水或交易对手方违约等情形。
依据上述口径不完全统计,共有16家上市公司合同合计金额超过5亿元,其中,有10家存在合同披露一段时间后终止或至今仍未开始履行的情形,如鸿博股份(002229.SZ)、飞利信(300287.SZ),终止的单个合同金额均超过10亿元。此外,如农尚环境(300536.SZ),其2024年4月1日披露的与北京安联通科技有限公司的4.92亿元合同,在交付了64台服务器后便不再履行,故也可视作“爽约”的另一种版本。除此之外,不少订单尚未能查询到后续进展,包括但不限于上市公司未在公告或互动平台上进行披露;也有部分上市公司在后续的财报或者其他公告中披露过相关合同的履行进展,但总体来看,披露的信息有限(大部分仅表示“在正常履行”),外界难以据此了解到具体订单的执行进度。
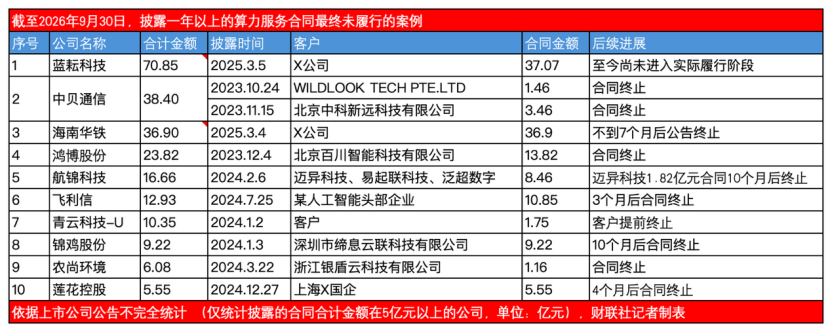
较为突出的案例有,莲花控股(6001869.SH)2024年12月签下的5.55亿元订单在4个月后终止;飞利信(300287.SZ)2024年7月份披露的一笔超过10亿元的订单,则在3个月后宣布终止。
此外,财联社记者还注意到了一个特殊情况:订单披露后,既未宣告终止也一直未能实际履约。
蓝耘科技(871169.NQ)就是一个典型。2025年3月5日,这家新三板公司与X公司签下37.07亿元算力服务大单(此后股价在短短8个交易日内翻倍),但此后这笔大单一直无进展。至2026年9月8日盘后,该公司仍公告称“截至目前,该合同尚未进入实际履行阶段,尚未形成与该合同相关的营业收入,公司亦未因该合同履行形成重大资产投入或重大损失。”
公司同时还强调,“目前,公司与X公司仍在就合同后续安排进行沟通协商,双方尚未形成最终一致意见,该合同能否继续履行存在重大不确定性。”
这说明,算力大单后续的履约情况并不乐观,甚至与市场预期反差巨大,而订单金额与业绩贡献之间更不能简单“划等号”。
这种“反差”隐藏的风险和带来的“教训”则是惨痛的。
去年9月30日晚间,海南华铁一纸算力服务协议终止公告,在二级市场掀起波澜。国庆假期后开市,海南华铁股价连续两个交易日一字跌停。数日后,海南华铁因涉嫌信息披露违法违规被证监会立案调查,相关公告披露次日股价再次大幅下跌近7%。
实际上,这份总金额36.9亿元的算力订单备受资本市场关注,去年3月4日发布公告后,公司股价曾录得三连板。
回头再看蓝耘科技,与海南华铁前后脚披露订单,金额几乎一样,客户名称都以X公司代称,海南华铁官宣订单终止已有一年时间,蓝耘科技方面则一直“无进展”,这笔订单最终是否也会不了了之?对此,蓝耘科技证券部人士近日告诉财联社记者,上述订单“属于个案”,公司的其他算力订单均在正常履行。
莲花控股(600186.SH)是另一个履约风险突出的样本——该公司自2023年下半年起密集签署多笔采购/销售/租赁合同。其供应商新华三信息约定的330台H800 GPU服务器仅交付12台;就在“官宣”剩余318台终止交付后不到1个月,其紧接着公告了一笔向上海某国企提供1545PFLOPS算力的5.55亿元大单,却在4个月后因“宏观政策影响以及算力业务开展过程中出现的客观情况变化”宣告终止。
2023年11月29日,河南证监局给莲花健康下达《关于对莲花健康产业集团股份有限公司采取出具警示函及责令公开说明措施的决定》,要求自2023年12月起,每月末公司都要定期披露转型算力业务相关进展情况。
2026年9月29日晚间,莲花控股披露了最新一期的服务器设备租赁业务相关进展,涉及约4.06亿元的服务器及相关设备采购、10.93亿元的服务器设备租赁。
追溯公司过往所签订单及最终交付情况可捕捉到一些特征:一些备受市场关注的大额订单的交付情况不甚理想,如2024年8月15日与AⅥ公司签订的1.63亿元的64台服务器采购合同在拖延两年后的今年8月份终止;2025年3月与DⅢ公司签订的3924万元的200台GPU服务器租赁服务合同,在今年5月份终止。此外,一些十万、百万级的小额订单总体交付情况尚可。
【2】充满不确定性的生意模式
如此频发的履约风险,也让外界开始重新审视算力租赁的生意模式。而这种模式本身,或许已经从根本上决定了其不确定性。
算力行业人士高飞(化名)向财联社记者透露了目前的一个行业现象:部分客户约定较大采购规模,可能是为了争取价格、锁定未来供给。特别是高端算力紧缺设备市场,那些未能充分执行的合同,主要障碍在于供应商无法取得足够货源,或无法按照此前约定的价格完成采购。据他观察,在高端算力设备紧缺时,客户可能希望供应商继续寻找货源,而非立即取消合同。特别是原合同锁定价格低于现价时,即使只能完成部分交付,客户也可能愿意等待。但如果供应商已取得设备,却未按约定交付而转卖给其他客户,则可能引发履约争议。
以客户需求为例,于算力租赁企业而言,客户需求的动态变化则意味着收入端的波动,但由于部分厂商暂时无法在剧烈波动的市场当中将合同条款理顺,便会引发价格传导等风险。
资深算力租赁从业者李雷(化名)透露,2023年6月时,算力卡供应紧俏,几乎没有存货。至2024年年中,价格便开始降温。至2025年3月,由于价格持续走低,很多大厂开始“毁约”。而今年以来算力需求旺盛,算力卡持续全线涨价,体现在近期多个算力订单金额上调。
市场需求的变化能否通过合同安排传导至上游,考验着转租商的议价能力,其间亦蕴含风险。
另一种方式则是部分企业会在合同中设置价格联动条款,但实际执行仍可能遇到障碍。当下游价格发生变化时,转租商未必有足够的议价权与上游调整价格。
除了价格风险外,算力订单能否最终履约,还涉及到合同约定的采购与交付义务是否明确。
“合同跟合同是不一样的,合同也分强执行和弱执行。”高飞告诉财联社记者,部分大额订单偏框架性安排,先约定采购规模、价格和合作方向,后续再根据实际需求下单。合同总额与最终交付金额之间,可能存在差距。
高飞表示,对于已经锁定下游价格、但尚未完成设备采购的企业,上游涨价可能压缩利润,甚至使原有合同难以继续执行;对于已经持有设备的企业,则还需考虑设备处置价值。不过,他也强调,市场报价并不等于实际成交价格,未来设备价值同样存在不确定性。
也有企业在解除合同后,另行安排已到位设备的用途。2025年3月,针对与百川智能解除算力合同一事,鸿博股份(002229.SZ)证券部人士曾告诉财联社记者,原因在于出现了公司“意料之外的情况”。据悉,合同解除后双方互不追究责任,前期已到位的设备,公司“会配置到其他地方”。
事实上,在算力订单无法落地背后,从签下订单到实际履约,算力供给、资金安排与上下游合同如何衔接,是理解算力租赁这门生意风险的关键。
尤其对于连接供需两端的转租商而言,其收益究竟来自算力采购与销售的价差,还是垫资及账期安排形成的资金回报?这也涉及算力转租的商业实质,以及商业服务与贸易融资之间的界限。
连日来,财联社记者通过与多位从业人士的交流了解到,算力租赁业务往往需要经历这样一套流程:客户提出算力需求→确定设备/算力规模及服务方案→算力服务商组织资金与货源→上游采购/设备到货→部署上架→验收→提供算力服务→持续结算/回款。
深度服务于算力行业的北京盈科(成都)律师事务所陈朝军告诉财联社记者,除专业厂商外,目前有较大比例公司借助“背靠背”的方式进入算力转租赛道。据他介绍,所谓“背靠背”,是指中间商(算力中介/资源整合商)以同一批算力设备或算力服务为标的,分别与上游(设备方/出租方)和下游(承租方/最终客户)签署两份合同,并试图用条款把下游的商业风险传导给上游的交易结构。
“它(算力转租)本质上是做一种期限与信用的转换,所以合同上的风险基本上就在链条当中。”陈朝军解释称,转租商作为上下游的连接方,在“背靠背”的结构当中传导风险时,这类厂商基本通过合同来面对风险。但核心问题在于,在当前的法律结构当中,存在有些风险无法有效传导的情况。
【3】“豁免披露”≠“免责令牌”
如果说,在当下供需严重不平衡的背景下,上述算力租赁的生意模式是一种被行业默许的具备实操性的“游戏规则”,那么这些算力合同中频频出现的“A客户”、“B客户”等“代称”,则实际上加剧了由信息不对称带来的二级市场风险。
财联社记者注意到,在公开披露算力服务合同时,绝大多数上市公司均“享受”了对关键客户信息的“豁免披露”。如赛意信息(300687.SZ)称向W公司提供高性能算力服务;蜂助手称全资子公司向B公司提供算力服务。
协创数据(300857.SZ)尤为值得关注。2025年3月至2026年2月,该公司连发6份公告,拟对外进行服务器采购,累计额度不超过322亿元,全部指向“为客户提供云算力服务”或“为客户提供算力租赁服务”,但同期从未单独公告任何一笔算力服务销售合同。
在研究协创数据的供需链条时,记者发现公司与关联方形成一条隐秘路径。
在这个链条中,参与方包括协创数据、麦塔倍斯(深圳)科技有限公司(以下简称“麦塔倍斯”)及麦塔倍斯两家股东——深圳瑞银铖通科技有限公司(以下简称“瑞银铖通”)、启朔(深圳)科技有限公司(以下简称“启朔科技”)。
协创数据2025年年报披露,麦塔倍斯原为公司控股子公司,今年2月1日,协创数据将持有的麦塔倍斯51%股权转让给瑞银铖通。
5月29日,协创数据董事会决定新增与麦塔倍斯及其子公司2026年度日常关联交易预计8.5亿元,关联交易内容为提供算力服务等。据2026年半年报,协创数据向麦塔倍斯销售算力服务等相关产品累计1.34亿元(是麦塔倍斯上年全年营收的1.96倍)。
公开资料显示,麦塔倍斯是一家净资产不足20万元、参保员工为1人的公司,2025年底资产负债率高达99.6%。如此质地的一家“第三方”公司,协创数据却选为年交易额8.5亿元的“重要客户”,用意何在?风控何在?
再看麦塔倍斯新东家瑞银铖通,注册资本100万元、参保1人,经营算力业务的背景成色不足。这便引出另一个疑问:股权转让是否仅是将麦塔倍斯移出合并报表,在实际业务上,协创数据仍能施加重大影响?
此外,协创数据5月29日董事会同样决定新增与启朔科技及其子公司2026年度日常关联交易3亿元,关联交易内容为采购服务器等相关产品。截至5月29日,协创数据向启朔科技及其子公司采购服务器等相关产品已发生金额为9378.96万元。
协创数据新增的这11.5亿元关联交易,正好打通了算力服务的供需链条,一端是服务器供应商(曾经的控股子公司少数股东),另一端是算力服务需求方(曾经的控股子公司),协创数据两头把控,如此“精妙”的安排到底是个案?还是常态?受限于相关信息豁免披露,外界很难了解。
关于信息豁免披露,上海申伦律师事务所律师夏海龙告诉财联社记者,自2025年7月1日起施行的《上市公司信息披露暂缓与豁免管理规定》明确了两类豁免范围,其中一类是商业秘密或者保密商务信息。上市公司虽对公众豁免披露商业秘密,但须向注册地证监局和交易所报送豁免登记材料,包括豁免理由、信息类型及内幕知情人名单等,监管部门可掌握基本情况。
夏海龙进一步称,对投资者而言,信披不透明风险确实存在,客户身份被隐藏后难以独立核验订单真实性,此前已有纸面大单最终未履约的案例。但规定要求核心履约条件不得豁免,投资者也可通过合同负债、预付款比例、交付验收进度等公开可查指标辅助判断订单真实性。
上述风险虽主要针对投资者,但对企业来说,若后续履约不及预期,信息不充分也会放大市场质疑和监管关注的压力。
此前,河南证监局对莲花控股采取的措施堪称“对症下药”,即强制要求公司持续定期地披露履约进展。如此,可最大程度避免“公告时轰轰烈烈、履约时悄无声息”,把算力订单从“公告即高潮”拉回到全过程受监督,让每一笔“纸面大单”都在市场和监管的长期审视下现出真身。
【4】算力叙事边界亟待厘清
除前述未能最终兑现的订单和预期之外,也有一些上市公司的算力业务最终转化为经营业绩。
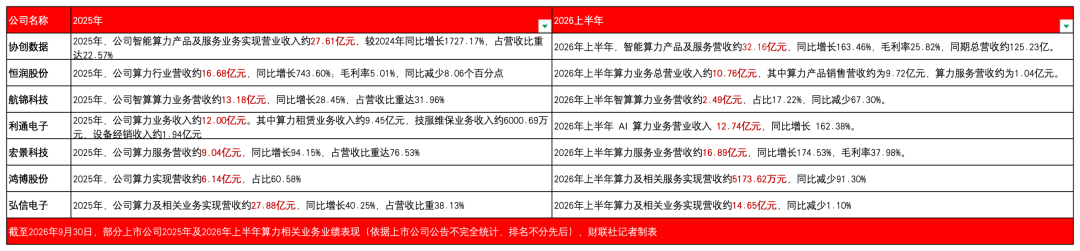
财联社记者根据2025年年报及2026年半年报披露的数据,梳理了部分上市公司披露的算力服务相关业务的营收情况。如协创数据、恒润股份(603985.SH)、航锦科技(000818.SZ)、利通电子(603629.SH)、宏景科技(301396.SZ)等,算力服务业务的业绩贡献较为突出。
近日,亦有行云科技(300209.SZ)、长信科技(300088.SZ)等多家上市公司更新了算力服务业务的相关进展。
AI浪潮奔涌之下,在二级市场,算力服务仍然是一门“好生意”。但鉴于其生意模式本身存在的不确定性,以及信息不对称带来的风险,关于算力的叙事边界和责任边界仍有待进一步厘清。
上海兰迪律师事务所高级合伙人田磊分析称,按沪深交易所现行股票上市规则,出售产品、提供劳务、工程承包等日常经营合同,达到一定金额和财务比例后,应及时披露。但“达到披露标准”并不等于“交易所规则要求必须提交董事会或股东会审议”。是否需要董事会审议,还要结合公司章程、内部授权制度、交易性质,以及是否涉及关联交易、对外担保、重大投资等其他事项判断。
在他看来,监管重点在于,即便某份日常经营合同按照公司内部授权无需上董事会,也不意味着信息披露责任降低。证券法下的核心仍然是真实、准确、完整、及时、公平。特别是合同签署后如果出现无法按期交付、延期、重大调整、解除或终止等变化,只要属于重大进展或者重大变化,就可能触发持续披露义务。
投资者不应把“公告了一份几十亿元合同”理解成“公司已经锁定几十亿元收入”。田磊认为,商业合同因为技术、供需、价格或者客户需求变化而终止,本来就是市场风险。真正进入证券法责任层面的关键,是上市公司在签约时有没有把合同的确定性和重大限制条件说清楚;后续履行出现重大变化时,有没有及时告诉市场。对于热点行业尤其如此,市场可以允许商业判断失败,但不能接受投资者长期依据已经失真的信息进行交易。
根据多位行业人士的预判,后续算力需求将持续旺盛,互联网大厂、一线大模型厂商为主要需求方。“字节阿里腾讯这些头部企业的算力一定是吃紧的。”一位运营商人士称,新一波“订单潮”或很快到来。
由此可以预见,算力租赁的大单未来恐怕还会层出不穷,但对投资者而言,不被一时喧嚣的市场叙事诱惑,以火眼金睛看透“纸面狂欢”,辨明订单虚实,紧盯这些订单最终能否兑现为真实业绩增量,以终为始,尤为重要。
(记者徐学成付静张校毓,实习记者朱洺锐对本文亦有贡献)
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 金融财经