2026-10-08 17:36
速览
本文来自微信公众号: 北极星风力发电网 ,作者:高高,原文标题:《价格回暖、机型分化,风电大基地发展“转向”!》
今年开年至9月,风电大基地招采市场如火如荼。3月,华能赤峰翁牛特旗2GW大基地开标,三一重能+东方电气瓜分,裸机报价1270–1295元/kW。9月,中广核新疆哈密伊州+华曜1200 MW陆上风电项目开标,金风科技独揽,投标报价16.26亿元,不含塔筒单价1354.6元/kW;
同期:三一重能独揽新疆裕民500MW+内蒙二连500MW,合计1GW,含塔筒单价至1716–1989元/kW;同在9月,国家能源集团2026年第4批风电集采启动,覆盖新疆哈密2.4GW、吉林四平800MW等多地大单。
当前,风电大基地正进入密集交付期,中国陆上风电产业正借着这一波集采,从过去三年的价格战走出,进入一个由"价格回暖+机型分化"的新阶段。
价格走势:1月冲高→3月谷底→6月修复
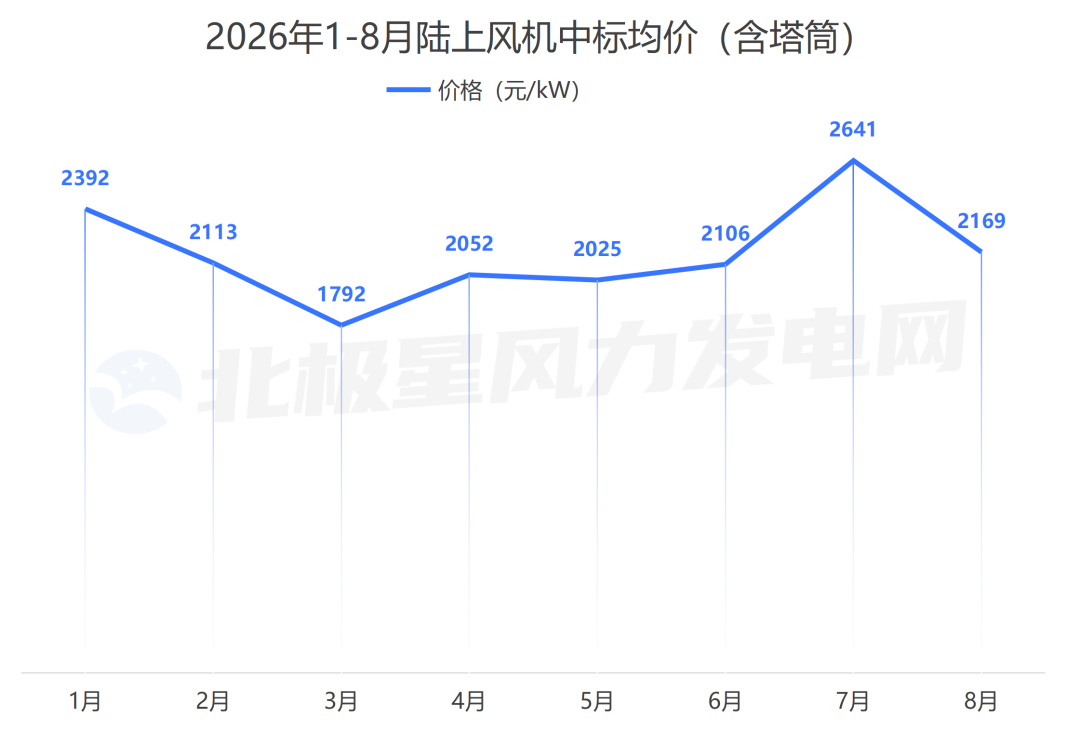
根据北极星风力发电网对2026年1–8月公开定标项目的跟踪,陆上风电含塔筒中标单价走出了一条清晰的曲线:
3月份的1792元/kW是本次统计价格的谷底,当月单项目最低风机中标价格1625元/kW,最高中标价格2304元/kW,压低了当月风机中标均价;7月2日,华电福清2MW风机技改项目机组(含塔架)定标,中标价格为1095万元,拉高了当月风机中标均价。
早在2023-2024年的多个风电大基地机组招采中,整机商投标报价折合单价含塔筒在1200元/kW-1500元/kW。按照350元/kW左右保守估算塔筒价格,部分项目标段裸机报价低至869元/kW,刷历史新低。
此时,行业非理性低价竞争的弊端逐渐显现。“反内卷”之后,行业逐步形成了盈利优先、份额其次的发展新共识,此前深陷亏损泥潭的整机环节盈利空间得到明显修复,也为整个产业链上下游的健康良性发展打下了基础。
另一方面,随着行业需求变化,整机商的责任范围也随之延伸。尤其风电大基地,此类项目的招采已经由提供整机设备转向提供成套服务。风机中标价格由裸机价格转向一整套供应链交付能力的报价——从风机+塔筒+锚栓锚板供货,到全包运输,再到发电量规定以及后期质保运维服务。陆上风电的真实挑战,不仅仅在于风机价格,更在于全套服务支撑下的最终电价收益水平。
机型分化:6.25MW与10MW平分秋色
一直以来,大兆瓦尤其是10MW及以上的机组被认为是三北大基地的标配。事实上,虽然大基地中10MW级别机组占比近年来确实逐年提升,但在不同的风资源禀赋和大基地所处区域不同下,6.25MW同样是大型风电项目的首选之一。
根据CWEA数据,2025年我国新增装机容量占比最大的风电机组为6.25MW,其次是10MW风电机组。今年上半年两个最大的风电大基地项目:位于甘肃的浙能独青山、华电红沙岗[1]的招标机型虽仍以6.25MW为主,但哈密、赤峰等多地大基地已把10MW级列为主力机型,两种机型基本平分秋色。
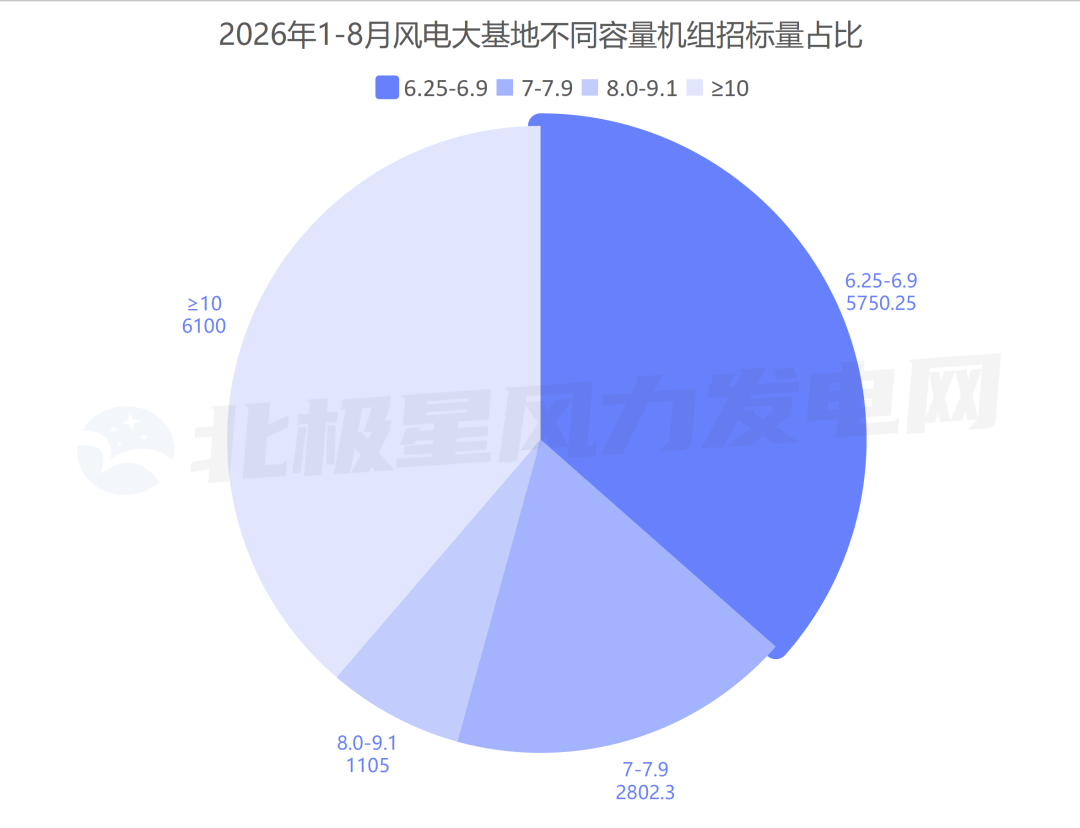
数据来源:北极星数据中心
对比10MW级机组,6.25MW适配大基地项目的核心优势在于运输吊装门槛更低,无需稀缺超大吊机与特种大件运输,施工受大风沙尘天气影响小,建设进度可控。机型平台同样经过大量项目实证,极端工况可靠性高,零部件供应链成熟、运维风险低。其场址兼容性强,招标价格稳定等特征,也契合央企大基地对落地稳妥、风险可控的建设诉求。
10MW+的大兆瓦机则成为高风速、地势平坦开阔、地质条件稳定的优质场址成为首选,其度电成本优势也成为如诸如华能赤峰翁牛特旗2GW项目的首选。它与6.25MW形成清晰分工:前者吃资源质量,后者吃落地确定性,两种机型在风电大基地中各占半壁江山。
机型分化的底层逻辑:用事实说话
机组选型从来不是整机商宣传出来的,而是被客观约束条件筛选决定出来的。
第一重约束来自度电成本的结构:单机容量越大,所需机位越少,基础、集电线路、吊装与征地的单位成本同步摊薄,在平坦开阔的高风速场址,10MW级的经济性优势几乎是必然;但风速偏低、风向分散、湍流偏强时,更长叶片带来的尾流损失与载荷冗余会迅速吃掉这部分收益。第二重约束来自场址的差异性:哈密戈壁、内蒙丘陵、河西走廊的地形风况差异极大,风电大基地不是均质场址,也就不存在一款通吃的标准机型。
第三重约束是交付确定性。6.25MW机组经过数年批量验证,供应链成熟、产能冗余充足,是按期并网最保险的选项;10MW级的关键部件:主轴承、齿轮箱与大尺寸叶片模具等产能可能会跟不上,备品备件等交付时间不由整机商的主观意愿决定。第四重约束最容易被忽略:大件运输与大吨位吊装资源。叶片再长几米、机舱再重几十吨,可能就意味着进场道路改线、吊车跨省调运,这笔账往往比度电成本上几个百分点的优势更刚性。
集采浪潮之下,风电大基地正在重塑陆上风电的竞争逻辑。行业告别无底线内卷,整机商的比拼重心转向成套交付、工程履约与全周期服务能力。
机型选择上也不再盲目追求单机越大越好,6.25MW凭借成熟可靠、工程落地友好的综合优势守住基本盘,10MW级则凭借更优的度电成本在优质场址加速铺开,两者在沙戈荒平分秋色,机型分化成为新趋势。
不过,集采火热不等于项目落地无忧,后续仍要面对外送消纳、配储经济性、戈壁极端工况设备考验等现实问题。对央企开发商与整机商而言,沙戈荒的竞争,早已不只是拿下订单,更考验把项目稳建好、稳运行的硬实力。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 金融财经