2026-10-09 09:28
速览
本文来自微信公众号: 新潮沉思录 ,作者:潮思
最近,平陆运河全线通航。134.2公里,5000吨级船舶,727亿元总投资,这是新中国成立以来第一条由国家层面统筹建设的通江达海运河。按测算,西南货物由此出海,内河航程缩短560公里以上,综合物流成本下降18%到30%。
讨论这条运河能干什么之前,得先搞清楚广西过去不能干什么。
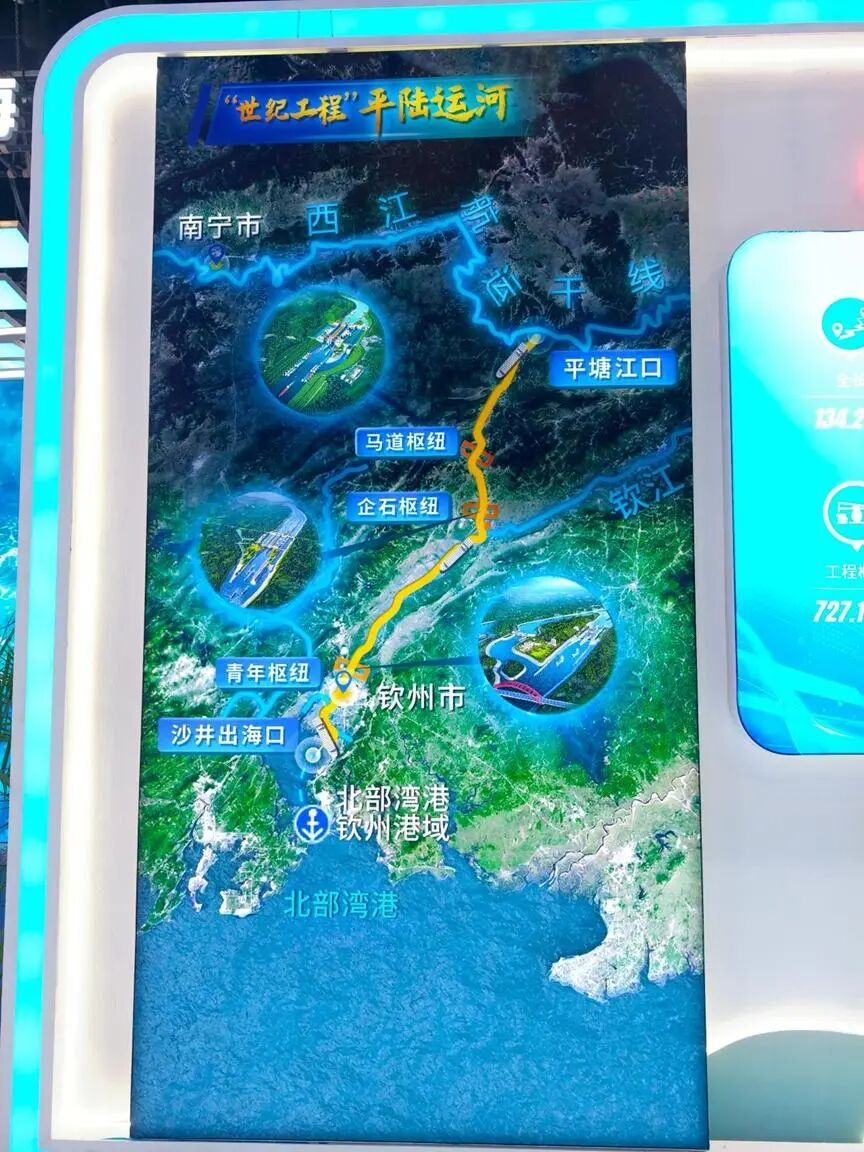
广西是中国唯一沿海的西部省份,海岸线1628公里,摊开地图,它明明面朝北部湾。可境内河流几乎全部自西向东,汇入西江,直奔珠三角。西江水系与北部湾之间横着一道分水岭,内河船舶到南宁就走投无路。
这其实是一个百年旧梦。孙中山在《建国方略》中就曾提出沟通西江与北部湾的运河设想。一百年画在纸上的线,如今才真的变成水道。
需要说明的是,难的不仅是挖河,还要考虑改变一条水系几百年形成的流向,改变货物几百年走熟的路。
一直以来,广西的货要先坐船去广东,再从广东出海。所谓临海不见海,通江不达海,一条西江,把广西的产业和广西的海隔成了两个世界。代价就是糖、铝、锰、水泥这些,也就是广西的剩余产品,只能沿西江东下,要借珠三角的港口出海。
广西的生产体系在物理上就够不着自己的出海口,产品造得出来,却进不了就近的流通环节。
运河要改变的,正是这个物理前提。而流通的改变从来不只是有了运费,它同时是一次剩余产品的再分配。
用马克思的话说,运输是生产过程在流通领域内的继续。这里有两层意思:一是运费是商品成本的真实组成部分;二是流通环节同时是一个分配剩余的场所。改换流通路径就是流通剩余的重新分配,比如把原本过境珠三角的装卸仓储船代结算截一部分回来。放在全国,这是一次流通路径的再配置;放在广西,是让自己的货物第一次能从自家门口出海,让自己第一次能参与自家货物流通的分配。这是运河的第一重功能。
运河的第二重功能是创造腹地,西江上游、左右江,整个西南地区,第一次被纳入同一个港口的辐射半径。广西与东盟陆海相接,本是最理想的对接区位,边境贸易和面向东盟的加工贸易却长期卡在一个物流悖论里,货要绕去广东出海,区位优势就成了摆设。
现在运河接上北部湾港,西南原材料、广西加工、海南洋浦的深水港、东盟市场可以在地理上闭合。陆路贴着越南边境走,海运从北部湾走,两头可以同时调用。做生意的都清楚,这种新邻近性值多少钱。
可以说是硬约束被解除了。
当然它也有做不到的事。运河是一个放大器,它可以矫正的是空间结构,但不是能力结构,它能放大柳州、南宁、钦州之间已有的产业联系,但产业基底、技术能力、工人技能这三大块,这还是需要每一座城市在自己擅长的领域里一点一点累积起来。然而这才是主体。
不过要回答运河能不能带得动,我们得先回头看广西这几十年走过的路。
广西过去的选择
广西今天的格局,一半是被历史推着走的,一半是自己选的。
南宁作为首府相当程度上并非经济逻辑的产物(当时还有援越抗法的后勤考量)。必须承认,这一安排保障了边疆稳定与民族团结,这本身就是无法用GDP衡量的制度收益。
而从桂系以来经济中心就一直是柳州。建国后,从柳钢、柳汽、柳工,到两面针、金嗓子,轻重工业配套齐全,牙膏、装载机、人造卫星部件都能造,工人工资和本地消费有循环,是典型的福特主义式地方积累体制。柳州工业产值一度在华南仅次于广州。
有工业趣味的游客到广西,柳州工业博物馆值得专程去一趟,老一辈工业人激情燃烧的岁月都陈列在里面。这个体制后来拉垮了,原因是过去十几年间,汽车产业政策向大型集团和沿海合资倾斜;同时在欧美去工业化浪潮中,东部沿海承接全球外包,全国积累体制换了赛道,柳州的整套打法就一下子使不上劲了。而同一时期,南宁拿到的资源和政策却越来越多。
但有一说一,柳州留下的遗产还在。几十年工业史沉淀出一套高度多样化又内部关联的能力谱系,如机械加工、模具、铸造、装配工艺、质量控制等等。表面上的产业五花八门,底层共享同一套本事(这叫相关多样化)。这种结构抗风险性强,九十年代汽车低迷时工程机械顶上来,2008年危机时内需市场顶上来。更宝贵的是产业工人队伍和配套网络,那是几十年“干中学”攒下的本地公共品,是花多少钱都买不到的。
柳州往下走的时候,南宁正在走强首府路线。过去四十年中国融入世界体系,为了对抗外部垄断利润和技术地租的吸引,在东南沿海堆出积累中心,结果在国内复制了世界体系的结构,沿海向内陆倾销商品,内陆输送能源资源和廉价劳动力。
08年以后,内陆各省纷纷在省内造一个积累中心,这就是强省会战略,为的是防止人才和金融资本被沿海吸干。这些中心靠高固投和债务驱动,劳动力市场又不完善,五险一金交不齐的地方不少,同时还动了周边城市的奶酪,被骂吸血是常态。
南宁的问题在于,它比别的省会(首府)更没有资格玩这套。成都做得到,是因为有千年盆地政治文化中心的积淀,顺势就能为之;合肥做得到,是中科大撑住科研面子,又靠近江苏上海接受辐射。南宁的基本盘是什么?制糖工业在崇左,钢铁在柳州,铝业在百色。虽然,南宁不是完全没有工业,但门类零碎、链条短小,不成体系。科研、资本、制造的三级转化装置一样都没有。(说个笑话,科研这块化工比较有名的还是地方民族大学)
强省会能不能成立,不能只看行政级别堆了多少楼,五象新区天际线怎么样,要看四套制度形式,货币信用往哪里放,劳资之间怎么分剩余,企业间竞争靠什么压价,国家用财政和金融托底到哪一层。
2008年以后很多内陆省会实际拼出来的是一种债务—土地—固投驱动的积累安排,银行把钱借给平台和城投,城投把路桥园馆、CBD变成抵押物,地价和房价接住下一轮授信。
循环能运转,前提是资产价格一直涨、人口一直净流入。南宁的尴尬在于,几方面好像都不硬,产业基底薄,人口吸附靠全区再分配而不是工资岗位,房地产接不住这么大的信用派生,于是信用不是转成厂房、设备和工人技能的存量,转成城建景观和财政刚性支出。
没有足够规模的本地工资性需求,也没有外部的结构性订单,固投一停,于是南宁这些年的强首府,所谓“积累”就只完成了空间上的搬运,比如把全区的剩余搬到首府,再以债务和土地的形式,凝固成一座座低回报的城市景观。倘若只在消费端、地产端、行政资源端做强首府,等于把全区剩余改道流过一个很一般的枢纽,以至于自治区其他各市市民对南宁的怨气都非常大。
回头看,三十年前广西有过一次和福建类似的机会,政经两中心分离,政治中心留在南宁,经济中心交给柳州。福建走的就是这条路,广西没走成。当然不能说走了就一定更好,但今天的窘境,至少有一半是当年选择欠下的账。
广西各城市未来的产业格局
这里需要交代一个理论背景,区域增长往往是沿着既有能力的邻近空间演化,任意的产业叠加走不远。新产业大概率从旧产业的技术邻近处长出来,一步跨进陌生产业的成功率很低。
笔者发现南宁招商几年真正立住的不多,但不是没有,比如比亚迪把年产45GWh的动力电池及储能基地落在伶俐,多氟多、比亚迪的碳酸锂、法国爱森跟着进来,正负极材料、铜箔铝箔、隔膜都有发展,太阳纸业的林浆纸一体化项目也落在六景。
对这些项目来说,矿石原料从钦州港上岸,通航后可经平陆运河直接运到六景港,物流账算得过来,企业才敢按这个预期落子。比亚迪估计就是在运河还没通航时就冲着这个预期落了子,这算是流通成本反过来塑造生产布局的例子。
除南宁、柳州外,广西多数城市的工业体量在几百亿到一千多亿这个量级。所谓产业方向,说穿了就是一两家龙头企业、一两个园区能不能活下去的问题,这里谈不上宏大的产业叙事,在此笔者希望都提一嘴,可能流于泛泛而谈。我们先得承认基数小、路径浅、经不起折腾。在这个前提下,自治区哪个城市凭空去追八竿子打不着的时髦产业,等于让糖水铺子改行造芯片,十有八九赔钱赚吆喝。
提到平陆运河,首先就得提一下钦州和防城港这一对出海口。钦州是没什么家底的年轻港口城市,新能源材料、化工新材料全靠大项目硬引进来。引进龙头企业做三元前驱体,再围着它招正极材料、储能电池,一条链一条链做起来。
现在电池材料全行业打价格战,龙头挺住了,嫁接的枝条就活了,还能顺着往储能、回收延伸;挺不住,整条链缩水。钦州在电池链上可以向上下游两头爬,像钴镍原料,还有电池回收和储能应用方面。
据笔者观察,防城港的钢铁、有色金属、粮油加工年产值还挺高的,其中钢铁柳钢把产能放到防城港。柳州地贵、环境容量小,千万吨级的摊子摊不下了,就把重产能挪到港口边,老巢留下做精品钢、研发和高附加值产品。这谈不上谁吸谁的血,只是一家企业的能力在空间上分家。
而沿西江往上,尤其要说一下贵港。广西林业总产值已经破万亿、居全国第一,木材顺西江漂下来,主要在这里切成板做成家具。树、板、家每一环都挨着上一环,相关程度高,这几年木业家居和现代纸业涨得都凶。有意思的是造船业去年增长七成多,运河一开,西江航道等级上去了,大船的需求也会跟着来。
贵港今后几个方面,一把木材家居这条链做完整,补上设计和品牌;造船修船跟着运河运量吃饭,把西江航运服务这块蛋糕从广东手里抢回来一块。新能源车那边,贵港在造电驴上有基础。
梧州是广西最老的工业城市之一,靠捡破烂起家。再生铜、再生铝、再生不锈钢,回收全国的废旧金属回来熔炼加工,眼下正从收回来熔了卖锭子,往熔了之后压延、做成铜箔铝材部件升级,利润留在深加工环节。六堡茶、人工宝石这些消费端的老手艺,顺手往品牌电商方向养养,一硬一软两条腿走路。
桂林有广西最多的文化底蕴,还有三线建设的家底加上桂电的人才,做通信设备、电力电子有年头了。像苏州的电子产业是贴着上海长出来的,桂林没有那个外部市场,现实的路是把智能电网、光通信这两个有存量订单的细分守住,慢慢往医疗电子这类小分支蹭,饿不死也难大富大贵。旅游是桂林的招牌,老牌旅游城市现在都面临基础设施老化问题,个人认为把客流和消费稳住就不容易了。
然后是玉林,大家提到玉林就想到玉柴。麻烦在于柴油机行业整体走下坡,电动化一来,非道路机械和船机还能撑些年,可能得往农机、发电机组、小型工程机械转。这些跟发动机是近亲,师傅和设备都用得上。玉林还有香料和中药材市场,但市场交易额不等于工业产值,从贸易转加工最难的是品控和品牌,玉林试了很多年,成的有限,不能把这当成已经到手的收益。
北海,大名鼎鼎,当年被传销折腾的不轻,目前石化是它唯一实打实的重资产,往下游精细化工做。渔业加工搞点品牌,对标不了福建,在广西区内做出名堂就算赢。海洋电子、船用设备这类细分,有就做,没有不强求,市场太小。旅游招牌涠洲岛业态还是要整治一下。
接着说一下崇左,它的命根子是糖,可惜糖价长期低迷,能做的是把甘蔗的副产物吃干榨净,降成本保命。还有锰。磷酸锰铁锂电池这两年装机量在涨,崇左手里有电解锰的存量,跨到电池级锰盐技术上不算远。正极材料现在是全国性过剩行业,连头部都在亏,崇左此时进场,窗口可能已经过了。稳妥做法是只做原料级产品,把宝押在万一锰系电池起来这个可能上,别押上全部身家做深加工。
百色就是铝杆子粗,粗也意味着风险集中,铝价一跌,全城财政也会受到影响。氧化铝、电解铝环节利润薄又吃电,它该做的是把铝水尽量就地变成轮毂、型材、光伏边框,哪怕规模不大,每吨多挣几千块。绿电铝是真实的卖点,欧洲碳关税落地后低碳铝有溢价,不过前提是电力结构真绿。芒果、蔬菜加工做一点。
河池有铟、锑,从精矿到高纯材料那一步卡在技术、资本和环保三关,本地一家企业很难独立完成。现实的定位是当上游稳定的供应商。桑蚕倒是河池是全国最大产区之一,可广西卖生丝卖了这么多年,利润大头一直在江浙的绸缎环节。想往下游走,得先有人肯投绸厂,这是典型的知道该干嘛但干不了的困境。巴马康养挣点住宿餐饮的钱,别碰会销那套就行。
贺州的碳酸钙从卖粉体到卖母粒、人造石,现在的竞争对象是广东云浮和江西。矿都差不多最后拼运费和客户关系,利润太薄。它是广西距离大湾区最近的城市。金属制品、电子装配的转移订单,接得住就接,接不住别硬造园区。做好大湾区的菜篮子,承接周末康养消费(西溪温泉赞一个)。
来宾是从柳州分出来的市,一直是是嵌进柳州的供应链。糖、钙粉都是大宗低值货,挣辛苦钱,糖蜜酒精、滤泥肥料这类综合利用能摊薄成本就做。
运河把西江时代的广西和北部湾时代的广西缝合了起来,矫正了临海不通江、通江不达海的空间问题,让广西至少能参与自己货物的流通分配。这一步走得很必要。
不过经济史上,运河从来不是完全的充分条件。京杭大运河沿线,扬州因盐业而兴,苏杭因手工业而富;而巴拿马运河通航一百多年,巴拿马至今在很大程度上仍是一条通道。船通了货怎么流,终究还得看岸上有什么,要靠每一座城市在自己擅长的那半亩地上继续深耕。
当然,囿于篇幅,还有不少广西县域经济没有深入讲讲。当大开大合的经济模式降速之后,许多地方能不能稳住就业和人气,取决于平陆运河这条大动脉之下、在县域一层一层织起来的毛细血管网络,就比如横县的茉莉花、容县的沙田柚和生态板材,融安的金桔,荔浦的衣架和光电线路板,北流的陶瓷和电子玩具,平南的纺织和奶茶,陆川的铁锅,武鸣的沃柑等等……
这些特产背后都是一整条从种植或加工到品牌销售的县域产业链。这几年笔者从事派驻帮扶,去了不少南方县域工厂调研,感触挺多的,打算整理成几篇后面陆续和读者分享。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
频道: 出海