2026-10-09 19:08

速览
本文来自微信公众号: 硅基观察Pro ,作者:硅基君
AI时代,App正在变成一种过剩商品。
RevenueCat数据显示,2022年初,每个月新上线的订阅App还只有约2000款。到了2026年初,这个数字已经飙升至1.47万款,相当于每天都有近500款新产品涌入市场。
照这个趋势,最该被颠覆的,就是那些靠批量开发App赚钱的“App工厂”。
但有意思的是,当整个行业还在寻找AI应用的商业化答案时,这群低调的“App厂佬”,已经赚得盆满钵满。
比如土耳其公司Codeway,短短几年做了60多款App,其中超过一半和AI有关。旗下一个教人练英语口语的Learna,仅iOS平台,一个月就能做到500万—600万美元流水。
中国公司杭州睿琪也不遑多让。旗下产品矩阵已经扩张到36款左右,其中至少24款围绕AI展开。最成功的植物识别应用PictureThis,双端月流水已经达到约1200万美元。
从AI外教到植物识别,这些看起来并不起眼的细分需求,竟然能撑起每月数百万甚至上千万美元的流水。这背后,其实藏着AI应用层一个很重要的变化:
AI让开发App越来越容易,却没有让靠App赚钱变得同样简单。
当技术门槛不断降低,发现需求、获取用户和持续变现的能力,反而变得更加重要。而这,恰恰是App工厂过去十几年积累的优势。
今天,硅基君就来聊聊,AI为什么反而让App工厂迎来了第二春。
/01/
AI应用层,跑出了一批低调的“工厂”
AI应用层这两年跑出来的,不只有Harvey法律AI、Rogo金融AI、Cursor编程AI这些明星产品。
还有一批相对低调,却已经开始闷声赚钱的玩家,它们就是App工厂。
这类公司有一个共同特点:很少把所有资源押在一款产品上,而是同时运营几十款App,覆盖图片处理、语言学习、健康管理、生活工具等不同需求。
过去,它们主要依靠批量开发工具App赚钱。而到了AI时代,这套打法正在迎来新一轮增长。
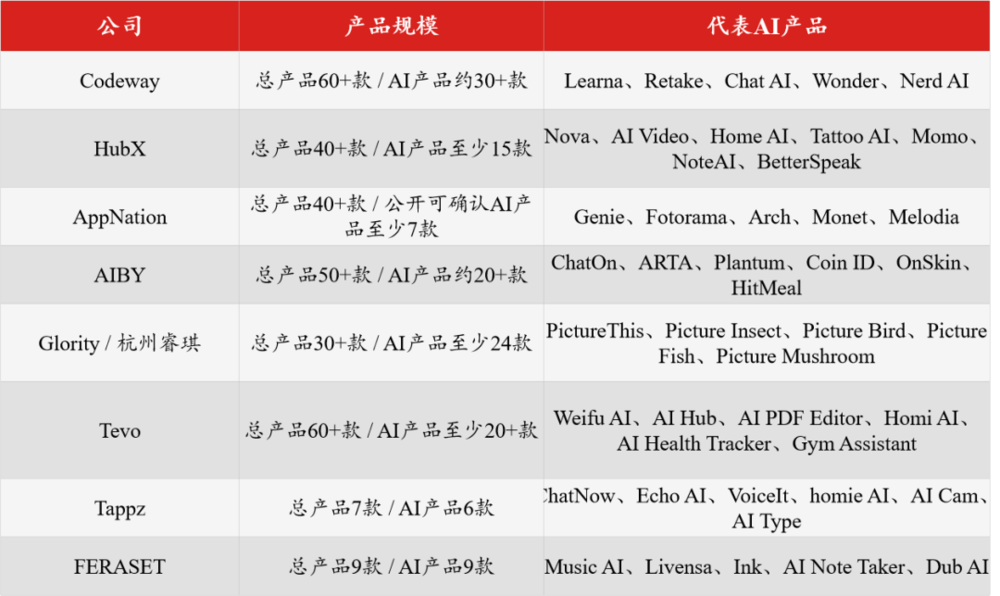
最典型的,就是土耳其公司Codeway。
Codeway成立于2020年。2024年初,它还只有9款App产品,如今已经扩张到60多款,其中AI相关产品超过30款,成为最主要的产品方向。
更重要的是,这些AI产品已经开始贡献相当可观的收入。
目前,Codeway最猛的一款产品叫Learna,一个装进手机里的AI外教。
它的功能很直接,就是让用户随时随地和AI练习英语口语。
比如准备出国,可以直接选择机场值机、酒店入住、餐厅点餐等场景。AI扮演工作人员,用户开口回答,它会顺着对话继续追问,并实时纠正发音、用词和语法问题。
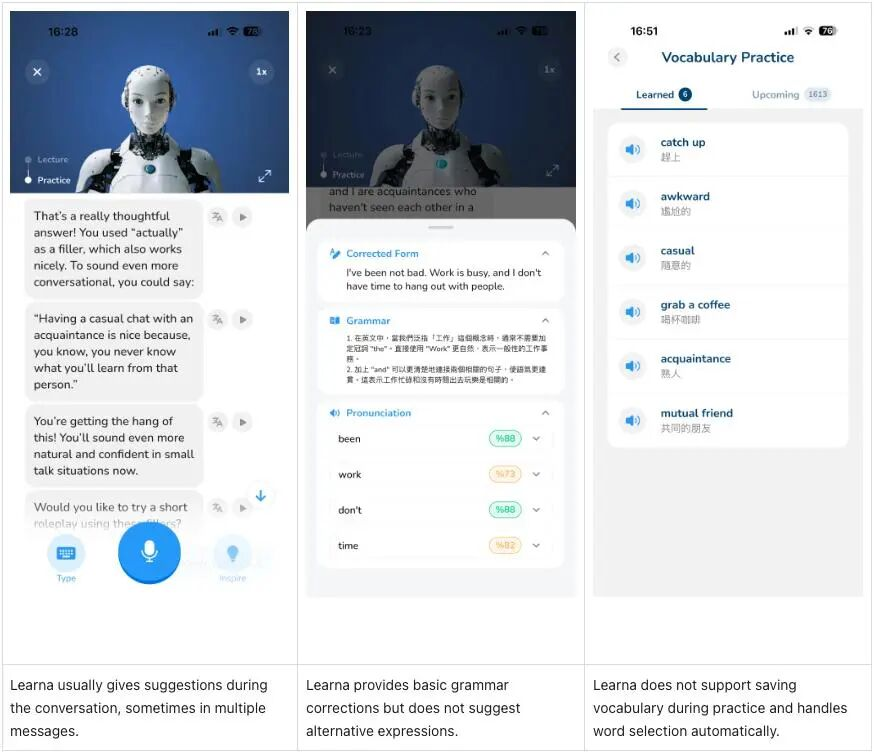
Learna AI英语外教的口语练习界面
为了让对话更接近真人,Codeway后来还将Learna的语音系统换成了ElevenLabs。
这次改动甚至直接反映在付费上。
Codeway与ElevenLabs披露的一次A/B测试显示,更换语音系统后,Learna的试用转付费率提高了9%,用户生命周期价值提高了11%。
这款产品在2024年9月上线。短短两年,累计下载量已经超过1500万。
根据Sensor Tower估算,到2026年9月,仅iOS平台,Learna近30天下载量就达到约200万次,商店流水达到500万—600万美元。
一个看上去并不复杂的AI口语练习工具,单平台月流水已经做到数百万美元。但Learna只是Codeway的一条产品线。
旗下AI修图应用Retake月流水已经达到约200万美元,通用助手Chat AI约60万美元,AI会议记录Smart Noter约40万美元,AI写作工具TypeAI也有约10万美元。
从英语学习、照片处理到会议记录,Codeway已经在几个完全不同的需求里,连续跑出了一批能够赚钱的AI产品。
另一家土耳其公司HubX也是类似打法。
这家公司成立于2022年,目前已经做了40多款产品,公开产品里至少15款已经明确为AI应用。2024年公司还专门成立了AI Lab,针对旗下不同App的场景训练、微调模型。
和Codeway相比,HubX没有特别突出的超级单品,更像是多点开花。
比如旗下的Home AI,专门解决装修设计的问题。
过去,普通人想看看自己家装修后的效果,往往需要找设计师出图。而在Home AI里,只需要拍一张房间照片,选择现代、极简等装修风格,AI就能重新设计沙发、墙面、配色甚至整个空间布局。
客厅、厨房、卧室、卫生间,甚至房屋外立面和花园,都能单独生成装修方案。
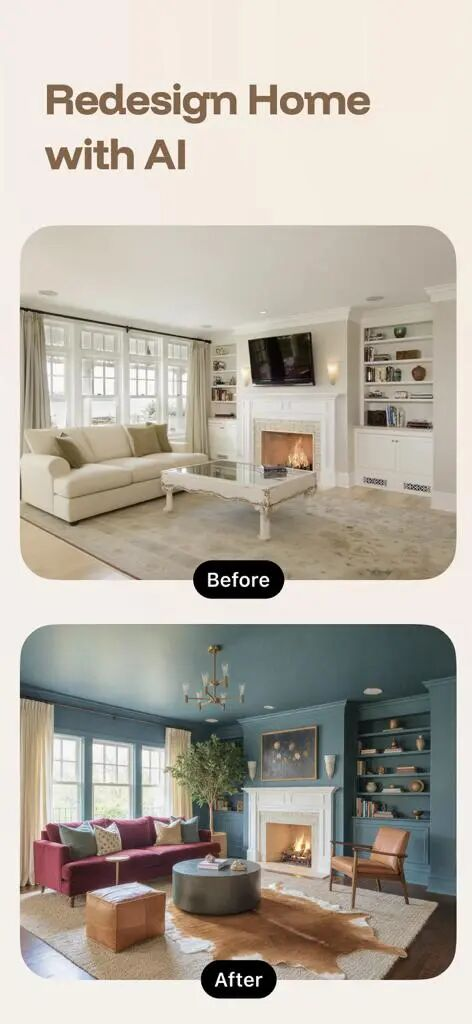
Home AI利用AI生成的房间装修前后效果对比
这个看上去很小众的需求,同样跑出了一门不错的生意。
Home AI在2024年4月上线。到2026年9月,仅iOS平台就有大约50万月下载,Sensor Tower估算月流水约90万美元。
另一款产品AI Video,瞄准的则是短视频创作。
上传一张人物照片,AI就能让照片里的人跳舞;一张静态老照片,也能直接变成视频。用户还可以通过文字生成画面,给人物添加配音和口型同步,最后导出为适合TikTok、Instagram Reels和YouTube Shorts的竖屏内容。
本来要拍摄、剪辑、做动画才能完成的一条短视频,现在一张图就能起步。这款产品仅iOS月流水已经达到约100万美元。
再往下,通用助手Nova、生成纹身方案的Tattoo AI、做头像和图片的DaVinci、做AI照片和视频的Momo也都跑出了几十万美元级月流水。
如今,这套方法也正在被更多App工厂采用。
比如成立于2018年的AIBY,目前已经运营50多款产品。仅2024年以来,就新增了29款App,其中19款与AI相关,占比达到65.5%。
旗下做AI图片和视频生成的ARTA,2026年iOS月流水约30万美元。识别硬币的Coin ID、记录饮食营养的HitMeal,以及皮肤护理工具OnSkin,也都形成了十万美元级的月流水。
杭州睿琪则把这种细分需求产品化的模式做得更加彻底。(详情可以参考此前文章:中国最低调的AI应用工厂,上线19个产品,年收入超10亿)
按照目前App Store公开产品粗略统计,其产品矩阵已经扩张到36款左右,其中至少24款围绕AI展开。
植物、昆虫、鸟类、鱼类、蘑菇、岩石、硬币、唱片,几乎每一种识别需求,都可以独立做成一款App。其中最成功的PictureThis,双端月流水已经达到约1200万美元。
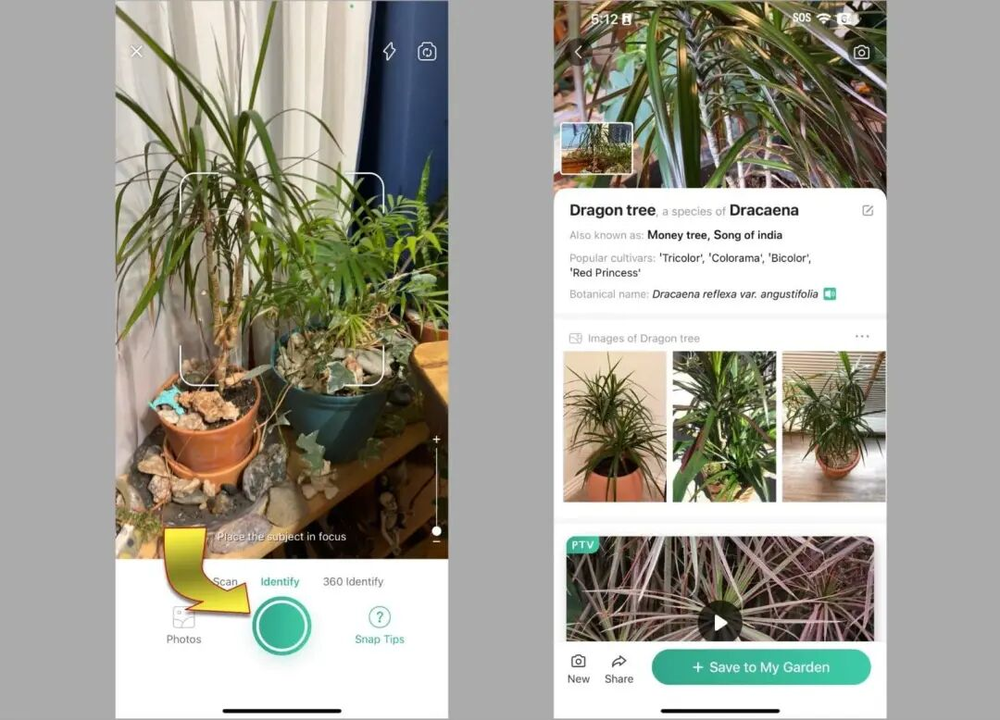
PictureThis植物识别功能界面
从Codeway到HubX,再到AIBY和杭州睿琪,AI正在成为App工厂新的增长引擎,让批量生产App的老生意,跑出了新一轮增长。
/02/
为什么App工厂能吃到AI红利?
看到这里,你肯定会有一个疑问:
按理说,AI让做App越来越容易,App工厂原本的优势应该被削弱,结果第一批吃到AI红利的,为什么还是它们?
在硅基君看来,这背后主要有三个原因:
首先,AI降低了开发成本,让过去很多不值得做的小生意,开始变得划算。
美国App工厂Bending Spoons就披露过一组数据:2025年第一季度,公司由AI编写或共同编写的代码PR还不到10%;一年之后,这个比例已经超过90%,其中约70%可以直接由AI完成。
而对App工厂来说,这种效率提升还会被进一步放大。
因为它们通常同时运营几十款产品,代码、模型接口、订阅系统乃至投放经验都能重复使用。再加上AI降低了设计、开发和维护成本,一款新App需要投入的资源就更少了。
于是,过去很多小到不值得立项的需求,现在也有机会变成生意。
比如AIBY旗下的Rock ID,只干一件事:拍一块石头,告诉你它是什么品种。
Peekly估算,这款App目前在Google Play的月流水只有大约5000美元。市场上还有专门识别蘑菇、昆虫、收藏卡牌的App,一些产品每个月甚至只有几千美元流水。
放在过去,这点收入可能连一个开发团队都养不起。但现在,只要开发、维护和获客成本足够低,几千美元月流水也可能是一门划算的生意。
一家工厂同时运营几十款类似产品,积少成多,同样有机会形成可观的收入。
AI让过去因为市场太小而不值得做的需求,开始有了商业价值。
但降本还只是第一层。AI更大的价值,是把过去技术上做不好的需求,也变成了可以商业化的市场。
比如拍照计算食物热量。
早在2011年,DailyBurn就推出过一款叫Meal Snap的App,对着食物拍张照片,就能自动估算热量。
但当时的技术实在不太靠谱。TechCrunch测试发现,一小把腰果,软件给出的热量区间竟然从150卡一直跨到614卡。
几年后,这款产品也从美国App Store下架了。
十几年后,Cal AI重新做了一遍这件事。它利用AI识别食物、估算分量,再匹配营养数据库,计算热量以及蛋白质、脂肪、碳水化合物。按照创始人的说法,单次食物扫描的平均准确率已经超过90%。
结果是,2026年3月被MyFitnessPal收购时,Cal AI累计下载量已经超过1500万,过去12个月销售额超过4000万美元。
同样是拍照算热量,十几年前效果差到难以普及,现在却跑出了一门年销售额数千万美元的生意。
从AI外教到装修设计,再到照片生成视频,背后都是类似的逻辑。
视觉、语音和大语言模型的进步,让App能够解决的问题越来越多。过去软件做不好的事情,如今开始能够提供用户愿意付费的体验。
成本下降扩大了小需求的生存空间,模型进步则进一步扩大了App工厂能够进入的市场。
但问题也来了。当所有人都能低成本开发App,凭什么最后赚钱的还是这些工厂?
这就涉及第三个原因:AI正在放大App工厂原本积累的商业化优势。
RevenueCat数据显示,每个月新上线的订阅App已经接近1.5万款,但上线两年内能做到1万美元月收入的,只有4.6%。
开发一款App越来越容易,真正把产品卖出去却依然很难。
尤其是订阅制App,下载量只是第一步。用户愿不愿意付费、获客要花多少钱、订阅能持续多久,才真正决定一款产品能否赚钱。
而这恰恰是App工厂最擅长的事情。
比如HubX,就专门开发了两套系统。
第一套叫XRay,每小时扫描App Store和Google Play上的数百万款产品,估算下载、收入和增长趋势,寻找正在快速增长的细分市场。
说白了,就是判断现在什么东西正在赚钱,下一款App应该做什么。
第二套叫MarketingX,负责解决产品做出来以后怎么卖的问题。
它能从广告投放第一天开始,预测新用户未来可能贡献多少收入,再根据获客成本,判断广告还值不值得继续投。
如果花1美元获取的用户,未来只能带来0.5美元收入,就要尽快止损;如果能带来3美元,而且扣除其他成本后仍有利润,就有机会继续放大投放。
这套系统支撑HubX在没有外部融资的情况下,开发出40多款产品,累计覆盖超过6亿用户,并持续保持盈利。
对这类公司来说,每一款App其实都是一次商业实验,发现需求、开发产品、测试付费、扩大投放,跑通的继续加码,跑不通的及时放弃。
单款产品的成功率未必很高,但只要测试成本足够低、成功产品的回报足够大,整套生意就有机会持续运转。
而AI恰好让这套体系变得更高效了。
开发成本下降,意味着同样的钱可以测试更多产品;模型能力增强,意味着可尝试的需求更多;竞争越激烈,App工厂积累的市场洞察、获客和订阅运营能力也就越重要。
所以,AI时代App工厂的崛起,其实揭示了一个很有意思的变化。
当开发App越来越不值钱,决定一款App能不能赚钱的能力,反而变得更值钱了。
Codeway、HubX们过去积累的那套产品生产和商业化体系,正在AI时代释放出更大的价值。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。