2026-10-09 22:09
速览
本文来自微信公众号: 财经无忌 ,作者:陈松
2022年5月,58岁的华勇任期届满,发了一封体面的内部信,把顺网科技(300113.SZ)董事长和CEO的位子交给职业经理人团队,自己退到幕后。
一年后,两位接班人双双辞职,他不得不重新坐回董事长的位子,在回归后的第一封公开信里自称“创业者老华”。
这不是英雄归来,是救场。
更准确地说,一个依附于网吧生态的老牌软件公司,在行业衰退期撞上了生存危机,创始人被迫收回方向盘,把公司命运压在了一个尚未被验证的赛道上。
从“卖软件”到“卖算力”,华勇将这场转型定义为“二次创业”。
进入2026年,转型的财务成绩单看起来不错:2025年归母净利润4.18亿元,同比增65.8%,而三年前的2022年还亏损4.06亿。
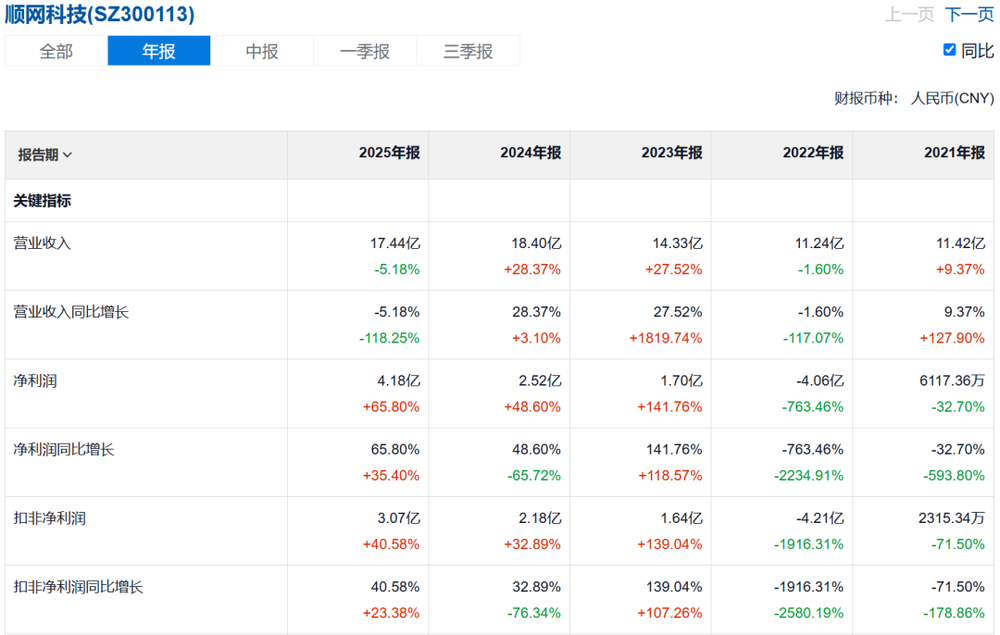
但这个V型反转的成色,远没有数字看起来那么光鲜。

华勇在杭州电信局干了十年新技术开发,2005年辞职做网吧运维软件,靠一款“网维大师”,据公司披露覆盖了全国70%以上的电竞服务行业市场,2010年带着公司在创业板上市。
但现在市场发生了很大变化。
全国上网服务场所从2016年的15.2万家跌至2023年的7.7万家,规模几近腰斩。家庭设备越来越普及,手游把用户抢走,未成年人保护政策也在收紧,这些趋势没有逆转的迹象。客户群体本身在批量消失,再成熟的产品也失去了增长土壤。
而公司财务上更是雪上加霜。
2022年,顺网科技归母净利润亏损4.06亿元,同比下降763.46%。拖累业绩的核心是4.6亿元商誉减值,其中ChinaJoy主办方上海汉威计提4.3亿元。
减值的背后是此前多元化战略一地鸡毛:游戏平台做不起来,云游戏商业化没有突破,互动娱乐板块四处出击,钱花了,第二增长曲线没等来,战线倒拉长了一截。
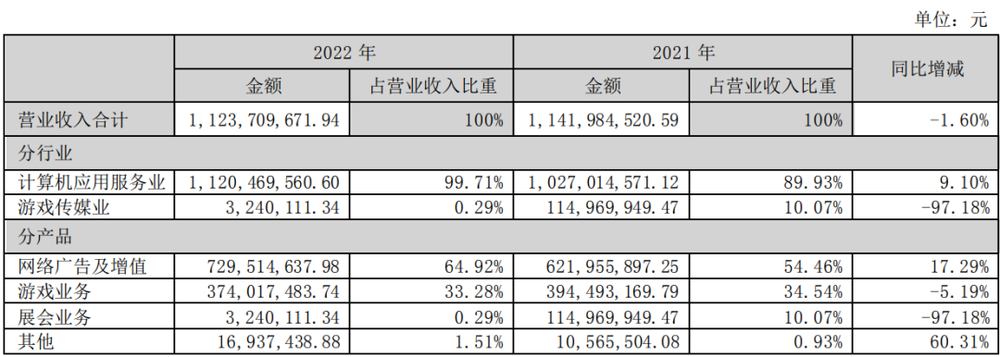
图源:顺网科技2022年度报告
正是在这个背景下,华勇2022年交棒的决定显得像是体面的退场。
他推荐邢春华(西安电信出身)任董事长、陈意明(亚马逊、雅虎、阿里背景)任CEO,给了一个三年任期。
但仅一年后,两人双双因个人原因辞职。华勇回归后身兼董事长和总经理,董事会压缩至5人,拍板快了很多。2025年5月的换届中,华勇女儿华丽雯以职工代表董事身份进入董事会。
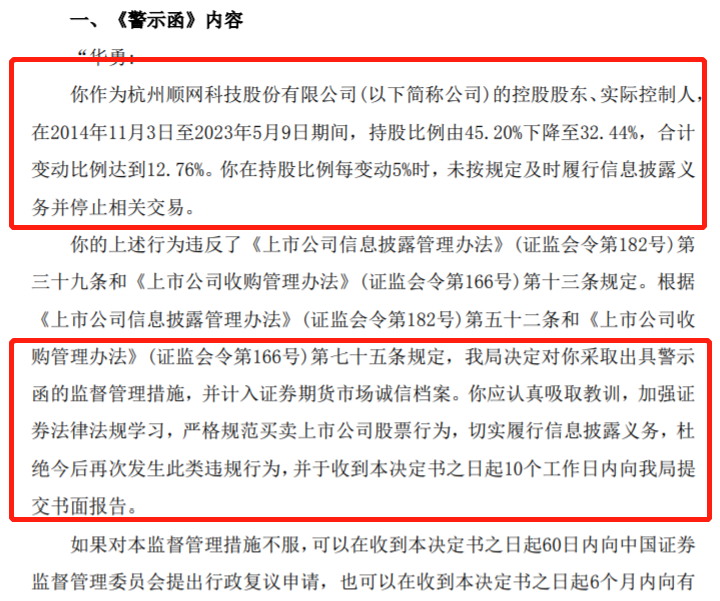
华勇在2014至2023年间持股比例从45.20%降至32.44%,因未按规定及时披露变动,先后收到深交所监管函和浙江证监局警示函,被计入证券期货市场诚信档案。
回归之后,华勇干了几件事。
先是砍,2026年上半年营收同比降44.02%至5.66亿元,低毛利业务被他清了个干净。再是压费用,据年报披露,期间费用率从2022年的34.17%压到2025年的25.17%。然后转方向,云业务半年收入5820万元,已经超过去年全年。最后是押上身家,股权激励把2026年云业务收入考核线定在3.2亿元。
营收砍了将近一半,利润却没跟着崩。
2026年上半年归母净利润1.58亿元,同比仅微降2.01%,综合毛利率从2025年的48.46%跃升至66.79%。
公司彻底放弃了规模优先的思路,转向质量优先。但利润的韧性来自“节流”还是“开源”?算力业务到底接没接上?

华勇回归后最核心的动作,是把深耕多年的网吧运维网络改造为分布式边缘算力节点。
据公司披露,截至2026年上半年,可运营算力规模达5.8万路,建成超330个节点机房,覆盖全国近200个重点城市,服务终端规模近82万台。
模式上走“以租代买”的轻资产路径,网吧业主通过订阅方式获取云端算力,顺网的收入逻辑从一次性软件授权转为持续性订阅服务。过去卖一套软件收一次钱,现在每出租一台云电脑就能持续产生现金流。
与华为的合作是技术底座,但二者的联手不是2026年才开始的,早在2020年就有联合发布,2026年5月的发布会是既有合作的深化。
算力基建的数字铺得漂亮,但赌局的命门藏在一个很少有人追问的问题里:这些机器里装的是什么显卡?
2026年5月28日的股东大会上,有投资者直接问了这个问题。
公司的回答很坦率,绝大部分显卡使用消费级显卡,以4060和5070为主,5070算力资源相对紧缺,基本没有算力专用卡。后续有采购5070Ti的计划,该卡“基本可以跑动14B的推理模型”。至于训练模型等需要算力中心处理的业务,公司表示“可能会与具备算力中心业务的公司合作”。
这段话直接定义了顺网算力业务的天花板。
消费级显卡能跑14B参数的推理模型,但做不了大模型训练。当前主流开源大模型参数量已经奔着70B甚至更大去了,14B只能算入门级。顺网接不了企业级大模型的推理单子,能服务的只有轻量消费级应用,比如AI云电脑里的图片生成、编程辅助、文档处理。
这个市场不算小,但也撑不起市场期待的那种故事。
顺网的算力节点铺设在三四线城市,依托网吧渠道占据先发优势,但三大运营商和头部云厂商都在加速布局边缘节点。
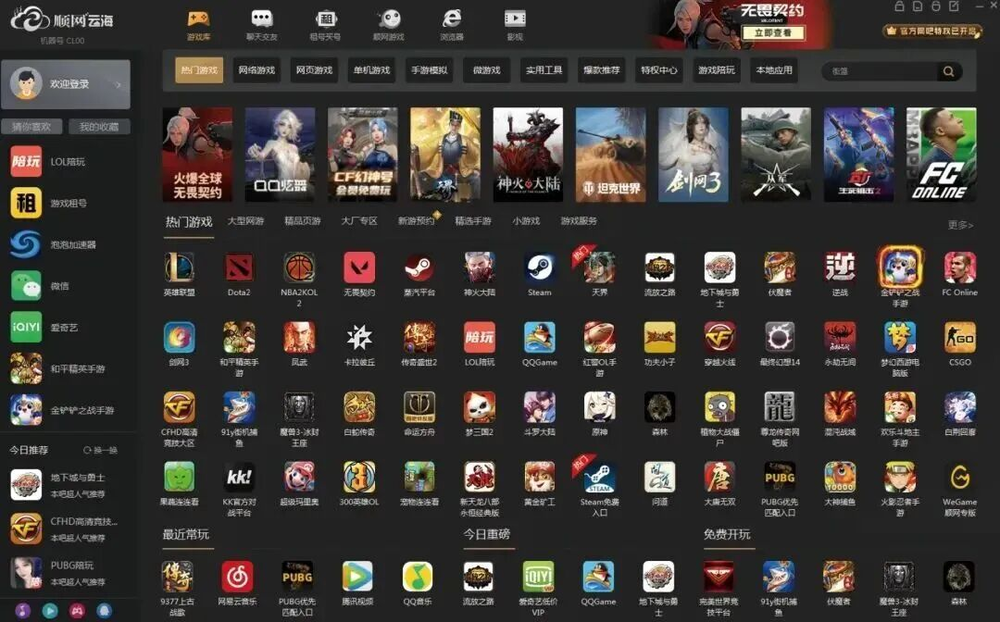
巨头拥有更强的资金实力、技术储备和企业客户资源,一旦全面下场,顺网的渠道壁垒能扛多久是未知数。
更关键的是,边缘侧AI推理需求目前仍集中在云游戏、安防监控等领域,通用AI推理的边缘商业化路径还不清晰。公司提出了物理AI、医疗渲染等新场景,但都处于早期探索,没有规模化订单。
华勇用股权激励把团队绑在了这条赛道上。
950万股限制性股票,授予价21.29元,考核指标是2026年云业务收入3.2亿元、2027年翻倍至6.4亿元。2026年上半年云业务收入5820万元,完成全年目标的18%。下半年需要完成2.62亿元,是上半年的4.5倍。

先回答前面留的问号,2025年4.18亿元的盈利,到底靠什么?
前面说过,2022年的巨亏核心是4.6亿元商誉减值,属于非经营性损失。2025年的盈利修复,很大程度上是减值出清后的自然反弹。
从利润结构看,2025年网络广告及增值业务收入12.44亿元,占比71.33%;游戏业务3.71亿元,占比21.28%;展会业务1.26亿元,占比7.21%。算力和云业务在年报中连独立板块都没有,收入混在“网络广告及增值业务”或“其他”里。
一个被定义为“二次创业”核心的业务,在财报里还没有自己的位置。2026年上半年云业务收入5820万元,占5.66亿总营收约10%。毛利率从48.46%飙到66.79%,靠的是砍掉低毛利业务,不是新业务接棒。
所谓V型反转,其实是止血后的回光返照。
还有个细节让这个判断更有味道。
年报显示,华勇2025年薪酬292.51万元,2024年为261.97万元,在营收下降44%的情况下还在加薪。
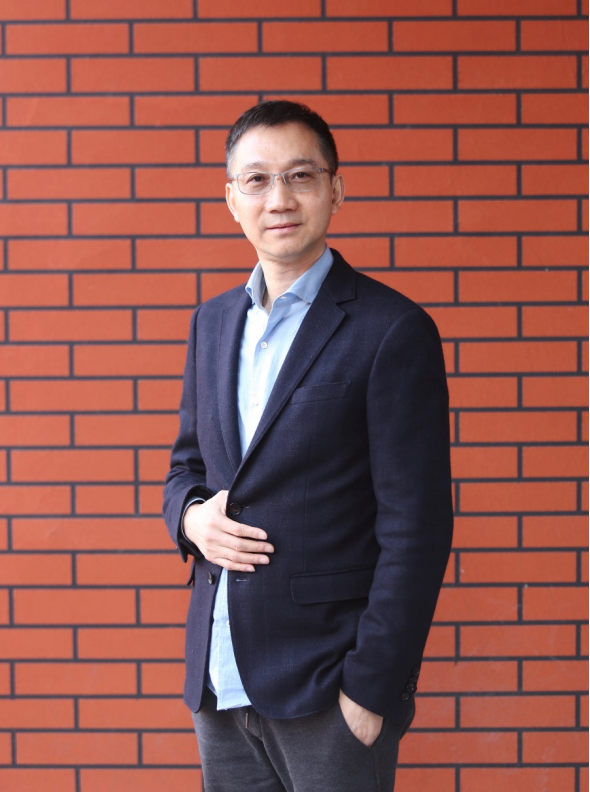
顺网科技董事长、总经理华勇图源:网络
机构的态度也并非一边倒的乐观。
据同花顺数据,多家机构预测2026年顺网科技净利润4.51亿元,增速从65.8%降至8.02%。增速直接掉到8%,市场对算力业务的增长动能还没有建立信心。
华勇手上还有什么?供给侧的算力扩张不难实现,5.8万路、330个节点机房这些数字还会涨。
真正的考验在需求端:边缘侧AI推理需求能不能大规模爆发?消费级显卡14B的天花板够不够吃?2026年下半年3.2亿的云收入目标,意味着下半年要完成上半年的4.5倍。如果完不成,股权激励触发值2.4亿也悬,团队和市场都会跟着慌。
华勇62岁了。2026年下半年会给出第一轮答案。但如果那轮答案是不行的,他还有没有后手,才是更值得追问的问题。
本内容来源于网络 原文链接,观点仅代表作者本人,不代表虎嗅立场。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。