2026-10-12 13:25
速览
本文来自微信公众号: 斯凯碎碎侃 ,作者:斯凯,原文标题:《深度|被叫停的收购,为什么让Manus更贵了》
10月8日,Manus母公司蝴蝶效应宣布完成超5亿美元新一轮融资。博裕投资、IDG资本领投,腾讯、红杉中国、真格基金继续加持。这是国内AI Agent原生创业公司迄今最大的一笔单笔融资。
公司没有披露本轮估值。但据彭博社此前报道,投后估值约40亿美元,相当于五个多月前Meta收购要约作价的两倍。
半年前,这笔20亿美元的收购被国家发改委叫停。五周前,Manus才刚恢复独立运营。五周后,估值翻倍。
这不是一次普通的融资。这是一场关于"被地缘政治退货的资产,如何被重新定价"的资本实验。
一笔被叫停的收购,为什么反而推高了估值
要理解这个悖论,得回到那段处置期。
2025年12月,Meta宣布收购蝴蝶效应,作价约20亿美元,位列Meta并购史第三。四个月后,国家发改委公告,外商投资安全审查工作机制办公室对外资收购Manus项目作出禁止投资决定,要求撤销交易。
接下来是三个多月的处置。Manus先从Meta的体系里拆分出来,双方停止共享数据。到8月,创始团队与腾讯、红杉中国、真格基金等老股东一道,以约20亿美元从Meta手中购回股份。9月1日,控制权重回创始团队,公司宣布恢复独立运营。
此前让资本迟疑的最大不确定性——能不能被外资收购——已经解除了。
还有一个更隐蔽的因素:股权结构变干净了。据彭博社和财新报道,Benchmark在Meta发起收购前持有Manus最大份额,但没有参与回购,其股份由腾讯接手。腾讯成为Manus最大外部机构投资方,但保留少数股东身份,公司不会并入腾讯体系。
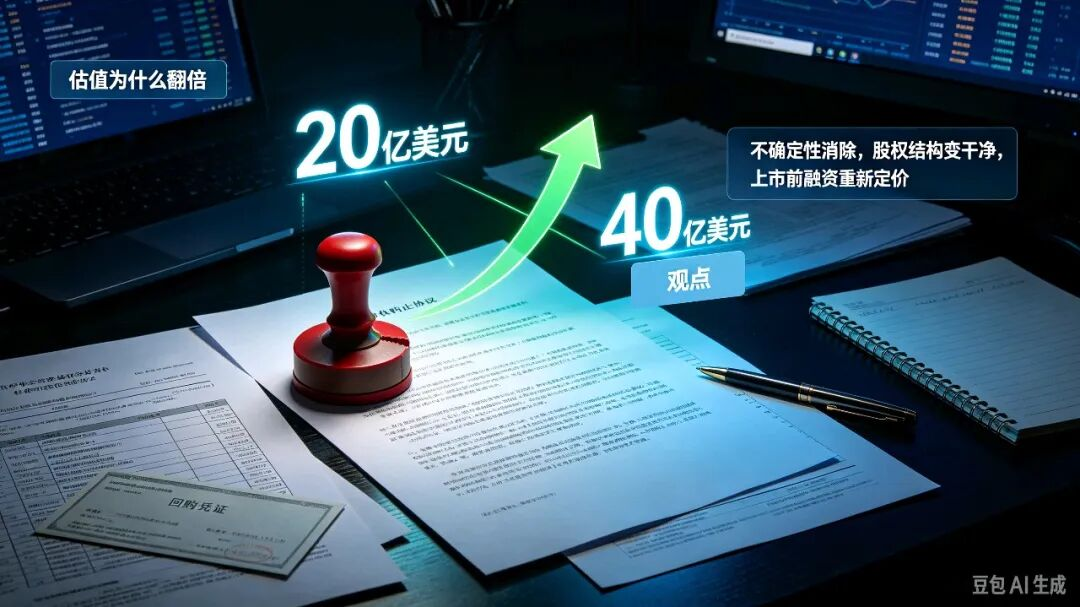
早期外资退出,中资股东增持,赴港上市的架构障碍被扫清。据《华尔街日报》引述消息人士报道,这轮融资本质上是一笔上市前融资,公司正在评估重组架构,为赴港上市铺路。
一笔被叫停的交易,反而让Manus变得更"干净"了。
支撑估值的,是一条陡峭的收入曲线
但估值翻倍不全是"干净"的溢价。Manus的收入增长是实打实的。
据财新和The Information报道,截至2026年6月底,Manus的年化经常性收入已达到4亿至5亿美元区间。而在2025年12月Meta宣布收购时,这个数字约为1亿美元。
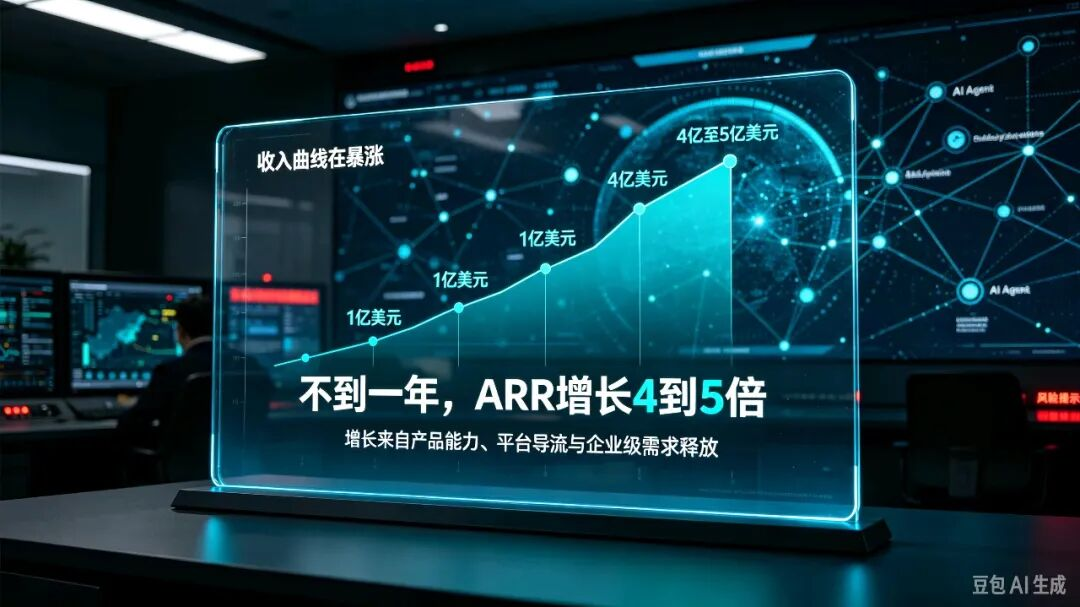
不到一年,收入增长了4到5倍。按40亿美元估值、5亿美元ARR上限计算,市销率约为8倍。对于一个仍在高速增长期的AI Agent公司来说,这个倍数并未脱离合理区间。
但这条曲线背后,有两个必须正视的问题。
两个绕不过去的成本问题
第一,增长有多少是"Meta遗产"。
Manus的爆发式增长,核心催化剂并非单纯的产品自传播。在2026年上半年被Meta收购期间,Manus获得了Meta在Instagram、WhatsApp等万亿级流量入口的深度导流支持。据接近此事的消息人士透露,那半年的用户暴增中,有相当一部分是依托于Meta平台算法推荐带来的"被动增长"。
如今收购流产,Manus切断了与Meta的直接数据连接。剔除那条粗大的流量管道后,真实的内生获客成本和用户留存率,是40亿美元估值中最需要被审慎评估的变量。
第二,毛利率只有50%。
据The Information报道,Manus每完成一个任务,平均要向Anthropic支付约2美元。公司披露的毛利率约为50%。
这意味着每100美元收入中,约有一半用于覆盖以算力为主的成本。在传统软件行业,成熟SaaS企业的毛利率通常在75%到85%之间。即便云计算基础设施巨头,核心业务的利润率也远高于此。
Manus本质上是一个基于第三方大模型API构建的应用层公司。据蝴蝶效应官方披露的内部测试数据,9月底的2.0版本引入自研Cascade框架,将运行成本砍掉了32%。但这是特定测试配置下的数据,能否在真实场景中持续兑现,仍需验证。
Manus在赌什么
融资公告发布的同一天,Manus公布了17个新岗位,全部设在北京。覆盖从Agent Harness工程师到评测工程师、从LLM算法工程师到商业分析,贯穿智能体运行控制层到用户付费转化的完整链条。
创始人肖弘在社交账号上写道:"我原来以为我们的旅程只是一个注释就结束了,没想到也许有机会书写一个章节。"
这句话透露的,不只是一次融资的成功,而是一个更根本的转向:公司明确表示正在组建团队开发面向国内市场的产品,与国产模型厂商及生态伙伴的合作也在推进。
如果这条路走通,Manus将不再需要向Anthropic支付那50%的"算力税"。毛利率的结构性瓶颈,才有可能被真正打开。
但这条路并不好走。
Manus切断了Meta的流量管道,却发现自己站在一个越来越拥挤的赛道上。Meta并未因收购流产而放弃Agent赛道——恰恰相反,收购失败后,Meta直接把个人智能体Muse推上了Instagram和WhatsApp,用Manus曾经享受过的同款流量入口,做Manus曾经做过的事。OpenAI的Codex和Anthropic的Claude Cowork正在从"对话助手"向"任务执行者"延伸,试图把Agent能力直接嵌入自有生态。国内,腾讯、阿里、字节凭借入口优势和算力资源,随时可能发起正面竞争。
Manus的尴尬在于:它既没有自有流量入口,也没有底层模型护城河。它是一家纯粹的应用层公司,生存空间取决于能不能在巨头夹缝中找到足够深的垂直场景,把"通用Agent"变成"场景刚需"。
这5亿美元,买的不是时间,是窗口。
地缘政治安全,成了一种可定价的资产
回到那个最反常识的地方:为什么一笔被政府叫停的交易,反而让公司更贵了?
因为资本市场重新定义了Manus的价值锚点。
半年前,Manus是一家"可能被Meta收购的公司",它的价值取决于Meta的出价和监管是否放行。半年后,Manus是一家"被中国政府明确认定为涉及国家安全、不能被外资收购的公司"。这个身份标签,在当下的AI投资语境中,本身就是一种溢价。
Manus的故事证明了一件事:在2026年的AI投资语境中,"地缘政治安全"不再是风险折价因子,而是一种可以被定价的资产。
风险咨询机构欧亚集团中国区总监Dan Wang在接受CNBC采访时表示得很克制:"Meta案的短期冲击已经被消化。"但更准确的说法可能是:Meta案的冲击不仅被消化了,还被转化成了更高的估值起点。
至于这个起点能走多远,取决于Manus能不能用这笔5亿美元,证明一件事:它不靠Meta的流量管道,不靠"套壳"的低毛利模式,也能让机器人干活,让用户掏钱。
五周前,它刚恢复独立。五周后,它拿到了半年前两倍的估值。真正的考试,从今天才开始。
监管叫停收购、外资清退、收入暴涨4倍、估值直接翻倍。Manus的逆袭,撕开了2026年AI行业全新的资产定价规则:安全溢价,正式取代增长溢价。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 金融财经