2026-10-12 14:18
速览
本文来自微信公众号: 北极星太阳能光伏网 ,作者:边蘑菇菇,原文标题:《300亿!光伏的钱,都流向了谁?》
2026年的光伏资本市场,有一组数据放在一起看会很刺眼。
上半年全球光伏企业融资总额169亿美元,同比增长56%。国内呢?自2023年融资收紧以来,仅有钧达股份一家登陆A股,且整个资本市场对光伏的态度早已降至冰点。
但冰点之下,仍有资金在流动。2026年至今,光伏企业从资本市场募集资金已近300亿元,只是这笔钱不再流向扩产线、铺产能的老路。
PART.01
融资主体迁移
据北极星统计,2026年我国光伏企业从资本市场拿到的钱近300亿元,这个数字的统计口径是企业通过IPO、定增、战略增资、REITs等资本市场融资方式实际到账的资金。
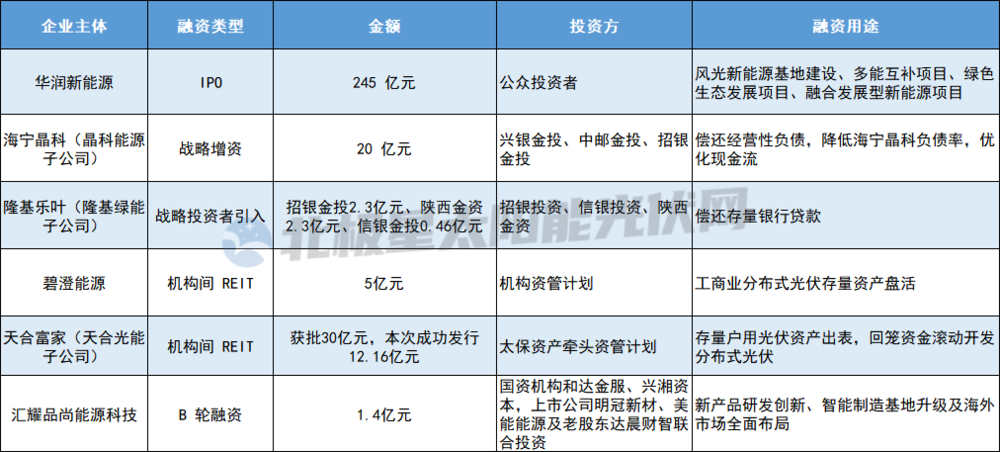
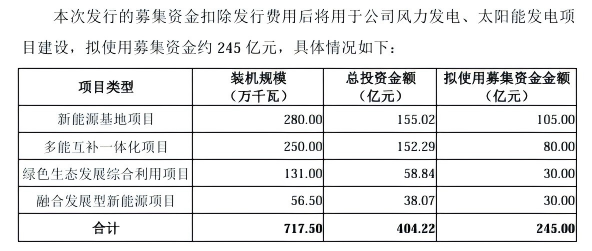
具体来看,最大的一笔来自华润新能源——245亿元,作为华润电力旗下投资、开发、运营和管理风光电站的唯一平台,一举创下深交所史上最大IPO。值得一提的是,该项目三年才走完流程,也正是这笔巨款的到账,让今年光伏融资数字不至于太难看。
再往下看,晶科能源和隆基绿能也有进账,两大龙头双双选择增资扩股形式引入战略投资者,且投资者极为相似,但钱流向的是子公司,前者增资20亿,后者增资约5亿。
晶科能源(海宁)有限公司(下称海宁晶科)引入的投资者分别是兴银投资、中邮投资以及招银投资,合计取得企业增资后约18%的股权,隆基乐叶引入的分别是招银金投、陕西金资、信银金投,合计取得企业增资后约12%的股权。招银、信银、兴银分别是招商银行、中信银行、兴业银行旗下的债转股专营机构,中邮投资是中邮储银行旗下同类平台,陕西金资是陕西省的地方AMC(资产管理公司),清一色国资背景。
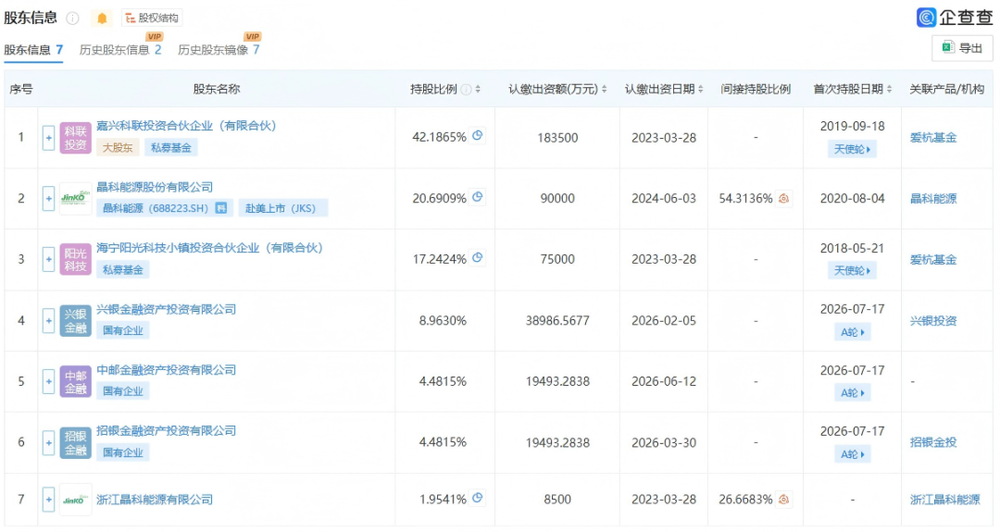
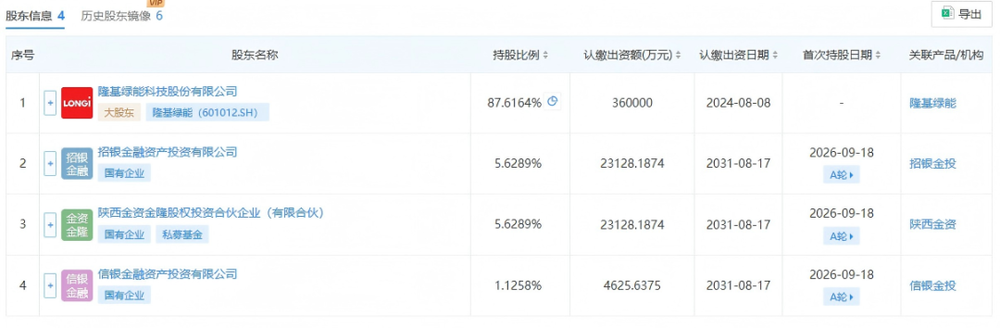
银行系AIC(金融资产投资公司)加上地方AMC,这是2026年光伏融资里最值得注意的一组出资方。由于银行不能直接持有工商企业股权,AIC就是它们做股权投资的合规通道。这类机构进场可以理解为,银行以股权共益者身份,陪企业穿越周期。
此外,天合富家和碧澄能源这两单REITs,最特殊的地方在于它们是光伏行业第一次以分布式资产为底层资产,打通了机构间REITs这条通道。
天合富家的REITs,是户用分布式光伏第一次以标准化资产包的形式进入资本市场。今年3月17日挂牌,资产规模30亿元,底层是10个省份2.8万余个户用电站,总装机近1GW。
碧澄能源走的是同一条路,但资产类型是工商业分布式光伏,首单2025年底设立,今年8月完成扩募,累计募集超8亿,资产包从130MW扩到400MW。
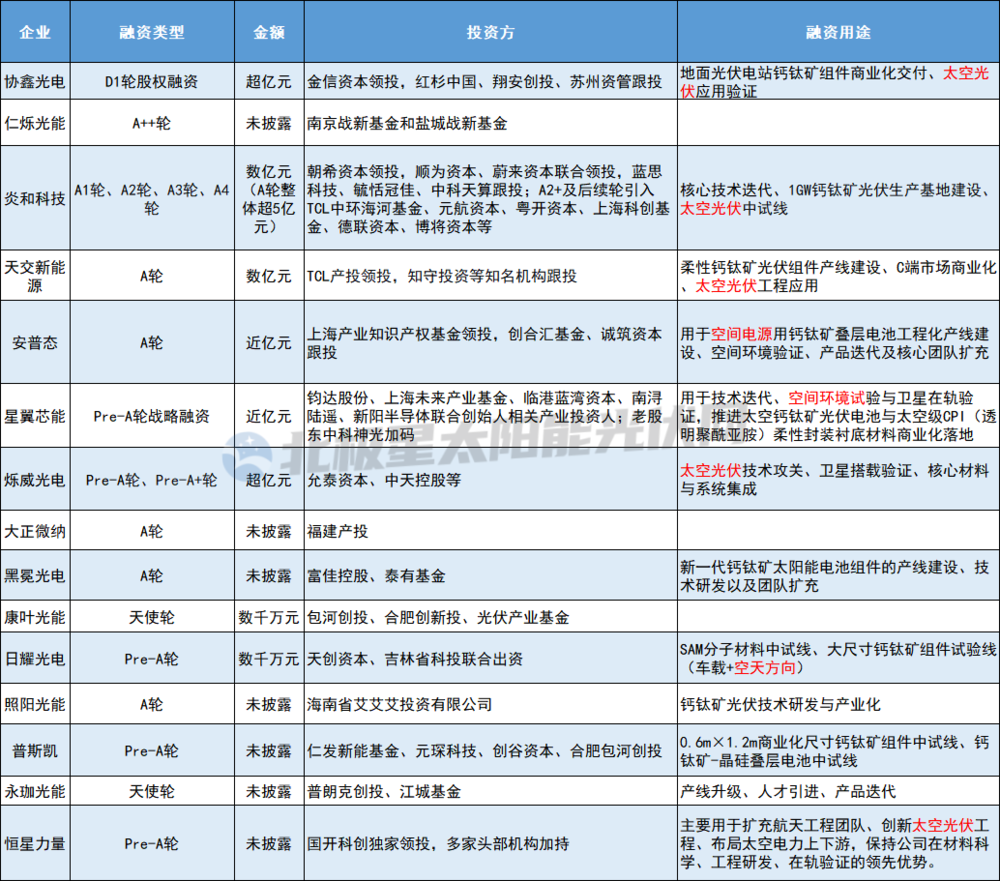
当然,如果说光伏资本市场遇冷,这里必须加个排除项——钙钛矿。2026年至今已有15家钙钛矿企业从资本市场拿到了钱,这批企业的融资轮次普遍偏早,绝大多数在天使轮、Pre-A轮和A轮,单笔金额多数在数千万到数亿之间,但数量密集,投资方多元;投资方里既有红杉、顺为、啟赋这样的市场化VC,也有TCL产投、蔚来资本这样的产业资本,还有上海未来产业基金、国开科创这样的国资平台。
PART.02
融资逻辑重构
钱花在哪,比钱从哪来更能反映行业的走向。不同于前几年的“大干快上”,今年企业融资方向藏着生存的无奈,更藏着对光伏电站逻辑的重新理解。
首先来看,今年融资一个很明显的信号是化债,晶科和隆基这两大龙头的增资扩股原因均是偿还金融机构债务,银行从“债主”变“股东”,是这场“补血”最本质的变化。
海宁晶科的20亿元增资扩股,公告写着“偿还金融负债或经营性负债”。隆基乐叶的增资走的也是市场化债转股,他们拿到的钱变成了一口喘息的空间,这或许也说明光伏寒冬比表面看到的更深。
事实上,股份制银行AIC市场化债转股的投资标的偏好优质上市公司子公司,并非以短期盈利作为主要标尺。要知道,海宁晶科和隆基乐叶是其电池组件业务的核心子公司,海宁晶科拥有11GW电池和15GW电池组件产线,而隆基乐叶2026年上半年营收高达208.21亿元,占隆基绿能同期营收超七成,而隆基和晶科的子公司能被AIC选中,本身就是对其资产质量和母公司实力的认可。
第二个方向是电站端,在风光成为第一大装机主力的当下,行业逻辑早已发生改变,资本市场不再仅仅关注装机容量的绝对数值,而是将目光转向了消纳能力、电力市场化交易占比以及绿电溢价。
其中,华润新能源的245亿的走向是:新能源基地、多能互补、绿色生态、融合发展,追求的是绿色价值与融合发展,上市后可以为华润新能源即将开启的“十五五”新能源大基地建设储备充足的粮草。
另外,REITs这条路径,本质上是在把行业重心从“建电站”推向“管电站”。业内人士认为:这类产品让信用从“看主体”转向“看资产”,能不能从REITs拿到钱,取决于电站能不能持续产生现金流、运营能力能不能被验证。
天合光能联席董事长高海纯REITs挂牌时表示:REITs助力公司“从单纯设备销售,向能源服务运营转型”。碧澄能源的REITs同步搭配了并购基金扩募,形成“募投管退”闭环,资产要运营到能产生稳定收益、能被资本市场认可,才能退出去再投新资产。可见,资本买单是底层资产的现金流质量和数智化运维能力。
最后是对未来的投掷,钙钛矿在太空环境是更轻、更抗造的最佳选择,几乎每一家的钙钛矿企业融资用途里都出现了“太空光伏”,但大多只是验证和攻关阶段,其中炎和科技计划每年完成不少于30颗卫星的钙钛矿太阳翼试验,恒星力量建起了全球首条钙钛矿太空光伏中试线。
2026年的光伏融资,总量在收缩,逻辑却在切换。行业进入了一个更看重资产质量、技术壁垒和运营效率的阶段。这个阶段不会比上一轮轻松,但它意味着行业开始真正面对一个成熟市场该面对的问题:不是“谁能做得更大”,而是“谁能活得更久”。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
频道: 金融财经