2026-10-12 18:20
速览
本文来自微信公众号: 凌霄-科技投资人 ,作者:凌霄
10月8日,OpenAI收入“不及预期”的消息出来,美股AI产业链随之承压。看到这条消息,我先想到的是那些已经买出去的芯片、建起来的机房:模型公司还在努力把收入做大,上游却已经按照更乐观的未来扩张。这笔账,最终得有人付。
据当日媒体援引知情人士报道,OpenAI截至9月底的年化收入接近500亿美元,低于此前流传的约700亿美元。差异主要涉及云合作伙伴销售收入的统计口径;年化收入也是把近期销售速度折算成一年,并非全年已实现收入。不能据此认定它突然少赚了200亿美元。
但把口径讲清楚,不代表回报问题就消失了。芯片卖得越好,只能先证明供应商的生意好,不能替买芯片的客户证明回本。算力狂欢还能继续多久,得看应用收入、融资能力和算力支出,能不能接得上。
01
芯片卖得好,
不代表客户赚得到钱
在AI浪潮爆发的前半场,算力产业链,包括芯片、服务器、光模块和晶圆代工,遵循的是典型的供给稀缺与军备竞赛逻辑。谁能拿到更多算力,谁就更有机会抢先训练模型、推出产品。
一种乐观假设是,Scaling Law(规模法则)能够持续发挥作用,只要模型能力与算力集群不断扩充,商业价值就会随之增长。技术进步确实重要,但它不会替客户签付款单。
大模型公司与科技巨头大规模采购GPU,市场将硬件厂商的订单增长解读为未来商业价值的提前兑现。然而,上游基础设施支出与下游真实变现能力之间,依然可能存在显著的时差与缺口。
B端企业级Agent的落地周期、C端订阅付费的渗透率,都未必能按机房建设的节奏增长。机器买回来就开始耗电、产生折旧,客户什么时候愿意持续付费,却没有同样确定的时间表。
融资可以缓冲这种时差。如果头部大模型厂商长期无法形成自我造血的商业闭环,继续依靠融资或科技巨头投入维持大规模算力采购,资金压力就会增加。应用赚回来的钱,能否逐步接过融资的钱,才决定下一轮采购有没有底气。
02
下游回报要验证,
上游订单也得重新算
算力产业链长,头部客户的采购又相对集中,其订单预期容易出现“鞭梢效应”:终端需求只是小幅变化,经过云厂商、集群建设方和设备供应商的预期调整,上游感受到的波动可能更大。
过去,市场习惯把GPU紧缺理解成长期状态。如果应用变现慢于建设节奏,下游租算力厂商与云巨头就可能进入“算力消化期”,先提高已有设备的利用率,再决定是否追加采购。
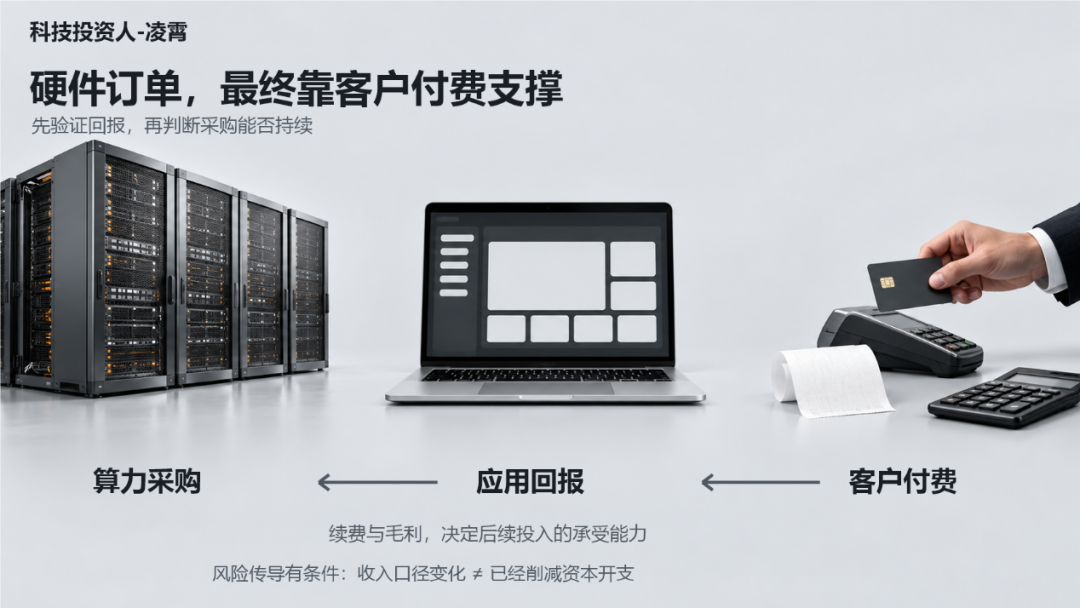
这种传导不是自动发生的。长期合同、不同客户的需求和现有产能约束,都可能改变节奏。收入口径的变化,不等于云厂商已经削减资本开支,更不等于芯片订单已经取消。真正要盯的是采购计划、交付进度和回款。
上游半导体企业此前的高预期,往往建立在持续超预期的业绩指引上。一旦订单增速放缓,即使收入仍在增长,投资者也可能重新评估愿意支付的价格。这解释了为什么应用层的收入消息,会牵动硬件层的信心。
03
下一轮采购,
得靠上一轮算力证明自己
从“需求永续增长”转向“收入兑现验证”,并不意味着AI产业繁荣的终结。OpenAI的收入争议也不能单独证明行业失速,但它提醒投资者:别再把所有算力项目,当成同一门稳赚的生意。
纯粹依赖概念与通用算力堆砌的企业,需要接受回报检验;能够提高能效、降低推理成本的专用芯片、光互联和先进封装技术,也更值得研究。但技术标签不是护身符,仍要看能否形成客户订单和可持续利润。
训练算力需要前期投入,而推理算力的需求与真实用户使用、API调用及单次任务消耗有关。重心向推理转移,更接近应用落地;不过,调用量增长也可能来自免费服务或补贴,不能直接等同于盈利。
真正有用的算力性价比,是完成同一项业务任务,能不能少花钱、少返工,并让客户愿意续费。省下来的成本如果抵不过新增的设备、能源和维护支出,漂亮的演示仍然算不过账。
上游半导体能否迎来下一轮持续增长,除了新架构和供给能力,也取决于OpenAI、Anthropic、微软等企业能否推出让付费意愿持续兑现的应用。应用层必须跑通商业闭环,这是原来那条算力增长故事绕不过去的一关。
这轮算力热潮未必马上结束,但靠“客户还要买更多”就能解释一切的阶段,会越来越难维持。算力狂欢能继续多久,要看客户的回款能不能接住下一轮采购。融资可以买到时间,持续付费才能让这门生意真正站住。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
如对本稿件有异议或投诉,请联系 tougao@huxiu.com。